什么是 Monad?
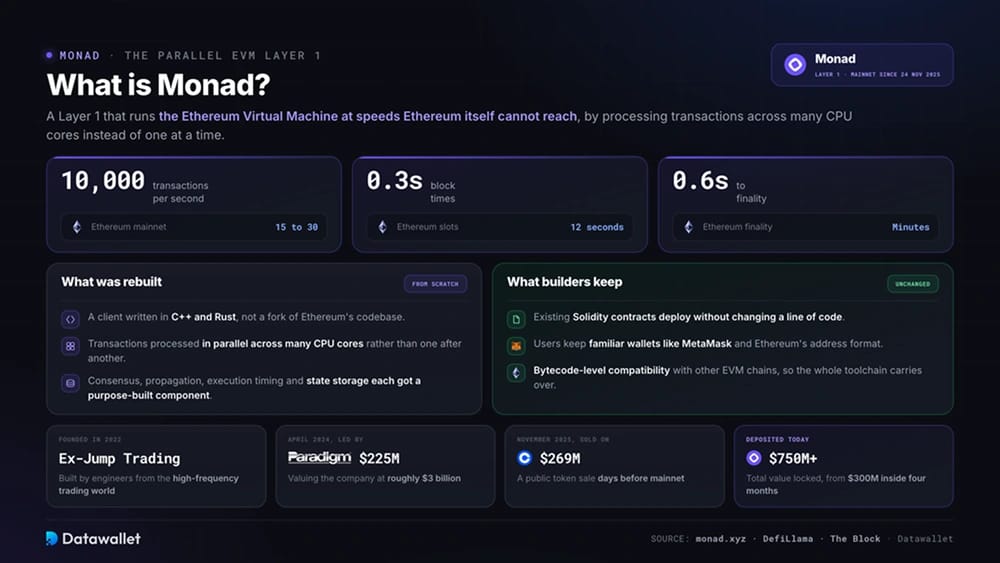
Monad是一条第1层区块链,旨在以以太坊自身无法达到的速度运行以太坊虚拟机。开发者无需修改任何代码即可部署现有的Solidity合约,用户可继续使用MetaMask等熟悉的钱包,网络则在多个CPU核心上并行处理交易,而不是逐笔处理。
该客户端使用 C++ 和 Rust 从零编写,而非复刻以太坊的代码库,官方性能目标为每秒 1万 笔交易、0.3 秒的区块时间和 0.6 秒的最终性。由于 Monad 保持了与其他 EVM 链 在字节码层面的兼容,其对开发者的卖点是在不脱离以太坊工具体系的前提下获得 Solana 级别的速度。
该项目由前 Jump Trading 工程师于2022年创立,上线前已筹集超过2.4亿美元的风险投资,其中包括2024年4月由 Paradigm 领投的2.25亿美元融资,当时公司估值约为30亿美元。此外,在主网上线前几天,通过 Coinbase 的公开代币销售又筹得2.69亿美元。
自 2025 年 11 月 24 日上线以来,Monad 已成为吸引资金最快的新链之一,在大约四个月内总锁仓价值(TVL,即存入其 DeFi 应用的资产总和)突破3亿美元,目前超过7.5亿美元。MON 本身的表现则没有跟上。
Monad 如何运作?
Monad 通过同时重新设计区块链流水线的五个部分来实现其性能目标。共识、区块传播、执行时序、交易处理和状态存储各自获得了专门构建的组件。
1. MonadBFT 共识
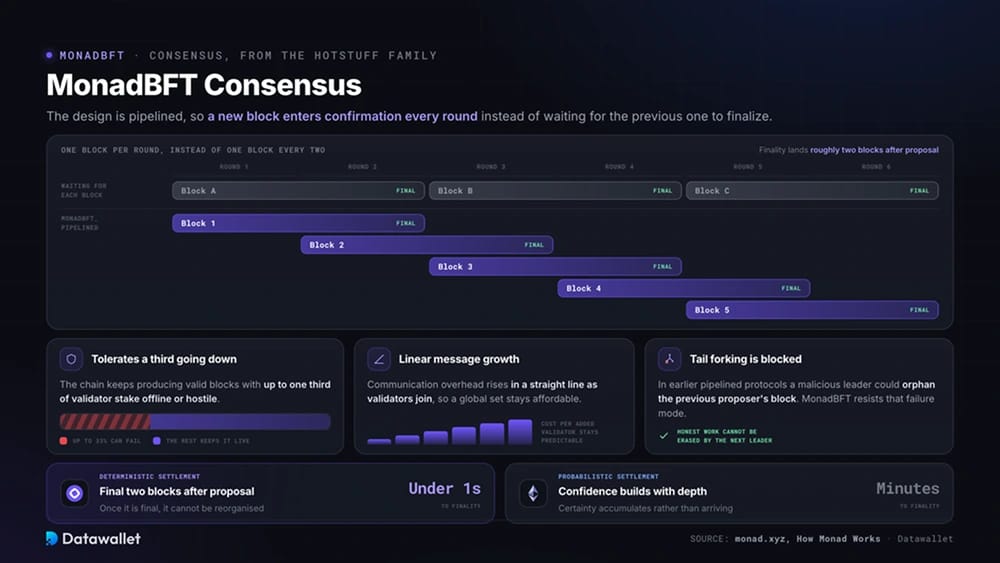
MonadBFT 是一种源自 HotStuff 系列协议的定制拜占庭容错共识机制,这意味着即使少数验证者失效或恶意行事,网络仍能持续产出有效区块。它最多可容忍三分之一的验证者质押量离线,同时保持活跃。
该设计采用流水线方式,因此每一轮都有新区块进入确认流程,而无需等待上一个区块最终确定。通信开销随验证者加入呈线性增长,这使 Monad 能够运行全球分布的验证者集合,而不会出现协调成本激增。
MonadBFT 还能抵御尾部分叉,这是早期流水线协议中的一种故障模式,恶意领导者可能使前一个提议者的区块成为孤块。区块在提议后大约两个区块即可达到最终性,使该区块链能在一秒内实现确定性结算,而不是像以太坊那样需要数分钟的概率性最终性。
2. RaptorCast 区块传播
RaptorCast 解决了大多数区块链忽视的一个瓶颈,即新提出的区块传播到每个验证者所需的时间,因为传播缓慢会迫使区块时间变长。
领导者不会将整个区块广播给每个节点,而是将其拆分为纠删码数据块,并把每个数据块发送给不同的验证者,再由其转发给网络中的其余节点。验证者可以通过部分数据块重建完整区块,因此该方案在增加冗余的同时,减轻了领导者的上传负担。
3. 异步执行
以太坊将共识与执行耦合,这意味着验证者必须先运行区块中的每笔交易,才能对该区块投票。Monad 将两者解耦。验证者先就交易顺序达成一致,然后在单独的流水线中略微滞后于共识执行内容。
这种分离让执行阶段可以使用完整的区块时间,而不是其中一小部分,吞吐量的大部分提升正源于此。每个节点仍会执行相同的既定排序并得到完全一致的状态,只是比共识略晚片刻。
4. 乐观并行执行
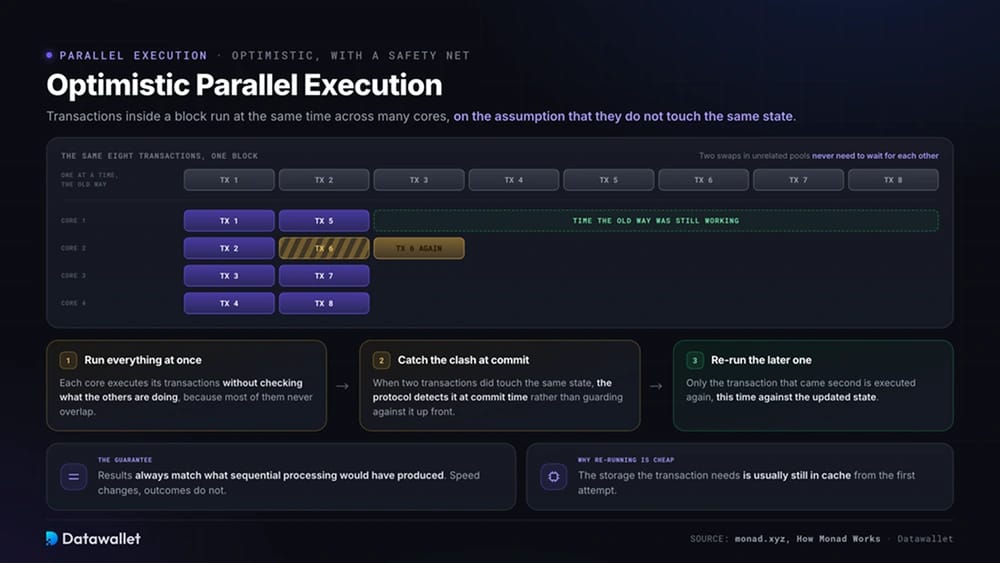
在每个区块内,Monad 在乐观假设交易不会触及相同状态的前提下,跨多个核心同时执行交易。例如,互不相关的资金池中的两笔兑换可以同时运行,而不会影响彼此的结果。
当两笔交易确实发生冲突时,协议会在提交时检测到冲突,并基于更新后的状态重新执行较晚的那笔交易。结果始终与顺序处理所产生的结果一致,而且由于相关存储数据已在缓存中,重新执行的成本通常很低。
5. MonadDb
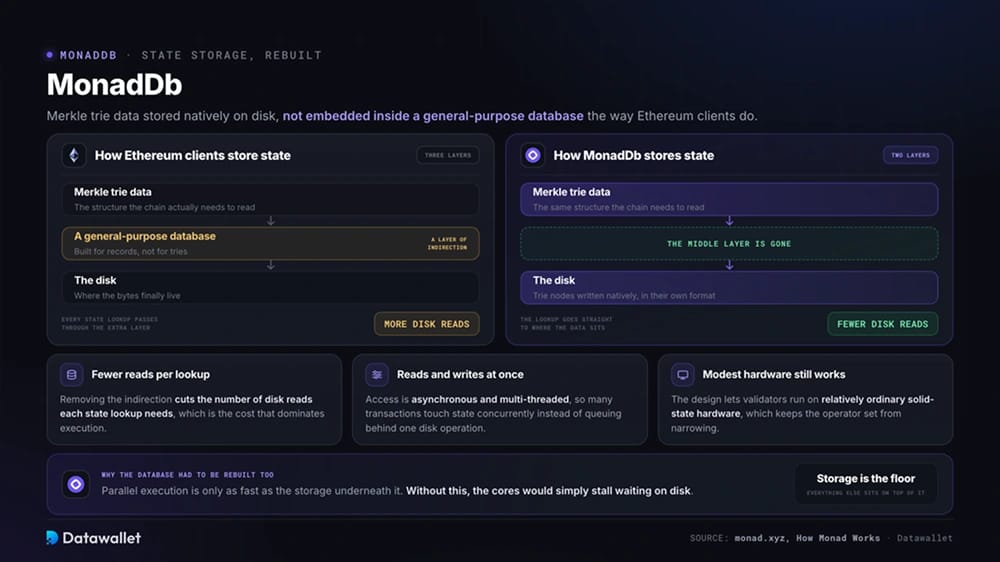
MonadDb 是一个自定义状态数据库,将 Merkle 树数据原生存储在磁盘上,而不是像以太坊客户端那样嵌入通用数据库中。去掉这一间接层后,每次状态查询所需的磁盘读取次数得以减少。
该数据库支持异步、多线程访问,因此许多交易可以并发读写状态,而无需在单次磁盘操作后排队等待。否则并行执行会因存储而停滞,而这一设计使验证者能够在配置相对一般的固态硬盘硬件上运行。
MON 代币经济学与供应量
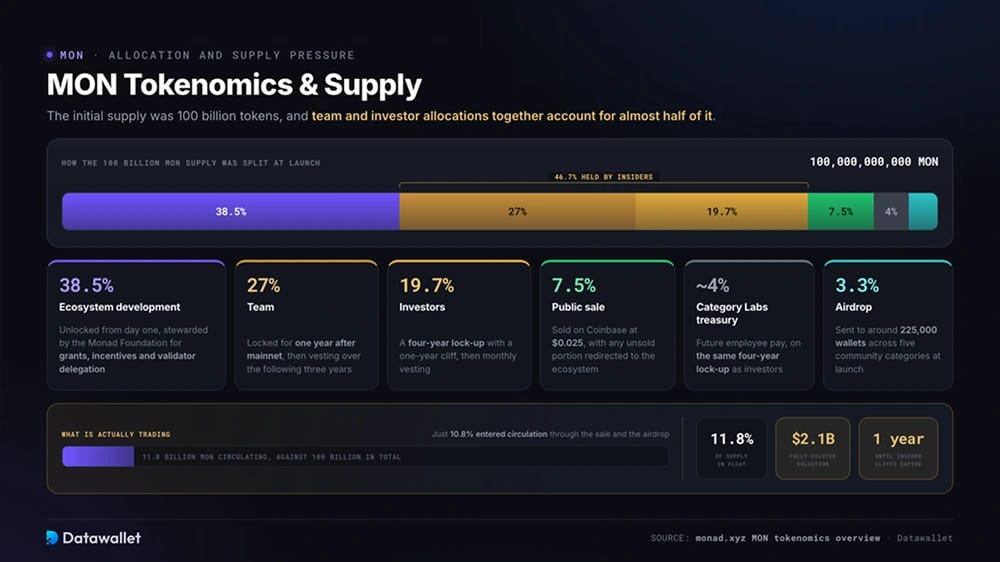
MON 是 Monad 的原生资产,用于支付交易手续费,以及与保护网络的验证者进行质押。主网上线时的初始供应量为1000亿枚代币。其中略不足一半在第一天解锁,但通过出售和空投进入流通的仅有10.8%。
代币分配
Monad 在上线前公布了完整的分配方案,内部人员持仓规模较大,该分配比例招致部分社区成员的批评。根据官方代币经济学概览,团队和投资者的代币合计占供应量的近一半。
1000亿 MON 的供应量分配如下:
- 生态系统发展:38.5%,从第一天起解锁,由 Monad Foundation 管理,用于资助、激励和验证者委托。
- 团队:27%,分配给 Monad Foundation 和 Category Labs 成员,主网上线后锁定一年,并在随后三年内逐步解锁。
- 投资者:19.7%,涵盖早期风险投资轮次,适用四年锁定期,其中一年为悬崖期,此后按月解锁。
- 公开发售:7.5%,通过 Coinbase 以每枚代币0.025美元出售,未售出的部分将转用于生态系统发展。
- Category Labs 国库: 约 4%,预留用于未来的员工薪酬,锁仓期与投资者相同,均为四年。
- 空投:3.3%,在上线时分发给约 22.5万 个符合条件的钱包,涵盖五类社区群体。
效用与供应压力
MON 的需求来自 gas 费用、质押以及未来的治理参与,而其供应则通过归属解锁和验证者奖励增加。目前费用仅为几分之一美分,网络使用几乎不会产生结构性买盘,因此该代币的交易主要取决于预期。
待解锁代币的压力是 MON 市场结构的决定性特征。流通的代币仅约 118亿 枚,而总量为 1000亿 枚,因此即使价格低迷,完全稀释估值(FDV,即所有代币全部解锁时的市值)仍接近 21亿美元。团队和投资者的锁定期在主网上线一年后到期,由此开启长达数年的计划解锁期,市场从第一天起就一直在对此定价。
MON Coinbase 销售与空投
Monad 的公开发售是 Coinbase 受监管代币发行平台的首次重大考验,于 2025 年 11 月 17 日至 22 日期间以 0.025美元 的价格发售 75亿 MON,投标额限定在 100美元 至 10万美元 之间。分配算法偏向较小额的认购,以便广泛分散持有。
这次发售险些失利。前半小时内约筹得4300万美元,随后需求急剧下滑,以至于认购在第一天结束后不足一半,联合创始人 Keone Hon 为此就该策略公开作出安抚。后来的一波激增扭转了局面,发售最终超额认购,募得2.69亿美元,来自 70 个国家的 85,820 名参与者,高于1.87亿美元的目标。
除了出售之外,约 33亿 枚 MON 通过空投分发给社区成员,对象包括测试网用户、生态参与者和其他早期支持者,是近期加密货币空投中规模较大的一次分发。两部分代币在2025年11月24日主网上线时立即解锁。
Monad 上线以来:值得买入还是失败?
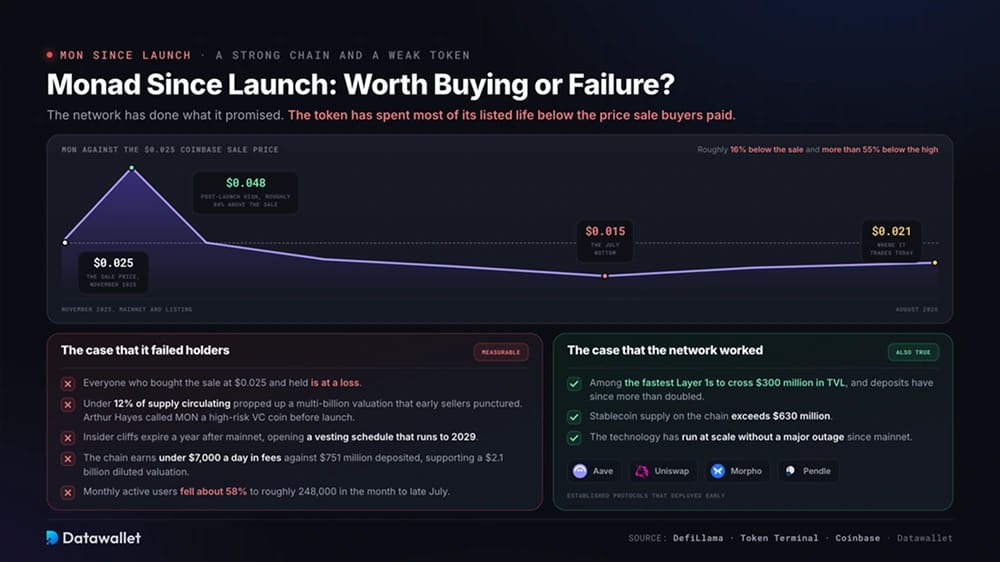
MON 开盘时的表现颇为亮眼。该代币较发售价上涨约80%,升至约0.048美元,一度将其完全稀释估值推高至接近47亿美元。不到一周,涨幅便消失殆尽,MON 跌破0.025美元,导致参与发售的买家在分配后数日内陷入亏损。
下跌趋势持续了上半年,7 月触及约0.015美元的低点。目前价格约为0.021美元,MON 比其在 Coinbase 的发售价低约16%,比上线后的高点低逾55%。
认为 MON 迄今辜负了持有者的观点,依据的是以下可衡量的几点:
- 价格与发售价对比:所有以0.025美元参与 ICO 并持有至今的人都处于亏损状态,该代币在上市后的大部分时间里都低于这一价格。
- 低流通量、高 FDV 的陷阱:由于流通供应量不足 12%,流动性薄弱却支撑起数十亿美元的隐含估值,早期卖家很快就将其戳破。Arthur Hayes 在发行前曾公开提醒这一模式,并将 MON 称为高风险的 VC 币。
- 即将解锁:团队和投资者的锁定期在主网上线一年后到期,随后开始持续到 2029 年的归属计划,并带来持续的卖方供应。
- 费用收入极低:据 DefiLlama 数据,该链目前每日手续费收入不足7,000美元,而 TVL 为7.51亿美元,年化收入规模仅在数百万美元的低位,却支撑着21亿美元的 FDV。
- 参与度下降:根据 Token Terminal 的数据,截至 7 月下旬的一个月内,月活跃用户下降约 58%,至约 24.8万,表明这是由激励驱动的活动,而非稳定的需求。
与之相对的是,网络本身(有别于代币)表现良好。Monad 是最快突破 3亿美元 TVL 的 Layer 1s 之一,此后存款已增长逾一倍,稳定币供应量超过 6.3亿美元,Aave、Uniswap、Morpho 和 Pendle 等成熟协议也在早期完成部署。该技术在大规模运行中未出现重大故障。
如今买入 MON,相当于押注费用收入和真实使用量能在解锁压力压倒估值之前追上估值。类似的低流通量项目提醒我们要保持谨慎,此处内容不构成财务建议。不到一美分的费用意味着即使使用量很大,也几乎不会产生直接的代币需求,而这正是更高价格需要解决的结构性问题。
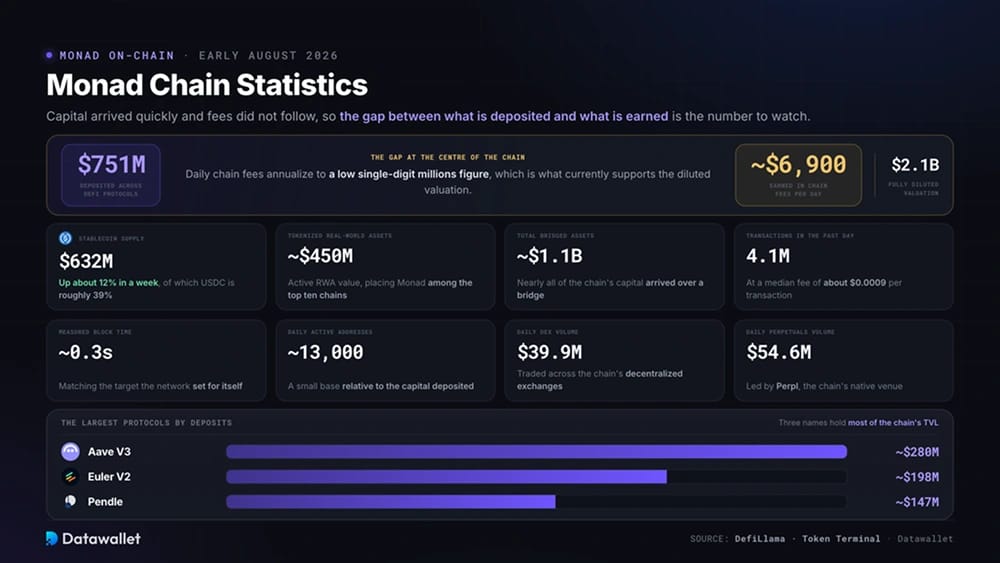
Monad 链统计数据
网络数据最能清晰地反映 Monad 的处境,而存入资金与所赚收入之间的差距是值得关注的数字。以下数据来自 DefiLlama 和 Token Terminal,截至 2026 年 8 月初。
Monad 网络的主要统计数据包括:
- DeFi TVL:借贷市场、交易所和收益产品中的充值总额为 7.51亿美元,此外该链上跨链桥接资产总额约为 11亿美元。
- 稳定币:稳定币供应量为 6.32亿美元,一周内增长约 12%,属于更广泛的稳定币增长的一部分,其中 USDC 约占 39%。
- 现实世界资产:活跃的代币化 RWA 价值约为 4.5亿美元,使 Monad 跻身代币化活动前十大公链之列。
- 吞吐量:过去一天约有410万笔交易,中位手续费约为0.0009美元,实测区块时间接近0.3秒。
- 活跃度:每日活跃地址约 1.3万,每日 DEX 交易量为 3990万美元,每日永续合约交易量为 5460万美元,由原生平台 Perpl 领先。
- 收入:每日链上手续费约 6,900美元,按年计算为个位数百万级别,而 FDV 为 21亿美元。
- 最大的协议:Aave V3的存款接近2.8亿美元,Euler V2约为1.98亿美元,Pendle约为1.47亿美元。
如何使用 Monad
接入 Monad 与接入任何 EVM 网络一样,因为该链沿用了以太坊的地址格式、钱包和签名标准。
按以下步骤开始使用 Monad:
- 准备钱包:请使用 MetaMask 或 Rabby 等自托管 EVM 钱包,并在接触任何资金之前,将您的助记词离线安全保存。
- 添加网络:请在您的钱包中配置 Monad 的 RPC 信息,并参考我们的指南 如何将 Monad 添加到 MetaMask,获取正确的链 ID 和端点。
- 为钱包充值:通过跨链跨链桥从其他链转入资产,或直接从支持该网络的交易所提现 MON。
- 保留 MON 用于 gas:请持有少量 MON 余额用于支付交易手续费,请记住,一般交易的费用远低于一美分。
- 尝试一款应用:在 Uniswap 上兑换,在 Aave 上借贷,或探索 Kuru 和 Perpl 等原生协议,并先通过官方渠道核实每个合约地址。
- 如有需要可进行质押:将 MON 委托给验证者以赚取质押奖励,并在投入前查看佣金率和过往表现。
- 跟踪仓位:通过 Monad 区块浏览器监控余额,并将新的原生协议视为比经过长期审计的部署风险更高。
Monad 安全吗?
Monad 的基础层在数月的实际运行中表现稳定,每天处理数百万笔交易,未出现共识故障。该客户端在上线前经历了较长的公开测试网阶段,验证者的要求仍维持在消费级硬件水平,以鼓励形成分布式的运营者集合。
应用层的安全性则是另一个问题。大多数原生 Monad 协议都很年轻,其合约的审计历史比以太坊上的同类合约更短,而激励计划吸引资金的速度可能快于安全审查的跟进速度。用户应据此控制仓位规模。
主要风险包括:
- 代币解锁压力:团队和投资者份额的归属期长达数年,而在可比代币中,按计划解锁历来先于波动出现。
- 手续费收入微薄:生态系统的活跃度依赖激励措施,因此奖励计划一旦结束,TVL 和用户可能会迅速流失。
- 验证者集合尚不成熟:活跃验证者数量少于成熟网络,在去中心化逐步成熟的过程中影响力较为集中。
- 智能合约风险:与 Aave 或 Uniswap 等久经考验的部署相比,新的原生协议面临更高的漏洞利用风险。
- 对跨链桥的依赖:大部分资金通过跨链桥流入,而这一类别正是加密货币史上一些最大规模黑客攻击的源头。
- 竞争:Solana、以太坊 Rollup 和其他高性能公链在争夺相同的开发者、流动性和用户。
- 监管不确定性:第 1 层代币和质押的规则在多个主要司法管辖区仍未明确。
Monad 创始成员
Monad 由 Keone Hon、James Hunsaker 和 Eunice Giarta 于 2022 年创立。Hon 曾在高频交易公司 Jump Trading 工作八年,在那里构建低延迟交易系统,后来与 Hunsaker 一起在该公司的加密部门工作。这一背景塑造了 Monad 的核心论点:EVM 需要一个按交易基础设施标准打造的执行引擎。
Hunsaker 担任技术负责人,而 Giarta 曾任职于 Broadway Technology 和 Shutterstock,负责运营。2024 年 12 月,原公司拆分为两个实体。Hon 和 Giarta 加入新成立的 Monad Foundation,负责生态增长与治理,而 Hunsaker 现任更名后的工程公司 Category Labs 的 CEO。
融资历程显示出风险投资机构的坚定信心。在规模较小的 Pre-seed 和种子轮融资之后,Dragonfly 于2023年初领投了 1900万美元 的种子轮,随后 Paradigm 领投了 2.25亿美元 的融资,估值约为 30亿美元,Electric Capital、Coinbase Ventures 和 Greenoaks 参投。
总结
Monad 兑现了其核心工程承诺。一个从零构建的并行 EVM 如今已投入生产,吞吐量是以太坊无法比拟的,而 Aave、Uniswap、稳定币发行方和 RWA 平台的快速部署,也表明开发者对这种组合有真实需求。
代币更难以支撑。MON 在其上市以来的大部分时间里一直低于发售价,相对于数十亿美元的稀释后估值,手续费收入仍然微不足道,而且未来数年还有内部人士的解锁。强劲的公链与疲弱的代币可以长期并存,Monad 目前正是这种分化最清晰的例子。
任何考虑参与该网络的人都应将两者分开看待。在 Monad 上开发或使用其 DeFi 应用,要承担新兴公链的常见风险,而持有 MON 则会带来供应端的不利因素,只有持续的自然手续费增长才能抵消。