Hyperliquid 已经不仅仅是一个交易所。由开发者部署的 HIP-3 市场目前占其交易量近一半,而代币化股票和商品则超越了 Bitcoin,成为其最大的市场。
Aster 推出了自己的 Layer 1 予以回应,并将代币排放量削减了 97%。其代币经济学大修还将 99% 的每日手续费用于回购 ASTER,并配合等额销毁。
以下是两者在所有关键类别中的直接对比。👇
Hyperliquid 与 Aster 概览
Hyperliquid 是一个完全链上的永续合约和现货交易所,建立在自身的 Layer 1 之上,具有亚秒级最终确定性。截至 2026 年 8 月,其在加密货币、股票和商品市场的 30 天永续合约交易量约为 1,780 亿美元。open interest 约为 91 亿美元,累计交易量已达 4.8 万亿美元。
Aster 从 Astherus 和 APX Finance 的合并中脱颖而出,是一个由 YZi Labs 支持的 Multi-Chain perp 交易所。它报告拥有超过 1,600 万用户以及约 400 亿美元的 30 天永续合约交易量。其专注于隐私的 Layer 1(Aster Chain)已于 3 月上线。
下表对比了两个平台决定订单成交地点和成本的数据:
Hyperliquid 与 Aster 永续合约对比
两个平台都使用中心化订单簿。更实质性的差异在于结算架构、保证金规则和风险控制,而不是表面上的leverage限制。
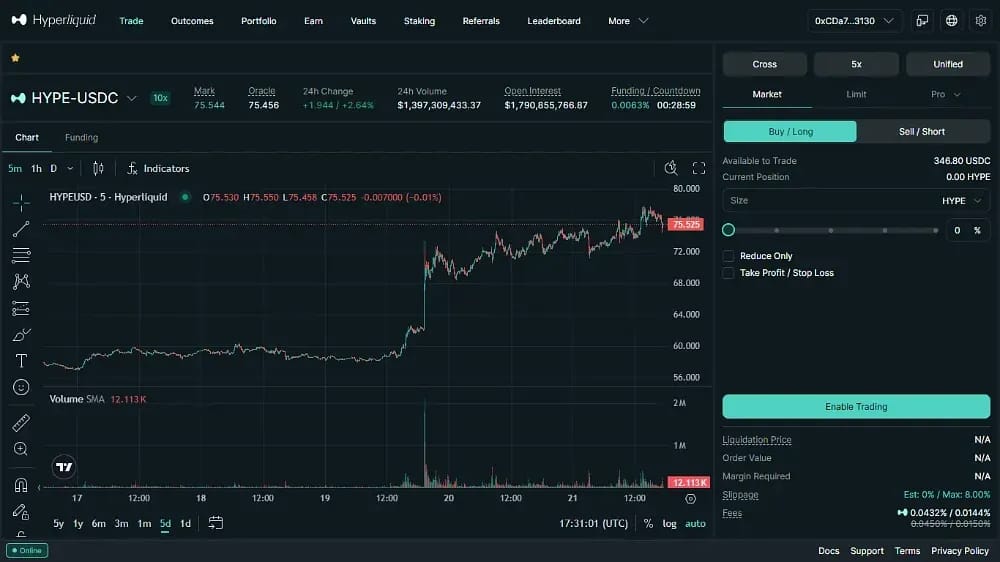
Hyperliquid 永续合约
Hyperliquid 将其整个订单簿保留在验证者共识之内。因此,每一次成交、取消和liquidation都是公开可验证的,而不是事后从运营商的记录中重建。
以下机制定义了 Hyperliquid 的 perpetual 引擎:
- HyperCore Engine:每笔订单、取消和 liquidation 都在 Hyperliquid 的 Layer 1 上完成结算,并具备单块确认的终局性。其结果是拥有中心化交易所般的响应速度,同时整个订单簿保持公开可验证。
- 保证金层级:原生市场允许高达 40 倍的杠杆。维持保证金要求随仓位规模而增加,这使得最大的账户实际交易时更接近三到十倍杠杆。
- HLP 后盾:Hyperliquid 社区所有的 HLP 金库提供流动性并吸收liquidation。它还作为交易者 PnL 的对手盘,将买卖价差、资金费收入和手续费分发给存款人。
- 标记定价:标记价格将外部交易所行情源与平台自身的订单簿状态相结合。这降低了对曾导致早期链上衍生品平台崩溃的预言机操纵攻击的暴露风险。
- 自动减仓:如果liquidation耗尽了保险基金,ADL 系统将按破产价格剔除盈利最多、杠杆最高的反向仓位,防止订单簿承担坏账。
- 每小时资金费:资金费率每小时结算一次,采用根据预言机价格测得的溢价。这使得永续合约价格比中心化交易所使用的八小时周期更紧密地与现货挂钩。
- 开发者代码:包括 MetaMask Perps 和 Phantom 在内的独立前端将交易量路由至同一个订单簿并共享费用,在不分割流动性的情况下扩大了分发。
- 性能:HyperCore 每秒可匹配约 200,000 笔订单,并实现亚秒级最终确认。这种性能正是专业交易台将其视为大宗交易默认链上平台的原因。
Aster 永续合约
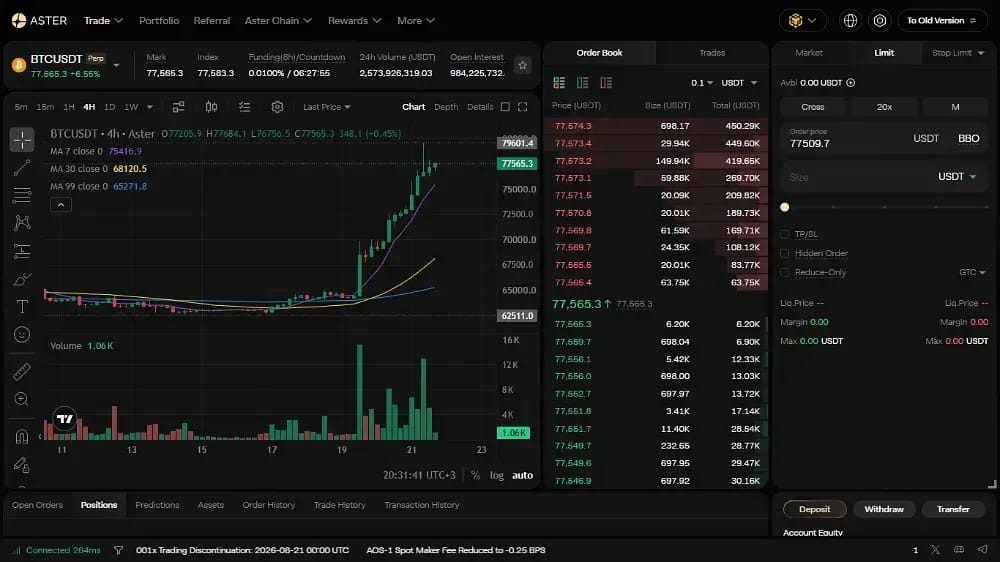
Aster 将永续合约交易划分为具有不同风险系统的两款产品。隐私功能和异常广泛的抵押品支持建立在这些独立的交易模式之上。
Aster 的永续期货产品围绕以下功能构建:
- 双模式:Pro 模式为高级交易者使用完整的中央订单簿。Simple 模式则为快速、高杠杆的散户投机提供一键式、基于池的执行。
- 最高杠杆:Simple 模式宣传高达 1001 倍的杠杆,是该领域最高的数字。Pro 模式在其订单簿市场中应用了严格得多的上限。
- Multi-Chain:账户可以通过 BNB Chain、Ethereum、Solana 和 Arbitrum 充值,无需手动bridging,允许交易者从其抵押品已所在的网络存入资金。
- Aster Chain:永续合约结算正在向 Aster 自己的 Layer 1 迁移。该链于 3 月推出,采用了专为隐私保护、大规模低延迟订单匹配而设计的 zero-knowledge 组件。
- Shield 模式:zero-knowledge proofs 对公众订单簿隐藏了订单规模和方向。该设计的目的是保护大户免受链上观察者的front-running、copy trading和liquidation狩猎。
- Stock Perps:代币化的美国股票和指数合约以高达 50 倍的杠杆全天候交易。结算以稳定币进行,无需交割任何实际股票。
- 抵押品:Pro 模式接受包括 asBNB 和 USDF 在内的收益型margin。因此,资金在支持未平仓永续仓位的同时,可以继续赚取staking或稳定币收益。
- 公开上市:根据 AOS-2 标准,项目可以通过staking 100 万 ASTER 四年(需经链上验证者投票)来推出自己的永续合约市场。
Hyperliquid 与 Aster 产品对比
加密货币永续合约不再是两个平台的极限。Hyperliquid 将其匹配引擎开放给外部开发者,而 Aster 则在其交易所周围环绕着消费者功能、收益产品和一条新链。
Hyperliquid 产品
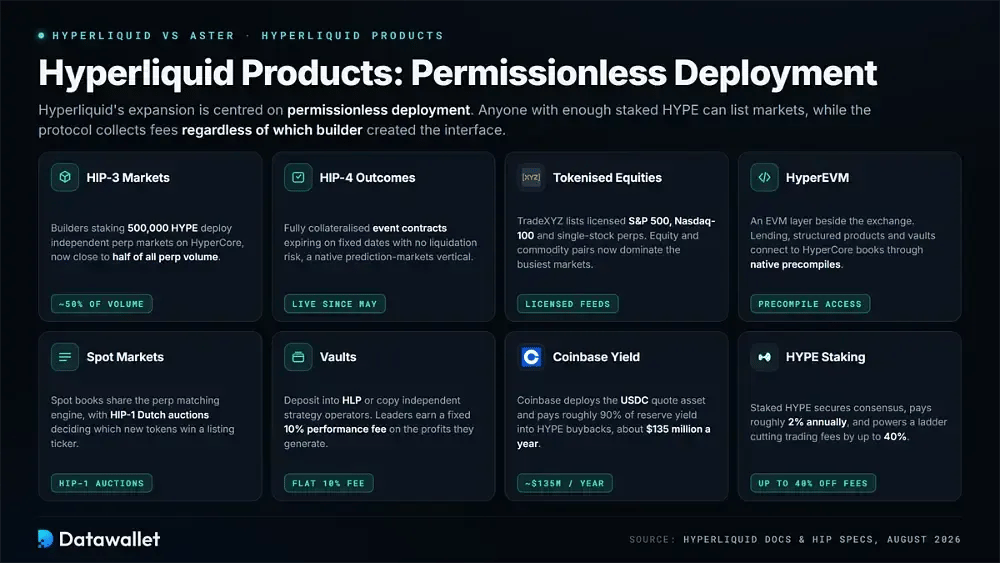
Hyperliquid 的扩张重点在于无权限部署。任何质押足够数量的 HYPE 的人都可以上线市场,而协议无论由哪个构建者创建界面都会收取费用。
这些产品定义了当前的 Hyperliquid 生态系统:
- HIP-3 市场:质押 500,000 枚 HYPE 的构建者可以在 HyperCore 上部署一个独立的永续合约市场。这些 HIP-3 部署目前占 Hyperliquid 永续合约交易量的近一半。
- HIP-4 结果:HIP-4 升级于 5 月推出,引入了全额抵押的事件合约。它们在固定日期到期,不承担 liquidation 风险,并为 Hyperliquid 带来了原生的预测市场纵向业务。
- 代币化股票:TradeXYZ 通过 HIP-3 列出了获得许可的标普 500、Nasdaq-100 和单只股票永续合约。股票和商品交易对现在占据了该平台最繁忙市场的主导地位。
- HyperEVM:一个 EVM 层与交易所并行运行。借贷市场、结构化产品和金库协议可以通过原生预编译直接连接到 HyperCore 订单簿。
- 现货市场:现货订单簿使用与永续合约相同的撮合引擎,通过 HIP-1 荷兰式拍卖来决定哪些新代币获得上市 ticker。
- 金库:用户可以存入 HLP 或通过用户金库 copy trading 独立的策略运营者。策略领导者在其产生的利润中获得固定的 10% 业绩费。
- Coinbase Yield:Coinbase 现在在 Hyperliquid 上部署 USDC 报价资产,并将大约 90% 的准备金 yield 支付给 HYPE 回购,估计每年达 1.35 亿美元。
- HYPE staking:Staked HYPE 维护共识并每年向持有者支付约 2% 的 yield。它还支持折扣阶梯,可将交易手续费最高削减 40%。
Aster 产品
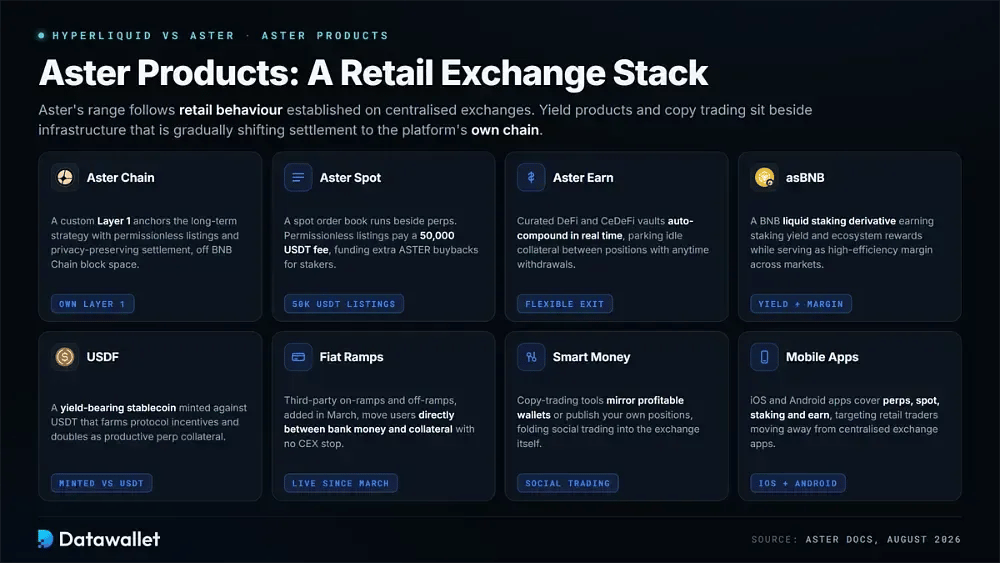
Aster 的产品系列遵循中心化交易所上建立的零售行为。yield 产品和 copy trading 与逐步将结算转移到平台自身链上的基础设施并列。
Aster 的技术栈目前包括:
- Aster Chain:Aster 的定制 Layer 1 支撑其长期战略,支持无许可资产上市和隐私保护结算,而不是永久依赖 BNB Chain 区块空间。
- Aster 现货:现货订单簿与永续合约并行运行。无许可上市需支付 50,000 USDT 的费用,该费用用于为 stakers 提供额外的 ASTER 回购资金。
- Aster Earn:精选 DeFi 和 CeDeFi 金库实时自动复利 yield。交易者可以在仓位之间存放闲置保证金,同时保留灵活、随时提现的权利。
- asBNB:Aster 的 BNB liquid staking 衍生品可赚取 staking yield 和生态系统奖励,同时在永续和现货市场中作为高效保证金保持可用。
- USDF:这种bearing yield 的稳定币以 USDT 为抵押铸造,使持有者在赚取协议奖励的同时保持对美元的敞口。它还可以在 Aster 的永续市场中用作高效保证金。
- 法币入金通道:3 月份引入的第三方法币入金和出金通道允许用户直接在银行资金和交易保证金之间进行转换,而无需先使用中心化交易所。
- 智能资金:copy trading 工具允许用户镜像盈利的钱包或公开他们的仓位,将社交交易整合到交易所界面中。
- 移动应用:Aster 的 iOS 和 Android 应用程序支持永续合约、现货、staking 和 earn 产品,目标群体是正在远离中心化交易所应用的散户交易者。
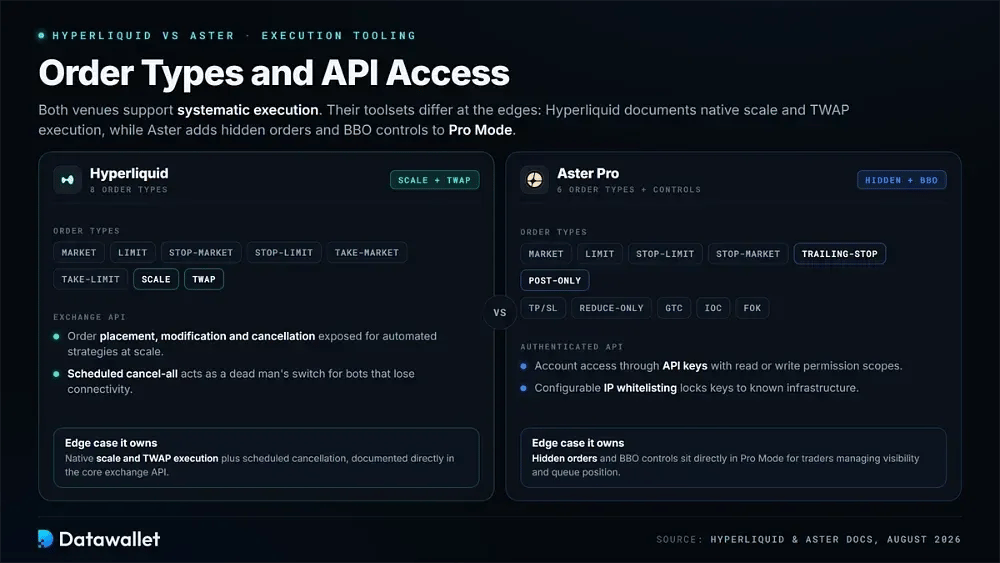
Hyperliquid 与 Aster 订单类型及 API 访问
一旦交易超越手动订单输入,执行工具就变得至关重要。Hyperliquid 支持市价单、限价单、止损市价单、止损限价单、止盈市价单、止盈限价单、阶梯单和 TWAP 订单,其交易所 API 还提供订单下达、修改、取消和定时全部取消功能,用于大规模的自动化策略。
Aster Pro 提供市价单、限价单、止损限价单、止损市价单、移动止损单和只做市单(post-only),以及 TP/SL、只减仓(reduce-only)控制、GTC、IOC 和 FOK 有效期设置。其经过身份验证的 API 通过 API 密钥支持账户访问,具有可配置的 IP 白名单以及读写权限。
因此,两个平台都支持系统化执行,尽管它们的工具集在边缘处有所不同。Hyperliquid 记录了原生的阶梯和 TWAP 执行以及定时取消功能,而 Aster 则为管理可见性和队列位置的交易者直接在 Pro 模式中添加了隐藏订单和 BBO 控制。
Hyperliquid 与 Aster 费用对比
Aster 的基础费率较低。然后两个平台都应用交易量阶梯、基于代币的折扣和返佣,因此交易者最终支付的金额在很大程度上取决于其活跃度和交易风格。
Hyperliquid 手续费
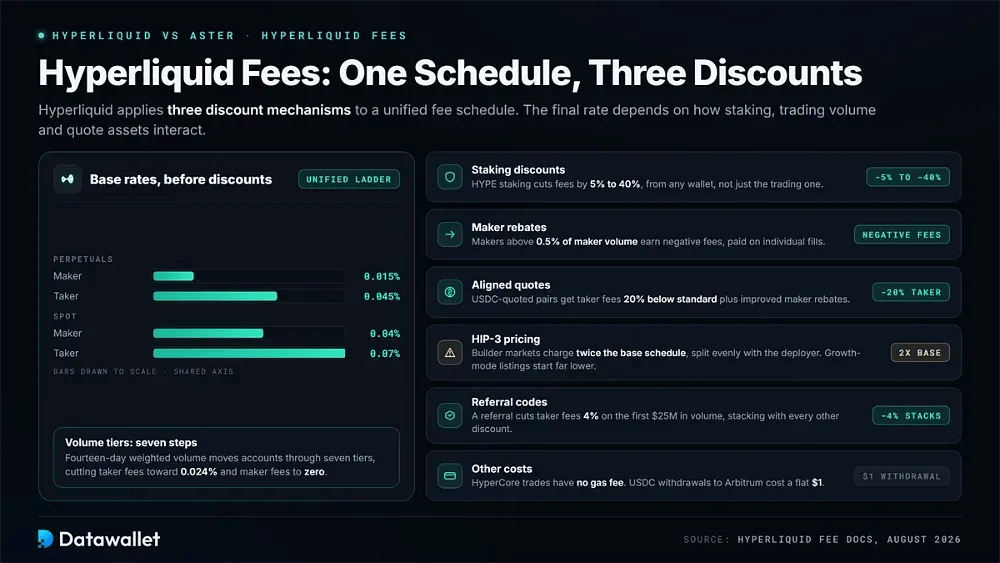
Hyperliquid 对统一的费率表应用三种折扣机制。最终费率取决于 staking、交易量和报价资产如何交互。
- 基础费率:永续合约手续费起始于 0.015% maker 和 0.045% taker。现货手续费起始于 0.04% maker 和 0.07% taker,两个市场均使用相同的统一手续费阶梯。
- 交易量等级:账户根据 14 天加权交易量分为七个等级。最活跃的交易者可将 taker 手续费降至 0.024% 附近,并免除 maker 手续费。
- Staking 折扣:HYPE staking 可将交易手续费降低 5% 至 40%,具体取决于 staking 的数量。这些代币无需存放在下单的同一个钱包中。
- Maker 返佣:负责贡献超过 0.5% maker 交易量的做市商可获得负交易手续费。返佣是通过单笔成交持续发放,而不是通过月度结算。
- 统一报价:以统一报价资产 USDC 计价的交易对在 Hyperliquid 的原生现货订单簿上可享受到比标准费率低 20% 的 taker 手续费以及更优惠的 maker 返佣。
- HIP-3 定价:HIP-3 市场的收费标准是基础费率的两倍,收入由部署者和协议平分。不过,处于增长期的上线项目起初的定价会大幅降低。
- 推荐码:使用推荐码可在前 2500 万美元交易额内将 taker 手续费降低 4%,该优惠可与所有其他折扣叠加。
- 其他成本:HyperCore 交易没有 gas 费。无论提现规模大小,将 USDC 转回 Arbitrum 的固定费用均为一美元。
Aster 手续费
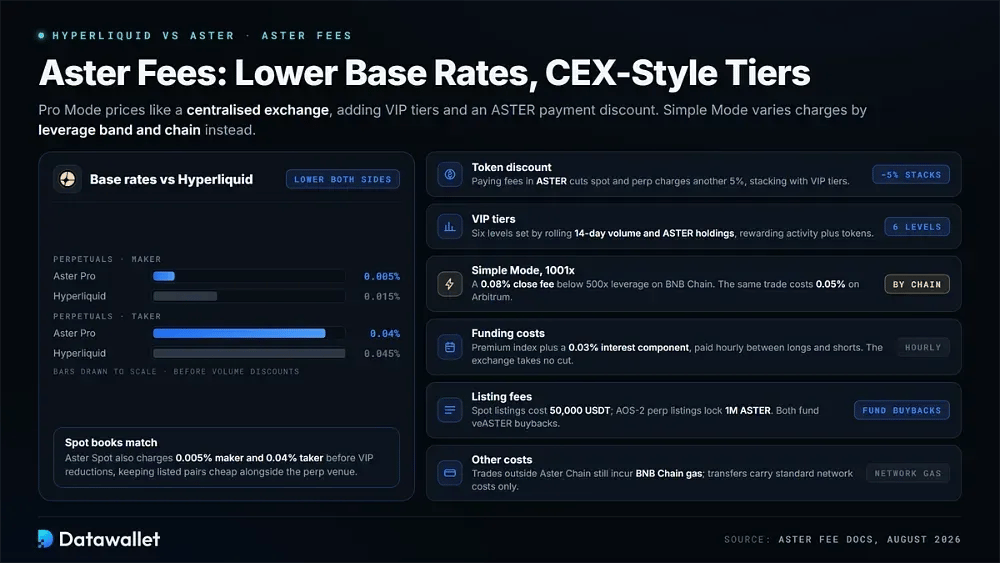
Pro 模式采用类似于中心化交易所的定价,增加了 VIP 等级以及使用 ASTER 支付手续费的折扣。Simple 模式则采用不同的方法,费用根据杠杆区间和链的不同而有所差异。
Aster 的手续费结构包括:
- 基础费率:Pro 模式永续合约目前的收费标准为 0.005% maker 和 0.04% taker,在享受交易量折扣之前,双方法费率均低于 Hyperliquid 的基础永续合约费率。
- 现货手续费:在 VIP 折扣生效前,Aster Spot 收取 0.005% maker 和 0.04% taker 费率,从而使与永续合约平台同时上市的代币对保持较低的成本。
- 代币折扣:使用 ASTER 支付手续费可使现货和永续合约费用再减少 5%。此折扣可与通过 VIP 等级获得的减免叠加。
- VIP 等级:六个 VIP 级别由滚动 14 天交易量和 ASTER 持仓量决定,为在链上保持活跃度和代币持仓的交易者提供更低的费率。
- Simple 模式:在 BNB Chain 上杠杆低于 500x 时,该 1001x 产品收取 0.08% 的平仓费。Arbitrum 上的同类交易则执行较低的 0.05% 费率。
- 资金费率成本:资金费率采用溢价指数加上 0.03% 的利息成分。多空双方每小时结算一次资金支付,交易所不参与抽成。
- 上币费:无许可现货上币费用为 50,000 USDT,而 AOS-2 永续合约上币则需要锁定 100 万枚 ASTER。这两种机制都为 veASTER staking 用户提供额外的回购资金。
- 其他成本:在 Aster Chain 之外进行的交易在适用的情况下仍需承担 BNB Chain gas。充值和提现收取标准的网络成本,而非平台级费用。
Hyperliquid 与 Aster 代币对比
HYPE 和 ASTER 都将交易所手续费转化为公开市场回购,但这两个代币处于截然不同的发展成熟阶段。HYPE 拥有多年的回购历史和现货 ETF。与此同时,Aster 正通过业内最激进的销毁计划来削减供应量。
HYPE 代币经济学
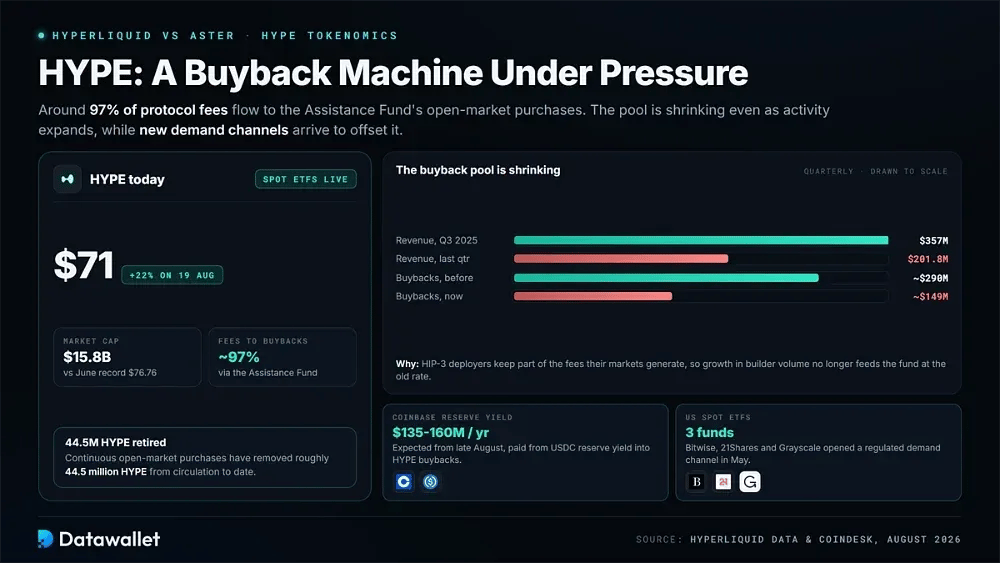
在 8 月 19 日单日上涨 22% 后,HYPE 的交易价格接近 71 美元。这使得该代币的市值约为 158 亿美元,而其在 6 月创下的纪录为 76.76 美元。大约 97% 的协议费用流向了援助基金,该基金通过持续的公开市场购买,已回购并销毁了约 4,450 万枚 HYPE。
尽管活跃度在扩大,回购池却在缩水。总收入从 2025 年第三季度的 3.57 亿美元下降至上一季度的 2.018 亿美元。HIP-3 部署者保留了其市场产生的部分费用,从而将季度回购额从约 2.9 亿美元降至 1.49 亿美元。
新的回购需求来源正在涌现。Coinbase 的储备收益协议预计将从 8 月下旬开始,每年贡献约 1.35 亿美元至 1.60 亿美元的资金。来自 Bitwise、21Shares 和 Grayscale 的三只美国现货 HYPE ETFs 也在 5 月打开了合规的需求渠道。
ASTER 代币经济学
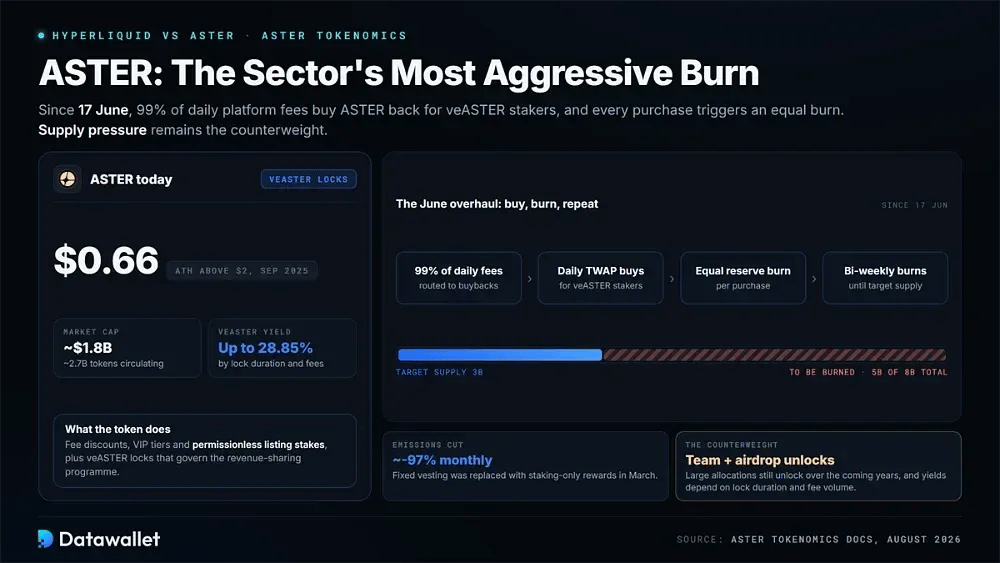
ASTER 的交易价格接近 0.66 美元,市值为约 18 亿美元,流通中的代币约为 27 亿枚。这仍远低于其 2025 年 9 月创下的 2 美元以上的纪录。该代币用于手续费折扣、VIP 等级和无权限上线质押,以及管理该平台收益分享项目的 veASTER 锁仓。
6 月份的一次大修大幅改变了该模型。自 6 月 17 日以来,每日平台费用的 99% 会通过针对 veASTER 质押者的每日 TWAP 回购 ASTER。每次购买都会触发储备金中的等额销毁,同时每两周一次的销毁将持续进行,直到总供应量从 80 亿降至 30 亿。
供应压力依然是对冲因素。3 月份,随着固定归属期被纯 staking 奖励取代,每月发行量下降了约 97%。然而,庞大的团队和 airdrop 配额在未来几年仍将解锁,并且高达 28.85% 的 veASTER yield 取决于锁仓期限和手续费交易量。
Hyperliquid 与 Aster 流动性及市场份额比较
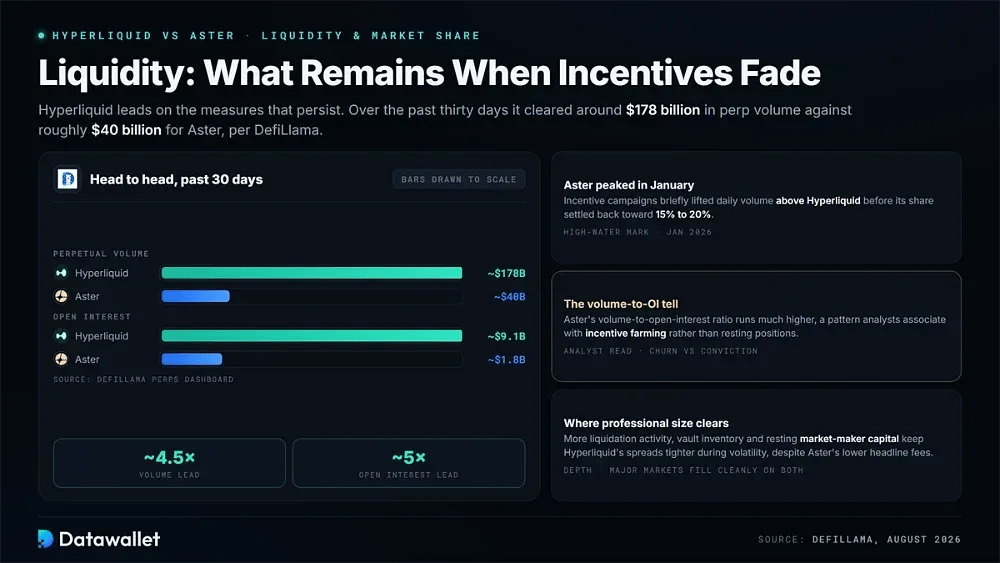
在激励消退后依然存在的衡量标准上,Hyperliquid 处于领先地位。在过去三十天里,它清算了约 1,780 亿美元的永续合约交易量,而 Aster 约为 400 亿美元。据 DefiLlama 数据显示,open interest 接近 91 亿美元,约为 Aster 的 18 亿美元的五倍。
Aster 在 1 月份达到了其最高水位。激励活动曾短暂地将日交易量推高至超过 Hyperliquid 的水平,随后其份额回落至 15% 到 20% 之间。其交易量与 open interest 比率仍然远高于 Hyperliquid,分析师将这种模式与激励挖矿而非持仓挂钩联系起来。
资本集中度也决定了深度。主要市场在两个交易所上都能得到充分填单,但 Hyperliquid 拥有更多的 liquidation 活动、金库库存和持仓的 market-maker 资本。这在波动期间使买卖价差保持得更紧,这就是为什么尽管 Aster 的标面手续费较低,专业大单仍然选择在那里清算的原因。
Hyperliquid 与 Aster 安全性
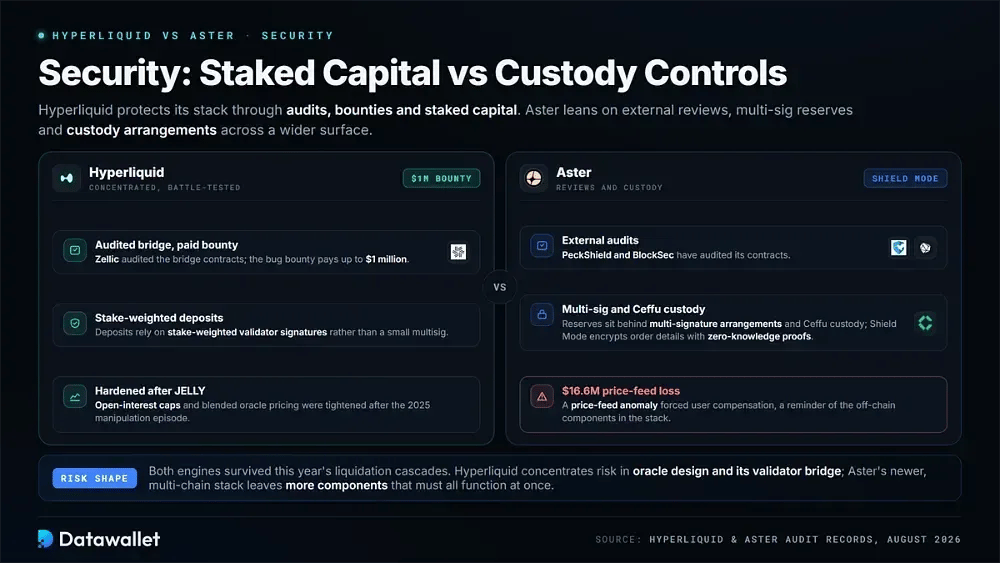
Hyperliquid 通过审计、赏金和质押资本来保护其技术栈。Zellic 对其 bridge 合约进行了审计,同时其漏洞赏金最高可达 100 万美元。存款依赖于质押加权的验证者签名,在 2025 年的 JELLY 操纵事件后,open interest 上限和混合预言机定价收紧了。
Aster 更严重地依赖外部审查和托管控制。PeckShield 和 BlockSec 对其合约进行了审计。储备金通过多重签名安排和 Ceffu 托管得到保护,而 Shield Mode 则使用 zero-knowledge proofs 对订单详情进行加密。在经历了一次需要用户赔偿的价格源异常后,该平台承担了 1,660 万美元的损失。
这两个引擎都在今年的 liquidation 瀑布中幸存下来,尽管它们的保障措施有所不同。Hyperliquid 将风险集中在预言机设计及其验证者 bridge 上。Aster 拥有更新的技术栈、更广泛的 Multi-Chain 面以及一些链下基础设施,这留下了更多需要同时运行的独立组件。
Hyperliquid 与 Aster 监管情况
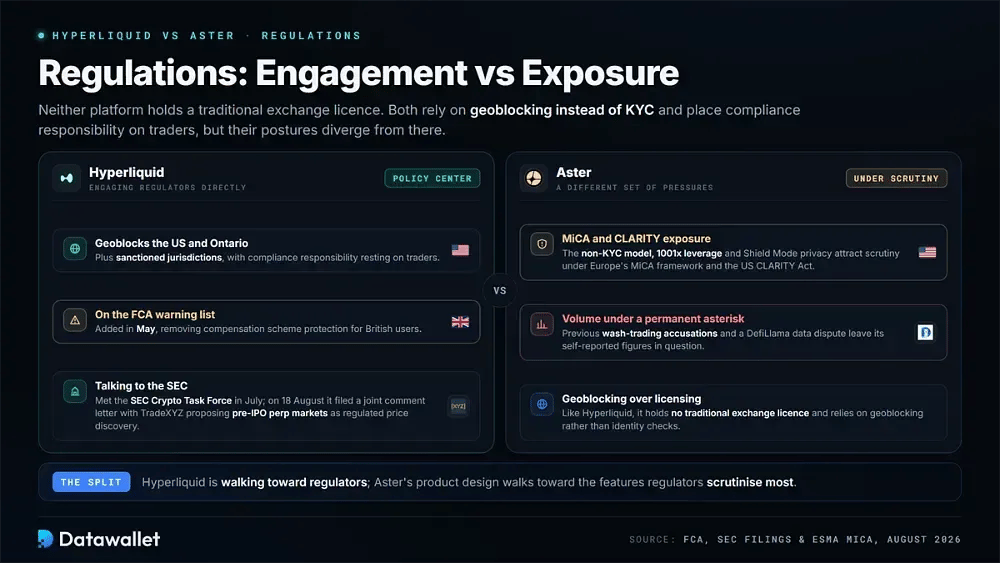
两个平台都没有持有传统的交易所牌照。它们不采用 KYC,而是依靠地理封锁并将合规责任推给交易者。Hyperliquid 封锁了美国、安大略省和受制裁的司法管辖区。英国 FCA 于 5 月将其列入警告名单,取消了对英国用户的补偿计划保护。
Hyperliquid 选择直接与监管机构进行沟通。其政策中心于 7 月会见了 SEC 加密货币工作组。8 月 18 日,该协议与 TradeXYZ 提交了一份联合 SEC 评论信,提议在公开上市前将 pre-IPO 永续合约市场作为一种受监管的价格发现机制。
Aster 面临着不同的一系列压力。其 Non-KYC 模型、1001x leverage 和 Shield Mode 隐私功能在欧洲的 MiCA 框架和美国 CLARITY Act 下引起了审查。先前的刷量指控和 DefiLlama 数据争议也使其自行报告的交易量数据始终带有星号。
Aster 比 Hyperliquid 更好吗?
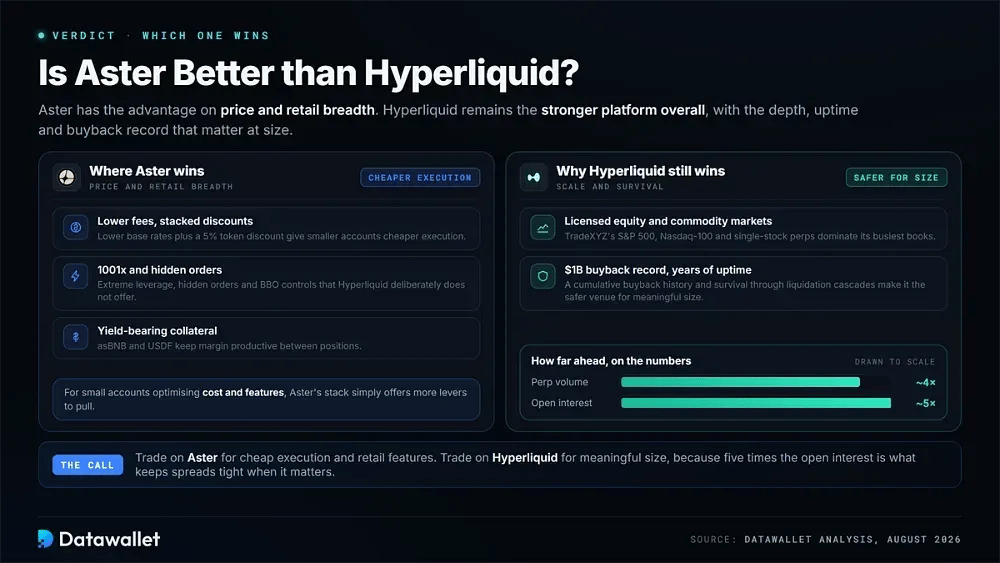
Aster 在价格和面向散户的产品广度上具有优势。其较低的基础手续费、5% 代币折扣和 1001x leverage 与隐蔽订单和收益抵押品并存,为小账户提供了更便宜的执行方式以及访问 Hyperliquid 刻意不提供的功能。
总体而言,Hyperliquid 仍然是更强大的平台。它的 open interest 约为五倍,交易量约为四倍,此外还有持牌股票和商品市场。10 亿美元的累计回购记录以及在 liquidation 瀑布中历经多年正常运行的时间,也使其成为任何进行有意义大额交易的用户的更安全场所。
最后总结
这两个交易所在 tokenomics 方面正在靠拢,同时采取了不同的战略路径。Hyperliquid 正在向构建者开放其引擎并接触监管机构。Aster 则在减少代币供应的同时,在其新链周围添加了散户功能、隐私工具和 yield 产品。
手续费对 Aster 有利,特别是对于使用 Pro Mode 更低 maker 费率的高频交易者。Hyperliquid 在深度、市场广度、liquidation 吸收和运营历史方面占据优势。这些因素解释了为什么尽管基础手续费较高,大多数专业资本仍然选择在其账面上进行结算。
同时使用两个平台是一个站得住脚的方法。Hyperliquid 更适合大额交易、代币化股票和 HIP-3 敞口。Aster 适合优先考虑低成本执行、高杠杆股票 perps 和私密订单的交易者。我们关于最佳去中心化永续合约交易所的指南涵盖了更广阔的市场。