

Comparez les meilleures plateformes de prêt crypto
Plateforme | Trust Score | Taux d'emprunt | LTV max | Actifs de collatéral | Principales caractéristiques | Visiter |
|---|---|---|---|---|---|---|
 NexoNotre premier choix | 4,8/5 | À partir de 1,9 % APR | 50 % de BTC et d'ETH, jusqu'à 90 % de stablecoins | 40+ | Ligne de crédit ouverte, versements en monnaie fiat, niveaux de fidélité, mode crédit de la carte | Visiter Nexo |
 Aave | 4,7/5 | ~4 % d'APR en stablecoin, variable | Jusqu'à 80 %+, selon l'actif | 100+ sur 15+ chaînes | Non-custodial, V4 Hub and Spoke, stablecoin GHO, prêts flash | Visiter Aave |
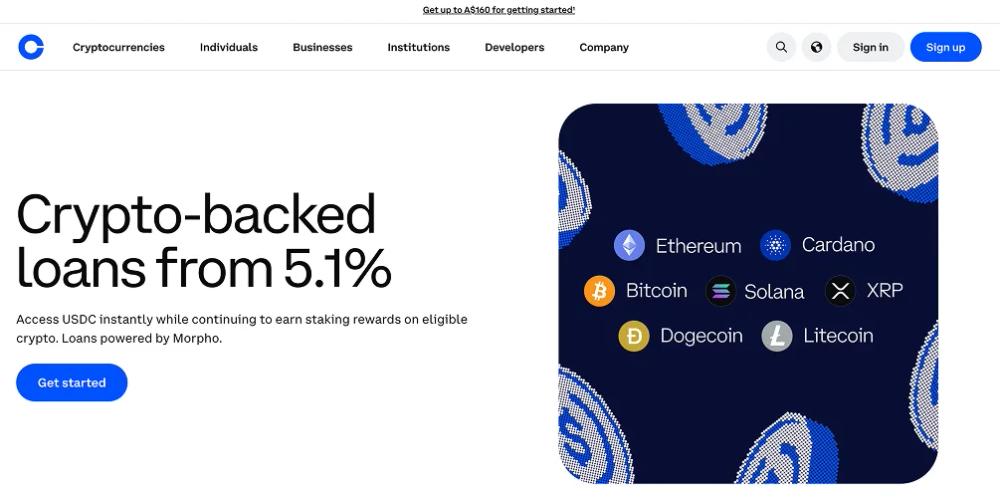
 Coinbase | 4,7/5 | À partir d'environ 5 % APR, variable | 75 % (ratio de collatéral de 133 %) | BTC, ETH, SOL, ADA, XRP, LTC et DOGE | Morpho sur Base, jusqu'à 5 M $ en USDC, sans échéance, emprunt fiscalement neutre | Visiter Coinbase |
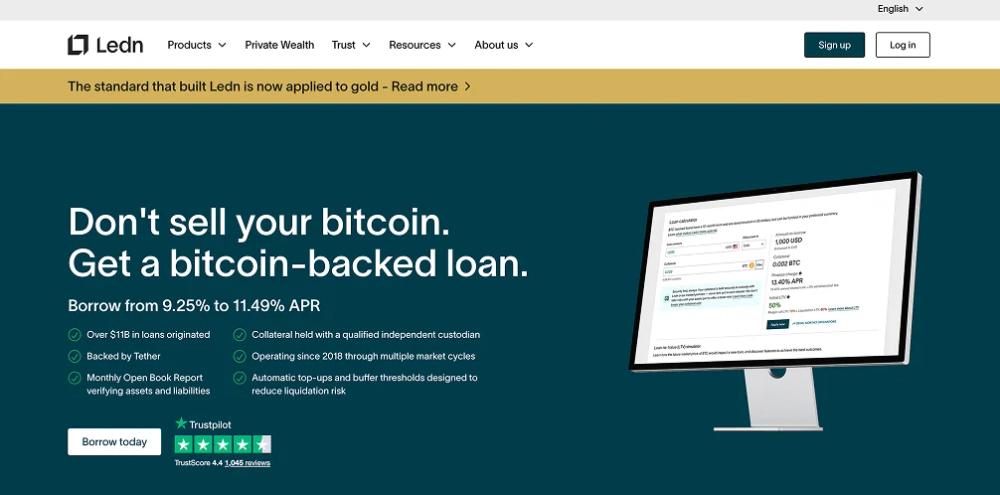
 Ledn | 4,6/5 | 9.25% to 11.49% APR | 50 % | BTC uniquement | Pas de rehypothèque, portefeuille de prêts noté par S&P, versements en USD et en monnaie fiduciaire locale | Visiter Ledn |
 Binance | 4,5/5 | Taux horaire variable | Jusqu'à 75 %, selon l'actif | 400+ institutionnels, des dizaines de particuliers | Prêts flexibles et à taux fixe, Lite Loan, collatéral qui continue de rapporter | Visiter Binance |
 YouHodler | 4,3/5 | À partir d'environ 3 % d'APR, plus les frais de prêt | Jusqu'à 90 % | 50+ | Durées de 30 à 180 jours, minimum de 100 $, enregistrements VASP dans l'UE | Visiter YouHodler |
1. Nexo
Nexo arrive en première position. C'est le seul prêteur listé ici à avoir versé des intérêts et traité des retraits sans interruption depuis 2018. Nexo a survécu à la contagion de 2022 et opère désormais via des structures réglementées aux États-Unis, dans l'EEE et au Royaume-Uni. La plateforme déclare environ 11 milliards de dollars d'actifs clients et plus de 371 milliards de dollars de transactions traitées.
Sa ligne de crédit était aussi le produit le plus flexible que nous ayons testé. Il n'y a ni durée fixe, ni échéancier de remboursement, ni vérification de solvabilité.
Les taux dépendent de la proportion de jetons NEXO dans votre portefeuille. L'emprunt démarre à 1,9 % par an pour les clients Platinum qui détiennent au moins 10 % de leur portefeuille en NEXO et maintiennent un LTV inférieur à 20 %. Les taux augmentent avec les paliers Gold et Silver, pour atteindre 18,9 % pour les comptes Base sans NEXO. BTC et ETH donnent droit à une ligne de crédit de 50 %, tandis que les stablecoins permettent jusqu'à 90 %. Le remboursement partiel automatique commence à un LTV d'environ 83,3 %.
Nous avons emprunté des USDC contre des ETH pendant une baisse nocturne de 9 %. L'application a émis deux alertes LTV avant de toucher au collatéral, et l'ajout de collatéral a pris moins d'une minute.
Nexo s'est retirée des États-Unis en 2022 avant de verser 45 millions de dollars de règlement à la SEC et aux régulateurs des États au sujet de son ancien produit Earn. Elle a été relancée pour les clients américains le 16 février, avec une infrastructure de trading fournie par Bakkt, cotée au NYSE, et des produits de rendement administrés par un conseiller en investissement enregistré auprès de la SEC.
Les clients de l'EEE sont servis par l'intermédiaire du dépositaire agréé MiCA Tangany et du courtier DLT Finance. La ligne de crédit reste soumise aux conditions propres de Nexo, car le prêt n'entre pas dans le champ actuel de MiCA. Une ordonnance de consentement rendue en janvier par le DFPI de Californie au sujet de licences de prêt antérieures à la sortie du marché ternit son bilan, mais aucun concurrent ne couvre autant de marchés par le biais d'entités agréées.
Avantages
- Ligne de crédit renouvelable sans durée fixe ni échéancier de remboursement, avec des taux à partir de 1,9 % par an pour les clients Platinum sous 20 % de LTV.
- Versements disponibles en USD, EUR, GBP ou en stablecoins vers un compte bancaire ou un solde Nexo. La Nexo Card peut utiliser la même ligne de crédit.
- Huit ans de fonctionnement continu sans gel des retraits, y compris pendant les faillites de prêteurs de 2022.
- De nouveau disponible aux États-Unis via Bakkt et desservant l'EEE par l'intermédiaire de partenaires titulaires d'une licence MiCA.
Inconvénients
- Pour accéder au taux affiché de 1,9 %, il faut détenir 10 % de votre portefeuille en jetons NEXO, ce qui ajoute une position en jetons au prêt.
- L'emprunt au palier de base coûte 18,9 %, soit plus que toute autre option centralisée de cette liste.
- Un remboursement au cours des 45 premiers jours entraîne le taux le plus élevé, quel que soit le niveau de fidélité, ce qui rend les prêts très courts coûteux.
- L'agrément MiCA propre à Nexo est toujours en cours de demande, tandis que la disponibilité aux États-Unis varie selon l'État et le produit.
2. Aave
Aave est la seule plateforme de ce classement où aucune entreprise ne prend jamais en conservation votre collatéral. Les utilisateurs effectuent un dépôt de WBTC, d'ETH ou d'un jeton de liquid staking, c'est-à-dire un reçu échangeable pour de l'ETH staked, dans un contrat intelligent. Ils peuvent ensuite emprunter des stablecoins et gérer la position depuis n'importe quel wallet sans contrôle d'identité.
Les dépôts totaux sur l'ensemble des versions et des chaînes prises en charge d'Aave ont atteint 14,49 milliards de dollars à la mi-mai, dont environ 11,1 milliards de dollars empruntés. Aucun protocole concurrent n'en détenait davantage.
Aave V4 a été lancé sur Ethereum fin mars avec un modèle hub-and-spoke. La liquidité se trouve dans un hub central, tandis que des marchés spécialisés appliquent leurs propres règles de collatéral. Avalanche a suivi fin juillet, puis Arbitrum le 17 août. V3 continue de fonctionner et les utilisateurs ne sont pas obligés de migrer.
Lors de notre vérification, le taux d'emprunt de stablecoins sur le protocole était en moyenne d'environ 3,9 % par an. Le taux change à chaque bloc et est passé à deux chiffres pendant la volatilité de l'automne dernier.
Aave utilise des bots pour liquider les positions dès que le facteur de santé, sa mesure du collatéral par rapport à la dette, passe sous un. Les pénalités varient selon l'actif et les emprunteurs ne bénéficient d'aucun délai de grâce.
Nous avons testé sur Base et Arbitrum, car le gas du mainnet Ethereum peut rendre les petits prêts non rentables. DefiLlama recense un incident de sécurité en mars portant sur 862 000 $ après une manipulation d'oracle. Cette perte était faible par rapport à la taille du protocole, mais Aave remplace l'exposition à une contrepartie par un risque lié au code. Notre guide des meilleurs projets DeFi examine l'écosystème au sens large.
Avantages
- La structure non custodial tient les garanties à l'écart des bilans d'entreprises susceptibles de geler les retraits ou de faire faillite.
- La liquidité la plus profonde du prêt DeFi, avec un emprunt en stablecoin autour de 4 % en période de marché calme.
- Les spokes V4 et le mode d'efficacité permettent des LTV plus élevés lorsque les emprunteurs utilisent des actifs corrélés.
- Sans KYC, avec un accès direct depuis n'importe quelle juridiction grâce à un wallet et à une connexion internet.
Inconvénients
- Les taux d'emprunt variables peuvent augmenter rapidement lorsque la demande progresse.
- La liquidation est immédiate et automatisée, sans délai d'appel de marge.
- Les frais de gas du mainnet Ethereum peuvent rendre inefficaces les prêts inférieurs à quelques milliers de dollars.
- Les régulateurs de Singapour, de l'UE et du Royaume-Uni font la distinction entre l'utilisation directe de la DeFi et l'accès via l'interface d'une entreprise ; les front ends agréés peuvent donc imposer des restrictions.
3. Coinbase
Coinbase offre l'expérience d'emprunt onchain la plus simple aux États-Unis en plaçant son interface familière au-dessus du protocole Morpho sur Base. Après qu'un utilisateur appuie sur Borrow et met en garantie des BTC, Coinbase convertit l'actif un pour un en cbBTC, sa représentation tokenisée de Bitcoin. Le cbBTC entre dans un contrat intelligent Morpho, et les USDC arrivent sur le solde de l'emprunteur en moins d'une minute.
Les limites actuelles sont de 5 millions de dollars contre Bitcoin, de 1 million de dollars contre Ethereum et de 100 000 $ contre SOL, ADA, XRP, LTC ou DOGE. Coinbase ne considère pas le tirage du prêt comme un événement imposable.
Le marché ouvert de Morpho détermine le taux, qui est descendu jusqu'à 5 %. Les prêts n'ont ni échéance ni mensualité minimale, et le collatéral éligible continue de générer des récompenses de staking. Une position doit maintenir un ratio de collatéralisation d'au moins 133 %, ce qui équivaut à un LTV initial de 75 %. La liquidation intervient avec une pénalité dès que le prêt atteint 86 % de la valeur du collatéral. Les émissions ont dépassé 1 milliard de dollars en neuf mois après le lancement et atteint 1,25 milliard de dollars en novembre.
Seuls les clients américains peuvent accéder au produit, à l'exclusion des résidents de New York. Coinbase s'est engagée à l'étendre à d'autres pays, mais n'a donné aucune date. Emprunter au maximum de 75 % laisse peu de marge, car une baisse de 25 % de la garantie peut déclencher une liquidation. Nous avons donc maintenu notre position de test sous 40 % de LTV.
Le remboursement reconvertit les cbBTC en BTC sans frais. Notre avis sur Coinbase couvre l'ensemble de la plateforme d'échange, tandis que les guides pour acheter des cryptos avec Chase et Bank of America expliquent comment alimenter un compte avant de mettre des garanties en gage.
Avantages
- Les prêts en USDC sont réglés en moins d'une minute, avec des plafonds adossés à des Bitcoin pouvant atteindre 5 millions de dollars.
- Taux de marché à partir d'environ 5 %, sans mensualités ni échéance de remboursement.
- Les garanties éligibles continuent de générer des récompenses de staking pendant qu'elles sont mises en gage.
- L'interface s'appuie sur le référencement de Coinbase dans le S&P 500 et sur ses licences d'État.
Inconvénients
- Réservé aux clients américains hors de New York.
- Un seuil de liquidation de 86 % offre peu de protection lorsque l'on emprunte près du maximum de 75 %.
- Les utilisateurs doivent créer un smart wallet onchain, ce qui peut dérouter les emprunteurs novices.
- Les prêts ne sont versés qu'en USDC, ce qui nécessite une conversion avant que les fonds puissent être dépensés en dollars.
4. Ledn
Ledn s'adresse aux emprunteurs dont la principale préoccupation est le traitement de leurs Bitcoin une fois mis en garantie. La société fondée à Toronto place la garantie de chaque prêt dans des adresses séparées. Ni Ledn ni ses partenaires de financement ne peuvent prêter ces actifs à d'autres, ce qui évite le modèle de réhypothécation qui a contribué à plusieurs faillites de prêteurs en 2022.
Ledn n'a jamais perdu de fonds de clients et publie une preuve de réserves. Cette année, la société a émis un titre adossé à des actifs de 188 millions de dollars noté BBB- par S&P, soit la première note de qualité investissement pour un portefeuille de prêts en cryptomonnaies.
Le Bitcoin est la seule garantie acceptée. Les prêts démarrent à 50 % de LTV, vont de 1 000 $ à 1 million de dollars et ont une durée de 12 mois. Les emprunteurs peuvent recevoir des USD, de l'USDC ou des devises locales telles que CAD et EUR. Les intérêts courent chaque jour mais ne sont dus qu'à la clôture, ce qui supprime les paiements mensuels.
Notre prêt en CAD a été financé en environ neuf heures. Lorsque BTC a baissé, la fonction de réapprovisionnement automatique a prélevé du collatéral supplémentaire sur le solde de notre compte.
Les taux vont de 11,49 % pour les petits prêts à 9,25 % pour les soldes plus importants. Les emprunteurs hors des États-Unis et du Canada paient aussi 2 % de frais de dossier à l'octroi. Les appels de marge interviennent à 70 % de LTV, suivis de la liquidation à 80 %.
Ledn est indisponible au Québec, au Nouveau-Brunswick, en Nouvelle-Écosse et en Saskatchewan, ce qui reflète l'approche province par province du Canada en matière de prêt de cryptomonnaies. Les Canadiens qui transfèrent des fonds depuis RBC ou TD peuvent consulter nos guides bancaires pour connaître les limites applicables.
Avantages
- Les garanties ne sont jamais reprêtées, et S&P a attribué au portefeuille de prêts une note de catégorie investissement.
- Structure simple sur 12 mois, avec intérêts calculés quotidiennement et sans remboursements mensuels.
- Versements sur compte bancaire en USD, CAD et autres devises locales, avec prise en charge également de l'USDC.
- Les alertes et les recharges automatiques aident à réduire le risque de liquidation inattendue.
Inconvénients
- Les taux d'emprunt, compris entre 9,25 % et 11,49 %, sont les plus élevés parmi les prêteurs centralisés répertoriés.
- Seul le Bitcoin est accepté comme garantie.
- Les clients situés en dehors du Canada et des États-Unis paient des frais d'origination de 2 %.
- Les résidents de quatre provinces canadiennes ne peuvent pas utiliser le service.
5. Binance
Binance propose le guichet de prêt le plus large en matière de choix de collatéral. Les utilisateurs existants peuvent emprunter contre des actifs déjà détenus sur la plateforme d'échange sans les déplacer ailleurs.
Les prêts flexibles ont une durée ouverte et des taux horaires variables. Avec les prêts à taux fixe, les emprunteurs proposent un taux que les prêteurs peuvent accepter. Le nouveau prêt Lite permet aux utilisateurs d'emprunter jusqu'à 1 000 USDT contre des BTC, sans liquidation liée au prix durant les 30 premiers jours. Les actifs mis en garantie via les prêts flexibles continuent de générer le rendement Simple Earn.
Binance émet un appel de marge à 85 % de LTV et liquide les positions à 91 %. La liquidation entraîne des frais égaux à 2 % du montant emprunté. Les Lite Loans impayés accumulent des intérêts de pénalité à un taux annuel simple de 36 %.
Les limites de LTV initiales dépendent de l'actif. Les principales cryptomonnaies autorisent généralement environ 70 à 75 %, tandis que les jetons plus petits reçoivent des limites bien inférieures. Chaque paire collatéral/prêt reste isolée.
Il s'agit d'un service crypto contre crypto. Les utilisateurs souhaitant de la monnaie fiat doivent d'abord acheter des cryptomonnaies sur la plateforme d'échange, puis vendre le produit du prêt. L'accès dépend aussi de la juridiction. Les Américains sont redirigés vers Binance.US, qui ne propose aucun produit de prêt, et les particuliers du Royaume-Uni sont confrontés aux restrictions de la FCA sur les promotions financières. Notre page sur les pays soumis à restrictions de Binance couvre les autres marchés concernés.
Le règlement de 2023 avec le département de la Justice des États-Unis reste une source de préoccupation dans l'historique de conformité de Binance. Notre avis sur Binance examine l'ensemble de la plateforme d'échange.
Avantages
- Le plus large choix de garanties de ce classement, avec plus de 400 actifs pris en charge au niveau institutionnel.
- Les produits flexibles, à taux fixe, Lite et VIP couvrent des prêts à partir de 200 $ jusqu'à des soldes de taille trésorerie d'entreprise.
- Les actifs mis en gage continuent de générer des gains via Simple Earn.
- Les positions isolées empêchent qu'une liquidation n'affecte des prêts distincts.
Inconvénients
- Les versements en monnaie fiat ne sont pas disponibles : pour obtenir des liquidités, il faut donc vendre les actifs empruntés sur la plateforme d'échange.
- Le seuil de liquidation de 91 % et les frais de 2 % sont sévères lorsque la garantie est volatile.
- Les particuliers aux États-Unis et au Royaume-Uni ne peuvent pas accéder au produit, et plusieurs autres marchés sont également exclus.
- Les interdictions régionales et le bilan de conformité de Binance créent une incertitude quant au maintien de l'accès.
6. YouHodler
YouHodler se classe sixième car il s'adresse aux emprunteurs qui cherchent l'avance la plus élevée possible contre un montant fixe de cryptomonnaies sur une courte période. Le LTV atteint 90 %, le plus élevé de ce comparatif, avec plus de 50 actifs de garantie et un prêt minimum de 100 $. Les durées sont de 30, 60 ou 180 jours et peuvent être prolongées.
Les emprunteurs peuvent recevoir des EUR, USD, CHF ou GBP sur un compte bancaire, avec également des versements sur carte. Cette option a offert le résultat le plus rapide en termes de liquidités disponibles lors de nos tests en Europe.
La société suisse détient des enregistrements de prestataire de services sur actifs virtuels en Italie, en Espagne et en Argentine. En Suisse, elle opère sous le régime des organismes d'autorégulation pour les intermédiaires financiers. YouHodler sert environ 100 pays mais exclut les États-Unis, et ne détient pas son propre agrément MiCA.
Les intérêts commencent à environ 3 % par an. Toutefois, chaque période comporte des frais de prêt d'environ 1,7 à 7,5 % du capital, selon sa durée et le LTV. Chaque prolongation ajoute encore des frais de 2 %.
Emprunter avec un LTV de 90 % n'offre presque aucune marge de sécurité, car une baisse de 10 % de la garantie peut entraîner la clôture de la position. La combinaison d'un LTV élevé et de frais par période rend aussi l'emprunt à court terme nettement plus coûteux que ne le laisse entendre son taux affiché. Ce coût place YouHodler en dernière position du classement.
Le produit peut servir de bridge de 30 jours face à des stablecoins ou à des actifs de premier plan. Il convient mal comme ligne de crédit à long terme.
Avantages
- LTV maximal de 90 %, offrant plus de liquidités par unité de collatéral que toute autre plateforme listée.
- Un minimum de 100 $, la prise en charge de plus de 50 actifs de garantie, et des versements vers des cartes ou des comptes bancaires.
- Enregistré en tant que VASP en Argentine, en Italie et en Espagne, avec une supervision via un OAR suisse.
- L'approbation du prêt et le versement ont pris quelques minutes lors de nos tests en Europe.
Inconvénients
- Les frais par échéance et les frais de prolongation de 2 % font grimper le coût réel de l'emprunt bien au-dessus du taux d'intérêt annoncé.
- Les positions à un LTV de 90 % peuvent être liquidées après une baisse de prix d'environ 10 %.
- Les résidents américains sont exclus, et YouHodler ne dispose pas d'un agrément MiCA à son propre nom.
- L'interface commune pour les prêts et le trading avec effet de levier rend la distinction entre les deux moins claire.
Comment choisir une plateforme de prêt de cryptomonnaies
Pour choisir une plateforme de prêt de cryptomonnaies, il faut vérifier qui contrôle votre collatéral et ce qui se passe en cas de liquidation. La devise de versement et le régulateur responsable du prêteur comptent aussi.
- Vérifiez d'abord la conservation et la réhypothécation : déterminez si le prêteur peut re-prêter votre collatéral, une pratique appelée réhypothécation. Ledn et les prêts Morpho de Coinbase l'interdisent, tandis qu'Aave conserve le collatéral dans un contrat intelligent sous votre contrôle. Nexo et Binance indiquent que les actifs peuvent être utilisés dans le cadre de leurs activités. Toutes les grandes faillites de prêteurs en 2022 impliquaient un collatéral qui avait été re-prêté.
- Repérez l'échelle de liquidation avant d'emprunter : Binance envoie un avertissement à 85 % de LTV avant de procéder à la liquidation à 91 %. Ledn utilise des seuils de 70 % et 80 %, tandis que Nexo commence un remboursement partiel automatique à environ 83 %. Emprunter à la moitié du LTV autorisé vous donne plus de chances de recevoir une alerte plutôt que de perdre vos cryptos lors d'une baisse de 30 %.
- Évaluez le prêt dans son ensemble, pas seulement le taux : le taux de 1,9 % de Nexo dépend de la détention de jetons NEXO. Ledn ajoute des frais de dossier de 2 % hors d'Amérique du Nord, YouHodler applique des frais selon la durée et les taux DeFi fluctuent. Utilisez le simulateur de chaque plateforme pour comparer le coût total pour le montant et la durée envisagés.
- Adaptez le versement à votre banque : Nexo et Ledn peuvent transférer de la monnaie fiat directement vers un compte bancaire. Coinbase fournit de l'USDC convertible un pour un en dollars, tandis qu'Aave et Binance versent des stablecoins. Un accès direct à la monnaie fiat est important lorsque les fonds sont destinés, par exemple, à un dépôt pour une maison.
- Vérifiez le régulateur de votre pays : une licence suisse n'autorise pas automatiquement un prêteur à servir des clients en Australie ou au Royaume-Uni. L'aperçu régional ci-dessous identifie les superviseurs concernés et les marchés où l'emprunt par les particuliers est interdit.
Réglementation du prêt de cryptomonnaies par région
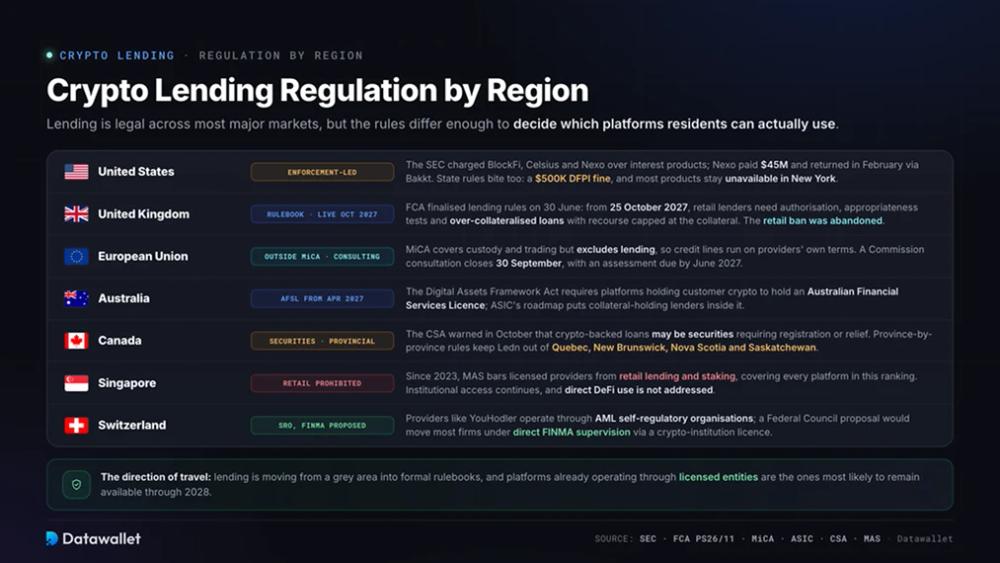
Le prêt de crypto-actifs est légal dans la plupart des grands marchés, mais les règles applicables diffèrent. Ces différences déterminent les plateformes auxquelles les résidents peuvent accéder.
- États-Unis : L'application du droit des valeurs mobilières a façonné le prêt de cryptos en 2022 et 2023, lorsque la SEC a poursuivi BlockFi, Celsius et Nexo au sujet de leurs produits de rendement. Après avoir payé un règlement amiable de 45 millions de dollars, Nexo est revenue en février via Bakkt et un conseiller enregistré auprès de la SEC. Coinbase, de son côté, oriente ses prêts vers le marché onchain de Morpho. Les règles des États continuent de s'appliquer. Le DFPI de Californie a infligé à Nexo une amende de 500 000 $ en janvier pour avoir proposé des prêts sans les licences requises avant son départ, et les prêts en Californie sont désormais émis par une filiale agréée. La plupart des produits restent indisponibles à New York. Notre guide des meilleures plateformes d'échange crypto aux États-Unis explique le cadre de licences plus large.
- Royaume-Uni : le Parlement a approuvé les Cryptoassets Regulations le 4 février, suivies des règles définitives de la FCA sur le prêt et l'emprunt dans le PS26/11 le 30 juin. À partir du 25 octobre 2027, les sociétés proposant des prêts à des clients particuliers au Royaume-Uni devront obtenir un agrément de la FCA et réaliser un test d'adéquation. Les prêts doivent être surcollatéralisés, avec un recours limité au collatéral apporté, de sorte que les emprunteurs ne puissent pas devoir plus que ce qu'ils ont déposé. La FCA a abandonné une proposition antérieure d'interdire le prêt aux particuliers. Les règles sur les promotions financières restent applicables jusqu'à l'entrée en vigueur du nouveau régime. Notre guide des meilleures plateformes d'échange de cryptos au Royaume-Uni répertorie les prestataires enregistrés.
- Union européenne : MiCA s'applique depuis décembre 2024, et sa période de transition prend fin le 1er juillet. Il réglemente la conservation, le courtage et la négociation, mais exclut l'emprunt et le prêt de son champ d'application. Nexo peut donc servir les clients de l'EEE par l'intermédiaire de partenaires agréés tout en maintenant sa ligne de crédit sous des conditions distinctes. Une consultation de la Commission a été ouverte le 20 mai pour envisager l'ajout du prêt, avec des contributions à remettre avant le 30 septembre et une évaluation attendue d'ici juin 2027. Notre guide des meilleures plateformes d'échange de cryptomonnaies agréées MiCA détaille la portée de l'agrément CASP.
- Australie : adopté le 1er avril, le Digital Assets Framework Act oblige les plateformes détenant des cryptomonnaies de clients à obtenir une Australian Financial Services Licence à partir d'avril 2027. La feuille de route de mise en œuvre de l'ASIC place les prêteurs détenant des garanties dans ce cadre. Les Australiens peuvent actuellement utiliser Nexo, Ledn et Aave. Notre guide des meilleures plateformes d'échange de cryptomonnaies en Australie présente les modes de dépôt locaux.
- Canada : Le 22 octobre, les Autorités canadiennes en valeurs mobilières (CSA) ont rappelé aux prêteurs adossés à des cryptos que leurs produits peuvent constituer des valeurs mobilières et nécessiter une inscription ou une dispense. La CSA publie aussi une liste des prêteurs bénéficiant d'une dispense. La réglementation relève des provinces, ce qui explique pourquoi Ledn est disponible dans la plupart du Canada, mais pas en Saskatchewan, au Québec, au Nouveau-Brunswick ni en Nouvelle-Écosse. Notre guide des meilleures plateformes d'échange crypto au Canada identifie les plateformes enregistrées.
- Singapour : depuis 2023, la Monetary Authority of Singapore interdit aux prestataires agréés de proposer du prêt ou du staking aux clients particuliers. La règle couvre les six plateformes de ce classement. Les investisseurs institutionnels et accrédités peuvent toujours y participer, tandis que l'activité DeFi directe n'est pas visée par l'interdiction.
- Suisse : Des prestataires tels que YouHodler opèrent via des organismes d'autorégulation en matière de lutte contre le blanchiment d'argent, plutôt que de détenir une licence FINMA. Une consultation du Conseil fédéral lancée en octobre dernier propose d'introduire une licence d'établissement crypto dans le cadre de la loi sur les établissements financiers. La plupart des entreprises passeraient sous la supervision directe de la FINMA si la proposition entrait en vigueur.
Le prêt en cryptomonnaies sort progressivement d'une zone grise réglementaire pour entrer dans des cadres formels. Les plateformes qui s'appuient déjà sur des entités agréées ont plus de chances de rester opérationnelles jusqu'en 2028.
Comment les prêts en crypto sont-ils imposés ?
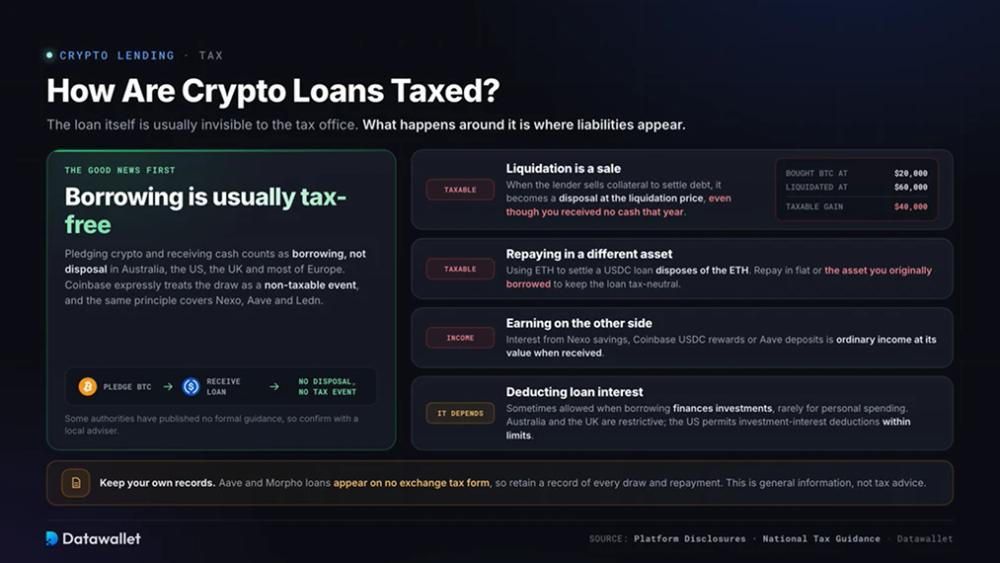
Recevoir un prêt garanti par des cryptos n'est généralement pas imposable. Une dette fiscale peut néanmoins naître d'une liquidation, d'un remboursement avec un actif différent ou des intérêts perçus via le prêt.
- Le prêt lui-même est généralement non imposable : mettre des crypto en garantie et recevoir des liquidités est généralement considéré comme un emprunt plutôt qu'une cession en Australie, aux États-Unis, au Royaume-Uni et dans la plupart des pays européens. Coinbase indique expressément qu'elle ne traite pas l'emprunt comme un fait générateur d'impôt. Le même principe s'applique aux prêts de Nexo, Aave et Ledn. Certaines autorités n'ont pas publié de directives formelles ; confirmez donc la situation auprès d'un conseiller local.
- La liquidation est une vente : lorsqu'un prêteur vend une garantie pour régler une dette, l'opération devient une cession au prix de liquidation. Une personne qui a acheté des BTC à 20 000 $ et les voit liquidés à 60 000 $ réalise une plus-value de 40 000 $, même si elle ne reçoit aucun argent cette année-là.
- Rembourser avec un autre actif constitue aussi une vente : utiliser des ETH pour régler un prêt en USDC revient à céder ces ETH. Un remboursement en monnaie fiat ou dans l'actif initialement emprunté permet de conserver au prêt sa neutralité fiscale.
- La déductibilité des intérêts varie : certains pays autorisent des déductions lorsque les fonds empruntés financent des investissements, mais rarement lorsqu'ils paient des dépenses personnelles. L'Australie et le Royaume-Uni appliquent des règles restrictives, tandis que les États-Unis autorisent la déduction des intérêts d'investissement dans des limites précises.
- Gagner de l'autre côté constitue un revenu : les intérêts de l'épargne Nexo, les récompenses USDC de Coinbase ou les dépôts Aave sont des revenus ordinaires, calculés sur leur valeur au moment de la réception. Notre guide des meilleurs taux d'intérêt sur les stablecoins compare les rendements du prêt. Le guide des meilleurs pays à faible fiscalité crypto présente les juridictions au traitement plus léger.
Ces informations ne constituent pas un conseil fiscal. Les prêts Aave et Morpho n'apparaissent pas sur les formulaires fiscaux des plateformes d'échange, il est donc important de conserver vos propres relevés de chaque remboursement et de chaque retrait de fonds.
Dépôt de la garantie et réception du produit du prêt
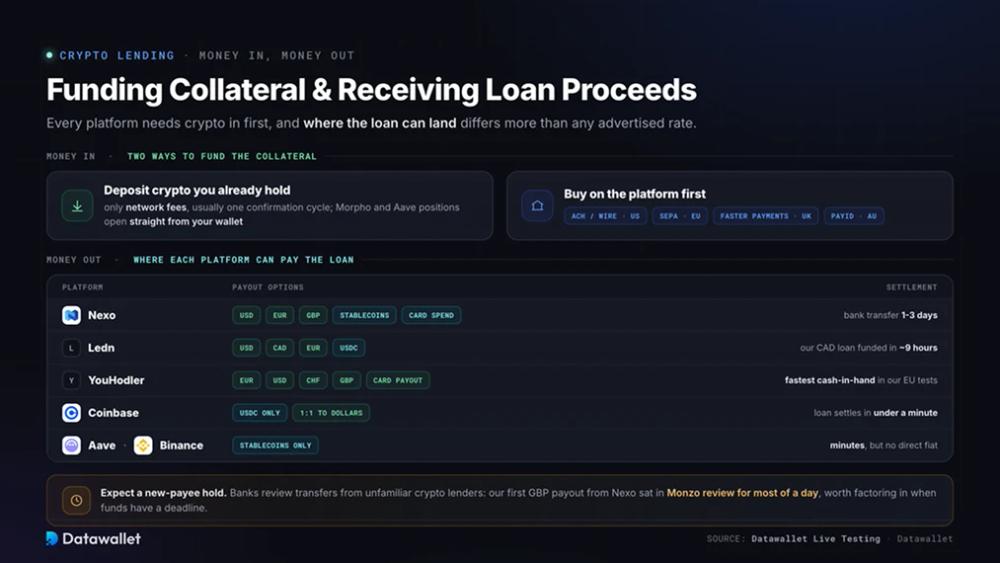
Les six plateformes exigent une garantie en crypto. Les emprunteurs doivent d'abord déplacer leurs cryptos vers la position concernée, puis organiser le transfert du produit du prêt vers leur compte bancaire si de la monnaie fiat est nécessaire.
- Déposez les cryptomonnaies que vous détenez déjà : le transfert d'actifs depuis une plateforme d'échange ou un wallet vers Nexo, Ledn ou YouHodler n'entraîne que des frais de réseau et demande généralement un cycle de confirmation. Les positions Morpho et Aave s'ouvrent directement depuis votre wallet.
- Achetez d'abord sur la plateforme : les achats de cryptomonnaies par virement bancaire sont disponibles via Binance, Coinbase, Nexo et YouHodler. Les clients américains peuvent alimenter Coinbase et Nexo par ACH ou par virement filaire. Les clients européens peuvent utiliser SEPA, tandis que Faster Payments dessert les utilisateurs britanniques et que PayID est disponible en Australie. Nos guides Revolut et Monzo présentent les banques du Royaume-Uni les plus susceptibles de remettre en question un virement. Le guide CommBank explique les blocages de paiement en Australie.
- Choisissez la devise de versement avec soin : Nexo prend en charge les virements bancaires en USD, EUR et GBP. Ledn propose USD, CAD et EUR, tandis que YouHodler ajoute le CHF et les versements sur carte. Coinbase propose de l'USDC convertible un pour un en dollars. Aave et Binance ne paient qu'en stablecoins. Les virements bancaires prennent généralement un à trois jours ouvrés, contre quelques minutes pour les stablecoins.
- Attendez-vous à un blocage pour nouveau bénéficiaire : les banques peuvent examiner les virements impliquant un prêteur crypto inconnu. Notre premier versement en GBP depuis Nexo est resté en cours de vérification chez Monzo pendant presque une journée avant d'être crédité, ce dont il faut tenir compte si les fonds sont nécessaires avant une échéance.
Comment emprunter avec des cryptomonnaies en garantie
L'ouverture d'un prêt garanti par des cryptos prend généralement environ quinze minutes auprès d'un prestataire centralisé, ou cinq minutes via un protocole DeFi. Rester bien en dessous de la limite disponible réduit le risque de liquidation.
- Choisissez la plateforme selon votre pays et votre collatéral : Choisissez Nexo pour une ligne de crédit en monnaie fiat à durée indéterminée dans la plupart des marchés pris en charge. Coinbase convient aux emprunteurs américains recherchant des taux onchain, tandis que Ledn propose une conservation séparée pour les prêts en Bitcoin. Aave offre des emprunts non custodial, Binance accepte des collatéraux moins courants, et YouHodler cible les prêts européens à court terme avec un LTV élevé.
- Vérifiez votre identité et effectuez le dépôt du collatéral : les plateformes centralisées exigent une pièce d'identité et un selfie, parfois accompagnés d'un justificatif de domicile. Envoyez un petit montant test avant de transférer la totalité du solde. Vérifiez que les actifs apparaissent dans le wallet de collatéral ou de crédit plutôt que dans le compte de trading.
- Fixez le montant du prêt sous le maximum : lorsque le LTV maximal est de 50 %, limitez le prêt à environ 25 à 30 %. Sélectionnez l'actif de versement, saisissez le montant et vérifiez le niveau de liquidation affiché sur l'écran de confirmation.
- Configurez des alertes et prévoyez votre solution de réapprovisionnement : activez les notifications LTV et gardez du collatéral supplémentaire disponible sur le compte ou dans un wallet connecté. Les utilisateurs de Ledn peuvent activer les réapprovisionnements automatiques. Répondre à un appel de marge à 3 h du matin n'est réaliste que si ajouter du collatéral se fait en un seul geste.
- Remboursez dans l'actif emprunté et retirez : utiliser le même stablecoin ou la même devise peut éviter une cession imposable. Une fois la dette soldée, vérifiez que la garantie a été libérée et replacez vos avoirs de long terme en auto-conservation. Notre guide des meilleurs portefeuilles crypto compare les options disponibles.
Les utilisateurs qui souhaitent financer des prêts plutôt qu'en contracter peuvent consulter notre guide des meilleures opportunités de yield en USDT.
Conclusion
Nexo se classe en première position pour avoir associé une ligne de crédit flexible à la présence réglementée la plus étendue. Elle opère de nouveau aux États-Unis via Bakkt, sert l'Europe par l'intermédiaire de partenaires titulaires d'une licence MiCA, et a continué à rémunérer ses clients pendant la pire crise du prêt de l'histoire du secteur.
Aave est le choix le plus solide pour les utilisateurs qui refusent de confier leur collatéral à une entreprise. Coinbase propose l'emprunt DeFi aux particuliers américains, tandis que Ledn offre un produit prudent exclusivement Bitcoin, adossé à un portefeuille de prêts de qualité investissement. Binance est en tête pour l'étendue des collatéraux acceptés auprès des utilisateurs de plateforme d'échange existants. YouHodler convient aux emprunteurs à court terme qui recherchent l'avance la plus élevée par cryptomonnaie.
Les régulateurs ont ciblé le prêt de manière intensive après 2022 et mettent désormais en place des cadres dédiés. La FCA a confirmé une date de mise en œuvre, la Commission européenne mène une consultation, et des mesures d'application sont déjà en cours par l'intermédiaire de la CSA et du DFPI. Les plateformes auront besoin d'entités agréées ou d'un plan clair pour rester disponibles pendant cette transition.
Testez tout prêteur avec un petit montant avant de mettre en garantie un collatéral important. Empruntez un dixième de la limite disponible, surveillez le LTV pendant une séance volatile, puis remboursez et retirez. Le délai des alertes, la rapidité des compléments de garantie et les délais réels de versement en disent plus sur le service que son taux affiché.
Notre méthodologie
Nous nous sommes inscrits sur chaque plateforme et avons effectué les vérifications d'identité à l'aide de documents acceptés d'Australie, de l'EEE, du Royaume-Uni et des États-Unis. Les tests ont consisté à déposer des BTC, des ETH et des stablecoins en garantie, avant de contracter des prêts en monnaie fiat et en stablecoins. Nous avons maintenu chaque position ouverte pendant au moins une baisse de la garantie de 8 % ou plus, puis remboursé le solde et retiré tous les fonds. Les notes couvrent six critères.
- Trust Score : notre note propriétaire sur 5 prend en compte le statut réglementaire dans les principales juridictions et l'historique d'exploitation durant les faillites du prêt en 2022. Elle évalue aussi la transparence, les antécédents de sanctions, les dispositifs de conservation et les politiques de réhypothécation.
- Coût d'emprunt : nous avons examiné les taux d'intérêt affichés, les conditions de détention des jetons, les frais de montage, les frais de prolongation et les durées minimales d'intérêts. La comparaison portait sur le coût total d'un emprunt de 10 000 $ pendant 90 jours.
- Traitement des garanties : notre analyse a déterminé si les actifs mis en gage sont ségrégués, cantonnés ou reprêtés. Nous avons également vérifié si la garantie continue de générer des revenus pendant le prêt et la rapidité avec laquelle elle est disponible après le remboursement.
- Mécanismes de liquidation : nous avons documenté les seuils de liquidation et d'appel de marge, les pénalités, le délai des alertes et la procédure d'ajout de garanties pendant les périodes de forte volatilité du marché.
- Financement et versement : les tests ont couvert les dépôts en cryptomonnaies, les options d'achat en monnaie fiat et les versements de prêts en USD, EUR, GBP, CAD et stablecoins. Nous avons mesuré les délais de règlement et relevé les blocages bancaires.
- Couverture réglementaire : les licences, accords de partenariat, enregistrements et dérogations ont été vérifiés en Australie, au Canada, dans l'EEE, à Singapour, en Suisse, au Royaume-Uni et aux États-Unis.
Nous avons exclu les plateformes insolvables, les prêteurs sans produit actif dans au moins deux grands marchés et les services incapables de démontrer où sont conservées les garanties des clients. Les tests ont eu lieu entre avril et août. Les détails réglementaires ont été revérifiés après la publication par la FCA de ses policy statements le 30 juin.