比较最佳加密货币借贷平台
1. Nexo
Nexo 排名第一。它是此处列出的唯一一家自2018年以来一直未中断支付利息和处理提现的借贷平台。Nexo 挺过了2022年的连锁危机,目前通过受监管的架构在美国、欧洲经济区和英国运营。该平台称客户资产约 110亿美元,累计处理交易额超过 3710亿美元。
其信用额度也是我们测试过的产品中最灵活的。没有固定期限、还款计划或信用审查。
利率取决于您投资组合中 NEXO 代币的占比。对于投资组合中至少持有 10% NEXO 且 LTV 保持在 20% 以下的 Platinum 客户,借款年利率从 1.9% 起。利率随 Gold 和 Silver 等级上升,对于未持有 NEXO 的 Base 账户,最高达 18.9%。BTC 和 ETH 可获得 50% 的信用额度,稳定币最高可达 90%。当 LTV 约为 83.3% 时,将开始自动部分还款。
我们在 ETH 隔夜下跌9%期间以其为抵押借入 USDC。应用在动用抵押品之前发出了两次 LTV 警报,追加抵押品用时不到一分钟。
Nexo 于 2022 年退出美国市场,随后就其原有的 Earn 产品向 SEC 及各州监管机构支付了4500万美元和解金。该公司于 2 月 16 日重新面向美国客户开放,使用由纽约证券交易所上市公司 Bakkt 提供的交易基础设施,收益产品则由一家在 SEC 注册的投资顾问管理。
欧洲经济区客户通过获得 MiCA 牌照的托管机构 Tangany 和经纪商 DLT Finance 获得服务。由于借贷不在 MiCA 当前范围之内,授信额度仍受 Nexo 自身条款约束。加利福尼亚州 DFPI 在 1 月就退出前的借贷牌照问题发出的同意令,给其记录留下了污点,但没有哪家竞争对手通过持牌实体覆盖如此多的市场。
优点
- 无固定期限或还款计划的循环信贷额度,对 LTV 低于20%的 Platinum 客户,年利率起步为1.9%。
- 可以以 USD、EUR、GBP 或稳定币形式将款项支付至银行账户或 Nexo 余额。Nexo Card 可以使用同一信用额度消费。
- 连续运营八年,从未冻结提现,包括 2022 年借贷机构接连倒闭期间。
- 现已通过 Bakkt 重新在美国上线,并通过持有 MiCA 牌照的合作伙伴服务欧洲经济区。
缺点
- 要获得 1.9% 的标称利率,需要将投资组合的 10% 以 NEXO 代币形式持有,即在贷款中加入一笔代币头寸。
- 基础档借款成本为 18.9%,高于此列表中任何其他中心化选项。
- 无论忠诚度等级如何,前 45 天内还款适用最高利率,因此极短期贷款成本较高。
- Nexo 自身的 MiCA 授权仍在申请中,而其在美国的可用性因州和产品而异。
2. Aave
Aave 是本排名中唯一一个公司从不托管您抵押品的平台。用户将 WBTC、ETH 或流动性质押代币(即质押 ETH 的可交易凭证)充值到智能合约中,然后即可借入稳定币,并通过任何钱包管理仓位,无需身份验证。
Aave 各版本及所支持链上的总充值额在5月中旬达到144.9亿美元,其中约有111亿美元已被借出。没有其他竞争协议的规模超过它。
Aave V4 于3月下旬在以太坊上线,采用中心辐射模式。流动性集中在中央枢纽,而专门的市场则适用各自的抵押规则。Avalanche 在7月下旬跟进,随后是8月17日的 Arbitrum。V3 继续运行,用户无需被迫迁移。
我们查看时,整个协议的稳定币借款年利率平均为约3.9%。该利率随每个区块变化,并在去年秋季的波动期间升至两位数。
一旦健康因子(衡量抵押品相对债务的指标)跌破1,Aave 就会使用机器人对仓位进行强制平仓。罚金因资产而异,借款人没有宽限期。
我们在 Base 和 Arbitrum 上进行了测试,因为以太坊主网的 gas 费用可能使小额贷款不划算。DefiLlama 记录显示,3月发生过一起安全事件,涉及 86.2万美元,起因是预言机操纵。相对于该协议的规模,这笔损失不大,但 Aave 以代码风险取代了交易对手风险。我们的最佳 DeFi 项目指南对更广泛的生态系统进行了分析。
优点
- 非托管型结构使抵押品远离可能冻结提现或倒闭的公司资产负债表。
- DeFi 借贷中流动性最深的市场,在市场平静时稳定币借款利率接近4%。
- V4 的 spokes 和效率模式在借款人使用相关资产时支持更高的 LTV。
- 无需 KYC,可通过钱包和互联网连接从任何司法管辖区直接访问。
缺点
- 当需求增加时,浮动借贷利率可能会迅速上升。
- 强制平仓即时自动执行,没有追加保证金通知的缓冲期。
- 以太坊主网的 gas 费用可能使几千美元以下的借贷变得不划算。
- 新加坡、欧盟和英国的监管机构区分直接使用 DeFi 与通过公司界面访问,因此持牌前端可能会施加限制。
3. Coinbase
Coinbase 将其熟悉的界面置于 Base 上的 Morpho 协议之上,在美国提供最简单的链上借贷体验。用户点击借款并抵押 BTC 后,Coinbase 会将该资产按一比一兑换为 cbBTC,即其发行的比特币代币化形式。cbBTC 进入 Morpho 智能合约,USDC 不到一分钟即可到达借款人的余额。
当前额度为:以比特币抵押最高500万美元,以以太坊抵押100万美元,以 SOL、ADA、XRP、LTC 或 DOGE 抵押10万美元。Coinbase 不将提取贷款视为应税事件。
利率由 Morpho 的开放市场决定,已降至低至5%。贷款没有期限,也没有最低月还款额,同时符合条件的抵押品可继续获得质押奖励。仓位必须保持至少133%的抵押率,相当于75%的初始 LTV。当贷款达到抵押品价值的86%时,将被清算并收取罚金。发放额在上线后九个月内超过10亿美元,到11月达到12.5亿美元。
只有美国客户可以使用该产品,纽约居民除外。Coinbase 已承诺扩展到其他国家,但尚未给出时间表。按 75% 的最高比例借款几乎没有缓冲空间,因为抵押品下跌 25% 就可能触发强制平仓。因此,我们将测试仓位的 LTV 保持在 40% 以下。
还款时可将 cbBTC 兑换回 BTC,且无需手续费。我们的Coinbase 评测涵盖这家交易所的更多方面,而使用 Chase 和 Bank of America 购买加密货币的指南则说明了在质押抵押品之前如何为账户充值。
优点
- USDC 贷款可在一分钟内完成结算,以比特币为抵押的额度最高可达500万美元。
- 基于市场的利率,起始约为5%,无需按月还款,也没有还款期限。
- 符合条件的抵押品在质押期间仍可继续获得质押奖励。
- 该界面得到了 Coinbase 的标普500上架以及各州牌照的支持。
缺点
- 仅限纽约州以外的美国客户。
- 当借款接近75%的最高比例时,86%的强制平仓阈值几乎起不到保护作用。
- 用户必须创建链上智能钱包,这可能会让首次借款人感到困惑。
- 贷款仅以 USDC 发放,需先兑换后才能作为美元使用。
4. Ledn
Ledn 面向最关心比特币在质押后如何处理的借款人。这家在多伦多创立的公司将每笔贷款的抵押品存放在独立地址中。Ledn 及其资金合作方均不得将这些资产再行借出,从而避免了导致 2022 年多家贷款机构倒闭的再抵押模式。
Ledn 从未损失客户资金,并发布储备金证明。今年,它发行了 1.88亿美元 的资产支持证券,获标普 BBB- 评级,这是加密货币贷款组合首次获得投资级评分。
比特币是唯一接受的抵押品。贷款起始 LTV 为 50%,金额从 1,000美元 到 100万美元,期限为 12 个月。借款人可以收到 USD、USDC,或 CAD 和 EUR 等本地货币。利息每天累计,但直到结清时才需支付,因此无需按月还款。
我们的 CAD 贷款大约在九小时内放款。当 BTC 下跌时,自动补充功能从我们的账户余额中划拨了额外抵押品。
利率范围从较小额贷款的11.49%到较大额度的9.25%。美国和加拿大以外的借款人还需在放款时支付2%的管理费。当 LTV 达到70%时会触发追加保证金通知,随后在80%时进行强制平仓。
Ledn 在魁北克、新不伦瑞克、新斯科舍和萨斯喀彻温不可用,这反映了加拿大各省分别监管加密货币借贷的做法。从 RBC 或 TD 转出资金的加拿大用户可以查看我们的银行指南,了解相关限额。
优点
- 抵押品绝不会被再次出借,标普已给予该贷款组合投资级评分。
- 简单明了的 12 个月期限结构,按日计息,无需按月还款。
- 支持以 USD、CAD 及其他本地货币提款至银行账户,同时也支持 USDC。
- 提醒和自动补充保证金有助于降低意外强制平仓的风险。
缺点
- 9.25%至11.49%的借贷利率是所列中心化借贷机构中最高的。
- 只有比特币可作为抵押品。
- 加拿大和美国以外的客户需支付2%的发放费。
- 加拿大四个省份的居民无法使用该服务。
5. Binance
Binance 按抵押品选择范围计算,提供最广泛的借贷服务。现有用户可以用已存放在交易所的资产进行借款,无需转移到其他地方。
灵活贷款期限不固定,利率按小时浮动。对于固定利率贷款,借款人提出利率,由出借人决定是否接受。全新的 Lite Loan 允许用户以 BTC 为抵押借入最多 1,000 USDT,并且在最初 30 天内不会因价格触发强制平仓。通过灵活贷款质押的资产仍可继续获得 Simple Earn 收益。
Binance 在 LTV 达到85%时发出保证金追缴通知,并在达到91%时平仓。清算会收取相当于借款金额2%的费用。未偿还的 Lite Loans 将按36%的单利年利率计收罚息。
初始 LTV 限额取决于资产。主流币种通常允许约 70至75%,而较小的代币限额要低得多。每个抵押品与贷款组合保持相互隔离。
这是一项加密资产进、加密资产出的服务。需要法币的用户必须先在交易所购买加密资产,再出售贷款所得。能否使用还取决于司法管辖区。美国用户会被引导至没有借贷产品的 Binance.US,而英国散户用户则面临 FCA 对金融推广的限制。我们的Binance 受限国家页面涵盖了其他受影响的市场。
2023 年与美国司法部达成的和解仍是 Binance 合规历史中的一个隐忧。我们的Binance 评测全面考察了这家交易所。
优点
- 本排名中抵押品选择最多的平台,在机构层面支持超过 400 种资产。
- 灵活、固定利率、Lite 和 VIP 产品涵盖从 200美元 到资金库规模余额的贷款。
- 质押的资产仍可通过 Simple Earn 持续赚取收益。
- 逐仓仓位可防止一次强制平仓影响其他独立的借款。
缺点
- 不支持法币提取,因此要获得现金,需要在交易所出售借入的资产。
- 当抵押品波动较大时,91%的强制平仓阈值和2%的费用相当苛刻。
- 美国和英国的散户用户无法使用该产品,其他几个市场也受到限制。
- 地区性禁令以及 Binance 的合规记录,使持续使用的前景存在不确定性。
6. YouHodler
YouHodler 排名第六,因为它面向希望在短期内以固定数量加密资产获得尽可能高额借款的借款人。其 LTV 最高可达 90%,为本次对比中最高,支持超过 50 种抵押资产,最低借款额为 100美元。期限为 30、60 或 180 天,并可延期。
借款人可通过银行账户收到 EUR、USD、CHF 或 GBP,也可选择银行卡付款。在我们的欧洲测试中,这种方式最快拿到现金。
这家瑞士公司在意大利、西班牙和阿根廷持有虚拟资产服务提供商注册。在瑞士,它依据金融中介机构的自律组织框架运营。YouHodler 服务约 100 个国家,但不包括美国,并且未持有自己的 MiCA 授权。
年利率约从 3% 起。不过,每个借款期限还会收取约为本金 1.7至7.5% 的贷款费用,具体取决于期限长度和 LTV。每次展期还会额外收取 2% 的费用。
以 90% 的 LTV 借款几乎没有缓冲空间,因为抵押品下跌 10% 就可能导致仓位被平掉。高 LTV 加上按期收取的费用,也使短期借款的成本远高于其标称利率所显示的水平。这一成本使 YouHodler 在排名中垫底。
该产品可用作期限为30天的稳定币或蓝筹资产跨链桥式过渡工具,但不太适合作为长期信贷额度使用。
优点
- 最高 LTV 为90%,每单位抵押品提供的现金多于任何其他列出的平台。
- 最低 100美元,支持超过 50 种抵押资产,并可将收益提至银行卡或银行账户。
- 已在阿根廷、意大利和西班牙注册为 VASP,并通过一家瑞士自律组织(SRO)接受监督。
- 在我们的欧洲测试中,贷款审批和放款只用了几分钟。
缺点
- 按期收费和 2% 的展期费用会使实际借款成本远高于宣传的利率。
- LTV 为 90% 的仓位,在价格下跌约 10% 后可能被清算。
- 美国居民被排除在外,且 YouHodler 没有以自身名义获得的 MiCA 授权。
- 贷款与杠杆交易共用同一界面,使两者之间的区别变得不那么清晰。
如何选择加密货币借贷平台
选择加密货币借贷平台时,需要查看谁控制您的抵押品,以及发生强制平仓时会怎样。赔付币种和负责监管该借贷机构的监管机构同样重要。
- 首先确认托管和再抵押情况:确认贷款方是否可以将您的抵押品再次出借,这种做法称为再抵押。Ledn 和 Coinbase 的 Morpho 贷款禁止这种做法,而 Aave 将抵押品保存在由您控制的智能合约中。Nexo 和 Binance 披露资产可能用于其业务运营。2022 年所有主要贷款方的倒闭都涉及被再次出借的抵押品。
- 借款前先了解强制平仓阶梯:Binance 会在 LTV 达到 85% 时发出警告,并在达到 91% 时执行强制平仓。Ledn 使用 70% 和 80% 的阈值,而 Nexo 则在约 83% 时开始自动部分还款。按允许 LTV 的一半借款,您在出现 30% 回撤时更有机会收到提醒,而不是损失您的币。
- 要计算整笔贷款的成本,而不只是利率:Nexo 的 1.9% 利率取决于持有 NEXO 代币。Ledn 在北美以外收取 2% 的发放费,YouHodler 按期限收费,DeFi 利率则会波动。请使用各平台的计算器,比较您预期金额和期限下的全部成本。
- 让提现方式与您的银行匹配:Nexo 和 Ledn 可以将法币直接转入银行账户。Coinbase 提供可按一比一兑换为美元的 USDC,而 Aave 和 Binance 则支付稳定币。当资金用于购房首付等用途时,直接获得法币尤为重要。
- 请查询您所在国家的监管机构:瑞士牌照并不自动授权借贷机构向澳大利亚或英国的客户提供服务。下方的地区概览列出了相关监管机构,以及禁止散户借款的市场。
各地区加密货币借贷监管
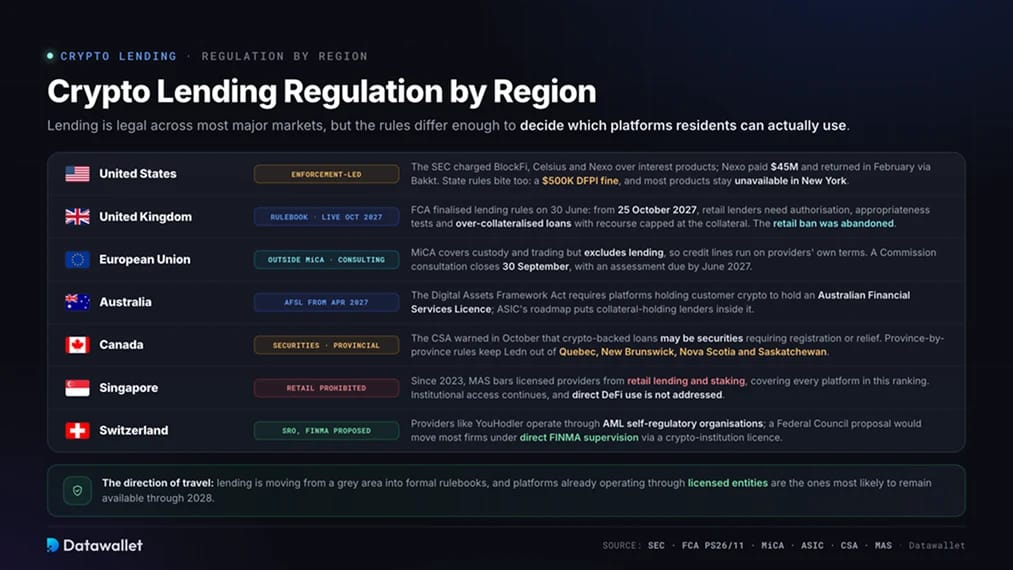
加密借贷在大多数主要市场是合法的,但适用规则各不相同。这些差异决定了居民可以使用哪些平台。
- 美国:证券监管深刻影响了 2022 年和 2023 年的加密货币借贷业务,当时 SEC 就 BlockFi、Celsius 和 Nexo 的计息产品对其提起指控。Nexo 支付了4500万美元和解金后,于 2 月通过 Bakkt 和一家在 SEC 注册的顾问机构重返市场。Coinbase 则通过 Morpho 的链上市场提供贷款。各州规定仍然适用。加州 DFPI 因 Nexo 在退出前未持有所需牌照即开展借贷业务,于 1 月对其处以50万美元罚款,目前加州贷款通过持牌关联公司发放。大多数产品在纽约仍无法使用。我们的美国最佳加密货币交易所指南介绍了更广泛的牌照框架。
- 英国:议会于2月4日批准了《加密资产条例》,随后 FCA 于6月30日在 PS26/11 中发布了最终的借贷规则。自2027年10月25日起,向英国零售客户提供借贷的公司必须获得 FCA 授权并进行适当性测试。贷款必须超额抵押,追索权仅限于质押的抵押品,因此借款人所欠不会超过其充值的金额。FCA 放弃了此前禁止零售借贷的提案。在新制度开始之前,金融推广规则仍然适用。我们的英国最佳加密货币交易所指南列出了已注册的服务商。
- 欧盟:MiCA 自 2024年12月起适用,过渡期于7月1日结束。它监管托管、经纪和交易,但将借入和借贷排除在适用范围之外。因此,Nexo 可以通过持牌合作伙伴为欧洲经济区客户提供服务,同时将其信贷额度置于单独条款之下。欧盟委员会于5月20日启动了一项咨询,以研究是否纳入借贷,意见提交截止日期为9月30日,预计在2027年6月前完成评估。我们的最佳 MiCA 持牌加密货币交易所指南详细介绍了 CASP 授权的范围。
- 澳大利亚:《数字资产框架法案》于4月1日通过,要求持有客户加密货币的平台自2027年4月起取得澳大利亚金融服务牌照。ASIC 的实施路线图将持有抵押品的借贷机构纳入该框架。澳大利亚用户目前可以使用 Nexo、Ledn 和 Aave。我们的澳大利亚最佳加密货币交易所指南介绍了当地的充值方式。
- 加拿大:⟧10月22日,加拿大证券管理局(Canadian Securities Administrators)提醒加密货币抵押贷款机构,其产品可能构成证券,需要注册或获得豁免。CSA 还公布了已获豁免的贷款机构名单。监管在省级层面进行,这也解释了为何 Ledn 在加拿大大部分地区可用,但在萨斯喀彻温省、魁北克省、新不伦瑞克省和新斯科舍省不可用。我们的加拿大最佳加密货币交易所指南列出了已注册的平台。
- 新加坡:自 2023 年起,Monetary Authority of Singapore 禁止持牌服务商为散户客户提供借贷或质押服务。该规定涵盖本排名中的全部六个平台。机构投资者和合格投资者仍可参与,而直接的 DeFi 活动不在该禁令的规范范围内。
- 瑞士:YouHodler 等服务提供商通过反洗钱自律组织运营,而不是持有 FINMA 牌照。联邦委员会去年10月启动的一项咨询提议,根据《金融机构法》引入加密机构牌照。如果该提案生效,大多数公司将转由 FINMA 直接监管。
加密货币借贷正逐步从监管灰色地带走向正式的规则体系。已经使用持牌实体的平台更有可能在 2028 年之前持续运营。
加密货币借贷如何征税?
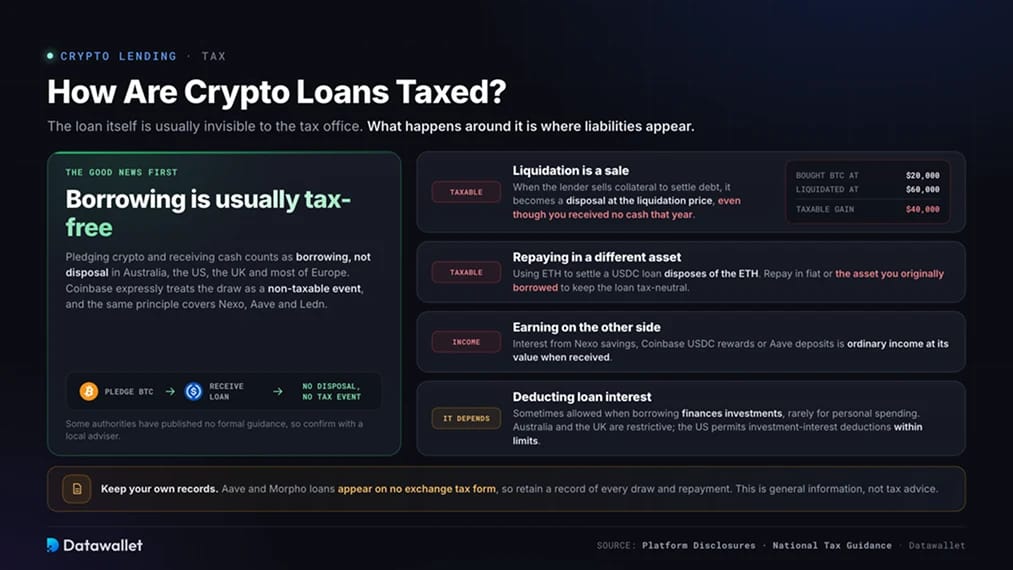
获得加密资产抵押贷款通常不需要纳税。但强制平仓、使用不同资产还款或通过借贷获得利息仍可能产生纳税义务。
- 贷款本身通常免税:在澳大利亚、美国、英国和大多数欧洲国家,质押加密货币并获得现金通常被视为借款,而非处置。Coinbase 明确表示,它不将借款视为应税事件。Nexo、Aave 和 Ledn 的贷款也适用同样的原则。一些主管机构尚未发布正式指引,因此请向当地顾问确认具体立场。
- 强制平仓属于出售:⟧当贷款方出售抵押品以偿还债务时,该交易即构成按强制平仓价格处置资产。若有人以2万美元买入 BTC,并在6万美元被强制平仓,则即使当年未收到任何现金,也需确认4万美元的收益。
- 以其他资产还款同样属于出售:使用 ETH 偿还 USDC 贷款,即视为处置该 ETH。以法币或最初借入的资产还款,有助于使该贷款保持税务中性。
- 利息可抵扣性各不相同:一些国家允许在借入资金用于投资时进行抵扣,但用于个人支出时则很少允许。澳大利亚和英国适用限制性规则,而美国允许在规定限额内抵扣投资利息。
- 另一端的收益属于收入:来自 Nexo 储蓄、Coinbase USDC 奖励或 Aave 存款的利息,属于普通收入,按收到时的价值计算。我们的 最佳稳定币利率 指南对比了借贷收益。最佳低税加密货币国家 指南则介绍了税务处理较宽松的司法管辖区。
本信息不构成税务建议。Aave 和 Morpho 的贷款不会出现在交易所的税务表格中,因此务必自行保存每一笔还款和提款的记录。
为抵押品注资并接收贷款款项
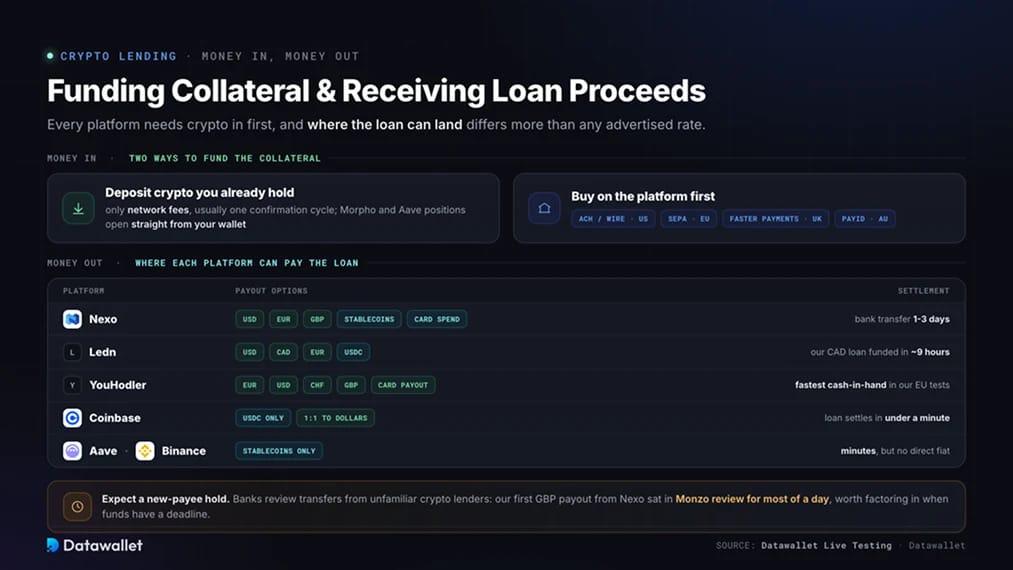
所有六个平台都要求加密货币抵押品。借款人必须先将币转入相应仓位,如需法币,再安排贷款资金转入其银行账户。
- 充值您已持有的加密资产:将资产从交易所或钱包转入 Nexo、Ledn 或 YouHodler 只产生网络费用,通常只需一个确认周期。Morpho 和 Aave 的仓位可直接从您的钱包开立。
- 先在平台上购买:Binance、Coinbase、Nexo 和 YouHodler 均支持通过银行转账购买加密货币。美国客户可使用 ACH 或电汇为 Coinbase 和 Nexo 充值。欧洲客户可使用 SEPA,Faster Payments 服务于英国用户,PayID 则适用于澳大利亚。我们的 Revolut 和 Monzo 指南介绍了英国银行中最可能对转账提出质疑的情况。CommBank 指南则说明了澳大利亚的付款冻结情况。
- 请谨慎选择提现币种:Nexo 支持以 USD、EUR 和 GBP 进行银行转账。Ledn 提供 USD、CAD 和 EUR,YouHodler 则增加了 CHF 和银行卡提现。Coinbase 提供可按一比一兑换为美元的 USDC。Aave 和 Binance 仅以稳定币支付。银行转账通常需要一至三个工作日,而稳定币只需几分钟。
- 预计会有新收款人冻结:银行可能会审查涉及陌生加密借贷机构的转账。我们从 Nexo 收到的首笔 GBP 付款在 Monzo 的审核中停留了大半天才到账,如果资金有截止期限,应将这一点考虑在内。
如何以加密货币作抵押借款
通过中心化服务商开立加密资产抵押贷款通常需要约十五分钟,通过 DeFi 协议则需要约五分钟。将借款金额保持在远低于可用额度的水平,可以降低强制平仓风险。
- 根据您所在国家和抵押品选择平台:如果需要在大多数受支持市场使用无固定期限的法币信贷额度,可选择 Nexo。Coinbase 适合寻求链上利率的美国借款人,而 Ledn 为比特币贷款提供隔离式托管。Aave 提供非托管借贷,Binance 接受较少见的抵押品,YouHodler 则面向高 LTV 的欧洲短期贷款。
- 验证身份并充值抵押品:中心化平台要求提供身份证明和自拍照,有时还需提供地址证明。在转入全部余额之前,请先发送一小笔测试金额。请确认资产显示在抵押品钱包或信用钱包中,而不是交易账户中。
- 将贷款金额设置在最高额度以下:如果最高 LTV 为 50%,请将贷款限制在约 25至30%。选择放款资产,输入金额,并查看确认页面上显示的强制平仓水平。
- 设置提醒并明确您的补仓途径:请开启 LTV 通知,并在账户或已连接的钱包中备好额外抵押品。Ledn 用户可以启用自动补仓。只有当追加抵押品只需点击一下时,在3am 应对保证金追缴通知才切实可行。
- 以所借资产还款并提取:使用相同的稳定币或货币可能避免产生应税处置。债务清偿后,请确认抵押品已释放,并将长期持有的资产转回自托管。我们的最佳加密钱包指南对现有选项进行了比较。
如果您有意为贷款提供资金而非借款,可以查看我们的最佳 USDT 收益机会指南。
总结
Nexo 位居第一,因为它兼具灵活的信贷额度和最广泛的受监管业务布局。它已通过 Bakkt 重新在美国运营,通过持有 MiCA 牌照的合作伙伴服务欧洲,并在行业最严重的借贷危机期间持续向客户付款。
对于不愿把抵押品交给公司的用户,Aave 是最强的选择。Coinbase 为美国零售用户提供打包的 DeFi 借款服务,而 Ledn 提供仅限比特币的稳健产品,由投资级贷款组合支持。Binance 在抵押品种类方面领先,适合现有交易所用户。YouHodler 适合需要每个币种获得最高借款额度的短期借款人。
2022年之后,监管机构重点打击借贷业务,现在正为其建立专门的监管框架。FCA 已确认实施日期,欧盟委员会正在征求意见,CSA 和 DFPI 已在执法。平台需要持牌实体或明确的计划,才能在这一过渡期内继续提供服务。
在质押大额抵押品之前,请先用小额资金测试任何借贷平台。借入可用额度的十分之一,在波动剧烈的行情中监控 LTV,然后还款并提现。提醒的及时性、补充抵押品的速度以及实际到账时间,比平台宣传的利率更能反映其服务质量。
我们的方法
我们在每个平台注册,并使用来自澳大利亚、欧洲经济区、英国和美国的认可证件完成身份验证。测试包括存入 BTC、ETH 和稳定币作为抵押品,然后提取法币贷款和稳定币贷款。我们让每个仓位至少经历一次抵押品下跌 8% 或更多的情形,然后偿还余额并提取全部资金。评分涵盖六项标准。
- Trust Score:我们自有的满分5分评分,综合考虑主要司法管辖区的监管状态,以及经历 2022 年借贷平台倒闭事件期间的运营历史。它还评估透明度、执法记录、托管安排和再抵押政策。
- 借贷成本:我们考察了标示利率、代币持有条件、发放费用、展期费用和最短计息期。比较内容包括借入 1万美元 为期 90 天的总成本。
- 抵押品处理:我们的评测确认了被质押的资产是否被隔离、做破产隔离,还是会被再次借出。我们还检查了抵押品在贷款期间是否继续产生收益,以及还款后多快可以取回。
- 强制平仓机制:我们记录了强制平仓和追加保证金的阈值、罚金费用、提醒时间,以及在市场实时波动期间补充抵押品的流程。
- 资金与放款:测试涵盖加密货币充值、法币购买选项,以及以 USD、EUR、GBP、CAD 和稳定币计价的贷款放款。我们测量了结算速度并记录了银行冻结情况。
- 监管覆盖范围:我们已在澳大利亚、加拿大、欧洲经济区、新加坡、瑞士、英国和美国核实了牌照、合作安排、注册和豁免救济。
我们排除了已资不抵债的平台、在至少两个主要市场没有活跃产品的借贷机构,以及无法说明客户抵押品存放位置的服务。测试于4月至8月期间进行。FCA于6月30日发布政策声明后,我们再次核对了监管细节。