Die besten Krypto-Lending-Plattformen im Vergleich
1. Nexo
Nexo steht auf Platz eins. Es ist der einzige hier aufgeführte Kreditgeber, der seit 2018 ohne Unterbrechung Zinsen gezahlt und Auszahlungen abgewickelt hat. Nexo überstand die Ansteckungskrise 2022 und arbeitet heute über regulierte Strukturen in den USA, im EWR und im Vereinigten Königreich. Die Plattform meldet rund 11 Milliarden Dollar an Kundenvermögen und mehr als 371 Milliarden Dollar an verarbeiteten Transaktionen.
Seine Kreditlinie war außerdem das flexibelste Produkt, das wir getestet haben. Es gibt weder eine feste Laufzeit noch einen Rückzahlungsplan oder eine Bonitätsprüfung.
Die Zinssätze hängen vom Anteil der NEXO-Token in Ihrem Portfolio ab. Kredite beginnen bei 1,9 % pro Jahr für Platinum-Kunden, die mindestens 10 % ihres Portfolios in NEXO halten und einen LTV unter 20 % beibehalten. Die Sätze steigen über die Stufen Gold und Silver bis auf 18,9 % für Base-Konten ohne NEXO-Bestand. BTC und ETH berechtigen zu einer Kreditlinie von 50 %, Stablecoins erlauben bis zu 90 %. Die automatische Teilrückzahlung beginnt bei etwa 83,3 % LTV.
Wir haben USDC gegen ETH geliehen, während ein Kursrückgang von 9 % über Nacht stattfand. Die App gab zwei LTV-Warnungen aus, bevor sie die Sicherheiten antastete, und das Hinzufügen weiterer Sicherheiten dauerte weniger als eine Minute.
Nexo zog sich 2022 aus den USA zurück, bevor es einen Vergleich über 45 Millionen Dollar mit der SEC und staatlichen Aufsichtsbehörden wegen seines früheren Earn-Produkts zahlte. Das Unternehmen startete am 16. Februar erneut für amerikanische Kunden und nutzt dabei Handelsinfrastruktur des an der NYSE notierten Unternehmens Bakkt sowie yield-Produkte, die über einen bei der SEC registrierten Anlageberater verwaltet werden.
Kunden im EWR werden über die MiCA-lizenzierte Verwahrstelle Tangany und den Broker DLT Finance bedient. Die Kreditlinie unterliegt weiterhin den eigenen Bedingungen von Nexo, da Lending derzeit außerhalb des Anwendungsbereichs von MiCA liegt. Eine Einwilligungsverfügung der kalifornischen DFPI vom Januar zu Lending-Lizenzen vor dem Marktaustritt trübt die Bilanz, doch kein Wettbewerber deckt über lizenzierte Einheiten so viele Märkte ab.
Vorteile
- Unbefristete Kreditlinie ohne feste Laufzeit oder Rückzahlungsplan, mit Zinssätzen ab 1,9 % pro Jahr für Platinum-Kunden bei einem LTV unter 20 %.
- Auszahlungen sind in USD, EUR, GBP oder Stablecoins auf ein Bankkonto oder Nexo-Guthaben möglich. Mit der Nexo Card können Sie über dieselbe Kreditlinie bezahlen.
- Acht Jahre durchgehender Betrieb ohne Sperrung von Auszahlungen, auch während der Zusammenbrüche der Kreditgeber 2022.
- In den USA über Bakkt wieder verfügbar und im EWR über MiCA-lizenzierte Partner tätig.
Nachteile
- Um den Spitzensatz von 1,9 % zu erhalten, müssen 10 % Ihres Portfolios in NEXO-Token gehalten werden, wodurch dem Kredit eine Token-Position hinzugefügt wird.
- Die Kreditaufnahme in der Base-Stufe kostet 18,9 %, mehr als jede andere zentralisierte Option in dieser Liste.
- Bei einer Rückzahlung innerhalb der ersten 45 Tage fällt unabhängig von der Treuestufe der höchste Zinssatz an, wodurch sehr kurze Kredite teuer sind.
- Die eigene MiCA-Zulassung von Nexo befindet sich weiterhin im Antragsverfahren, während die Verfügbarkeit in den USA je nach Bundesstaat und Produkt variiert.
2. Aave
Aave ist die einzige Plattform in diesem Ranking, bei der ein Unternehmen Ihre Sicherheiten nie verwahrt. Nutzer zahlen WBTC, ETH oder einen Liquid-Staking-Token, also einen handelbaren Beleg für gestakte ETH, in einen Smart Contract ein. Anschließend können sie Stablecoins leihen und die Position ohne Identitätsprüfung von jeder Wallet aus verwalten.
Die gesamten Einzahlungen über alle Versionen und unterstützten Chains von Aave erreichten 14,49 Milliarden Dollar Mitte Mai, wovon etwa 11,1 Milliarden Dollar ausgeliehen waren. Kein konkurrierendes Protokoll hielt mehr.
Aave V4 startete Ende März auf Ethereum mit einem Hub-and-Spoke-Modell. Die Liquidität liegt in einem zentralen Hub, während spezialisierte Märkte eigene Sicherheitenregeln anwenden. Avalanche folgte Ende Juli, dann Arbitrum am 17. August. V3 läuft weiter, und Nutzer müssen nicht migrieren.
Zum Zeitpunkt unserer Prüfung lag die Stablecoin-Kreditaufnahme im gesamten Protokoll im Durchschnitt bei etwa 3,9 % pro Jahr. Der Zinssatz ändert sich mit jedem Block und stieg während der Volatilität im letzten Herbst in den zweistelligen Bereich.
Aave setzt Bots ein, um Positionen zu liquidieren, sobald der Health Factor, der die Sicherheiten im Verhältnis zu den Schulden misst, unter eins fällt. Die Strafgebühren unterscheiden sich je nach Asset, und Kreditnehmer erhalten keine Nachfrist.
Wir haben auf Base und Arbitrum getestet, weil gas im Ethereum-mainnet kleinere Kredite unwirtschaftlich machen kann. DefiLlama verzeichnet einen Sicherheitsvorfall im März mit 862.000 $ nach einer Oracle-Manipulation. Dieser Verlust war im Verhältnis zur Größe des Protokolls gering, doch Aave ersetzt Gegenparteirisiko durch Coderisiko. Unser Leitfaden zu den besten DeFi-Projekten untersucht das breitere Ökosystem.
Vorteile
- Die non-custodial-Struktur hält Sicherheiten von Unternehmensbilanzen fern, die Auszahlungen einfrieren könnten oder ausfallen könnten.
- Die tiefste Liquidität im DeFi-Lending, mit Stablecoin-Krediten bei rund 4 % in ruhigen Märkten.
- V4-Spokes und der Effizienzmodus unterstützen höhere LTVs, wenn Kreditnehmer korrelierte Assets verwenden.
- Kein KYC, mit direktem Zugang aus jeder Rechtsordnung über eine Wallet und eine Internetverbindung.
Nachteile
- Variable Kreditzinsen können bei steigender Nachfrage schnell steigen.
- Die Liquidation erfolgt sofort und automatisiert, ohne Frist für einen Margin-Call.
- Das Gas im Ethereum Mainnet kann Kredite unter einigen tausend Dollar ineffizient machen.
- Aufsichtsbehörden in Singapur, der EU und im Vereinigten Königreich unterscheiden zwischen der direkten DeFi-Nutzung und dem Zugang über die Oberfläche eines Unternehmens, sodass lizenzierte Front-Ends Beschränkungen auferlegen können.
3. Coinbase
Coinbase bietet in den USA das einfachste Onchain-Kreditangebot, indem es seine vertraute Oberfläche über das Morpho-Protokoll auf Base legt. Nachdem ein Nutzer auf Borrow tippt und BTC verpfändet, wandelt Coinbase den Vermögenswert im Verhältnis eins zu eins in cbBTC um, seine tokenisierte Darstellung von Bitcoin. Der cbBTC fließt in einen Morpho-Smart-Contract, und USDC erreichen das Guthaben des Kreditnehmers in weniger als einer Minute.
Die aktuellen Limits betragen 5 Millionen Dollar gegen Bitcoin, 1 Million Dollar gegen Ethereum und 100.000 $ gegen SOL, ADA, XRP, LTC oder DOGE. Coinbase behandelt die Kreditauszahlung nicht als steuerpflichtiges Ereignis.
Der offene Markt von Morpho bestimmt den Zinssatz, der zeitweise bis auf 5 % gefallen ist. Kredite haben weder eine Frist noch eine monatliche Mindestzahlung, während zulässige Sicherheiten weiterhin Staking-Erträge einbringen. Eine Position muss eine Besicherungsquote von mindestens 133 % halten, was einem anfänglichen LTV von 75 % entspricht. Die Liquidation erfolgt mit einem Abschlag, sobald der Kredit 86 % des Werts der Sicherheiten erreicht. Die Kreditvergabe überstieg innerhalb von neun Monaten 1 Milliarde Dollar nach dem Start und erreichte bis November 1,25 Milliarden Dollar.
Nur Kunden aus den USA können das Produkt nutzen, ausgenommen Einwohner von New York. Coinbase hat zugesagt, auf weitere Länder zu expandieren, aber keine Termine genannt. Eine Kreditaufnahme bis zum Maximum von 75 % lässt wenig Spielraum, da ein Rückgang des Sicherheitenwerts um 25 % eine Liquidation auslösen kann. Aus diesem Grund haben wir unsere Testposition unter 40 % LTV gehalten.
Bei der Rückzahlung wird cbBTC ohne Gebühr wieder in BTC umgewandelt. Unser Coinbase-Test behandelt die gesamte Börse, während die Anleitungen zum Kauf von Kryptowährungen mit Chase und Bank of America erklären, wie Sie ein Konto aufladen, bevor Sie Sicherheiten hinterlegen.
Vorteile
- USDC-Kredite werden in weniger als einer Minute abgewickelt, mit durch Bitcoin besicherten Limits von bis zu 5 Millionen Dollar.
- Marktbasierte Zinssätze ab etwa 5 %, ohne monatliche Zahlungen oder Rückzahlungsfrist.
- Berechtigte Sicherheiten erzielen auch während der Verpfändung weiterhin Staking-Erträge.
- Die Oberfläche wird durch das Listing von Coinbase im S&P 500 und durch staatliche Lizenzen gestützt.
Nachteile
- Beschränkt auf US-Kunden außerhalb von New York.
- Eine Liquidation-Schwelle von 86 % bietet wenig Schutz, wenn Sie nahe am Maximum von 75 % leihen.
- Nutzer müssen ein on-chain Smart-Wallet erstellen, was erstmalige Kreditnehmer verwirren kann.
- Kredite werden nur in USDC ausgezahlt, sodass vor dem Ausgeben als Dollar eine Umwandlung nötig ist.
4. Ledn
Ledn richtet sich an Kreditnehmer, denen vor allem wichtig ist, wie ihre Bitcoin nach der Verpfändung behandelt werden. Das in Toronto gegründete Unternehmen hinterlegt die Sicherheiten jedes Kredits auf getrennten Adressen. Weder Ledn noch seine Finanzierungspartner dürfen diese Assets weiterverleihen, womit das Rehypothekarisierungsmodell vermieden wird, das 2022 zu mehreren Kreditgeber-Pleiten beitrug.
Ledn hat nie Kundengelder verloren und veröffentlicht Proof of Reserves. In diesem Jahr gab das Unternehmen eine durch Vermögenswerte besicherte Anleihe über 188 Millionen Dollar aus, die von S&P mit BBB- bewertet wurde, die erste Bewertung im Investment-Grade-Bereich für ein Krypto-Kreditportfolio.
Bitcoin ist die einzige akzeptierte Sicherheit. Kredite beginnen bei 50 % LTV, reichen von 1.000 $ bis 1 Million Dollar und haben Laufzeiten von 12 Monaten. Kreditnehmer können USD, USDC oder lokale Währungen wie CAD und EUR erhalten. Die Zinsen laufen täglich auf, werden aber erst bei Abschluss fällig, sodass keine monatlichen Zahlungen nötig sind.
Unser CAD-Kredit wurde in etwa neun Stunden ausgezahlt. Als BTC fiel, zog die automatische Aufstockungsfunktion zusätzliche Sicherheiten vom Kontoguthaben ab.
Die Zinssätze reichen von 11,49 % bei kleineren Krediten bis 9,25 % bei größeren Beträgen. Kreditnehmer außerhalb der USA und Kanadas zahlen zudem eine Verwaltungsgebühr von 2 % bei der Auszahlung des Kredits. Margin Calls erfolgen bei einem LTV von 70 %, gefolgt von der Liquidation bei 80 %.
Ledn ist in Québec, New Brunswick, Nova Scotia und Saskatchewan nicht verfügbar, was den provinzweisen Ansatz Kanadas beim Krypto-Lending widerspiegelt. Kanadier, die Gelder von RBC oder TD überweisen, finden in unseren Bankleitfäden die relevanten Limits.
Vorteile
- Sicherheiten werden nie weiterverliehen, und S&P hat dem Kreditbuch eine Bewertung im Investment-Grade-Bereich zugewiesen.
- Unkomplizierte Laufzeit von 12 Monaten mit täglicher Zinsberechnung und ohne monatliche Rückzahlungen.
- Auszahlungen auf Bankkonten in USD, CAD und anderen lokalen Währungen, zusätzlich wird USDC unterstützt.
- Benachrichtigungen und automatische Aufstockungen helfen, das Risiko einer unerwarteten Liquidation zu verringern.
Nachteile
- Kreditzinsen zwischen 9,25 % und 11,49 % sind die höchsten unter den aufgeführten zentralisierten Kreditgebern.
- Nur Bitcoin wird als Sicherheit akzeptiert.
- Kunden außerhalb Kanadas und der USA zahlen eine Bearbeitungsgebühr von 2 %.
- Einwohner von vier kanadischen Provinzen können den Dienst nicht nutzen.
5. Binance
Binance betreibt den breitesten Kreditbereich gemessen an der Auswahl der Sicherheiten. Bestehende Nutzer können gegen bereits auf der Börse gehaltene Assets Kredite aufnehmen, ohne sie anderswohin zu verschieben.
Flexible Kredite haben offene Laufzeiten und variable Stundensätze. Bei Krediten mit festem Zinssatz schlagen Kreditnehmer einen Zinssatz vor, den Kreditgeber annehmen können. Der neue Lite-Kredit ermöglicht es Nutzern, bis zu 1.000 USDT gegen BTC zu leihen, und zwar in den ersten 30 Tagen ohne preisbasierte Liquidation. Über Flexible Kredite verpfändete Vermögenswerte erzielen weiterhin Simple Earn Rendite.
Binance löst bei 85 % LTV einen margin call aus und führt bei 91 % eine liquidation der Positionen durch. Die liquidation ist mit einer Gebühr von 2 % des geliehenen Betrags verbunden. Für unbezahlte Lite Loans fallen Verzugszinsen zu einem einfachen Jahreszinssatz von 36 % an.
Die anfänglichen LTV-Limits hängen vom Vermögenswert ab. Große Coins erlauben in der Regel etwa 70 bis 75 %, während kleinere Token deutlich niedrigere Limits erhalten. Jedes Paar aus Sicherheit und Kredit bleibt isoliert.
Dies ist ein Krypto-in-Krypto-out-Dienst. Wer Fiatgeld möchte, muss zuerst Krypto an der Börse kaufen und dann den Kreditbetrag verkaufen. Der Zugang hängt auch von der Rechtsordnung ab. Amerikaner werden zu Binance.US geleitet, das kein Lending-Produkt anbietet, und Privatkunden im Vereinigten Königreich unterliegen den FCA-Beschränkungen für Finanzwerbung. Unsere Seite zu gesperrten Ländern von Binance behandelt weitere betroffene Märkte.
Der Vergleich mit dem US-Justizministerium aus dem Jahr 2023 bleibt ein Problem in der Compliance-Historie von Binance. Unser Binance-Testbericht untersucht die gesamte Börse.
Vorteile
- Die größte Auswahl an Sicherheiten in diesem Ranking, mit mehr als 400 unterstützten Vermögenswerten auf institutioneller Ebene.
- Flexible, Festzins-, Lite- und VIP-Produkte decken Kredite von 200 $ bis zu Guthaben in Treasury-Größe ab.
- Hinterlegte Vermögenswerte erwirtschaften weiterhin Erträge über Simple Earn.
- Isolierte Positionen verhindern, dass eine Liquidation separate Kredite beeinträchtigt.
Nachteile
- Fiat-Auszahlungen sind nicht verfügbar; um an Bargeld zu kommen, müssen die geliehenen Assets daher an der Börse verkauft werden.
- Die Liquidation-Schwelle von 91 % und die Gebühr von 2 % sind gravierend, wenn die Sicherheiten volatil sind.
- Privatanleger in den USA und im Vereinigten Königreich können das Produkt nicht nutzen; in mehreren weiteren Märkten ist es ebenfalls eingeschränkt.
- Regionale Verbote und die Compliance-Historie von Binance schaffen Unsicherheit beim weiteren Zugang.
6. YouHodler
YouHodler belegt den sechsten Platz, weil es Kreditnehmer bedient, die über einen kurzen Zeitraum den größtmöglichen Vorschuss auf einen festen Krypto-Betrag suchen. Der LTV erreicht 90 %, der höchste Wert in diesem Vergleich, mit mehr als 50 Sicherheiten-Assets und einem Mindestkredit von 100 $. Die Laufzeiten betragen 30, 60 oder 180 Tage und können verlängert werden.
Kreditnehmer können EUR, USD, CHF oder GBP auf ein Bankkonto erhalten, auch Auszahlungen auf Karte sind möglich. Das ergab bei unseren Tests in Europa das schnellste Ergebnis bis zum Geldeingang.
Das Schweizer Unternehmen verfügt über Registrierungen als Dienstleister für virtuelle Vermögenswerte in Italien, Spanien und Argentinien. In der Schweiz arbeitet es im Rahmen des Selbstregulierungsorganisations-Modells für Finanzintermediäre. YouHodler bedient rund 100 Länder, schließt aber die USA aus und besitzt keine eigene MiCA-Zulassung.
Die Zinsen beginnen bei etwa 3 % pro Jahr. Allerdings fällt für jede Laufzeit eine Kreditgebühr von rund 1,7 bis 7,5 % des Kreditbetrags an, je nach Laufzeit und LTV. Jede Verlängerung kostet weitere 2 % Gebühr.
Eine Kreditaufnahme bei 90 % LTV bietet fast keinen Puffer, da ein Rückgang der Sicherheiten um 10 % die Position schließen kann. Die Kombination aus hohem LTV und Gebühren pro Laufzeit macht kurzfristige Kredite zudem deutlich teurer, als der ausgewiesene Zinssatz vermuten lässt. Dieser Kostenfaktor platziert YouHodler im Ranking auf dem letzten Platz.
Das Produkt kann als 30-tägiger Bridge gegenüber Stablecoins oder Blue-Chip-Assets dienen. Als langfristige Kreditlinie eignet es sich kaum.
Vorteile
- Maximaler LTV von 90 %, mit mehr Liquidität pro Sicherheiteneinheit als bei jeder anderen aufgeführten Plattform.
- Ein Mindestbetrag von 100 $, Unterstützung für mehr als 50 Sicherheiten-Assets und Auszahlungen auf Karten oder Bankkonten.
- Als VASP in Argentinien, Italien und Spanien registriert, mit Aufsicht über eine Schweizer SRO.
- Kreditgenehmigung und Auszahlung dauerten bei unseren Tests in Europa nur Minuten.
Nachteile
- Gebühren pro Laufzeit und Verlängerungsgebühren von 2 % treiben die tatsächlichen Kreditkosten deutlich über den beworbenen Zinssatz.
- Positionen mit 90 % LTV können nach einem Kursrückgang von etwa 10 % liquidiert werden.
- US-Einwohner sind ausgeschlossen, und YouHodler verfügt nicht über eine MiCA-Zulassung auf den eigenen Namen.
- Die gemeinsame Oberfläche für Kredite und gehebelten Handel macht die Unterscheidung zwischen beiden weniger klar.
So wählen Sie eine Krypto-Lending-Plattform aus
Bei der Wahl einer Krypto-Lending-Plattform sollten Sie prüfen, wer Ihre Sicherheiten kontrolliert und was bei einer Liquidation geschieht. Auch die Auszahlungswährung und die für den Kreditgeber zuständige Aufsichtsbehörde sind wichtig.
- Klären Sie zuerst Verwahrung und Rehypothekation: Stellen Sie fest, ob der Kreditgeber Ihre Sicherheiten weiterverleihen darf, eine Praxis, die als Rehypothekation bekannt ist. Ledn und die Morpho-Kredite von Coinbase untersagen sie, während Aave Sicherheiten in einem Smart Contract unter Ihrer Kontrolle hält. Nexo und Binance legen offen, dass Vermögenswerte innerhalb ihres Geschäftsbetriebs verwendet werden dürfen. Bei jedem großen Zusammenbruch eines Kreditgebers im Jahr 2022 waren Sicherheiten betroffen, die weiterverliehen worden waren.
- Prüfen Sie die Liquidation-Stufen, bevor Sie sich Geld leihen: Binance sendet bei 85 % LTV eine Warnung, bevor bei 91 % die Liquidation erfolgt. Ledn verwendet Schwellen von 70 % und 80 %, während Nexo bei etwa 83 % mit der automatischen Teilrückzahlung beginnt. Wenn Sie nur die Hälfte des erlaubten LTV beleihen, haben Sie bessere Chancen, eine Warnung zu erhalten, statt Ihre Coins bei einem Rückgang um 30 % zu verlieren.
- Bewerten Sie den gesamten Kredit, nicht den Zinssatz: Der Zinssatz von Nexo von 1,9 % setzt das Halten von NEXO-Token voraus. Ledn erhebt außerhalb Nordamerikas eine Abschlussgebühr von 2 %, YouHodler berechnet laufzeitabhängige Gebühren, und DeFi-Zinssätze schwanken. Nutzen Sie den Rechner der jeweiligen Plattform, um die Gesamtkosten für Ihren geplanten Betrag und Ihre Laufzeit zu vergleichen.
- Stimmen Sie die Auszahlung auf Ihre Bank ab: Nexo und Ledn können Fiatgeld direkt auf ein Bankkonto überweisen. Coinbase liefert USDC, das im Verhältnis eins zu eins in Dollar umgetauscht werden kann, während Aave und Binance Stablecoins auszahlen. Direkter Zugang zu Fiatgeld ist wichtig, wenn die Mittel für etwas wie eine Einzahlung für ein Haus vorgesehen sind.
- Prüfen Sie die Aufsichtsbehörde Ihres Landes: Eine Schweizer Lizenz berechtigt einen Kreditgeber nicht automatisch, Kunden in Australien oder im Vereinigten Königreich zu bedienen. Die regionale Übersicht unten nennt die zuständigen Aufsichtsbehörden und die Märkte, in denen Kreditaufnahme für Privatanleger verboten ist.
Regulierung von Krypto-Lending nach Region
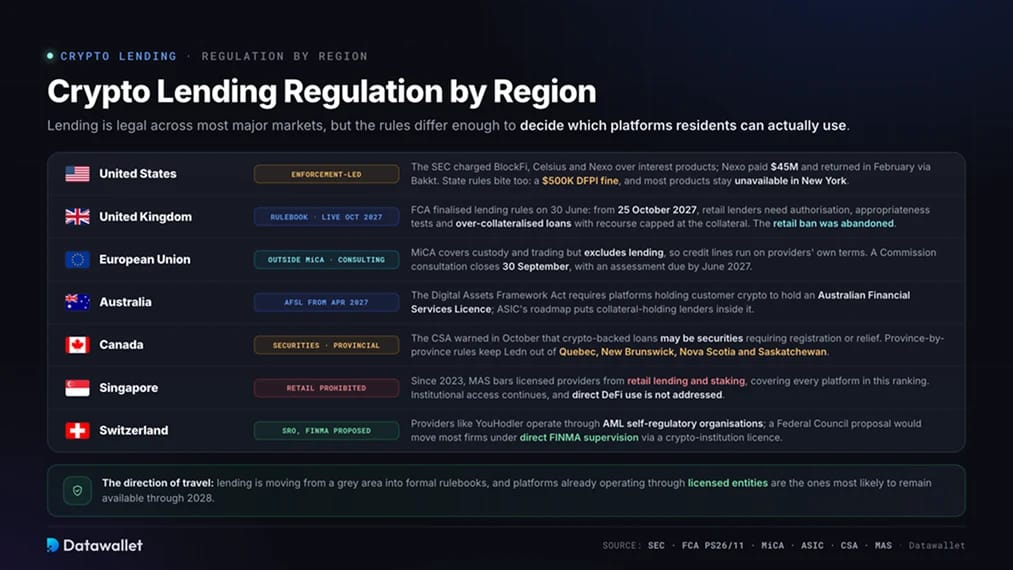
Krypto-Lending ist in den meisten großen Märkten legal, doch die geltenden Regeln unterscheiden sich. Diese Unterschiede bestimmen, auf welche Plattformen Einwohner zugreifen können.
- Vereinigte Staaten: Die Durchsetzung des Wertpapierrechts prägte das Krypto-Lending in den Jahren 2022 und 2023, als die SEC BlockFi, Celsius und Nexo wegen ihrer Zinsprodukte belangte. Nach der Zahlung eines Vergleichs über 45 Millionen Dollar kehrte Nexo im Februar über Bakkt und einen bei der SEC registrierten Berater zurück. Coinbase leitet seine Kredite stattdessen über den Onchain-Markt von Morpho. Einzelstaatliche Vorschriften gelten weiterhin. Die kalifornische DFPI verhängte im Januar eine Geldstrafe von 500.000 $ gegen Nexo, weil das Unternehmen vor seinem Rückzug Lending ohne die erforderlichen Lizenzen betrieben hatte; kalifornische Kredite werden nun über ein lizenziertes Tochterunternehmen vergeben. Die meisten Produkte bleiben in New York nicht verfügbar. Unser Leitfaden zu den besten Krypto-Börsen in den USA erläutert den breiteren Lizenzrahmen.
- Vereinigtes Königreich: Das Parlament hat am 4. Februar die Cryptoassets Regulations gebilligt, gefolgt von den endgültigen Lending- und Kreditregeln der FCA in PS26/11 am 30. Juni. Ab dem 25. Oktober 2027 müssen Unternehmen, die Privatkunden im Vereinigten Königreich Kredite gewähren, eine FCA-Zulassung einholen und Angemessenheitsprüfungen durchführen. Kredite müssen überbesichert sein, und der Rückgriff ist auf die verpfändeten Sicherheiten beschränkt, sodass Kreditnehmer nicht mehr schulden können, als sie hinterlegt haben. Die FCA hat einen früheren Vorschlag zum Verbot von Lending für Privatkunden verworfen. Die Regeln für Finanzwerbung gelten weiter, bis die neue Regelung beginnt. Unser Leitfaden zu den besten Krypto-Börsen im Vereinigten Königreich listet registrierte Anbieter auf.
- Europäische Union: MiCA gilt seit Dezember 2024, die Übergangsfrist endet am 1. Juli. Sie regelt Verwahrung, Brokerage und Handel, nimmt Kreditaufnahme und Lending aber von ihrem Anwendungsbereich aus. Nexo kann daher Kunden im EWR über lizenzierte Partner bedienen und seine Kreditlinie unter gesonderten Bedingungen halten. Am 20. Mai wurde eine Konsultation der Kommission zur möglichen Aufnahme von Lending eröffnet, mit Stellungnahmen bis zum 30. September und einer erwarteten Bewertung bis Juni 2027. Unser Leitfaden zu den besten MiCA-lizenzierten Krypto-Börsen erläutert den Umfang der CASP-Zulassung.
- Australien: Das am 1. April verabschiedete Digital Assets Framework Act verpflichtet Plattformen, die Kunden-Kryptowerte verwahren, ab April 2027 eine Australian Financial Services Licence zu erwerben. Die Umsetzungs-Roadmap der ASIC ordnet Kreditgeber, die Sicherheiten halten, diesem Rahmen zu. Australier können derzeit Nexo, Ledn und Aave nutzen. Unser Leitfaden zu den besten Krypto-Börsen in Australien behandelt lokale Einzahlungsmethoden.
- Kanada: Am 22. Oktober erinnerten die Canadian Securities Administrators kryptobesicherte Kreditgeber daran, dass ihre Produkte Wertpapiere darstellen können und eine Registrierung oder Ausnahmegenehmigung erfordern. Die CSA veröffentlicht zudem eine Liste von Kreditgebern mit Ausnahmegenehmigung. Die Regulierung erfolgt auf Provinzebene, weshalb Ledn in den meisten Teilen Kanadas verfügbar ist, nicht jedoch in Saskatchewan, Quebec, New Brunswick oder Nova Scotia. Unser Leitfaden zu den besten Krypto-Börsen in Kanada nennt registrierte Plattformen.
- Singapur: Seit 2023 hat die Monetary Authority of Singapore lizenzierten Anbietern untersagt, Lending oder Staking für Privatkunden zu ermöglichen. Die Regel gilt für alle sechs Plattformen in diesem Ranking. Institutionelle und akkreditierte Anleger können weiterhin teilnehmen, während direkte DeFi-Aktivitäten vom Verbot nicht erfasst werden.
- Schweiz: Anbieter wie YouHodler sind über Selbstregulierungsorganisationen für die Geldwäschereibekämpfung tätig, statt eine FINMA-Lizenz zu halten. Eine im vergangenen Oktober gestartete Vernehmlassung des Bundesrats schlägt die Einführung einer Kryptoinstitut-Lizenz im Rahmen des Finanzinstitutsgesetzes vor. Die meisten Unternehmen würden unter die direkte Aufsicht der FINMA fallen, wenn der Vorschlag in Kraft tritt.
Krypto-Lending wandert allmählich aus einer regulatorischen Grauzone in formale Regelwerke. Plattformen, die bereits lizenzierte Gesellschaften nutzen, bleiben mit größerer Wahrscheinlichkeit bis 2028 in Betrieb.
Wie werden Krypto-Kredite besteuert?
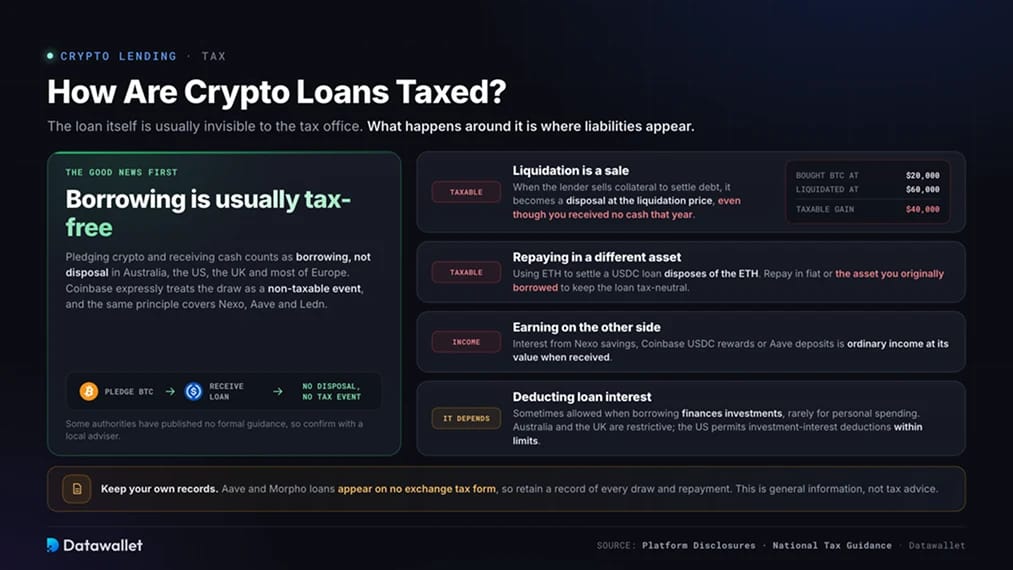
Der Erhalt eines durch Kryptowährung besicherten Kredits ist in der Regel nicht steuerpflichtig. Eine Steuerpflicht kann dennoch durch Liquidation, Rückzahlung mit einem anderen Vermögenswert oder durch Zinserträge aus Lending entstehen.
- Der Kredit selbst ist in der Regel steuerfrei: Das Verpfänden von Krypto und der Erhalt von Bargeld gilt in Australien, den USA, dem Vereinigten Königreich und den meisten europäischen Ländern in der Regel als Kreditaufnahme und nicht als Veräußerung. Coinbase erklärt ausdrücklich, dass es die Kreditaufnahme nicht als steuerpflichtiges Ereignis behandelt. Dasselbe Prinzip gilt für Kredite von Nexo, Aave und Ledn. Einige Behörden haben keine formellen Leitlinien veröffentlicht, lassen Sie die Einordnung daher von einem lokalen Berater bestätigen.
- Liquidation ist ein Verkauf: Wenn ein Kreditgeber Sicherheiten verkauft, um Schulden zu begleichen, gilt die Transaktion als Veräußerung zum Liquidationspreis. Wer BTC für 20.000 $ gekauft hat und bei 60.000 $ liquidiert wird, realisiert einen Gewinn von 40.000 $, obwohl er in diesem Jahr kein Geld erhält.
- Auch die Rückzahlung in einem anderen Vermögenswert ist ein Verkauf: Wenn Sie mit ETH einen USDC-Kredit begleichen, veräußern Sie die ETH. Die Rückzahlung in Fiatgeld oder in dem ursprünglich geliehenen Vermögenswert trägt dazu bei, den Kredit steuerneutral zu halten.
- Abzugsfähigkeit von Zinsen unterscheidet sich: Einige Länder erlauben Abzüge, wenn geliehene Mittel Investitionen finanzieren, aber selten, wenn sie persönliche Ausgaben bezahlen. Australien und das Vereinigte Königreich wenden restriktive Regeln an, während die USA Abzüge für Anlagezinsen innerhalb bestimmter Grenzen zulassen.
- Erträge auf der anderen Seite sind Einkommen: Zinsen aus Nexo-Guthaben, Coinbase-USDC-Belohnungen oder Aave-Einlagen gelten als gewöhnliches Einkommen, bemessen nach ihrem Wert zum Zeitpunkt des Zuflusses. Unser Leitfaden zu den besten Stablecoin-Zinsen vergleicht die Erträge aus Lending. Der Leitfaden zu den besten Krypto-Ländern mit niedrigen Steuern behandelt Rechtsordnungen mit milderer Besteuerung.
Diese Informationen stellen keine Steuerberatung dar. Kredite bei Aave und Morpho erscheinen nicht auf Steuerformularen der Börsen, daher ist es wichtig, eigene Aufzeichnungen über jede Rückzahlung und jede Entnahme zu führen.
Sicherheiten hinterlegen und Kreditauszahlung erhalten
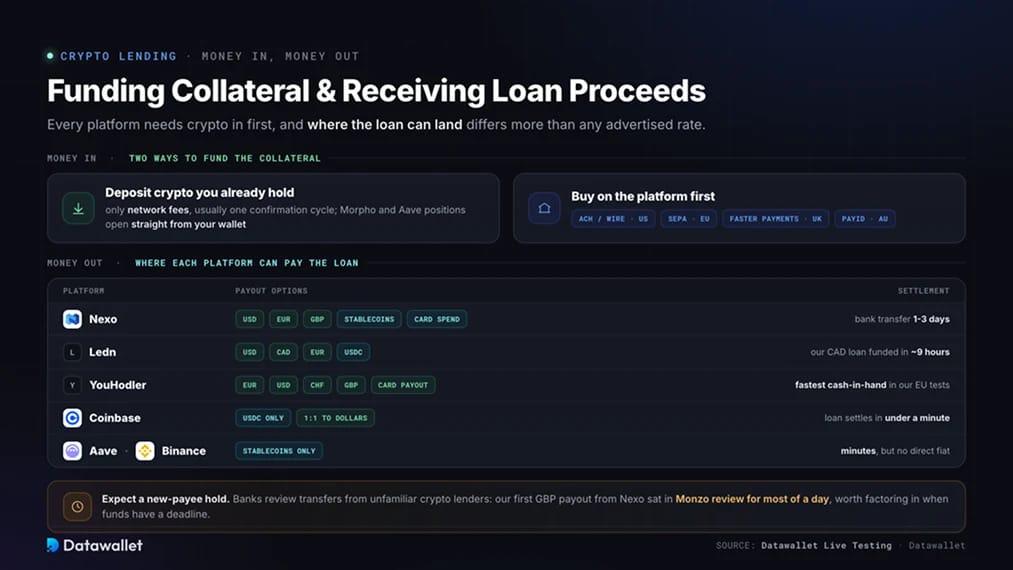
Alle sechs Plattformen verlangen Krypto-Sicherheiten. Kreditnehmer müssen zunächst Coins in die jeweilige Position einbringen und dann veranlassen, dass der Kreditbetrag auf ihr Bankkonto gelangt, falls Fiatgeld benötigt wird.
- Zahlen Sie Krypto ein, die Sie bereits besitzen: Das Übertragen von Vermögenswerten von einer Börse oder einem wallet zu Nexo, Ledn oder YouHodler verursacht nur Netzwerkgebühren und dauert in der Regel einen Bestätigungszyklus. Morpho- und Aave-Positionen werden direkt aus Ihrem wallet eröffnet.
- Zuerst auf der Plattform kaufen: Kryptokäufe per Banküberweisung sind über Binance, Coinbase, Nexo und YouHodler möglich. Kunden in den USA können Coinbase und Nexo per ACH oder Überweisung aufladen. Europäische Kunden können SEPA nutzen, während Faster Payments britische Nutzer bedient und PayID in Australien verfügbar ist. Unsere Leitfäden zu Revolut und Monzo behandeln Banken im Vereinigten Königreich, die eine Überweisung am ehesten hinterfragen. Der Leitfaden zu CommBank erklärt australische Zahlungssperren.
- Wählen Sie die Auszahlungswährung bewusst: Nexo unterstützt Banküberweisungen in USD, EUR und GBP. Ledn bietet USD, CAD und EUR an, während YouHodler CHF und Kartenauszahlungen ergänzt. Coinbase bietet USDC an, der eins zu eins in Dollar umtauschbar ist. Aave und Binance zahlen nur in Stablecoins aus. Banküberweisungen dauern in der Regel ein bis drei Werktage, Stablecoins dagegen nur Minuten.
- Rechnen Sie mit einer Sperre für neue Empfänger: Banken können Überweisungen im Zusammenhang mit einem unbekannten Krypto-Kreditgeber prüfen. Unsere erste GBP-Auszahlung von Nexo blieb bei Monzo den größten Teil eines Tages in Prüfung, bevor sie freigegeben wurde. Das sollte berücksichtigt werden, wenn Gelder bis zu einer Frist benötigt werden.
So leihen Sie sich Geld gegen Krypto
Die Eröffnung eines durch Krypto besicherten Kredits dauert bei einem zentralisierten Anbieter typischerweise etwa fünfzehn Minuten, bei einem DeFi-Protokoll etwa fünf Minuten. Wenn Sie den Betrag deutlich unter dem verfügbaren Limit halten, verringert sich das Liquidation-Risiko.
- Wählen Sie die Plattform für Ihr Land und Ihre Sicherheiten: Wählen Sie Nexo für eine unbefristete Fiatgeld-Kreditlinie in den meisten unterstützten Märkten. Coinbase eignet sich für US-Kreditnehmer, die onchain-Zinsen suchen, während Ledn eine getrennte Verwahrung für Bitcoin-Kredite bietet. Aave bietet non-custodial-Kredite, Binance akzeptiert weniger gängige Sicherheiten, und YouHodler zielt auf kurzfristige europäische Kredite mit hohem LTV.
- Verifizieren und Sicherheiten einzahlen: Zentralisierte Plattformen verlangen eine Identifizierung und ein Selfie, manchmal zusätzlich einen Adressnachweis. Senden Sie einen kleinen Testbetrag, bevor Sie das gesamte Guthaben überweisen. Prüfen Sie, dass die Vermögenswerte im Sicherheiten- oder Kredit-Wallet erscheinen und nicht im Handelskonto.
- Wählen Sie den Kreditbetrag unterhalb des Maximums: Liegt der maximale LTV bei 50 %, begrenzen Sie den Kredit auf etwa 25 bis 30 %. Wählen Sie den Auszahlungsvermögenswert, geben Sie den Betrag ein und prüfen Sie das auf dem Bestätigungsbildschirm angezeigte Liquidationsniveau.
- Richten Sie Benachrichtigungen ein und kennen Sie Ihren Nachschuss-Weg: Aktivieren Sie LTV-Benachrichtigungen und halten Sie zusätzliche Sicherheiten im Konto oder in einem verbundenen Wallet bereit. Ledn-Nutzer können automatische Nachschüsse aktivieren. Auf einen Margin-Call um 3 Uhr morgens zu reagieren, ist nur praktikabel, wenn das Hinzufügen von Sicherheiten mit einem Tippen erledigt ist.
- In der geliehenen Anlage zurückzahlen und Auszahlung vornehmen: Die Nutzung desselben Stablecoins oder derselben Währung kann eine steuerpflichtige Veräußerung vermeiden. Sobald die Schuld beglichen ist, prüfen Sie, ob die Sicherheiten freigegeben wurden, und überführen Sie langfristige Bestände zurück in die Selbstverwahrung. Unser Leitfaden zu den besten Krypto-Wallets vergleicht die verfügbaren Optionen.
Nutzer, die Kredite finanzieren statt aufnehmen möchten, können unseren Leitfaden zu den besten USDT-Rendite-Möglichkeiten lesen.
Fazit
Nexo belegt den ersten Platz, da es eine flexible Kreditlinie mit der breitesten regulierten Präsenz verbindet. Das Unternehmen ist über Bakkt wieder in den USA tätig, bedient Europa über MiCA-lizenzierte Partner und zahlte seinen Kunden während der schwersten Lending-Krise der Branche weiter aus.
Aave ist die stärkste Wahl für Nutzer, die keine Sicherheiten bei einem Unternehmen hinterlegen möchten. Coinbase bündelt DeFi-Kredite für amerikanische Privatnutzer, während Ledn ein konservatives Produkt nur für Bitcoin anbietet, das durch ein Kreditbuch mit Investment-Grade-Qualität gedeckt ist. Binance führt bei der Vielfalt der Sicherheiten für bestehende Börsennutzer. YouHodler eignet sich für kurzfristige Kreditnehmer, die den höchsten Vorschuss pro Coin benötigen.
Die Aufsichtsbehörden haben Lending nach 2022 stark ins Visier genommen und schaffen nun eigene Regelwerke dafür. Die FCA hat einen Umsetzungstermin bestätigt, die Europäische Kommission führt eine Konsultation durch, und die Durchsetzung läuft bereits über die CSA und das DFPI. Plattformen benötigen lizenzierte Einheiten oder einen klaren Plan, um während dieses Übergangs verfügbar zu bleiben.
Testen Sie jeden Kreditgeber mit einem kleinen Betrag, bevor Sie umfangreiche Sicherheiten hinterlegen. Leihen Sie sich ein Zehntel des verfügbaren Limits, beobachten Sie den LTV während einer volatilen Handelssitzung, zahlen Sie dann zurück und lassen Sie sich die Sicherheiten auszahlen. Der Zeitpunkt der Benachrichtigungen, die Geschwindigkeit von Nachschüssen und die tatsächlichen Auszahlungszeiten verraten mehr über den Dienst als sein beworbener Zinssatz.
Unsere Methodik
Wir haben uns bei jeder Plattform registriert und die Identitätsprüfungen mit anerkannten Dokumenten aus Australien, dem EWR, dem Vereinigten Königreich und den USA abgeschlossen. Beim Test haben wir BTC, ETH und Stablecoins als Sicherheiten eingezahlt, bevor wir sowohl Fiatgeld- als auch Stablecoin-Kredite aufnahmen. Jede Position blieb über mindestens einen Rückgang der Sicherheiten um 8 % oder mehr offen; anschließend haben wir den Saldo zurückgezahlt und alle Mittel abgehoben. Die Bewertung umfasst sechs Kriterien.
- Trust Score: Unsere eigene Bewertung von maximal 5 berücksichtigt den regulatorischen Status in wichtigen Rechtsordnungen und die Geschäftshistorie seit den Lending-Pleiten von 2022. Sie bewertet außerdem Transparenz, Durchsetzungsmaßnahmen, Verwahrungsregelungen und Rehypothekarisierungsrichtlinien.
- Kreditkosten: Wir haben die Nominalzinsen, die Bedingungen für das Halten von Token, Bearbeitungsgebühren, Verlängerungsgebühren und Mindestzinsperioden geprüft. Der Vergleich umfasste die Gesamtkosten für die Aufnahme von 10.000 $ über 90 Tage.
- Behandlung der Sicherheiten: Unsere Prüfung hat ermittelt, ob hinterlegte Assets getrennt verwahrt, abgeschirmt oder weiterverliehen werden. Wir haben auch geprüft, ob die Sicherheiten während der Kreditlaufzeit weiter Erträge erzielen und wie schnell sie nach der Rückzahlung verfügbar sind.
- Liquidation-Mechanik: Wir haben Schwellen für Liquidation und Margin-Call, Strafgebühren, den Zeitpunkt von Warnungen und den Ablauf der Sicherheitennachschüsse bei laufender Marktvolatilität dokumentiert.
- Einzahlung und Auszahlung: Die Tests umfassten Krypto-Einzahlungen, Kaufoptionen mit Fiatgeld und Kreditauszahlungen in USD, EUR, GBP, CAD und Stablecoins. Wir haben die Abwicklungsgeschwindigkeiten gemessen und Bankeinbehalte erfasst.
- Regulatorische Abdeckung: Lizenzen, Partnervereinbarungen, Registrierungen und Ausnahmegenehmigungen wurden in Australien, Kanada, im EWR, in Singapur, der Schweiz, im Vereinigten Königreich und in den USA geprüft.
Wir haben insolvente Plattformen, Kreditgeber ohne aktives Produkt in mindestens zwei großen Märkten sowie Dienste ausgeschlossen, die nicht nachweisen konnten, wo Kundensicherheiten verwahrt werden. Die Tests fanden zwischen April und August statt. Die regulatorischen Angaben wurden erneut geprüft, nachdem die FCA am 30. Juni ihre Grundsatzerklärungen veröffentlicht hatte.