Qu'est-ce que la Dollar Milkshake Theory ?
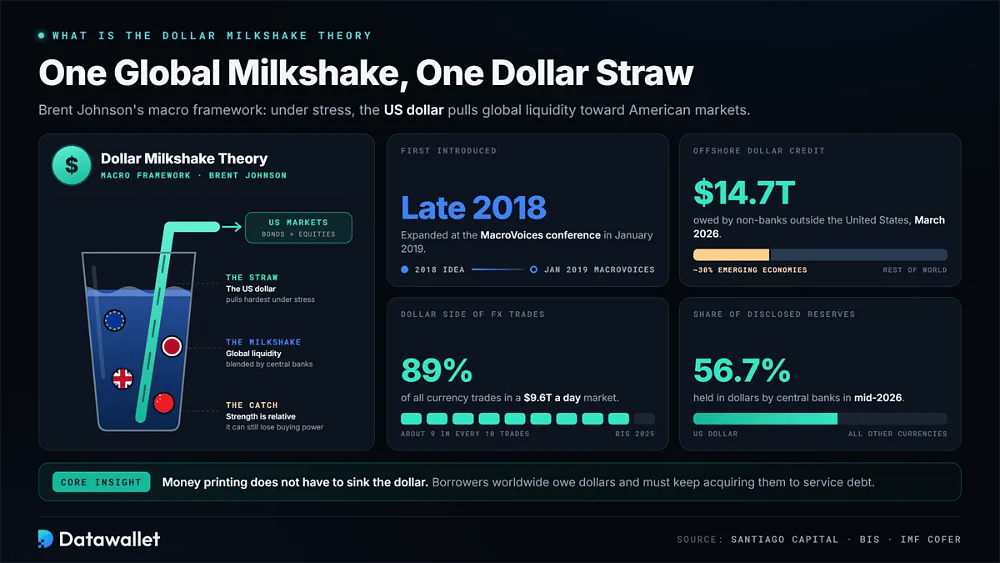
La Dollar Milkshake Theory est un cadre macroéconomique développé par Brent Johnson, fondateur de Santiago Capital. Johnson compare la liquidité mondiale à un milkshake unique mixé par les banques centrales du monde entier. Dans son analogie, le dollar américain est la paille qui attire cette liquidité vers les marchés américains dès que les tensions financières s'intensifient.
Johnson a présenté l'idée fin 2018, puis l'a développée lors de la conférence MacroVoices en janvier 2019. Son argument allait à contre-courant de l'opinion dominante : une création monétaire massive ne ferait pas nécessairement chuter le dollar, car les emprunteurs du monde entier doivent des dollars et doivent continuer à s'en procurer pour rembourser leurs dettes.
Lorsque les rendements américains augmentent et que le financement offshore devient plus difficile à obtenir, les économies plus fragiles ressentent la pression en premier. La demande de bons du Trésor peut aussi attirer les capitaux vers les États-Unis. Les conditions financières mondiales se durcissent, les engagements en dollars deviennent plus coûteux à servir et la monnaie s'apprécie. Johnson souligne que cette force est relative : le dollar peut surperformer d'autres monnaies tout en perdant du pouvoir d'achat.
Les économistes classiques ne traitent pas cette théorie comme une doctrine formelle. Néanmoins, plusieurs de ses mécanismes sous-jacents recoupent des recherches établies sur les pénuries de dollars, la demande de monnaies de réserve et les fuites vers la sécurité. L'intérêt a de nouveau augmenté en 2026, alors que la Réserve fédérale relève ses taux et que les stablecoins en dollars étendent la monnaie à de nouveaux marchés.
Composantes de la Dollar Milkshake Theory
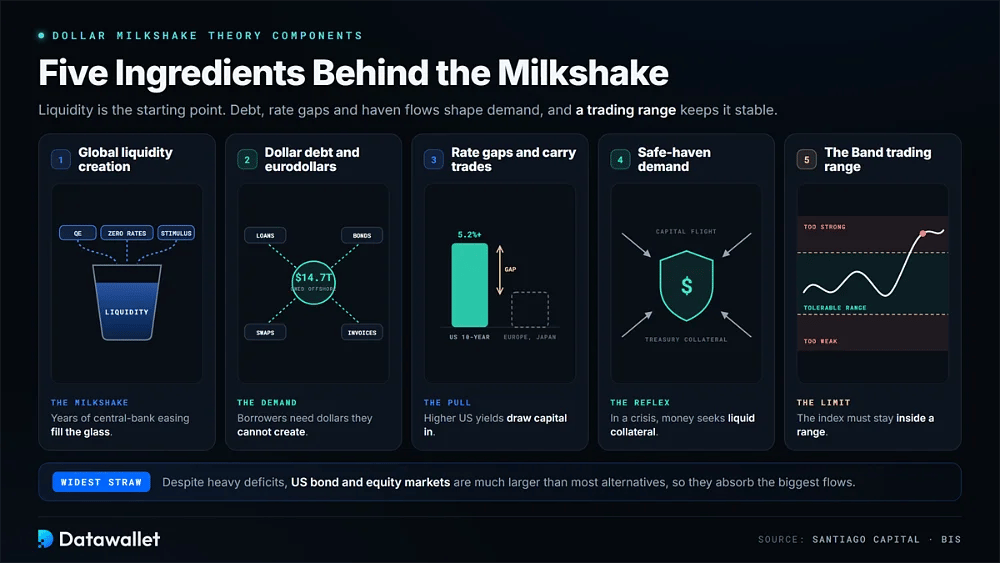
Cinq éléments sous-tendent le cadre du Dollar Milkshake. La liquidité des banques centrales fournit le point de départ, tandis que la dette en dollars offshore et les écarts de taux d'intérêt façonnent la demande. Les flux vers les valeurs refuges apportent une autre source de soutien, et la devise doit finalement rester dans une fourchette de négociation tolérable pour que le système fonctionne.
1. Création de liquidité mondiale
Le milkshake représente la liquidité créée par les banques centrales au fil des années d'assouplissement quantitatif, de taux d'intérêt proches de zéro et de mesures de relance coordonnées. L'argument de Johnson n'est pas simplement que les banques centrales ont rempli le même verre. Il estime que les monnaies ne conservent pas un pouvoir d'attraction égal lorsque les conditions se durcissent et que les investisseurs deviennent plus sélectifs.
Un assouplissement synchronisé peut faire monter les prix des actifs sur l'ensemble des marchés. Lorsque les tensions reviennent, toutefois, les capitaux cherchent une destination offrant assez de profondeur et de liquidité pour absorber d'importants flux. Johnson soutient que les États-Unis offrent toujours la « plus grande paille » malgré l'incertitude politique et les déficits élevés, car leurs marchés obligataire et actions sont bien plus vastes que ceux de la plupart des alternatives.
2. Dette en dollars et plomberie de l'eurodollar
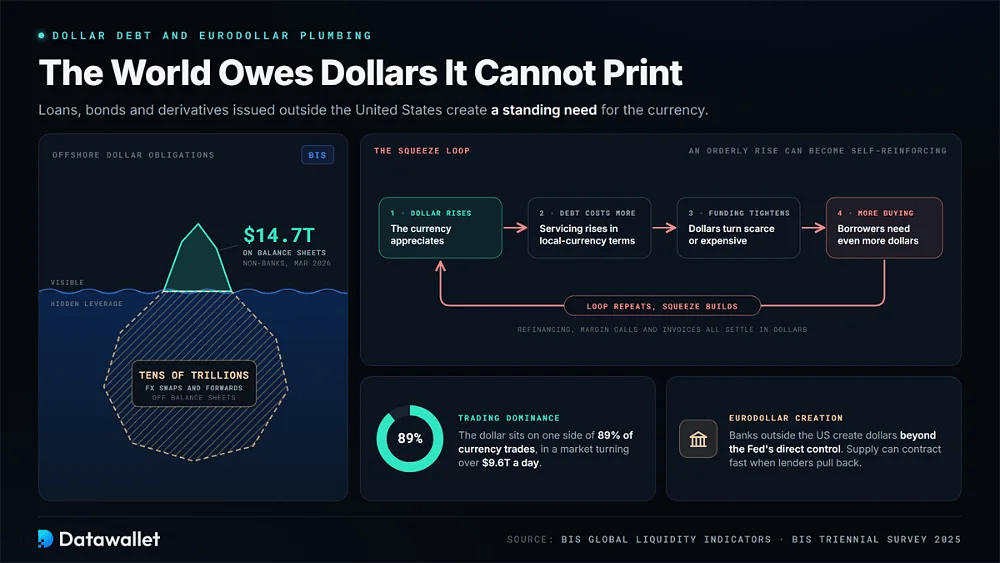
Un deuxième pilier est la dépendance du monde envers des dollars que les emprunteurs étrangers ne peuvent pas créer eux-mêmes. Les prêts, obligations et produits dérivés libellés en dollars et émis en dehors des États-Unis créent un besoin permanent pour cette monnaie, que les gouvernements ou les investisseurs préfèrent ou non, pour des raisons politiques, un autre système.
Le système du dollar offshore présente notamment les caractéristiques suivantes :
- Dette offshore : les données de la BRI montrent que le crédit en dollars aux non-banques hors des États-Unis a atteint 14 700 milliards de dollars en mars 2026. Environ 30 % étaient dus par des emprunteurs des économies émergentes et en développement.
- Effet de levier caché : Les swaps de change et les contrats à terme de gré à gré (forwards) créent des dizaines de billions de dollars d'obligations de paiement supplémentaires qui restent hors bilan, selon une étude de la BRI sur la dette en dollars manquante.
- Domination dans les échanges : le dollar figurait d'un côté de 89 % de toutes les transactions de change dans l'enquête triennale 2025 de la BRI, qui portait sur un marché dont le volume quotidien atteint 9 600 milliards de dollars.
- Besoin de refinancement : les emprunteurs ont continuellement besoin de dollars pour refinancer leur dette arrivant à échéance, répondre aux appels de marge et régler des factures. Ce besoin devient plus aigu au moment même où le financement se raréfie ou devient coûteux.
- Dynamique de compression : l'appréciation du dollar augmente le coût du service de la dette en monnaie locale. Les emprunteurs ont alors besoin de encore plus de dollars, ce qui crée des conditions dans lesquelles une hausse ordonnée peut devenir une compression de financement qui s'auto-alimente.
- Création d'eurodollars : les banques situées hors des États-Unis créent des dépôts et des prêts en dollars échappant au contrôle direct de la Réserve fédérale. L'offre offshore peut donc se contracter rapidement lorsque les prêteurs réduisent leur exposition au risque.
3. Écarts de taux d'intérêt et carry trades
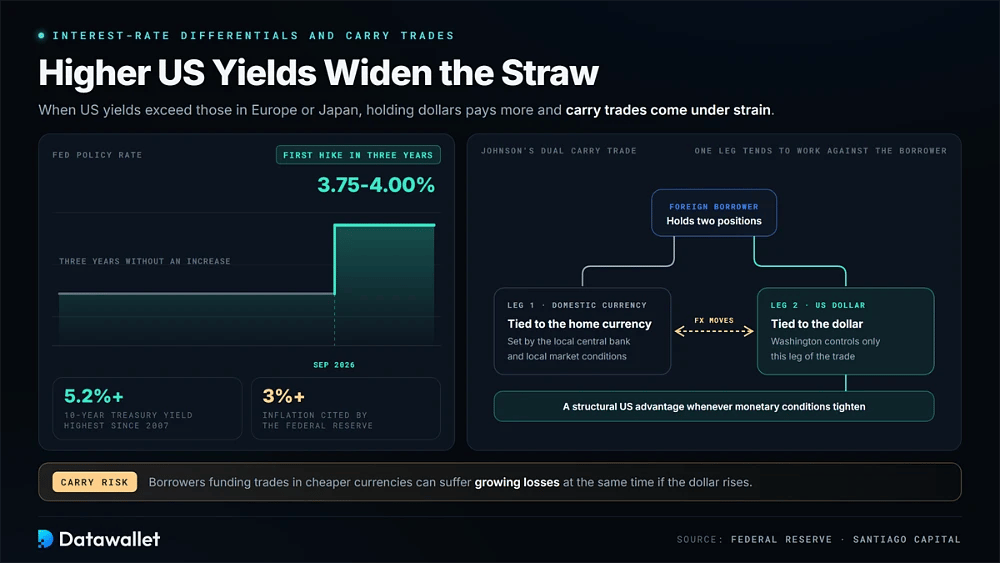
Les écarts de taux d'intérêt aident à expliquer pourquoi les capitaux se dirigent vers les actifs en dollars. Lorsque les rendements aux États-Unis dépassent ceux disponibles en Europe ou au Japon, détenir des dollars devient plus attractif. Les emprunteurs qui utilisent des devises moins chères pour financer des carry trades peuvent subir des pertes croissantes en même temps si le dollar monte.
Ce mécanisme s'est de nouveau renforcé en septembre 2026. La Réserve fédérale a relevé son taux directeur à 3,75–4,00 %, sa première hausse en trois ans, en invoquant une inflation toujours supérieure à 3 %. Depuis, le rendement du Trésor à dix ans a dépassé 5,2 %, son plus haut niveau depuis 2007, creusant l'écart de rendement avec les autres marchés.
Johnson décrit également ce qu'il appelle un double carry trade. Les emprunteurs étrangers peuvent avoir une position liée à leur monnaie nationale et une autre liée au dollar, de sorte que les variations de change tendent à jouer contre eux d'un côté. Washington ne contrôle que la jambe en dollars, ce qui donne aux États-Unis un avantage structurel lorsque les conditions monétaires se durcissent.
4. Demande de valeur refuge et fuite des capitaux
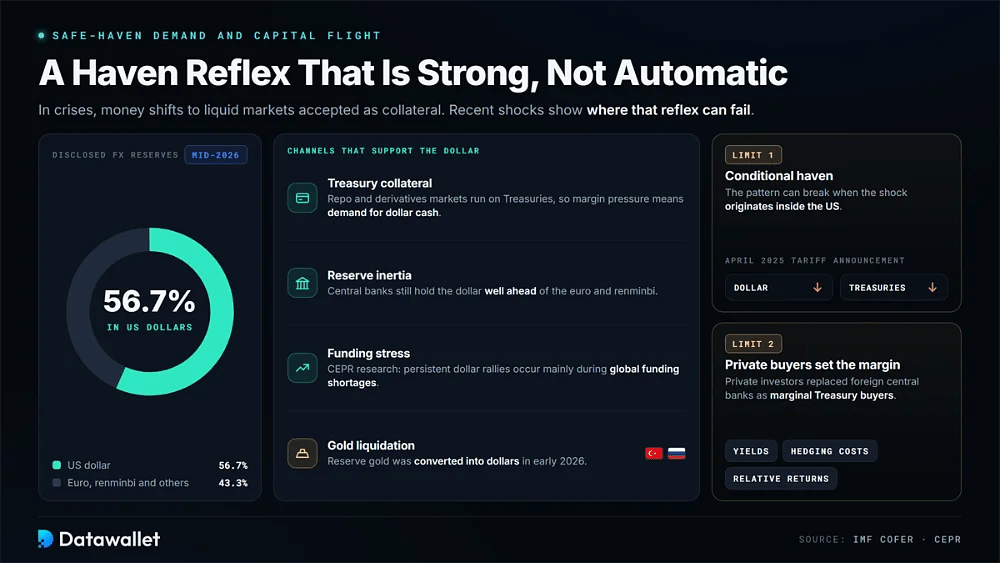
En période de crise, l'argent se déplace souvent vers des marchés considérés comme très liquides et largement acceptés comme garantie. Le cadre de Johnson suppose que ce réflexe continue de profiter au dollar. Des épisodes récents montrent toutefois que la demande de valeurs refuges n'est pas automatique face à tous les types de chocs.
Les principaux canaux refuges et leurs limites sont résumés ci-dessous :
- Collatéral en bons du Trésor : la dette publique américaine reste centrale pour les marchés des pensions livrées et des produits dérivés. Les institutions confrontées à une pression sur la marge ont donc tendance à avoir besoin de titres du Trésor et de liquidités en dollars avant la plupart des autres actifs.
- Inertie des réserves : Les banques centrales détenaient 56,7 % des réserves déclarées en dollars à la mi-2026, selon les données COFER du FMI, soit bien plus que l'euro et le renminbi.
- Tensions de financement : Les recherches du CEPR montrent que les hausses durables du dollar surviennent surtout lors de pénuries de financement mondiales. C'est précisément le type de resserrement sur lequel repose le cadre de Johnson.
- Valeur refuge conditionnelle : Ce schéma peut se rompre lorsqu'un choc provient des États-Unis. Après l'annonce des droits de douane en avril 2025, par exemple, le dollar et les bons du Trésor ont chuté ensemble.
- Acheteurs privés : les investisseurs privés ont remplacé les banques centrales étrangères comme acheteurs marginaux de bons du Trésor. Les flux réagissent par conséquent davantage aux rendements, aux coûts de couverture et aux rendements relatifs qu'auparavant.
- Liquidation d'or : la Turquie et la Russie ont vendu des réserves d'or début 2026, montrant que des actifs de réserve alternatifs peuvent encore être convertis en dollars lorsque des liquidités sont nécessaires.
5. La bande : pourquoi le dollar a besoin d'une fourchette de fluctuation
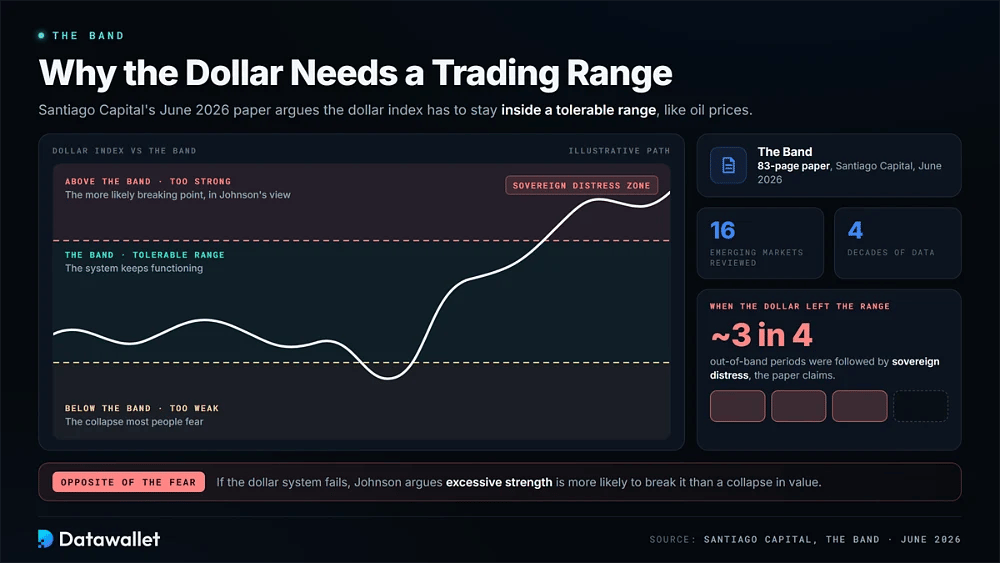
En juin 2026, Santiago Capital a publié The Band, un document de 83 pages soutenant que l'indice du dollar doit rester dans une fourchette tolérable. Johnson applique un concept familier des marchés pétroliers : des prix qui chutent trop bas peuvent ruiner les producteurs, tandis que des prix trop élevés finissent par détruire la demande.
L'étude passe en revue seize marchés émergents sur quatre décennies et affirme qu'une détresse souveraine a suivi environ les trois quarts des périodes où le dollar est sorti de cette fourchette. Sa conclusion va à l'encontre d'une crainte courante. Johnson soutient que, si le système du dollar finit par échouer, c'est une force excessive plutôt qu'un effondrement de la valeur de la monnaie qui risque le plus de provoquer la rupture.
La Dollar Milkshake Theory se vérifie-t-elle en 2026 ?
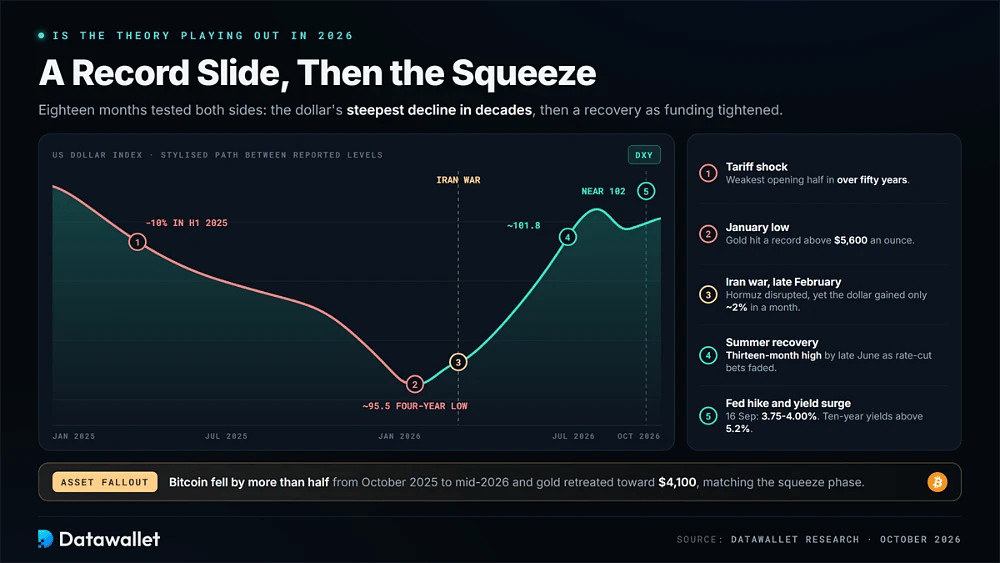
Les dix-huit derniers mois ont mis à l'épreuve les deux versants du cadre. D'abord, le dollar a connu son plus fort recul depuis des décennies. Il a ensuite rebondi, la guerre, l'inflation persistante et une Réserve fédérale plus restrictive ayant resserré les conditions de financement mondiales.
Les principaux événements concernant le dollar depuis début 2025 se sont déroulés comme suit :
- Choc tarifaire : l'indice du dollar a reculé d'environ 10 % au premier semestre 2025, son plus faible début d'année depuis plus de cinquante ans, les droits de douane ayant déstabilisé les investisseurs étrangers.
- Plus bas de janvier : les ventes se sont prolongées en janvier 2026. L'indice a atteint un plus bas de quatre ans près de 95,5, tandis que l'or a bondi à un record supérieur à 5 600 $ l'once.
- Guerre en Iran : les frappes américaines et israéliennes contre l'Iran fin février ont perturbé le détroit d'Ormuz pendant des mois. Malgré cela, le dollar n'a gagné qu'environ 2 % au cours du premier mois.
- Reprise estivale : fin juin, l'indice du dollar était remonté à un plus haut de treize mois, proche de 101,8, les marchés ayant abandonné leurs attentes de baisse des taux pour anticiper un resserrement de la Réserve fédérale.
- Hausse de la Fed : le 16 septembre, la Réserve fédérale, sous la présidence de Kevin Warsh, a relevé ses taux à 3,75–4,00 %, et ses responsables ont laissé entendre au moins une nouvelle hausse d'ici la fin de l'année.
- Flambée des rendements : les rendements des bons du Trésor à dix ans ont dépassé 5,2 % fin septembre. Dans le même temps, l'indice du dollar s'est approché de 102, son niveau le plus élevé depuis bien plus d'un an.
- Répercussions sur les actifs : le Bitcoin a perdu plus de la moitié de sa valeur entre octobre 2025 et la mi-2026, tandis que l'or reculait vers 4 100 $. Les deux mouvements correspondent globalement à la phase de resserrement décrite par Johnson.
Comment les stablecoins s'intègrent-ils à la Dollar Milkshake Theory ?
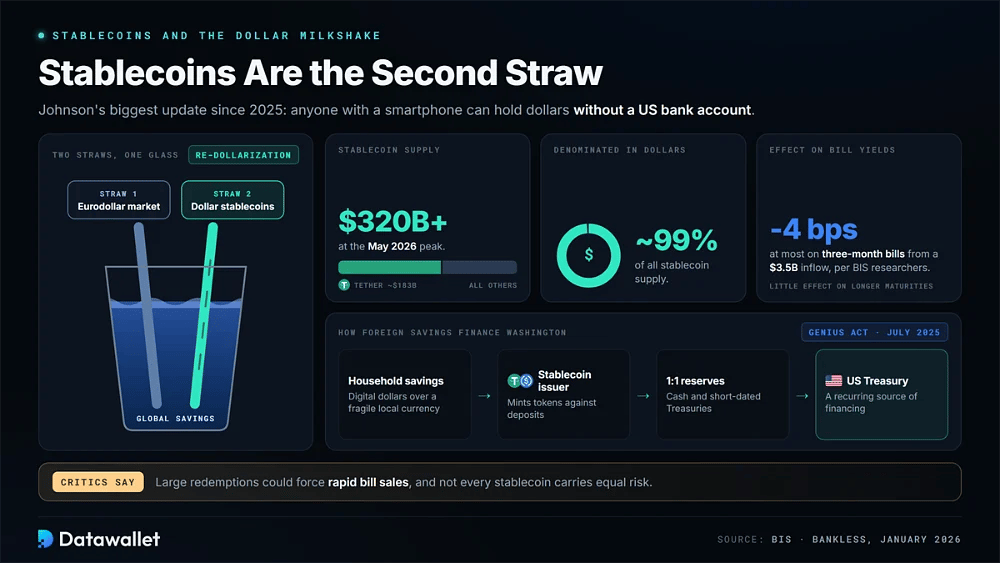
La mise à jour la plus importante apportée par Johnson à la théorie depuis 2025 concerne les stablecoins en dollars. Dans l'émission Bankless en janvier 2026, il a décrit les stablecoins comme une seconde paille à côté du marché des eurodollars, permettant à toute personne disposant d'un smartphone de détenir des dollars sans avoir à ouvrir d'abord un compte bancaire américain.
Les chiffres actuels vont dans ce sens. L'offre de stablecoins a dépassé 320 milliards de dollars à son pic de mai 2026, avec environ 99 % libellés en dollars. Tether représentait à lui seul près de 183 milliards de dollars. Comme les émetteurs adossent largement ces jetons à des bons du Trésor, l'épargne étrangère peut devenir une source récurrente de financement pour Washington.
Le GENIUS Act, signé en juillet 2025, a formalisé cette relation en obligeant les émetteurs à maintenir des réserves de un pour un en liquidités et en bons du Trésor à court terme. Selon les chercheurs de la BRI, un afflux de 3,5 milliards de dollars vers les stablecoin peut réduire les rendements des bons à trois mois jusqu'à quatre points de base, tout en ayant peu d'effet sur les échéances plus longues.
Johnson décrit ce processus comme une redollarisation. Dans les économies fragiles, les ménages peuvent choisir des dollars numériques plutôt que les monnaies locales, ce qui déplace l'influence monétaire vers Washington, une évolution qu'il compare à Bretton Woods. Les critiques soulignent un autre aspect du mécanisme : des rachats massifs pourraient forcer des ventes rapides de bons du Trésor, tandis que tous les stablecoins ne présentent pas le même risque.
Quel est l'aboutissement de la Dollar Milkshake Theory ?
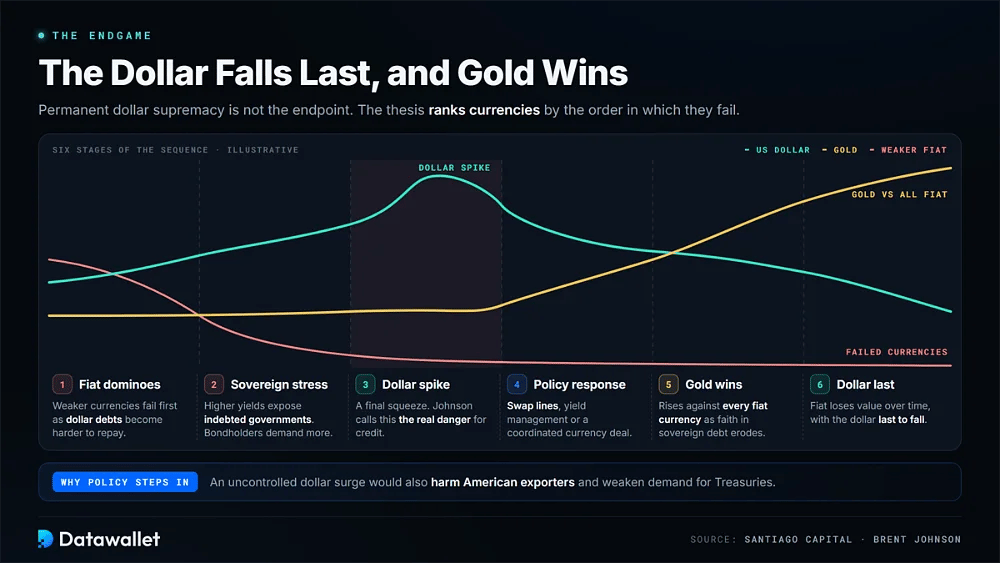
La suprématie permanente du dollar n'est pas le point final du cadre de Johnson. Il décrit plutôt une séquence dans laquelle la force du dollar fragilise d'abord les devises plus faibles. Les marchés des obligations souveraines subissent ensuite des tensions, poussant finalement les épargnants vers des actifs que les gouvernements ne peuvent pas créer à volonté.
La phase finale se déroule généralement selon les étapes suivantes :
- Dominos fiat : les monnaies les plus faibles cèdent en premier, car les dettes en dollars deviennent de plus en plus difficiles à rembourser. Leurs épargnants et leurs institutions se tournent vers le dollar, ce qui concentre davantage de liquidité mondiale sur les marchés américains.
- Tension souveraine : la hausse des rendements révèle la vulnérabilité des États très endettés. Les détenteurs d'obligations commencent à exiger une rémunération plus élevée, signe de la phase initiale d'une crise de la dette souveraine plutôt que d'un mouvement de change ordinaire.
- Flambée du dollar : un dernier étranglement fait grimper fortement le dollar face aux autres monnaies. Johnson y voit le véritable danger, car le durcissement des conditions en dollars restreint le crédit dans plusieurs économies à la fois.
- Réponse des autorités : elles réagiraient probablement par des lignes de swap, une gestion du yield ou un accord monétaire coordonné. Une envolée incontrôlée du dollar pénaliserait aussi les exportateurs américains et affaiblirait la demande de bons du Trésor.
- L'or gagne : Johnson a déclaré que l'or est le grand gagnant du milkshake. Selon lui, il monte face à toutes les monnaies fiat une fois que la confiance dans la dette souveraine s'érode à l'échelle mondiale.
- Le dollar en dernier : il s'attend à ce que les monnaies fiat perdent globalement de la valeur avec le temps, mais à ce que le dollar soit la dernière à tomber. La thèse hiérarchise donc les monnaies au lieu de présenter le dollar comme un gagnant permanent.
Quel est l'impact de la Dollar Milkshake Theory sur Bitcoin ?
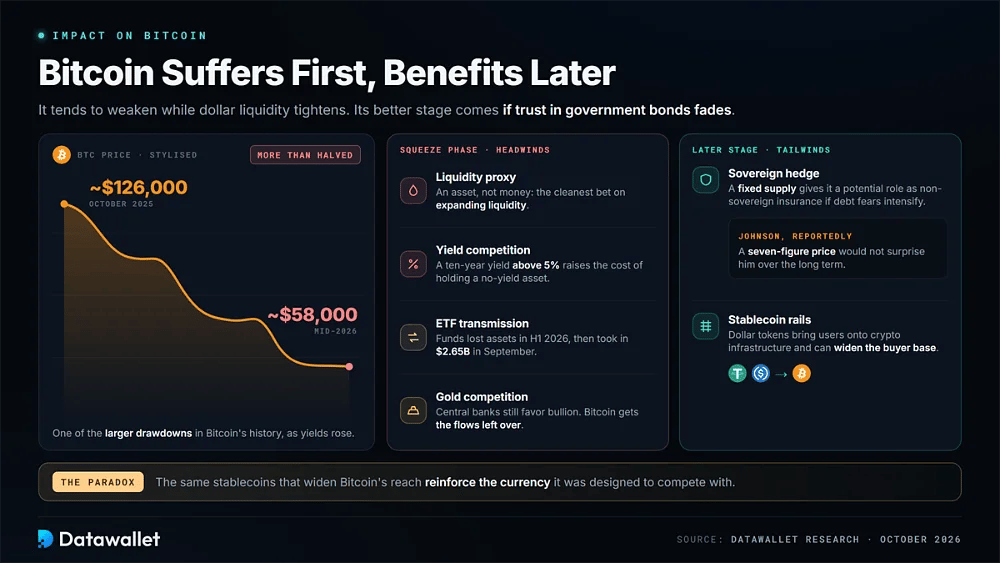
Le Bitcoin n'est généralement pas le premier actif à en profiter dans la séquence de Johnson. Lors des périodes de resserrement de la liquidité en dollars, il tend à s'affaiblir. Sa phase plus favorable vient plus tard, si les investisseurs commencent à perdre confiance dans les obligations d'État et dans les monnaies dans lesquelles elles sont libellées.
Les principaux canaux de transmission liés au Bitcoin sont listés ci-dessous :
- Resserrement de la liquidité : Bitcoin est passé d'environ 126 000 $ en octobre 2025 à environ 58 000 $ à la mi-2026 alors que les rendements augmentaient, plaçant ce mouvement parmi les plus importants replis de son histoire.
- Proxy de liquidité : Johnson considère Bitcoin comme un actif plutôt que comme de la monnaie et le qualifie de pari le plus pur sur l'expansion de la liquidité mondiale. Cela aide à expliquer pourquoi il peine lorsque les dollars se raréfient.
- Transmission par les ETF : les fonds spot transmettent désormais directement les flux macroéconomiques au marché. Les ETF Bitcoin ont perdu des actifs au premier semestre 2026 avant de recevoir 2,65 milliards de dollars en septembre.
- Concurrence du rendement : un rendement des bons du Trésor à dix ans supérieur à 5 % accroît le coût d'opportunité de la détention d'un actif qui ne produit aucun rendement. Un nouveau durcissement de la Réserve fédérale reste donc un net frein pour les prix.
- Infrastructure des stablecoins : les stablecoins en dollars font découvrir l'infrastructure crypto à davantage d'utilisateurs et peuvent élargir la base d'acheteurs potentiels de Bitcoin, même si ces mêmes jetons renforcent la monnaie que Bitcoin a été conçu pour concurrencer.
- Couverture souveraine : si les inquiétudes concernant la dette publique s'intensifient, l'offre fixe de Bitcoin pourrait lui donner un rôle d'assurance non souveraine. Johnson aurait déclaré qu'un prix à sept chiffres ne le surprendrait pas à long terme.
- Concurrence de l'or : les banques centrales et les allocataires plus conservateurs privilégient encore l'or lors des crises souveraines. Bitcoin rivalise donc pour les flux restants une fois que les lingots ont absorbé la demande officielle.
Quel est l'impact de la Dollar Milkshake Theory sur l'or ?
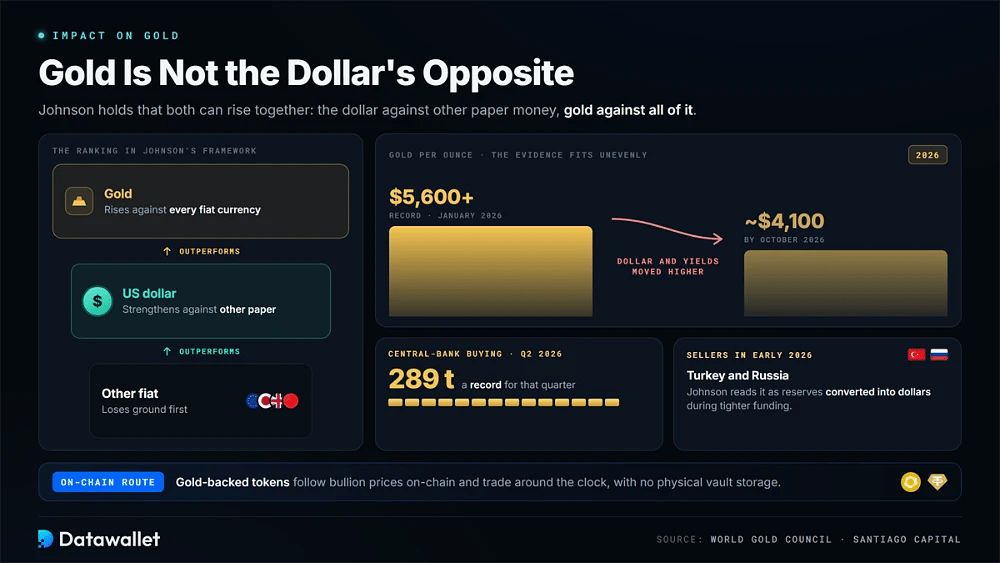
L'or occupe une position inhabituelle dans ce cadre, car Johnson ne le considère pas simplement comme l'opposé du dollar. Il soutient de longue date que les deux actifs peuvent s'apprécier ensemble. Le dollar peut se renforcer face aux autres monnaies papier tandis que l'or monte face à toutes, à mesure que la confiance dans la dette souveraine se détériore.
Les données récentes ne confirment cette relation que de façon inégale. L'or a atteint un record supérieur à 5 600 $ en janvier 2026, avant de retomber vers 4 100 $ en octobre, tandis que le dollar et les rendements progressaient. Les banques centrales ont néanmoins acheté 289 tonnes au deuxième trimestre, un record pour cette période, selon le World Gold Council.
Ce recul a aussi illustré l'argument de Johnson sur la liquidité. La Turquie et la Russie se sont démarquées comme vendeurs début 2026, ce qu'il interprète comme une conversion de réserves en dollars dans un contexte de financement plus tendu. Les investisseurs qui souhaitent s'exposer sans stockage physique en coffre peuvent comparer les jetons adossés à l'or, qui suivent le cours du métal en on-chain et se négocient en continu.
Dollar Milkshake Theory vs dé-dollarisation
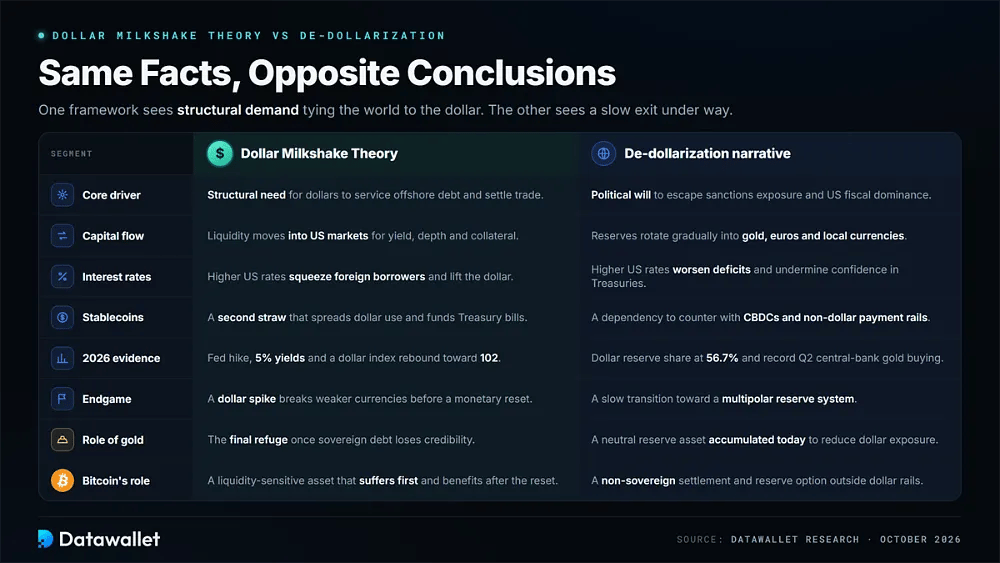
La Dollar Milkshake Theory et le récit de la dédollarisation s'appuient sur bon nombre des mêmes faits, mais aboutissent à des conclusions différentes. Le cadre de Johnson met l'accent sur la demande structurelle de dollars, qui maintient le monde lié au système existant. La dédollarisation souligne plutôt les sanctions, les déficits budgétaires et la géopolitique comme des forces qui orientent peu à peu les gestionnaires de réserves vers l'or, les monnaies locales et les réseaux de paiement alternatifs.
Critiques de la Dollar Milkshake Theory
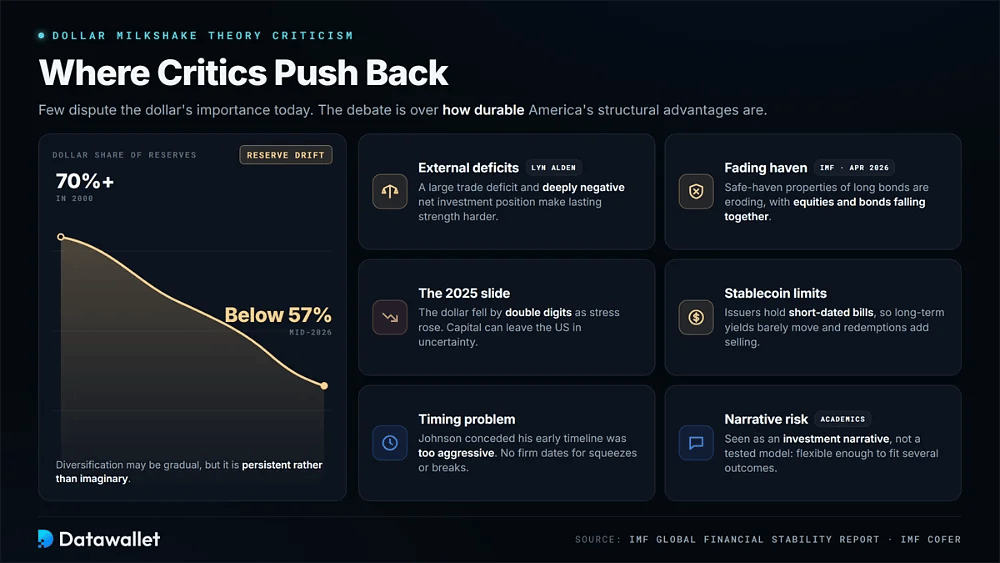
La plupart des critiques sérieuses ne contestent pas l'importance actuelle du dollar dans la finance mondiale. Le désaccord porte sur la solidité réelle des avantages structurels des États-Unis, sur le poids suffisant accordé par le cadre aux vulnérabilités budgétaires et extérieures américaines, et sur la précision de son calendrier pour être utile aux décisions de portefeuille.
Les principales critiques à prendre en compte sont les suivantes :
- Déficits extérieurs : Lyn Alden soutient que l'important déficit commercial des États-Unis et leur position d'investissement international nette fortement négative rendent une vigueur durable du dollar plus difficile que le cadre de Johnson ne le suggère.
- Un refuge qui s'efface : le rapport d'avril 2026 du FMI sur la stabilité décrit une érosion continue des propriétés de valeur refuge des obligations d'État à long terme, les actions et les obligations baissant ensemble.
- Recul de 2025 : le dollar a perdu plus de dix pour cent début 2025, alors même que les tensions mondiales s'intensifiaient. Les détracteurs s'appuient sur cet épisode pour affirmer que les capitaux peuvent quitter les États-Unis en période d'incertitude.
- Dérive des réserves : la part du dollar dans les réserves déclarées est passée de plus de 70 % en 2000 à moins de 57 %. Cela suggère que la diversification peut être graduelle, mais qu'elle reste persistante plutôt qu'imaginaire.
- Limites des stablecoins : les émetteurs de stablecoins détiennent surtout des bons à court terme, ce qui signifie que leur expansion a peu d'effet direct sur les rendements à long terme. De fortes demandes de rachat pourraient aussi accroître la pression vendeuse sur les marchés du Trésor.
- Problème de calendrier : Johnson a reconnu que son calendrier initial était trop ambitieux. Sans dates fermes, le cadre peine à indiquer aux investisseurs quand des squeezes, des ruptures ou des rotations d'actifs sont susceptibles de se produire.
- Risque lié au récit : les économistes universitaires considèrent généralement cette théorie comme un récit d'investissement plutôt que comme un modèle testé, car ses prévisions restent assez souples pour s'accommoder de plusieurs issues différentes.
Qui est Brent Johnson ?
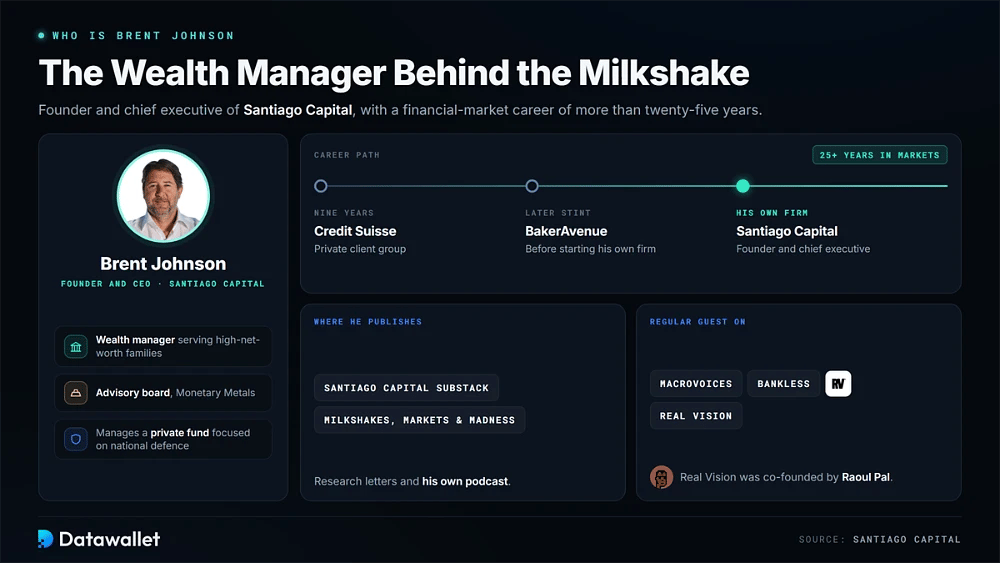
Brent Johnson est le fondateur et directeur général de Santiago Capital, un gestionnaire de patrimoine au service de familles fortunées. Sa carrière sur les marchés financiers s'étend sur plus de vingt-cinq ans. Elle comprend neuf années au sein du groupe de clientèle privée de Credit Suisse, puis un passage chez BakerAvenue avant qu'il ne fonde sa propre société.
Johnson publie des analyses via le Substack de Santiago Capital et anime le podcast Milkshakes, Markets & Madness. Il est aussi un invité régulier de MacroVoices, Bankless et Real Vision, cofondée par Raoul Pal. Par ailleurs, Johnson siège au conseil consultatif de Monetary Metals et gère un fonds privé axé sur la défense nationale.
Indicateurs clés à surveiller
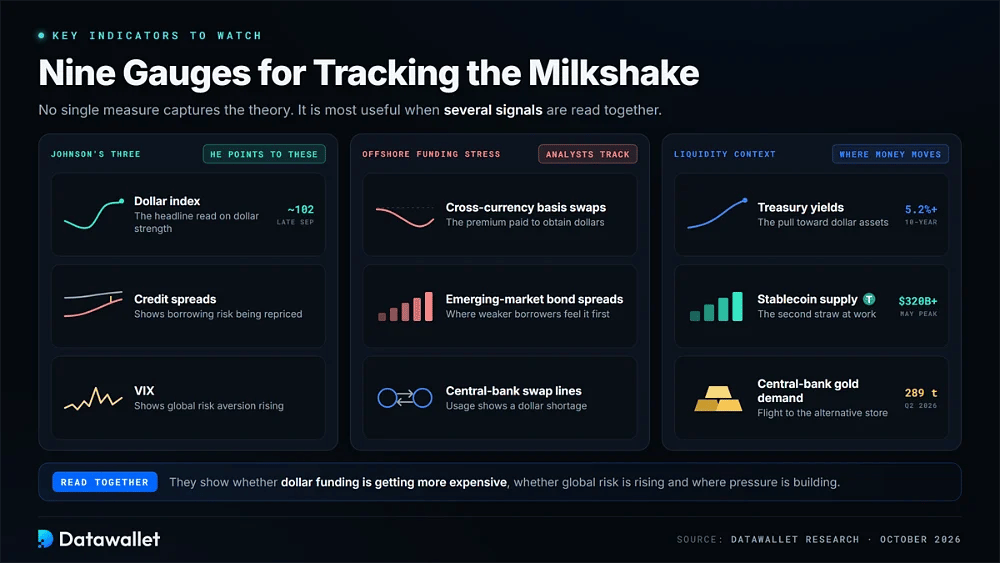
Aucun indicateur de marché ne saisit à lui seul toute la Dollar Milkshake Theory. Le cadre devient plus utile lorsque plusieurs signaux sont examinés ensemble, en particulier l'indice du dollar, les rendements des bons du Trésor et les indicateurs de tensions sur le financement offshore. L'offre de stablecoins et la demande d'or des banques centrales apportent un éclairage sur la manière dont la liquidité circule entre les actifs en dollars et les réserves de valeur alternatives.
Johnson a spécifiquement cité l'indice du dollar, les écarts de crédit et le VIX, tandis que les analystes suivent aussi les cross-currency basis swaps, les écarts de taux des obligations des marchés émergents et le recours aux lignes de swap des banques centrales. Pris ensemble, ces indicateurs montrent si le financement en dollars devient plus coûteux, si le risque mondial augmente et où la pression sur la liquidité s'accumule.
Conclusion
La Dollar Milkshake Theory est surtout utile comme cadre de séquence : la force du dollar vient d'abord, les tensions souveraines suivent, et les actifs tangibles en profitent ensuite. Les évolutions de 2026 correspondent assez bien à la phase initiale, avec des taux américains plus élevés, des conditions de financement plus strictes et des actifs à risque plus faibles. Le recul antérieur du dollar rappelle utilement que la séquence n'est pas linéaire.
Cette théorie doit être considérée comme une grille de lecture plutôt qu'une prévision précise. Les mouvements de l'indice du dollar, les rendements des bons du Trésor, l'offre de stablecoins et les achats d'or des banques centrales peuvent fournir des informations plus utiles qu'une prédiction isolée. Aucun de ces indicateurs ne remplace des recherches personnelles ou un conseil professionnel avant d'allouer du capital à Bitcoin, à l'or ou aux devises.