Лучшие акции криптокомпаний: сравнение
Мы оценивали каждую компанию по устойчивости бизнес-модели, прочности баланса и доле выручки, которая сохраняется при падении цен на токены, а не только по недавней динамике акций. Риск концентрации учитывался с большим весом, учитывая, сколько казначейских структур теперь существует в секторе.
В таблице сравниваются семь компаний по основным показателям, которые их отличают:
1. Coinbase (COIN)
Coinbase остаётся наиболее чистым институциональным индикатором отрасли, а в мае 2025 года стала первой криптокомпанией, включённой в S&P 500. Это включение обязало индексные фонды держать её акции, впервые структурно встроив криптоэкспозицию в обычные пенсионные портфели.
Мы считаем структуру её выручки самой устойчивой в секторе. Торговые комиссии колеблются вместе с объёмами, но доходы от подписок и услуг, связанных с хранением, стейкингом и экономикой USDC, создают базу, которая не исчезает, когда спекулятивный интерес остывает. Подробнее об этом в нашем обзоре Coinbase.
Заметно меньше нам нравится динамика акций в 2026 году. С начала года они упали примерно на 10 % после того, как каскад ликвидаций в октябре 2025 года уничтожил спекулятивные объёмы, а сеть Base вместе с доходами от стейкинга не смогли полностью компенсировать резкое падение торговых комиссий.
Плюсы
- Включение в индекс: вхождение в S&P 500 означает, что пассивные фонды обязаны владеть этим активом, что создаёт структурный спрос, не зависящий от настроений в криптовалютах.
- Диверсифицированная выручка: доходы от хранения, стейкинга и подписок смягчают волатильность торговых комиссий, которая в периоды спада вредит чисто биржевым конкурентам.
- Регуляторный ров: обширное лицензирование в США и требования к хранению активов ETF создают барьеры, которые офшорные биржи действительно не могут воспроизвести внутри страны.
Минусы
- Зависимость от объёмов: торговые комиссии по-прежнему приносят значительную долю выручки, поэтому в спокойные периоды рынка прибыль падает быстрее, чем предполагают прогнозы руководства.
- Сжатие комиссий: конкуренция со стороны Robinhood и площадок с нулевыми комиссиями давит на розничную ставку дохода, за счёт которой исторически формировалась маржа Coinbase.
- Слабые результаты: снижение примерно на 10 % в 2026 году заметно отстаёт как от Circle, так и от более широкой группы криптовалютных акций.
2. Strategy (MSTR)
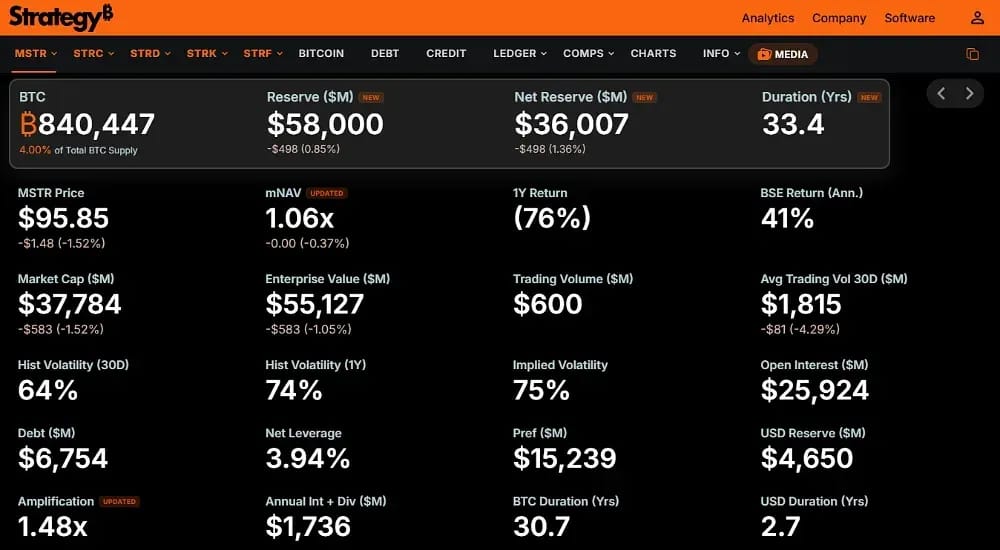
Strategy, ранее MicroStrategy, владеет 672 497 биткоин и остаётся самым чистым акционерным инструментом с кредитным плечом для этого актива. Компания финансирует покупки за счёт конвертируемого долга и выпуска акций, намеренно усиливая вложение в биткоин значительно сильнее, чем при простом прямом владении токеном.
Мы считаем, что кредитное плечо работает в обе стороны острее, чем осознают розничные инвесторы. Та же структура капитала, которая усиливала прибыль в период накопления, теперь усиливает просадки: акции за последний год упали примерно на 47 %, когда биткоин откатился от максимумов.
Реальный риск 2026 года — исключение из индексов. Возможное удаление из индексов MSCI вынудит пассивные фонды провести ликвидацию примерно на 9 млрд долларов, и мы считаем этот навес самой важной переменной для держателей акций, наряду с колебаниями переоценки биткоин-казны.
Плюсы
- Непревзойдённая экспозиция к BTC: 672 497 биткоинов делают компанию крупнейшим корпоративным держателем и дают потенциал роста с кредитным плечом, которого нет ни у одного конкурента.
- Доступ к рынкам капитала: подтверждённая способность привлекать конвертируемый долг и акционерный капитал позволяет накапливать активы на протяжении циклов, когда конкуренты на это неспособны.
- Денежный запас: Примерно 1,4 млрд долларов в резервах покрывают около 21 месяцев долговых обязательств в период затяжной слабости рынка.
Минусы
- Риск исключения из индекса: возможное исключение из MSCI может вызвать вынужденные пассивные продажи примерно на 9 млрд долларов независимо от фундаментальных показателей компании.
- Усиленные просадки: кредитное плечо, которое повышало доходность на растущих рынках, привело к снижению на 47 % за последние двенадцать месяцев.
- Незначительная операционная деятельность: квартальная выручка от программного обеспечения около 128,7 млн долларов несущественна, поэтому акции по сути являются производным инструментом на биткоин.
3. Circle (CRCL)
Circle стала лучшей по динамике криптоакцией 2026 года: рост составил около 30 %, а рыночная капитализация достигла 25,7 млрд долларов, тогда как большинство аналогичных компаний подешевели. Такое расхождение объясняется тем, что её выручка зависит от роста предложения стейблкоинов и доходности казначейских облигаций, а не от объёмов торговли.
Мы считаем, что бизнес-модель действительно отличается от конкурентов. Circle получает процентный доход на резервы, обеспечивающие USDC, поэтому рост обусловлен распространением, а не спекуляцией. Предложение выросло более чем на 30 % за двенадцать месяцев, и это расширение опередило потери выручки из-за снижения ставок.
Очевидная уязвимость — чувствительность к процентным ставкам в сочетании с конкуренцией. Снижение доходности напрямую сжимает маржу, а формирующаяся в США регуляторная база для стейблкоинов может открыть рынок для долларовых токенов, выпущенных банками, — это ключевой вопрос, за которым мы следим до конца 2026 года.
Плюсы
- Лучший результат 2026 года: рост примерно на 30 % вывел эту компанию на первое место среди всех отслеживаемых нами криптоакций; он был обусловлен фундаментальными показателями, а не настроениями.
- Неспекулятивная выручка: доход растёт вместе с распространением стейблкоинов и использованием платежей, а не с торговой активностью, поэтому не зависит от рыночных циклов.
- Регуляторное соответствие: работа в качестве эмитента, соблюдающего требования, выгодно позиционирует Circle, поскольку законодательство США о стейблкоинах формализует структуру рынка.
Минусы
- Зависимость от ставок: основную часть выручки приносят проценты по резервам, поэтому устойчивое снижение ставок сжимает маржу так, что руководству трудно это компенсировать.
- Конкуренция со стороны банков: новая регуляторная ясность может привести к появлению токенов в долларах, выпущенных банками, которые напрямую конкурируют за институциональную долю рынка стейблкоинов.
- Один продукт: USDC занимает основное место в бизнесе, поэтому любая потеря доверия к этому токену угрожает всей выручке.
4. Robinhood (HOOD)
Robinhood заслуживает места в списке благодаря дистрибуции и инфраструктуре, а не недавней динамике акций. Компания показала рекордные результаты 2025 года: выручка 4,5 млрд долларов и чистые пополнения 68 млрд долларов, а в июле 2026 года запустила собственную сеть Layer 2.
Мы считаем Robinhood Chain самым интересным событием в этой области. Сеть построена на Arbitrum и запущена с 1 июля; за несколько дней объём превысил 1 млрд долларов, и она ненадолго показала больший объём торгов, чем любая децентрализованная биржа, превратив 27 млн брокерских клиентов в ончейн-участников.
Нам не нравится резкое отрезвление 2026 года, которое последовало далее. Акции упали примерно на 27 % с начала года после невыполнения прогнозов прибыли в первом квартале, а выручка криптовалютного сегмента снизилась почти на 40 % во втором квартале (Q2), что показывает, как быстро исчезает доход от розничной торговли, когда спекулятивная активность остывает.
Плюсы
- Огромная аудитория: 27 млн пользователей дают ей воронку входа в криптовалюты, которую не может повторить ни один конкурент из этого списка.
- Инфраструктура сети: Robinhood Chain превращает брокерских клиентов в ончейн-пользователей и получает экономику расчётов на собственном Layer 2.
- Диверсифицированный брокеридж: акции, опционы и пенсионные продукты означают, что слабость крипторынка не обрушивает всю базу выручки.
Минусы
- Резкое снижение в 2026 году: падение примерно на 27 % с начала года последовало за результатами за Q1, не оправдавшими ожиданий из-за более слабой, чем ожидалось, выручки от криптовалют.
- Волатильный криптосегмент: выручка от криптовалют в 2 квартале упала почти на 40 %, что подтверждает, как быстро этот источник дохода сокращается на спокойных рынках.
- Зависимость от розницы: Выручка смещена в сторону розничной торговли, а этот поток, как показывает история, наименее устойчив при затяжных спадах.
5. Bitmine (BMNR)
Bitmine стала крупнейшим корпоративным держателем Эфириума в мире, накопив 5,77 млн ETH стоимостью около 10,2 млрд долларов. Общие активы в криптовалюте, наличных и венчурных позициях теперь составляют 11,3 млрд долларов, что делает её второй по величине криптовалютной казной после Strategy.
Именно экономика стейкинга по-настоящему отличает её от пассивных казначейских инструментов. Bitmine поставила в стейкинг 4,92 млн ETH через свою сеть валидаторов MAVAN, что приносит 242 млн долларов годовой выручки при доходности 2,70 %; при полном развёртывании этот показатель, по прогнозам, достигнет 284 млн долларов.
Мы считаем структурным катализатором включение BMNR в Russell 1000 в июне 2026 года. Членство в индексе приносит пассивное институциональное владение, а компания теперь держит 4,8 % всего предложения ETH и стремится к заявленной цели в 5 %, хотя именно эта концентрация делает её рискованной.
Плюсы
- Продуктивное казначейство: стейкинг 85 % своих ETH приносит 242 млн долларов в год, в отличие от биткоин-казначейств, которые держат активы без доходности.
- Включение в индекс: членство в Russell 1000 с июня 2026 года привлекает пассивные институциональные потоки, которые ранее были недоступны компании.
- Преимущество масштаба: владение 4,8 % всего предложения ETH делает её основным публичным инструментом для экспозиции на стейкинг Эфириум.
Минусы
- Чрезмерная концентрация: почти весь баланс приходится на один актив, поэтому просадка ETH напрямую уничтожает стоимость для акционеров.
- Риск размывания: дальнейшее накопление к цели в 5 % требует постоянного выпуска акций, что существенно размывает долю действующих акционеров.
- Снижение доходности: доходность стейкинга на уровне 2,70 % падает по мере роста объёма ETH в staked по всей сети, что постепенно подрывает инвестиционную идею.
6. Galaxy Digital (GLXY)
Galaxy Digital — самый диверсифицированный оператор в этом списке: он сочетает институциональную торговлю, управление активами и инвестиционно-банковскую деятельность при активах под управлением примерно 17 млрд долларов. Такая широта означает, что ни одна статья выручки не определяет результат компании в каком-либо квартале.
Больше всего нам нравится поворот в сторону инфраструктуры. Galaxy расширяет кампус Helios до 800 мегаватт для вычислительных нагрузок как ИИ, так и криптовалют и стремится получать 1 млрд долларов годовой выручки от законтрактованных мощностей, а не от волатильных торговых комиссий или прибыли от прямых инвестиций.
Обратная сторона — риск исполнения крупного капитального проекта. Строительство дата-центров обычно выходит за рамки бюджета и сроков, а денежные средства и стейблкоины компании в размере около 1,9 млрд долларов должны финансировать это расширение, одновременно покрывая торговую выручку, которая сильно колеблется от квартала к кварталу.
Плюсы
- Настоящая диверсификация: выручка от торговли, управления активами, банковских услуг и инфраструктуры снижает зависимость от состояния какого-либо одного крипторынка.
- Переход к вычислениям для ИИ: расширение Helios мощностью 800 мегаватт нацелено на 1 млрд долларов контрактной выручки, которая в значительной степени не коррелирует с ценами токенов.
- Институциональные связи: Устоявшиеся мандаты на прайм-брокеридж и банковское обслуживание создают регулярный клиентский доход, недоступный конкурентам, ориентированным на розницу.
Минусы
- Самая маленькая рыночная капитализация: при примерно 7,8 млрд долларов у неё меньше ликвидности и выше волатильность акций, чем у более крупных конкурентов.
- Риск реализации проектов: Строительство крупных дата-центров часто выходит за рамки бюджета и сроков, что нагружает балансы на этапах строительства.
- Нестабильная прибыль: доходы от прямых инвестиций делают квартальные результаты крайне неровными, из-за чего бизнес действительно сложно оценить.
7. Block (XYZ)
Block замыкает наш список охватом потребителей, а не «чистотой» криптоподхода. Cash App охватывает десятки миллионов активных пользователей в месяц, а торговые терминалы компании дают ей выход в повседневную торговлю, с чем не сравнится ни один другой бизнес из этого списка.
Приверженность Block биткоину искренняя, а не просто рекламная. Компания разрабатывает майнинговое оборудование, продукты для самостоятельного хранения и интеграцию Lightning Network, позиционируя биткоин как рабочую платёжную инфраструктуру, а не как резервный актив, — это существенно иная идея, чем подход Strategy, основанный на накоплении.
Мы ставим её на последнее место, потому что финансовые результаты разочаровали. Валовая прибыль выросла на 17 % до 12 млрд долларов, но высокие операционные расходы привели к чистому убытку в 3 млрд долларов, а акции скорректировались примерно на 23 %, поэтому целевой показатель «правила 40», на котором теперь делает акцент руководство, имеет заметно большее значение.
Плюсы
- Массовый охват потребителей: Cash App и терминалы Square обеспечивают распространение криптовалюты в повседневной торговле далеко за пределами аудитории, уже знакомой с криптовалютами.
- Платёжная концепция: интеграция Lightning и оборудование для майнинга рассматривают биткоин как функциональную инфраструктуру, а не как спекулятивный актив на балансе.
- Рост валовой прибыли: увеличение на 17 % до 12 млрд долларов показывает, что базовый платёжный бизнес продолжает расти, несмотря на слабость крипторынка.
Минусы
- Крупные убытки: чистый убыток в 3 млрд долларов из-за высоких операционных расходов вызывает серьёзные вопросы о дисциплине затрат и распределении капитала.
- Размытая экспозиция: криптовалюты составляют скромную долю бизнеса, поэтому это финтех-холдинг с опционом на биткоин.
- Слабость акций: коррекция примерно на 23 % отражает скептицизм инвесторов в отношении прибыльности, а не какие-либо конкретные условия крипторынка.
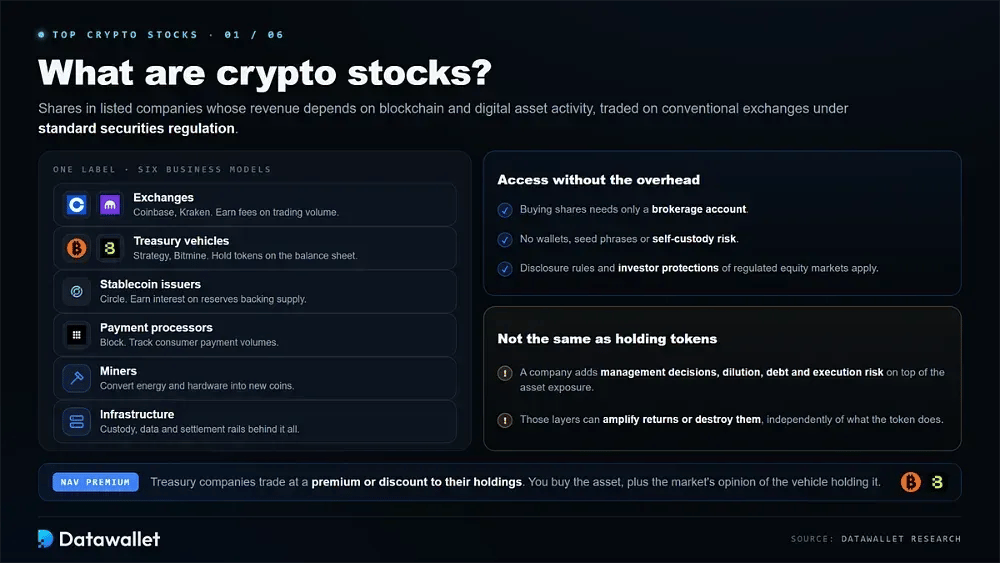
Что такое криптоакции?
Крипто-акции — это акции публичных компаний, выручка которых зависит от блокчейна и операций с цифровыми активами. К ним относятся биржи, казначейские структуры, эмитенты стейблкоинов, майнеры, платёжные процессоры и поставщики инфраструктуры; все они торгуются на обычных биржах по стандартным правилам регулирования ценных бумаг.
Привлекательность в доступе без операционных сложностей. Для покупки акций нужен лишь брокерский счёт, поэтому инвесторы полностью избегают управления кошельком, безопасности сид-фразы и рисков самостоятельного хранения, сохраняя требования к раскрытию информации и защиту инвесторов, которые уже обеспечивают регулируемые фондовые рынки.
Эти акции не равнозначны прямому владению токенами. Компания добавляет к вложению в базовый актив операционный риск, управленческие решения, размывание доли, долг и сбои в исполнении, что может как усилить доходность, так и уничтожить её независимо от поведения самого токена.
Это различие важнее всего для компаний с криптовалютными резервами. Strategy и Bitmine торгуются с премией или дисконтом к чистой стоимости активов в зависимости от настроений, поэтому инвесторы покупают и сам базовый актив, и мнение рынка о структуре, которая им владеет.
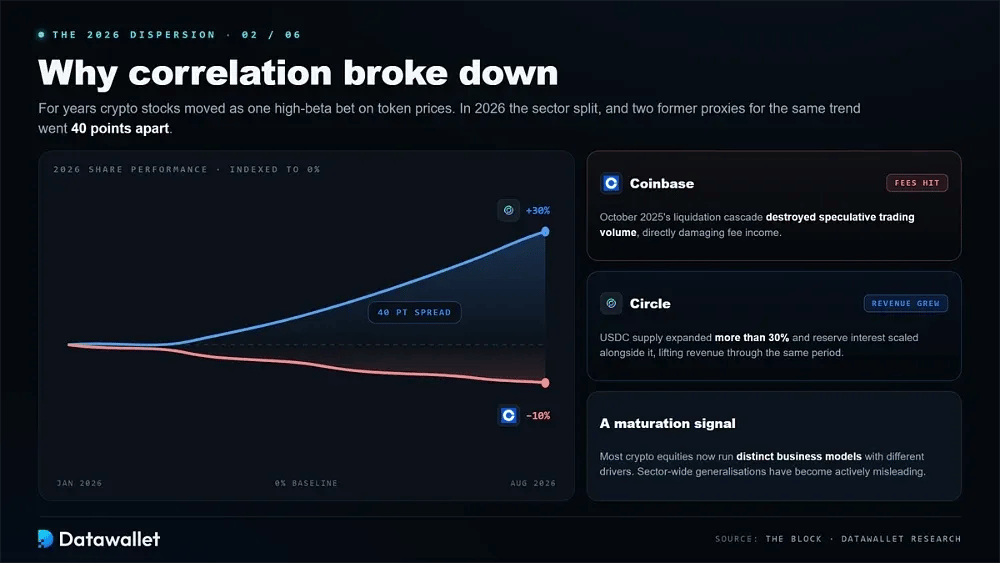
Разброс показателей криптовалютных акций в 2026 году
Годами криптовалютные акции двигались вместе как единая ставка с высокой бета на цены токенов, почти механически следуя общему настроению вокруг казначейств цифровых активов. В 2026 году эта связь нарушилась, и возникший разброс — важнейшее событие для всех, кто формирует секторную экспозицию в этом году.
Почему корреляция нарушилась
Данные действительно красноречивы. Circle вырос примерно на 30 %, тогда как Coinbase за тот же период упал примерно на 10 % — спред в 40 пунктов между двумя компаниями, которых инвестор в 2023 году счёл бы практически взаимозаменяемыми показателями одного и того же тренда.
Основная причина здесь — очевидное расхождение в выручке между ними. Каскад ликвидаций в октябре 2025 года обвалил объём спекулятивной торговли, что напрямую ударило по комиссионному доходу Coinbase, тогда как выручка Circle фактически выросла, поскольку предложение USDC увеличилось более чем на 30 %, а процентный доход от резервов вырос вместе с ним.
Мы считаем это признаком подлинного взросления, а не временной аномалии. Как отметило The Block, у большинства криптокомпаний, акции которых торгуются на бирже, теперь разные бизнес-модели, зависящие от действительно разных факторов, а значит, обобщения по всему сектору стали для инвесторов откровенно вводящими в заблуждение.
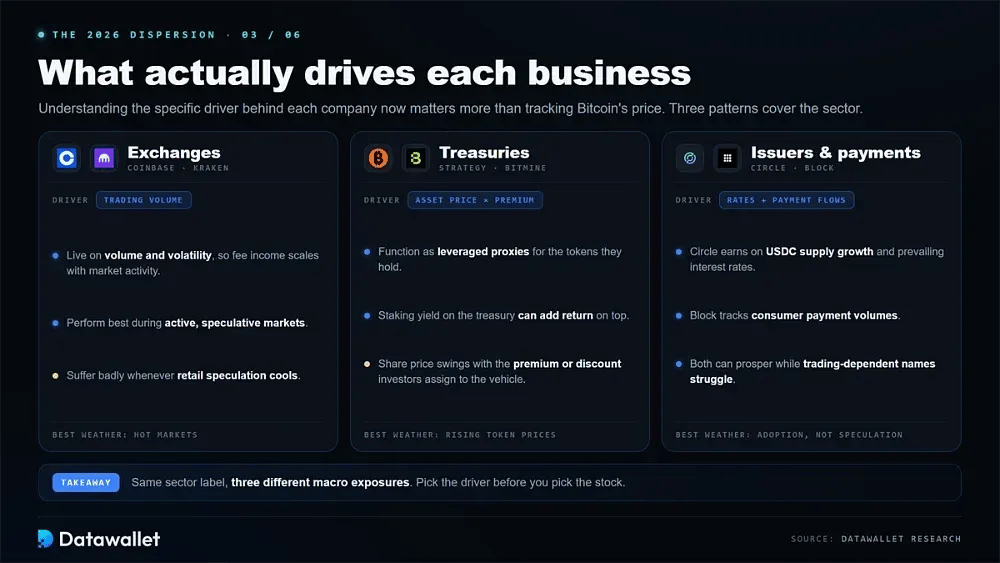
Что на самом деле движет каждым бизнесом
Понимание конкретного драйвера каждой компании сейчас важнее, чем простое отслеживание цены биткоина. Биржи вроде Coinbase и Kraken живут за счёт объёма торгов и волатильности, поэтому лучше всего работают на активных рынках и сильно страдают, когда розничный спрос остывает.
Казначейские инструменты ведут себя иначе почти во всём. Strategy и Bitmine функционируют как прокси активов с кредитным плечом: цена акций отслеживает базовые активы с поправкой на премию или дисконт, которые назначают инвесторы, плюс любую доходность, которую сама компания получает за счёт стейкинга.
Эмитенты стейблкоинов и компании в сфере потребительских платежей следуют третьей, совершенно иной модели. Circle зависит от роста предложения и от действующих процентных ставок, а Block — от объёмов потребительских платежей, поэтому обе компании могут преуспевать в периоды, когда компаниям, зависящим от торговли, приходится тяжело.
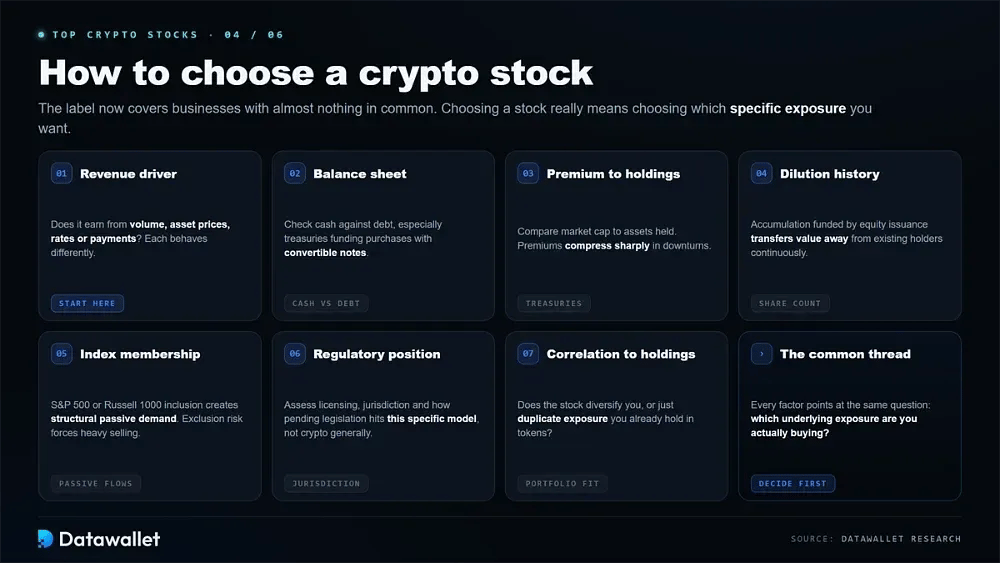
Как выбрать криптоакцию
Выбор среди этих семи компаний по сути означает решение о том, какое именно базовое воздействие вам действительно нужно, поскольку ярлык «криптоакции» теперь охватывает бизнесы, у которых почти нет ничего общего, кроме связи с цифровыми активами и их рыночной статистикой.
Разберите эти факторы, прежде чем вкладывать капитал в любую позицию:
- Источник выручки: определите, зависит ли доход от объёма торгов, цен активов, процентных ставок или платёжных потоков, так как каждый фактор ведёт себя по-разному.
- Качество баланса: сопоставьте денежные резервы с долговыми обязательствами, особенно у компаний с криптовалютными резервами, финансирующих покупки через конвертируемые облигации и выпуск акций.
- Премия к активам: для казначейских структур сравнивайте рыночную капитализацию со стоимостью удерживаемых активов, поскольку премии резко сжимаются во время спадов.
- История размытия: изучите рост числа акций, поскольку компании, финансирующие накопление за счёт выпуска акций, постоянно перераспределяют стоимость от существующих акционеров.
- Членство в индексах: включение в S&P 500 или Russell 1000 создаёт структурный пассивный спрос, а риск исключения может вызвать массовые продажи.
- Регуляторный статус: оценивайте лицензирование, юрисдикцию и то, как рассматриваемое законодательство влияет на конкретную бизнес-модель, а не на криптовалюты в целом.
- Корреляция с активами в портфеле: определите, добавляет ли акция диверсификацию или просто дублирует экспозицию, которая у вас уже есть через токены напрямую.
Можно ли купить криптоакции ончейн?
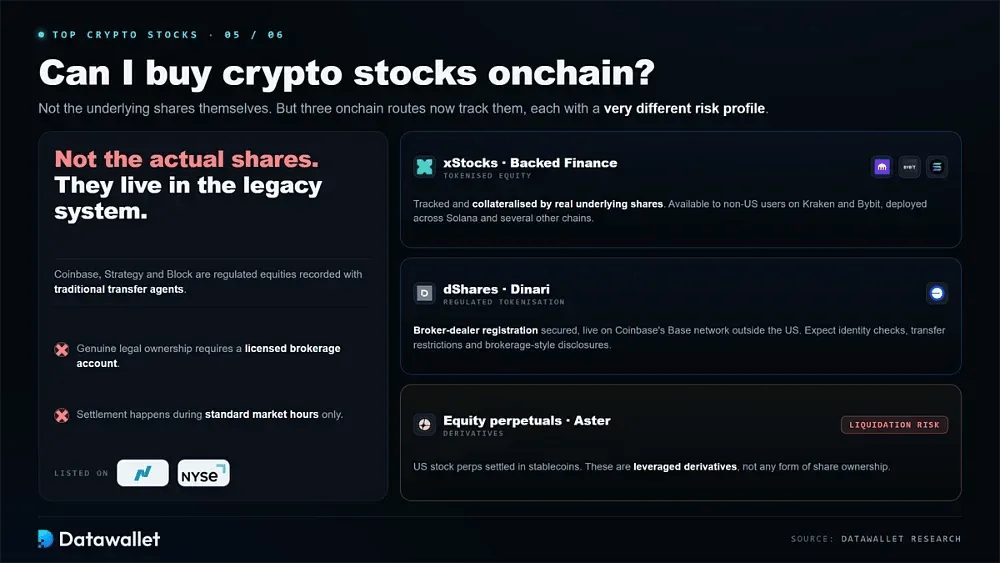
Не сами базовые акции. Coinbase, Strategy и Block — регулируемые акции, учитываемые у традиционных трансферных агентов и торгуемые на Nasdaq или NYSE, поэтому для подлинного юридического владения нужен лицензированный брокерский счёт и расчёты в обычные часы работы рынка.
Токенизированные акции сегодня — самая близкая доступная альтернатива реальному владению. Токены xStocks от Backed Finance отслеживают цену и обеспечены реальными базовыми акциями. Они доступны пользователям вне США через платформы токенизированных акций, включая Kraken и Bybit, а сами токены выпущены в Solana и нескольких других сетях.
Регулируемая токенизация развивается совершенно по отдельному пути. Dinari получила регистрацию брокера-дилера для токенизированных акций под брендом dShares, которые уже доступны в сети Base от Coinbase за пределами США, хотя повсюду следует ожидать верификации личности, ограничений на переводы и раскрытия информации в брокерском стиле.
Вечные контракты на акции — третий возможный путь со существенно иным риском. Площадки вроде Aster уже предлагают вечные контракты на акции США с расчётами в стейблкоинах, но это деривативы с кредитным плечом и реальным риском ликвидации, а не какая-либо форма настоящего владения базовыми акциями.
Риски криптоакций
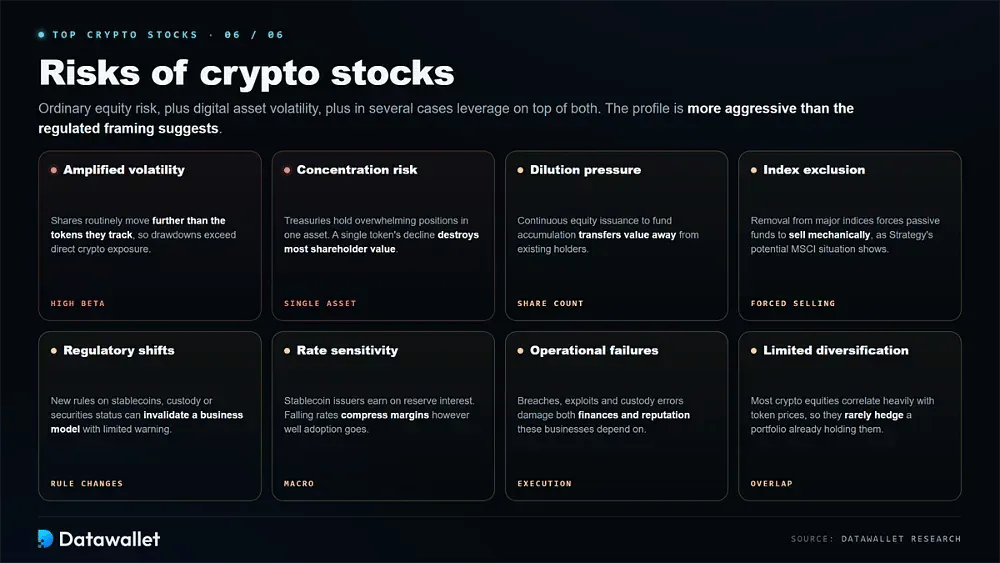
Акции криптокомпаний сочетают обычный риск фондового рынка с волатильностью базовых цифровых активов, а в ряде случаев добавляют поверх обоих кредитное плечо. В результате профиль риска оказывается заметно агрессивнее, чем предполагает регулируемое позиционирование сектора.
Учтите каждый из этих факторов, прежде чем вкладывать капитал в любую позицию:
- Повышенная волатильность: Эти акции regularly двигаются сильнее, чем отслеживаемые ими токены, поэтому просадки превышают те, что дало бы прямое вложение в криптовалюту.
- Риск концентрации: компании с криптовалютными резервами держат подавляющую долю в одном активе, поэтому падение стоимости одного токена напрямую уничтожает большую часть стоимости для акционеров.
- Давление размывания: компании, финансирующие накопление за счёт выпуска акций, постоянно увеличивают их число, со временем перераспределяя стоимость от существующих держателей.
- Исключение из индексов: Вывод из крупных индексов вынуждает пассивные фонды продавать механически, что наглядно показывает потенциальная ситуация Strategy с MSCI.
- Регуляторные изменения: изменение правил в отношении стейблкоинов, хранения или классификации ценных бумаг может обесценить всю бизнес-модель практически без предупреждения.
- Чувствительность к ставкам: эмитенты стейблкоинов зарабатывают на процентах по резервам, поэтому падение ставок сжимает маржу независимо от того, как развивается само распространение.
- Операционные сбои: взломы, эксплойты смарт-контрактов или ошибки хранения наносят ущерб и финансам, и репутации, от которой зависят эти компании.
- Ограниченная диверсификация: большинство криптоакций сильно коррелирует с ценами токены, поэтому они редко хеджируют портфель, уже содержащий цифровые активы.
Выводы
В 2026 году акции криптокомпаний наконец перестали вести себя как единая коррелированная сделка. Рост Circle на 30 % на фоне снижения Coinbase на 10 % показал, что отдельные модели получения доходов теперь значат гораздо больше, чем принадлежность к сектору, и что разброс, вероятно, будет увеличиваться, а не сокращаться.
Coinbase остаётся нашим общим выбором благодаря статусу в S&P 500 и действительно диверсифицированному доходу, а Strategy предлагает самую чистую экспозицию с плечом для инвестора, который спокойно относится к такой степени риска концентрации в одном активе. Circle привлекает внимание тем, что показывает рост, совсем не зависящий от спекуляций.
Ничто здесь не является инвестиционной рекомендацией, и мы не являемся финансовыми консультантами. Каждая из перечисленных компаний несёт реальный риск безвозвратной потери средств, оценки меняются быстрее фундаментальных показателей, а всем, кто рассматривает эти позиции, следует проверить актуальные данные и сначала проконсультироваться с квалифицированным специалистом.
Наша методология
Мы оценили каждую из семи компаний по опубликованной финансовой отчётности, квартальным отчётам о прибыли, актуальным рыночным данным и раскрытым казначейским активам, а не по целевым ценам аналитиков, намеренно отдавая приоритет компаниям с подтверждаемой операционной выручкой перед теми, чья стоимость целиком держится на росте цен активов.
Итоговый рейтинг сформировали шесть критериев:
- Устойчивость доходов: мы оценивали, какая часть дохода сохраняется при падении цен на токены, а не зависит целиком от спекулятивной активности.
- Прочность баланса: мы сравнили денежные резервы, долговые обязательства и запас финансовой прочности, особенно у компаний, финансирующих поглощения за счёт кредитного плеча или выпуска бумаг.
- Отличие бизнеса: мы отдавали предпочтение компаниям с устойчивыми позициями, например благодаря лицензиям, включению в индексы или дистрибуции, а не простым держателям активов без отличий.
- Концентрация риска: мы снижали оценку за сильную зависимость от одного актива, поскольку казначейские структуры усиливают и рост, и просадку гораздо сильнее, чем движения самих токенов.
- Управление и раскрытие информации: Мы оценили качество отчётности, долю владения инсайдеров и то, насколько прозрачно каждая компания сообщает акционерам об активах и размывании долей.
- Структурные катализаторы: мы учитывали включение в индексы, регуляторную ясность и инфраструктуру токенизированных акций, создающие спрос независимо от настроений рынка.
Рыночная капитализация и показатели эффективности в этом секторе меняются ежедневно, поэтому наш цикл исследования длился с марта по июль 2026 года: каждая цифра перед публикацией проверялась по официальной отчётности компаний и актуальным рыночным данным, а не бралась из вторичных обзоров.