什么是 Pons?
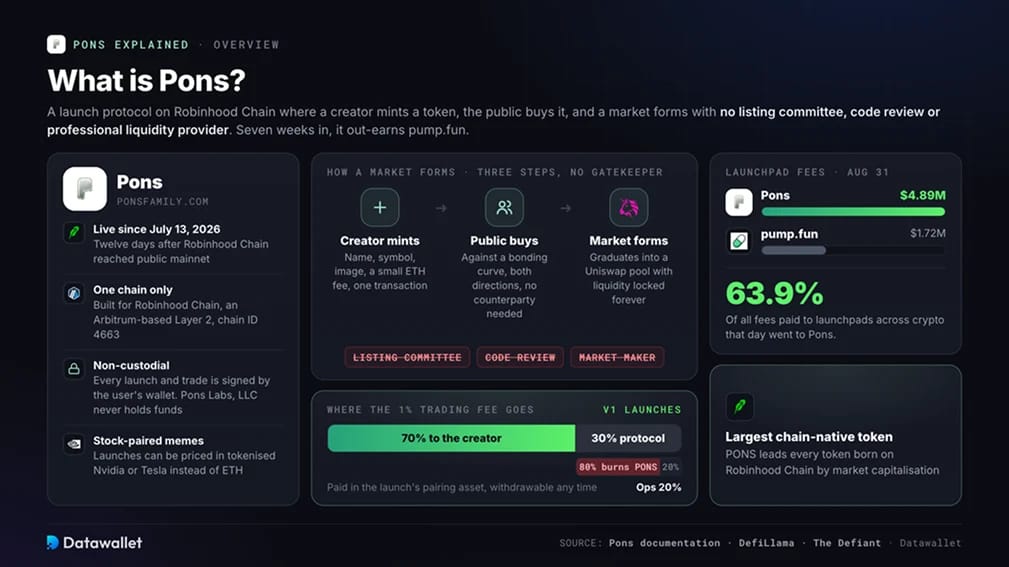
Pons 是一种发行协议,允许创作者铸造代币并向公众开放交易,无需上架委员会、代码审查或专业流动性提供商。用户通过自己的钱包签署每一次发行和交易。Pons Labs, LLC 运营该界面,但从不持有他们的代币或资金。
该平台于 2026 年 7 月 13 日上线,距 Robinhood Chain 上线公开主网 已过去十二天。Robinhood 构建这一基于 Arbitrum 的网络是为了代币化股票,但在第一周内就出现了 Meme币交易。Pons 正是为满足单链上的这种需求而设计,而不是通用的 launchpad。
与代币化股票配对的 Memecoin 此后已成为该链的标志性交易。一个例子是 Artificial Inu 对 Nvidia。Pons 在 v2 中添加了这些交易对,以争夺这一市场。
该平台在减少自身代币供应量的同时向创作者倾斜。V1 发行的代币需支付 1% 的交易费,其中 70% 归创作者,30% 归协议。根据官方文档,协议所得份额中的 80% 用于在公开市场买入 PONS 并发送至销毁地址。
8月31日,Pons 收取了489万美元的费用,而 pump.fun 为172万美元。根据 The Defiant 报道的 DefiLlama 数据,当天它占支付给加密货币发射平台的全部费用的63.9%。PONS 目前是按市值计算最大的 Robinhood Chain 原生代币。
Pons 如何运作?
Pons 同时运行两个协议版本。在原始 v1 设计下,代币直接发行到锁定的 Uniswap v3 资金池中。据 The Defiant 报道,Pons 已于 8 月 3 日上线其 v2 合约。V2 先通过联合曲线发行,再将代币迁移到永久锁定的 Uniswap v4 资金池中。
1. 创建固定供应量代币
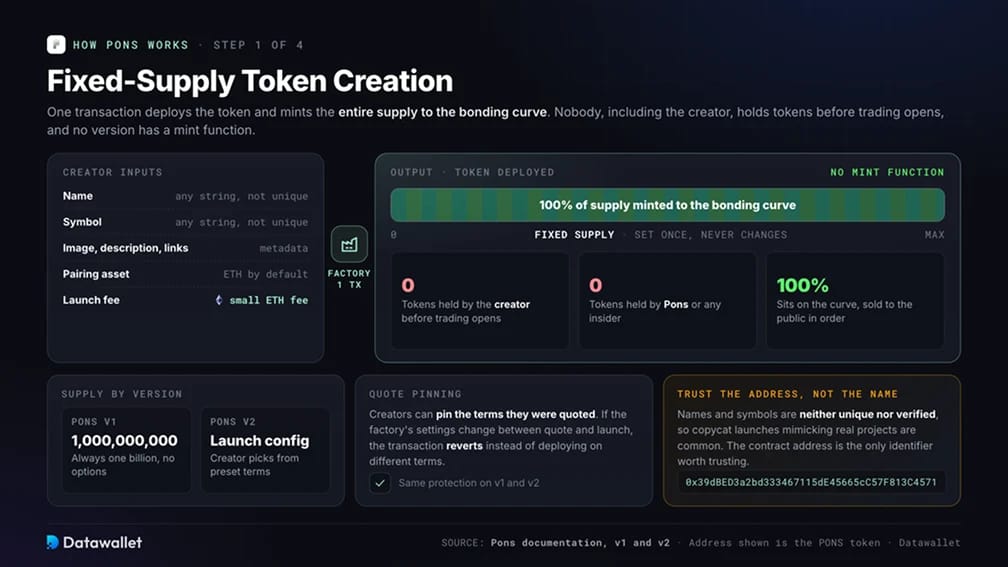
创建者输入代币详情,并支付少量 ETH 发行费用。随后工厂合约部署该代币,并在一笔交易中将全部供应量铸造到联合曲线中,因此在交易开始前创建者不持有任何分配额度。
两个版本都使用固定供应量,没有铸造功能。V1会创建十亿枚代币,而 v2则根据所选的发行配置确定供应量。创建者还可以锁定所报条款,一旦条款发生变化,交易就会回滚。这些机制记录在Pons v2 官方技术文档中。
代币名称和符号既不唯一,也未经验证。Pons 建议用户将合约地址视为唯一可靠的标识。
2. 联合曲线定价
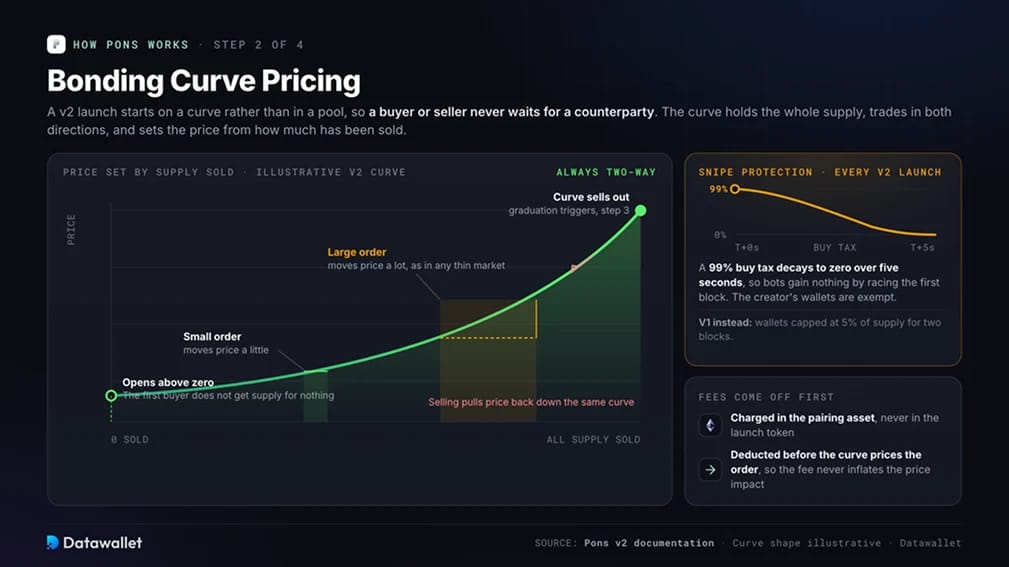
V2 的发行从联合曲线开始,而不是在流动性池中进行。买卖双方直接与曲线交易,无需等待交易对手。曲线持有全部供应量,支持双向交易,并根据已售出的数量计算价格。买入会推高价格,卖出则会压低价格。
这在实践中意味着什么:
- 起始价格:曲线起点高于零,以防止第一位买家免费获得代币。
- 价格影响:与任何流动性不足的市场一样,大额订单对价格的影响比小额交易更大。
- 手续费币种:手续费以该项目发行时的配对资产收取,而非其自身代币。手续费在曲线对订单定价之前扣除。
- 防狙击保护:每次 v2 发行开始时都会征收 99% 的买入税,并在五秒内降至零,这是根据 v2 文档所述。这消除了抢购第一个区块的优势。创建者的钱包不受此限。V1 则是在两个区块内将钱包持有量限制为供应量的 5%。
3. 进入锁定的 Uniswap v4 池
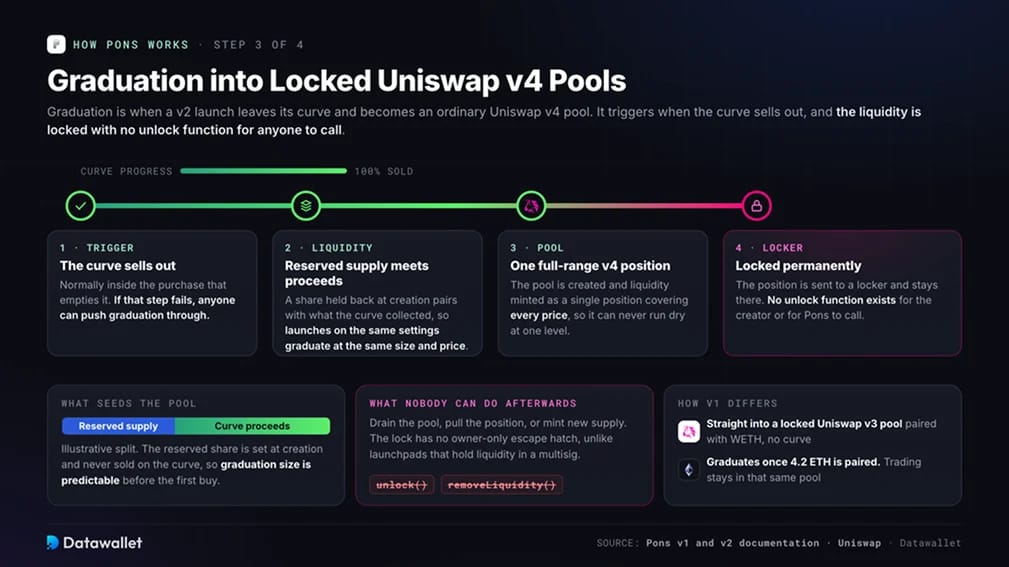
当 v2 发行离开联合曲线并进入标准的 Uniswap v4 资金池时,即视为完成毕业。毕业发生在曲线售罄时,通常是在清空剩余供应量的那笔购买中。如果该流程失败,任何人都可以再次触发。
部分代币供应量在创建时即被预留。毕业时,这些代币会与曲线收集的资产合并,用于提供流动性。因此,设置相同的发行项目会以相同的规模和价格进入资金池。
流动性以单一全区间头寸的形式铸造,并永久充值到锁定合约中。创建者和 Pons 均无权访问解锁功能。
V1 代币的运作方式不同。它们直接在锁定的 Uniswap v3 资金池中发行,并与 WETH 配对,WETH 是 Uniswap 资金池中使用的 ETH 封装形式。当配对的 ETH 达到4.2后即完成毕业,此后交易仍在同一个资金池中进行。
4. 自定义交易对:ETH、USDG、代币化股票和 cbBTC
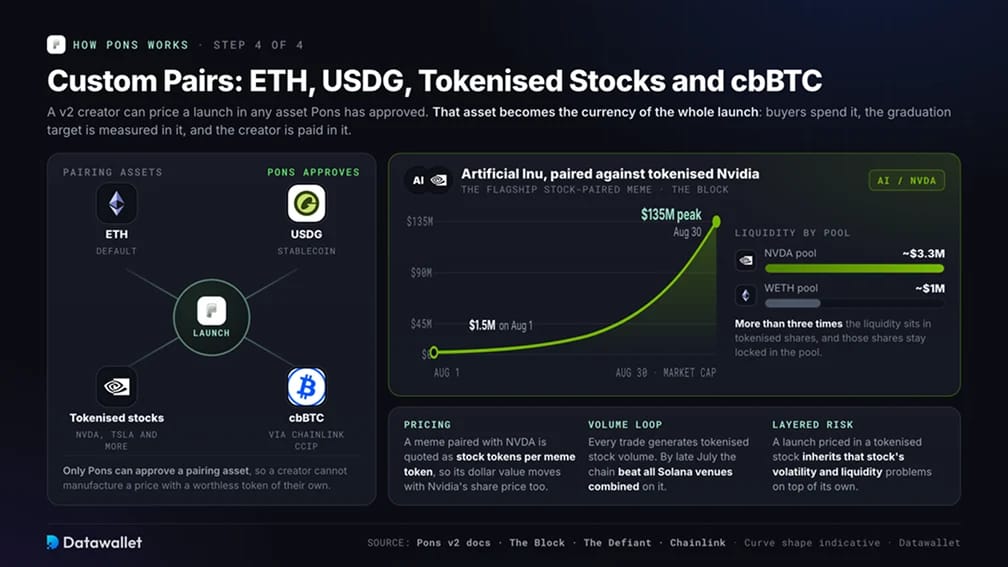
与股票挂钩的Meme币帮助塑造了 Robinhood Chain 上的交易,而 Pons v2 通过自定义交易对来争夺这部分活动。创建者可以使用 Pons 批准的任何资产(而非 ETH)与发行的代币配对。该资产即成为发行货币,也就是说买家用它购买,毕业门槛以它计量,创建者费用也通过它支付。
该模型最初于 7 月中旬出现在竞争对手 launchpad Bankr 和 long.xyz 上。其旗舰代币是 Artificial Inu(AI),一种与 Robinhood 代币化英伟达股票配对的狗币。AI 的市值从 8 月 1 日的 150万美元 升至 8 月 30 日的峰值 1.35亿美元。据The Block报道,其 NVDA 池持有约 330万美元 的代币化股票,是其 WETH 池价值的三倍多。与股票配对的Meme币目前约占该链上所有股票相关交易量的四分之一。
这些机制带来了额外一层风险敞口。与 NVDA 配对的 Meme币 按每单位 Meme币 对应的股票代币数量之比来计价。因此,其美元价格会随 Nvidia 股价以及对该 Meme币 本身的需求而变化。每笔交易还会产生代币化股票的交易量,而存入的股票则继续锁定在资金池中。
据 The Defiant 报道,这一循环帮助 Robinhood Chain 在 7 月下旬之前承载了超过所有 Solana 平台总和的代币化股票交易量。
Pons v2支持 Robinhood 的代币化美股、USDG 以及 Coinbase 的 cbBTC。后者是在 8 月下旬 cbBTC 扩展至 Robinhood Chain 后开放的,该扩展通过 Chainlink 的跨链互操作协议(CCIP)实现,该协议可在网络之间转移代币。
配对资产需要获得 Pons 的批准,以防止创建者用其控制的无价值代币操纵价格。不过,与代币化股票配对的发行,除自身风险外,还会承继该股票的波动性和流动性风险。
5. 费用、创作者分成和代币回购
每笔交易都需支付标准的1%费用,无论是在曲线上还是毕业之后。协议获得30%,其余部分在创作者和可选的回购之间分配。创作者可在发行时增加另一项税费,上限为10%,依据是The Defiant 发布的合约读取数据。
已毕业的资金池本身不收取费用。因此,交易者只需支付 Pons 费用,无需额外支付 Uniswap 费用。
创作者如何获得报酬:
- 币种:费用以该次发行的配对资产支付,并可随时从托管合约中提取。
- 累积:毕业前,费用在曲线上累积。之后,费用通过共享的 Uniswap v4 hook(一种在每次兑换时执行的插件合约)收取,直至被转入托管账户。
- 回购:创作者可以使用其部分份额回购代币。这些代币会被锁定并在五年内释放,而不是被销毁。
如何在 Pons 上发行或交易代币
Pons 需要一个连接到 Robinhood Chain 的钱包,以及足够支付 gas 的 ETH,因为该网络没有自己的 gas 代币。发行和交易使用同一个界面。
典型的创作者和交易者路径如下:
- 连接钱包:访问 ponsfamily.com,核实域名并连接 MetaMask 等 EVM 钱包。首先,使用链 ID 4663 添加 Robinhood Chain。
- 使用 ETH 充值:通过跨链桥转至 Robinhood Chain,从 Arbitrum、以太坊或其他网络转入 ETH。请保留足够的 ETH 用于支付 gas 和发行费用。
- 选择配对资产:选择 ETH,或获批准的替代资产,例如 USDG、代币化股票或 cbBTC。该决定对本次发行是永久性的。
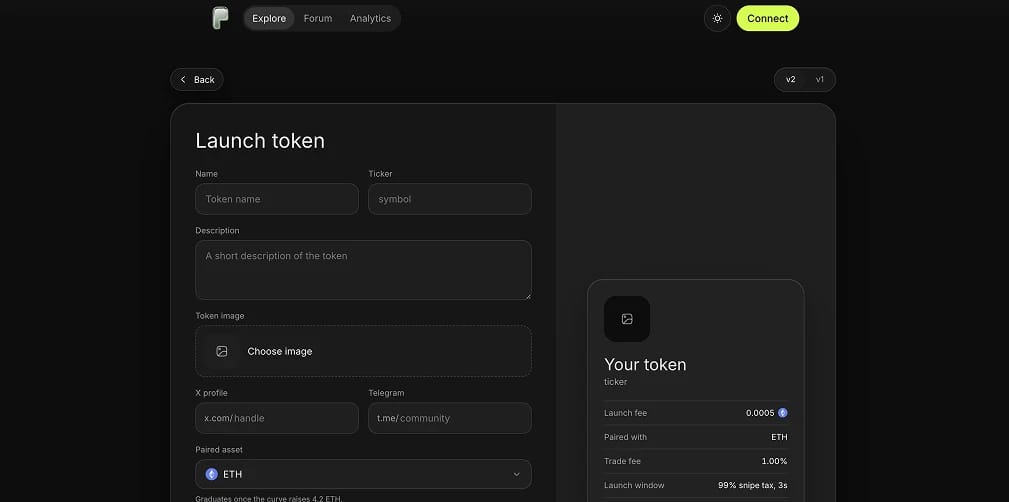
- 设置代币详情:添加名称、符号、图片、描述和社交链接。在允许的上限内选择创作者税,并决定是否启用回购。
- 发行并买入:⟧通过发行并买入合约创建代币并进行首次购买。两个操作在同一笔交易中执行,从而避免任何人在两者之间进行交易。
- 在曲线上交易:通过联合曲线买入或卖出。设置合适的滑点容忍度,如果代币仅在几秒前上线,请查看实时狙击税。
- 关注毕业进度:关注距离毕业门槛的进度。达到门槛只能说明联合曲线已售罄。
- 交易资金池:代币毕业后,可使用 Pons 或任何兼容 v4 的聚合器,通过该代币的 Uniswap v4 资金池进行交易。
- 领取费用:创建者可以随时从托管账户中提取已累计的费用,并以原始配对资产领取。未来的费用也可以转到其他钱包。
Pons V1 与 V2 对比
两个版本仍然都在运行,用户可在探索页面中在二者之间筛选。以下对比依据各版本的官方文档。
PONS 代币经济学与供应量
PONS 是该协议的原生代币,与其他 v1 发行的代币一样创建。文档将其认定为来自旧版工厂的已毕业参考代币。它仍在其原有的锁定 Uniswap v3 池中交易,并按 90/10 的手续费分成执行。
供应与分配
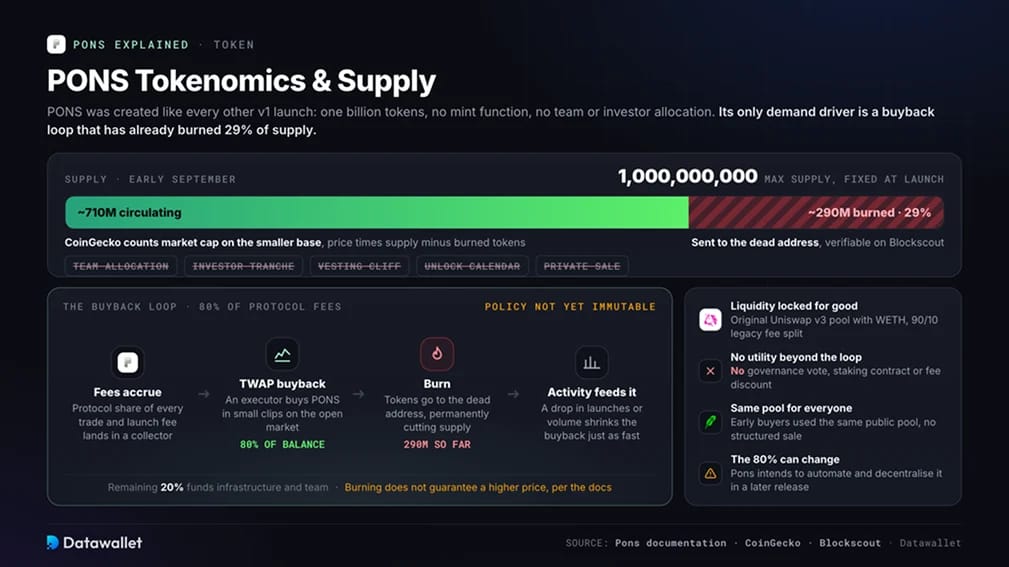
PONS 以标准的 v1 供应量(10亿枚代币)发行,且没有增发功能。由于没有结构化的销售,它没有披露的团队分配、投资者份额、归属悬崖期或解锁时间表。早期买家是从与其他所有人相同的资金池中购买的。
截至9月初的主要供应量事实:
- 最大供应量:10 亿枚 PONS,在发行时即已固定,没有增发机制。
- 已销毁供应量:约29%的初始供应量,即接近2.9亿枚代币,已被发送至销毁地址。文档通过价格乘以总供应量减去已销毁代币来计算扣除销毁后的市值。
- 流通供应量:根据 CoinGecko,约有7.1亿枚代币。因此,市值是基于比最初10亿枚供应量更小的数字计算的。
- 分发方式:PONS 通过旧版 v1 工厂合约作为普通的固定供应量代币发行,未披露任何私募或团队预留份额。
- 流动性:流动性被永久锁定在其最初位于 Robinhood Chain 上、与 WETH 配对的 Uniswap v3 池中。
实用性与回购机制
PONS 不提供治理权、质押或手续费折扣。其价值取决于平台活动与代币供应之间的机械式联系。
文档描述了一种手动执行的回购,采用自动化时间加权平均价格(TWAP)执行方式。这会将购买拆分为较小的订单,而不是下一笔大额交易。该流程使用协议费用的80%。
回购循环的运作方式:
- 费用收取: 协议从交易费和发行费中获得的份额会累积到一个收集钱包中。
- TWAP 回购:自动执行程序使用余额的80%,以小额订单在公开市场买入 PONS。文档仍将该流程描述为人工执行。
- 销毁:购回的代币被转入黑洞地址,永久减少流通供应量。每笔交易都可以通过 Blockscout 验证。
- 运营:其余20%用于基础设施和团队扩张。
- 政策状态:Pons 承认 80% 的分配比例并非不可更改。它计划在未来版本中将该机制去中心化并自动化。
文档明确指出,销毁并不能保证价格上涨。回购取决于新项目发行和交易量,因此活动减弱时,回购减少的速度会与增长时回购增加的速度一样快。
Pons 统计数据与趋势
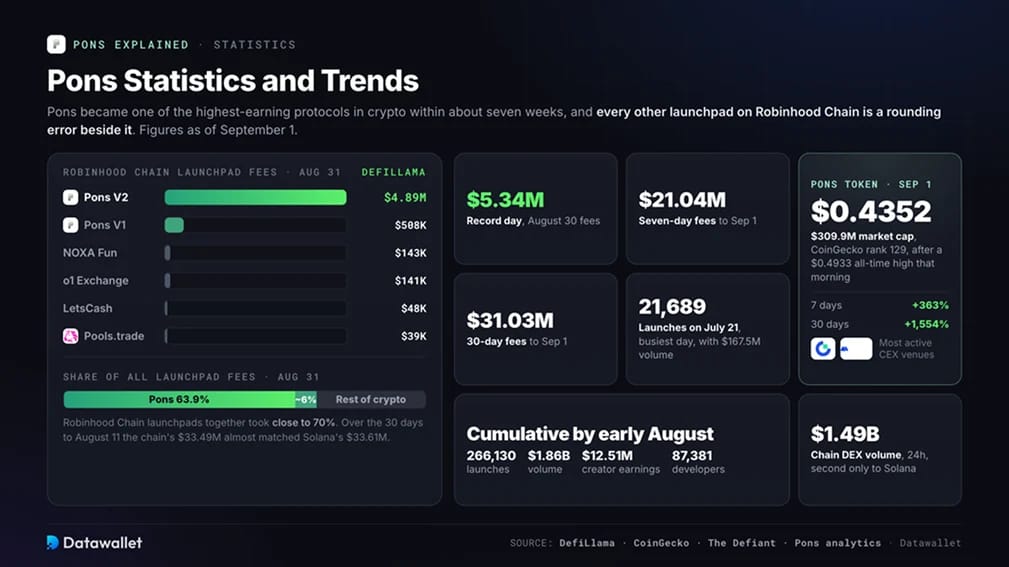
大约七周内,Pons 就成为加密领域收入最高的协议之一。以下数据来自 DefiLlama、CoinGecko、The Defiant 以及该协议的基于 Dune 的分析数据。
截至9月1日的关键指标:
- 每日费用:8 月 31 日,Pons 产生了 489万美元,而 pump.fun 为 172万美元。根据 The Defiant 报道的 DefiLlama 数据,这占当天所有加密货币 launchpad 费用的 63.9%。
- 创纪录的一天:8月30日费用达到534万美元。该协议七天内收入2104万美元,30天内收入3103万美元。
- 链上主导地位:8 月 31 日,Robinhood Chain 上的其他 Launchpad 规模明显更小。据 The Defiant 报道,Pons V1 产生了 508,139美元,其后依次为 NOXA Fun(142,924美元)、o1 交易所(141,382美元)、LetsCash(47,925美元)和 Pools.trade(38,553美元)。
- 活跃高峰:7月21日仍是有记录以来最繁忙的一天,共有21,689次发行,交易量达1.675亿美元。
- 累计规模:截至8月初,Pons 已处理266,130次发币,交易量达18.6亿美元。据 The Defiant 引用,其分析页面还记录了87,381名独立开发者共获得1251万美元的创作者收益。创始人后来的帖文称,创作者分润已超过1500万美元,交易量接近25亿美元。
- PONS 价格:9 月 1 日,PONS 的交易价格为0.4352美元,市值为3.099亿美元,在 CoinGecko 上的排名为第129位。在当天上午创下0.4933美元的历史新高后,其价格在七天内上涨了363%,在30天内上涨了1,554%。
- 链上背景:Robinhood Chain 在24小时内处理了14.9亿美元的去中心化交易所(DEX)交易量,仅次于 Solana 的25亿美元。总锁仓价值达到7.387亿美元。
Robinhood Chain 目前在 launchpad 活动中居首。据 The Defiant 报道,8月31日其平台占全部加密 launchpad 费用的近 70%。截至8月11日的 30 天内,该链产生了 3349万美元 的 launchpad 费用,几乎与 Solana 的 3361万美元 持平。
Pons 与 Uniswap 资金池交易对比
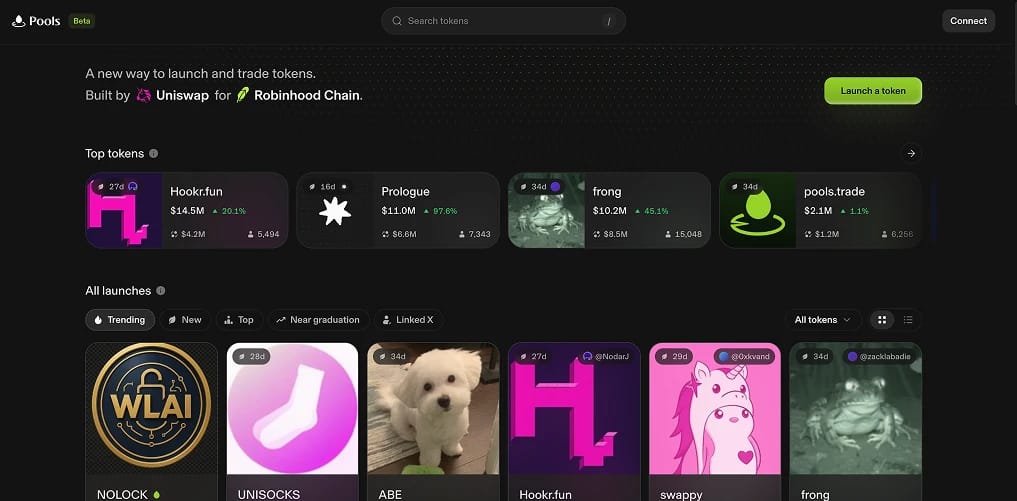
Uniswap Labs 推出竞争产品,是 Pons 短暂历史中的决定性事件。Pons 基于 Uniswap 基础设施构建,最初使用 v3,随后采用了 v4 hook。7月30日,Uniswap 的 Launches 聚合器将 Pons 识别为以 Uniswap 作为交易层的构建者。六天后的8月5日,Uniswap 随即推出了 Pools.trade。
Pools.trade 不收取发行费用。每个代币都会在 v4 资金池中上线,收费 0.25%,费用会复利计入永久锁定的流动性。创建者还可以获得可选的 0.05% 分成。创始人 Hayden Adams 认为,大多数发行平台收取的约 1% 费用正是价值被攫取的环节。
据The Defiant报道,Pools.trade 首日的发行数量多于 Pons,分别为10,506个代币和7,210个。PONS 当周下跌49%,至约0.021美元。
到8月31日,双方位置已经逆转。根据 DefiLlama 数据,Pools.trade 的每日手续费收入为38,553美元,而 Pons 为489万美元。尽管 Pons 的表面手续费更高,创作者似乎更青睐其70%的手续费分成和回购结构。这一事件也表明,依赖开发者可能推出竞争应用的基础设施存在风险。
Pons 与 pump.fun 对比
Pump.fun是 Pons 的主要对标对象,因为两者遵循相似的模板,但做出了不同的经济设计选择。Pump.fun 于 2024 年 1 月在 Solana 上线,并推广了联合曲线式代币发行。据 DefiLlama 统计,过去 30 天内,它产生了 4770万美元 的 launchpad 费用,其中包括 3650万美元 的协议收入。
尽管上线仅七周且仅限于一条链,Pons 已在 8 月 29 日按每日手续费超过 pump.fun,并此后一直保持领先。以下对比中的市场数据来自CoinGecko。
pump.fun 在运营历史、分发渠道和整体规模方面仍保持优势。它已处理数百万次发行,运营自己的交易所,并已扩展到直播、预测市场和多链部署。
该平台还面临 Pons 尚未遇到过的问题,包括一起指控其经营无牌赌场的集体诉讼,以及团队和投资者持有的大量代币带来的抛压隐忧。
Pons 目前的利益一致性更强。创作者保留更大份额的费用,而持有者则受益于80%的销毁分配,而不是 pump.fun 锁定的50%。Pons 也没有等待释放的内部人员份额。
其持久性取决于 Robinhood Chain 能否维持 Meme币活动,以及 Pons 能否在 Uniswap、GMGN 和更新的竞争者面前守住份额。这两个平台都并非天生安全。“毕业”只能证明某个代币抵达了另一个交易场所。
Pons 安全吗?
Pons 降低了 Launchpad 的若干常见风险。代币供应量固定,创建者税率在发行后无法提高,已毕业的流动性被永久锁定。社区接管可以重新指定创建者费用的去向,但无法更改定价、供应量或流动性。根据 Pons v2 文档,这些保护措施由链上机制强制执行。
不过,Pons v2 仍未经审计。SB Security、Dingbats 和 Pashov Audit Group 的审查仍在进行中,尚未发布最终报告。团队还可以更改80%的协议回购分配比例。
风险
尽管有这些保护措施,新发行的代币仍具有很高的投机性。
- 全部亏损:代币可能损失全部价值。毕业仅表示联合曲线已售罄,并不意味着该项目是合法的。
- 未经审计的合约:v2 中尚未发现的漏洞可能影响毕业、流动性或手续费分配。
- 创始人与政策风险:创始人为匿名身份,完整团队未公开,回购分配也不是不可更改的。
- 冒充:名称和符号并非唯一,因此交易者必须核实合约地址。
- 市场依赖性:Meme币活动减少或竞争对手增强,将降低 Pons 的收入和 PONS 的回购。
- 配对资产风险:与股票配对的代币以及 cbBTC 交易对会承接其配对资产的波动性和流动性风险。
- 链依赖:Pons 依赖 Robinhood Chain 的排序器。Robinhood 不保证其正常运行时间,因此中断或延迟可能会影响交易。
- 监管风险:与代币化证券搭配的无许可代币未来可能面临限制或执法。
Pons 创始人
Pons 由一位化名开发者 Ozzy 创建,他在 X 上以 @MEADGod 发帖,使用博美犬头像。他唯一有记录的先前项目是 RootsFi,这是一个 Berachain 借贷协议,带有名为 MEAD 的稳定币,他曾在 2025年5月的治理论坛帖子中讨论过该项目。
其法律身份和完整团队均未披露。该界面由 Pons Labs, LLC 运营。
在上线时,Ozzy 将 Pons 描述为对现有发射平台的回应,这些平台收取费用却不支持其社区。Uniswap 的传播负责人还指出了第二位贡献者,0xnobi。
7 月 21 日,Robinhood 首席执行官 Vlad Tenev 关注了该项目的账户,此后该项目受到关注。市场将此次关注解读为积极信号,但这并不代表官方背书。World Liberty Financial 顾问 Ogle 也是早期的重要持有者和推广者,但没有证据表明他担任正式职务。
总结
Pons 在七周内将一个单链 Launchpad 打造成加密货币领域领先的手续费创造者之一。其代币结构中没有内部人士可在上涨行情中抛售。永久流动性锁定和固定供应强化了这一模式,同时协议收入的 80% 用于销毁。
其弱点同样明显。Pons 依赖 Robinhood Chain 保持 Meme币 热度、一位匿名创始人维持可随时调整的回购政策,以及审计仍未完成的 v2 合约。Pools.trade 的出现表明,当更大的竞争对手进入时,市场情绪可能迅速逆转。
交易者应将 Pons 视为对 Robinhood Chain 上投机热度的高贝塔押注,而不是可持续的收入型业务。交易前请核实代币地址和创建者税,通过 Blockscout 查看销毁情况,并假设任何新发行的代币都可能跌至零。