
什么是 RWA 永续合约?
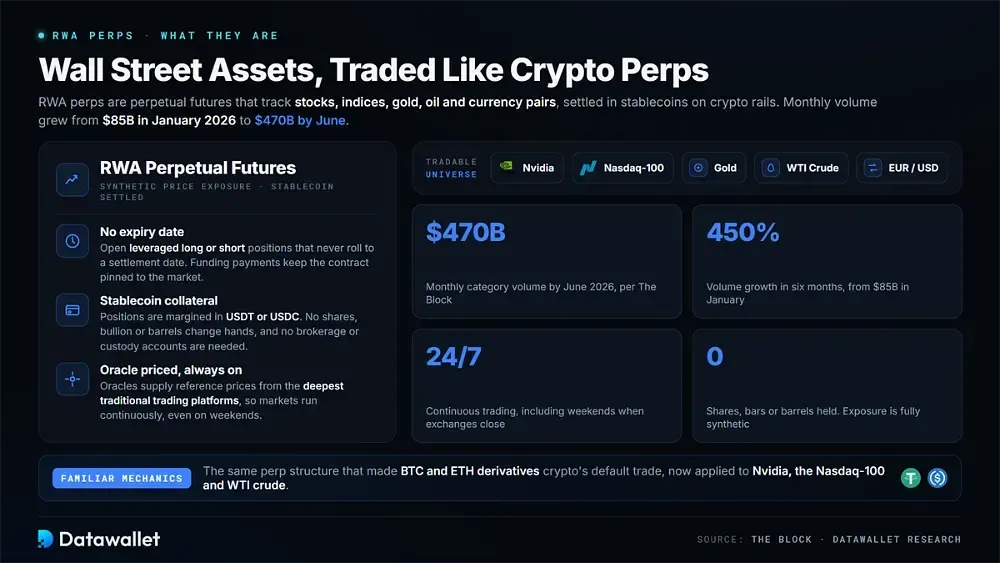
RWA 永续合约是跟踪现实世界资产(包括股票、指数、黄金、石油和货币对)价格的永续期货合约。它们通过加密货币基础设施而不是传统金融系统以稳定币结算。
与其他永续合约一样,这些合约没有到期日。交易者可以开立杠杆多头或空头仓位,而定期的 funding rate 有助于保持合约价格与底层市场保持一致。
没有实际的股票、金条或原油易手。相反,交易者持有以稳定币保证金支撑的合成价格敞口,预言机从深度最大的传统交易平台提供参考价格。这种结构消除了对传统托管安排、经纪账户和结算基础设施的需求,使市场能够持续运营,甚至在周末也不例外。
加密货币交易者对该工具已经很熟悉。正如我们在永续合约与现货交易指南中所解释的那样,永续合约多年来一直是交易 Bitcoin 和 Ethereum 的默认方式。RWA 永续合约将相同的机制应用于 Nvidia、纳斯达克 100 指数和 WTI 原油等资产。
随着监管放松和市场基础设施成熟,需求加速增长。根据 The Block 的数据,月交易额从 2026 年 1 月的约 850 亿美元增加到 6 月的约 4,700 亿美元。这种扩张使 RWA 永续合约成为加密货币增长最快的产品类别之一,并在 DeFi 和 Wall Street 之间建立了直接联系。
RWA 永续合约是如何运作的?
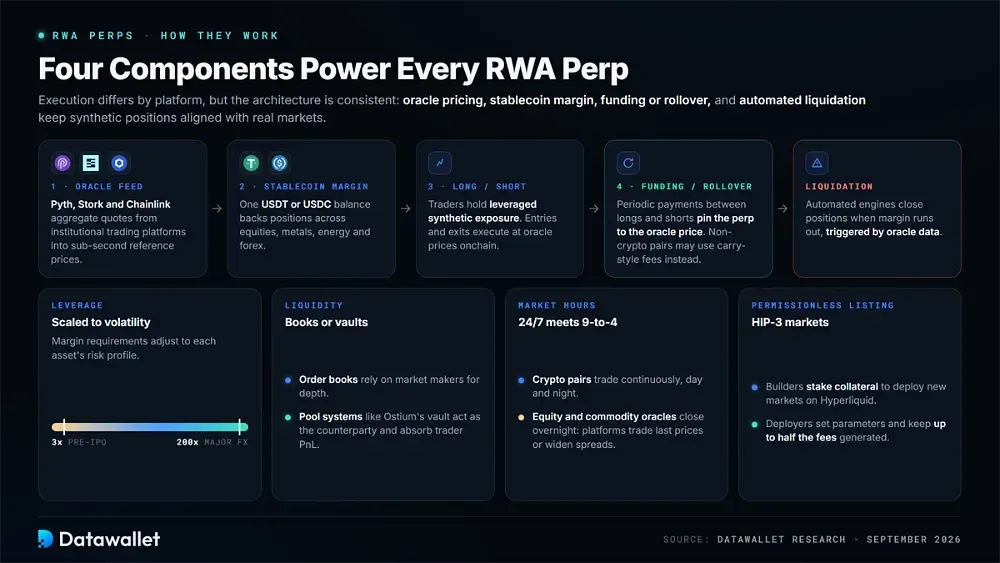
RWA 永续合约依赖于四个核心组件:预言机定价、稳定币保证金、funding 或 rollover 机制以及自动化 liquidation。执行方法在不同平台之间有所不同,但底层架构大体一致。
以下是核心机制在实践中的结合方式:
- 预言机:Pyth、Stork 和 Chainlink 等提供商汇总来自机构交易平台的报价。它们亚秒级的参考价格决定了链上的入场、出场和 liquidation。
- 保证金:仓位使用 USDT 或 USDC 作为保证金,而不是底层资产。因此,单个稳定币余额可以支持股票、金属、能源和外汇市场的交易。
- Funding:多头和空头交易者进行定期支付,以使永续合约价格与预言机价格保持一致。实时的 funding rates 提供了一种监控各大交易所持仓情况的方法。
- Rollover:某些平台用带有 carry 特性的持仓费用取代了非加密货币交易对的常规 funding 支付。这些费用反映了传统期货市场中通常遇到的利率差、仓储成本和借贷利率。
- 杠杆:限制取决于资产的波动性特征。流动性较薄的 IPO 前市场可能会将杠杆限制在 3 倍,而主要外汇对可以提供高达 200 倍的杠杆,保证金要求也做相应调整。
- 流动性:中心化订单簿依赖做市商提供流动性。包括 Ostium 的金库在内的基于池的系统则充当交易对手,并吸收交易者的利润和亏损。
- 市场交易时间:加密货币交易对持续交易,而股票和大宗商品预言机则依赖夜间关闭的传统交易所。平台必须继续根据最新可用价格进行交易,或者扩大点差以管理由此产生的风险。
- 无许可上币:Hyperliquid 的 HIP-3 框架允许建设者质押保证金并部署新市场。他们还可以配置交易参数并保留其市场产生的高达一半的费用。
RWA 永续合约与代币化股票对比
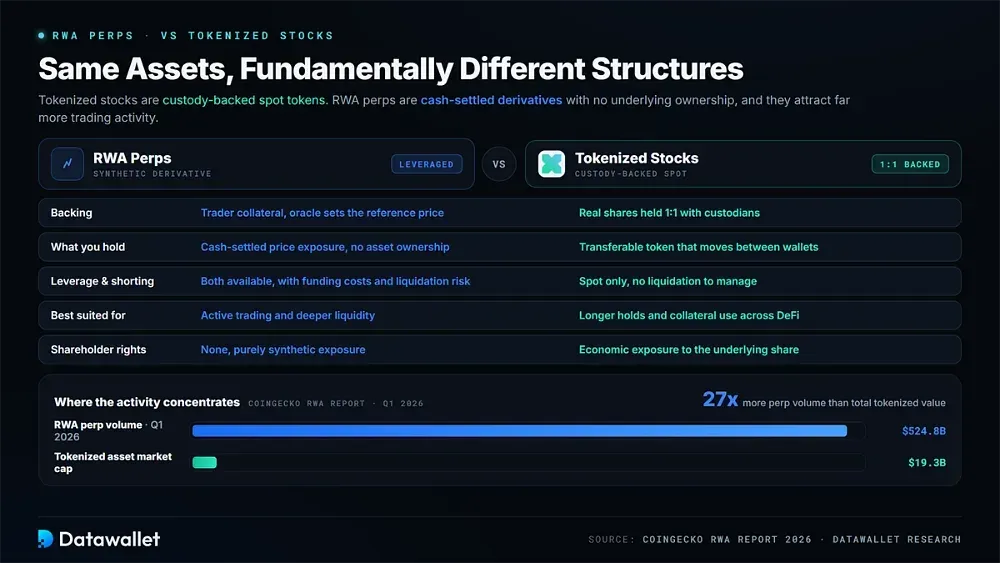
RWA 永续合约和代币化股票提供相似资产的敞口,但其底层结构截然不同。
诸如 xStocks 之类的代币化股票由存管机构持有的真实股份按 1:1 的比例支持。持有人可获得可在钱包之间转移的可转让现货敞口。相比之下,RWA 永续合约是无需底层资产所有权的现金结算衍生品。其支持基础由交易者保证金组成,而预言机数据则决定参考价格。
这些结构差异影响了每个产品的使用方式。永续合约提供leverage、空头敞口和更深厚的liquidity,但交易者必须考虑资金费率和liquidation风险。他们也无法获得股东权益。
代币化股票更适合较长的持有期以及在DeFi中的保证金使用。我们在最佳代币化股票交易交易所指南中单独探讨了托管支持的产品。
衍生品的交易活动远超现货市场。CoinGecko 的 RWA 报告记录了 2026 年第一季度 5,248 亿美元的 RWA 永续合约交易量,而代币化资产总市值约为 193 亿美元。我们的代币化统计数据显示了类似的规律:价值归属于代币,而交易活动仍然集中在永续期货中。
最佳 RWA 永续合约平台
RWA 永续合约交易分为中心化交易所和链上平台。CEX 目前处理了该类别的大部分交易量,而 DEX 开创了该市场并继续提供更广泛的资产覆盖。合适的平台取决于管辖区、托管偏好、leverage需求以及完成 KYC 的意愿。
中心化交易所
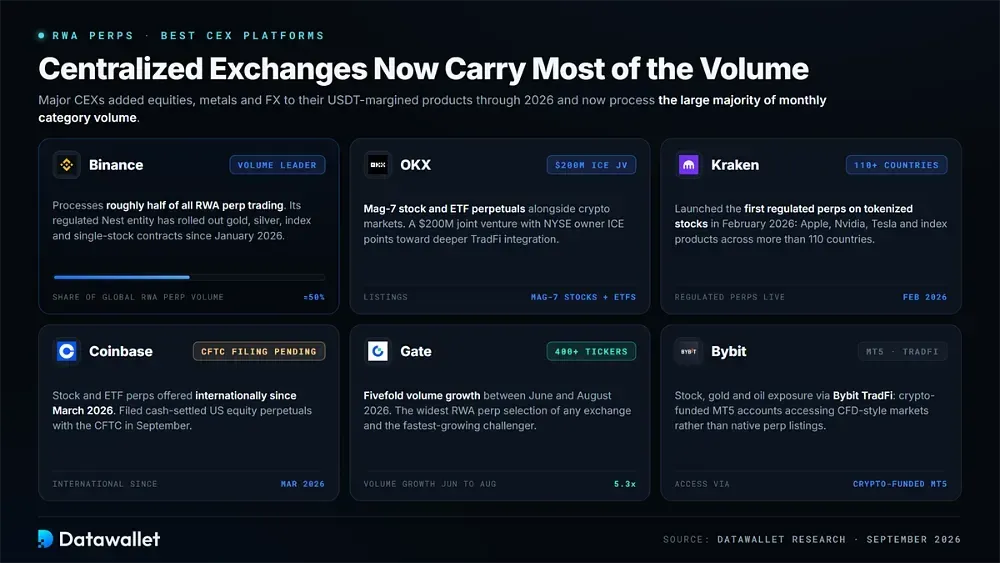
主要中心化交易所在 2026 年期间扩展到了 RWA 永续合约,将股票、金属和 FX 添加到其客户已经使用的 USDT 本位衍生品中。
这些平台目前占据了该类别每月交易量的绝大部分。
以下是目前领先的 RWA 永续合约中心化平台:
- Binance:引领全球 RWA 永续合约交易量,处理了大约一半的交易活动。自 2026 年 1 月以来,Binance 通过其受监管的 Nest 实体稳步推出了黄金、白银、指数和单只股票合约。
- OKX:在现有加密货币市场之外提供 Mag-7 股票和 ETF 永续合约。其与纽交所所有者 ICE 建立的 2.08 亿美元合资企业表明将与传统金融市场进行更深度的整合。
- Kraken:于 2026 年 2 月推出了其所描述的代币化股票首个受监管的永续期货。其产品涵盖跨越 110 多个国家的苹果、英伟达、特斯拉和指数产品。
- Coinbase:自 2026 年 3 月起在国际上提供股票和 ETF 永续合约。9 月,它还向 CFTC 提交了现金结算的美国股票永续合约,监管批准仍在等待中。
- Gate:在 2026 年 6 月至 8 月期间录得了超过五倍的交易量增长。凭借 400 多个上市交易对,它提供了最广泛的 RWA 永续合约市场选择,并且是增长最快的挑战者。
- Bybit:通过其 Bybit TradFi 部门提供股票、黄金和石油敞口。交易者使用加密货币资助的 MT5 账户访问传统的 CFD 风格市场,而不是原生的永续合约列表。
去中心化平台
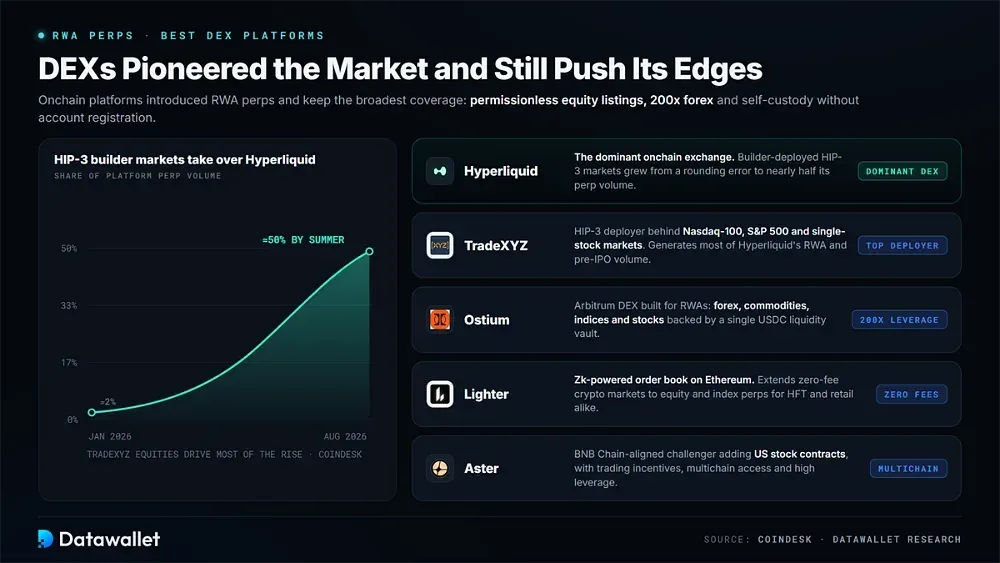
链上 DEX 推出了 RWA 永续合约,并继续扩大可交易市场的范围。其产品从无许可的股票上市到具有 200 倍leverage的外汇合约不等。
自托管以及无需传统账户注册即可进行交易的能力仍然是不同司法管辖区交易者的核心功能。
用于交易 RWA 永续合约的出色去中心化平台包括:
- Hyperliquid:占主导地位的链上交易所,其中由构建者部署的 HIP-3 市场从 2026 年 1 月约占平台总永续合约交易量的 2% 扩大到夏天的近一半。
- TradeXYZ:负责 Nasdaq-100、标普 500 以及个股永续合约市场的 HIP-3 部署方。它产生了 Hyperliquid 绝大部分的 RWA 交易活动,并占整个生态系统中绝大部分的 pre-IPO 交易量。
- Ostium:专为现实世界资产构建的 Arbitrum perps DEX。其市场涵盖外汇、大宗商品、指数和股票,由单一的 USDC 保证金库提供支持,最高可达 200x leverage。
- Lighter:基于 Ethereum 构建的 zk 驱动型订单簿交易所。它已将其 Zero-Fee 加密货币市场扩展至股票和指数永续合约,主要面向高频交易员和散户参与者。
- Aster:一个与 BNB Chain 保持一致的挑战者,已在其现有的加密货币永续合约市场中添加了美股合约。其提供的产品侧重于交易激励、多链访问和高杠杆限制。
Pre-IPO 永续合约
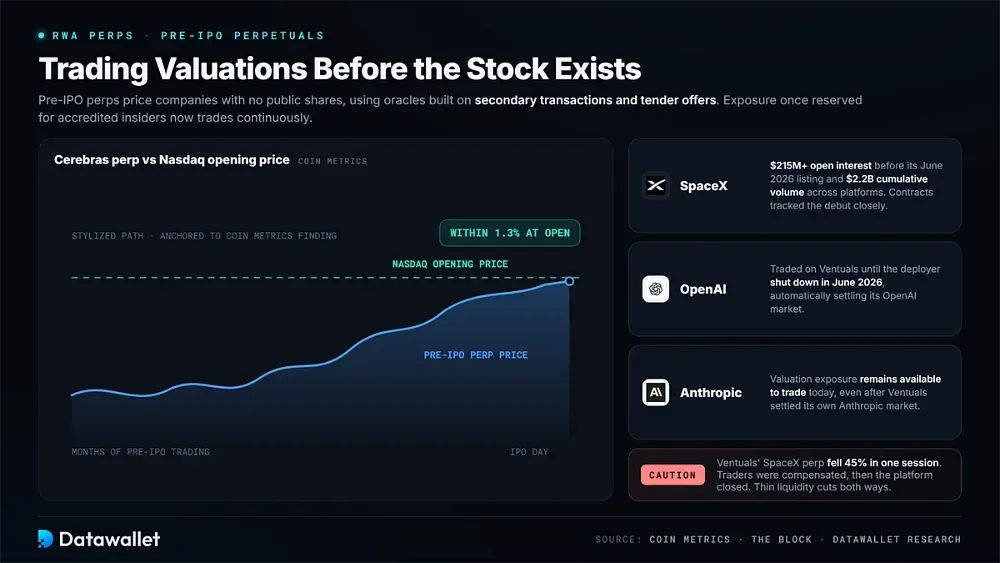
Pre-IPO 永续合约为尚未在公开交易所上市股票的公司提供价格敞口。
引用 SpaceX、OpenAI 和 Anthropic 的合约使用源自二级交易、要约收购和市场定位的预言机价格。因此,交易员可以获得对公司估值的持续敞口,这些估值以前主要面向合格内部人士和风险投资基金。
一些合约紧密追踪了最终的公开市场价格。Coin Metrics 发现 Cerebras 永续合约的交易价格在股票最终 Nasdaq 开盘价的 1.3% 以内。在 SpaceX 2026 年 6 月上市之前,该公司的 SpaceX 合约也积累了超过 2.15 亿美元的 open interest,我们对此进行了报道,详见我们的SpaceX IPO 解读。
正如我们的pre-IPO 指南中所详细说明的那样,Anthropic 敞口仍然可以交易。尽管有这些定价准确性的例子,但 pre-IPO 永续合约仍然是流动性有限的波动性市场。部署方 Ventuals 在其 SpaceX 合约在单个交易日下跌 45% 后对交易员进行了赔偿。该平台随后于 2026 年 6 月完全关闭,自动结算了其 OpenAI 和 Anthropic 市场。
如何在 Hyperliquid 上交易 RWA 永续合约
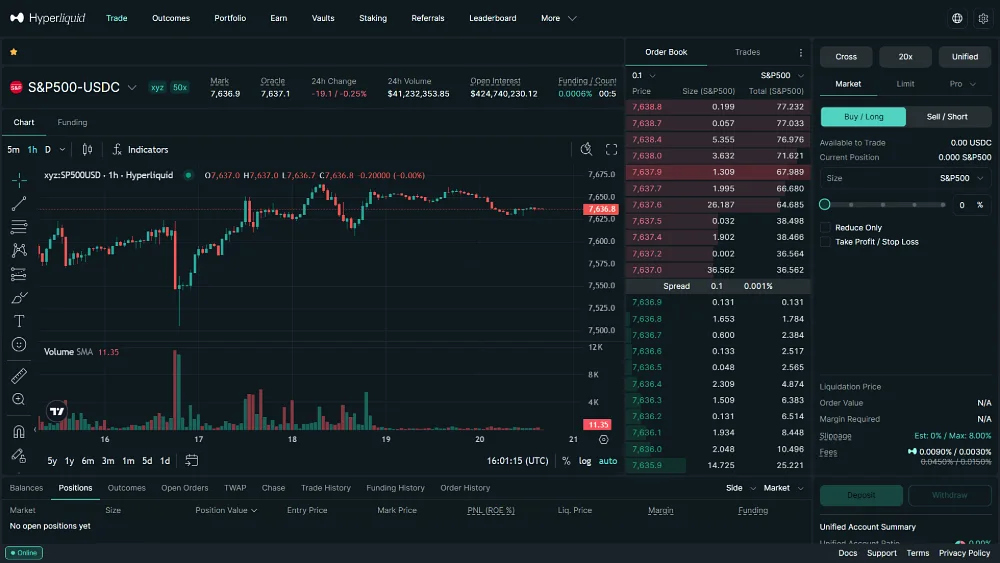
在 Hyperliquid 上交易 RWA 永续合约涉及连接钱包、存入支持的抵押品、选择 HIP-3 市场,然后配置 leverage、下单和管理仓位。
请按照以下步骤打开并管理 RWA 永续合约仓位:
- 访问 Hyperliquid:打开 Hyperliquid,选择“连接”(Connect),然后链接 EVM 钱包或输入您的电子邮件并使用六位数的验证码进行身份验证。
- 启用交易:如果通过钱包连接,请点击“启用交易”(Enable Trading)并在您的钱包中签署免 gas 批准;电子邮件账户可以直接进行资金注入。
- 存入 USDC:对于直接稳定币资金注入,选择“存款”(Deposit),选择 Arbitrum USDC,输入金额,并批准使用可用于网络 gas 的 ETH 进行转账。
- 替代资金注入方式:或者,使用显示的网络和地址存入受支持的 BTC、ETH、ENA、SOL 或其他列出的资产;之后将其出售以获取抵押品。
- 检查抵押品:在交易前确认所选 HIP-3 市场的抵押资产。XYZ 市场使用 USDC,而其他部署方可能需要 USDH 或 USDT。
- 选择市场:在“交易”(Trade)页面上,打开市场选择器,并从其部署方中选择一个可用的 HIP-3 股票、指数或大宗商品永续合约。
- 配置仓位:选择做多或做空,在市场允许的范围内设置 leverage,选择您的margin模式,并输入仓位规模。
- 下单:选择市价单或限价单执行,审查订单详情和liquidation价格,然后点击“下单”(Place Order)和“确认”(Confirm)以提交您的交易。
- 管理仓位:使用“仓位”(Positions)面板监控liquidation风险和每小时资金费率,调整逐仓margin,配置take-profit或stop-loss订单,并平仓。
统计数据与采用情况
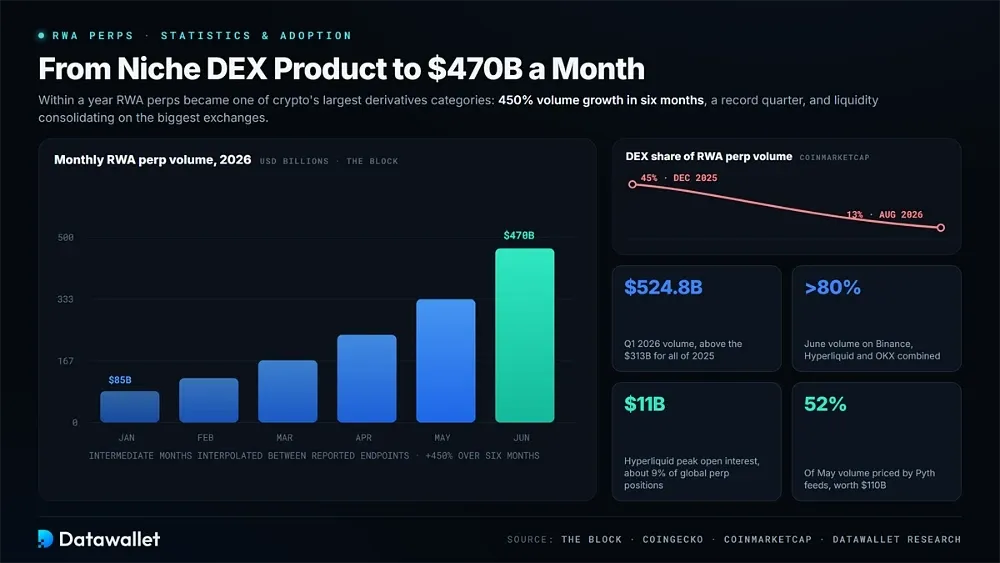
在一年之内,RWA 永续合约从少数 DEX 上提供的小众产品发展成为加密货币最大的衍生品类别之一。以下数字借鉴了截至 2026 年 9 月的 The Block、CoinGecko、CoinDesk、Coin Metrics、CoinMarketCap 研究以及 DefiLlama 数据。
截至 2026 年 9 月的关键指标:
- 每月交易量:据 The Block 记录,交易量从 2026 年 1 月的约 850 亿美元增至 6 月的约 4700 亿美元,在六个月内实现了 450% 的增长。
- 季度记录:根据 CoinGecko 的 RWA 报告,2026 年第一季度 RWA 永续合约交易量达到 5248 亿美元,超过了 2025 年全年记录的 3130 亿美元。
- 交易所集中度:Binance、Hyperliquid 和 OKX 在 6 月共同处理了该品类 80% 以上的交易量。仅 Binance 就占全球交易活动近一半的份额。
- HIP-3 增长:据 CoinDesk 报道,由开发者部署的市场在 Hyperliquid 永续合约交易量中的占比从 2026 年初的约 2% 扩大至约一半,其中 TradeXYZ 的股票产品推动了大部分增长。
- open interest:Hyperliquid 的永续合约 total open interest 创下 2026 年的高点,接近 110 亿美元。该交易所约占全球未平仓永续合约头寸的 9%。
- 预言机份额:在 2026 年 5 月期间,Pyth Network 为 1100 亿美元的 RWA 永续合约交易量提供了价格预言机,约占整个市场的 52%。
- IPO 前深度:在 6 月份的 IPO 之前,Coin Metrics 记录了各交易平台累计达 22 亿美元的 SpaceX 永续合约交易量。合约价格与该公司最终的市场首秀走势高度吻合。
- 增长最快者:据 CoinMarketCap research 测算,Gate 在 6 月至 8 月期间的交易量增长了 5.3 倍。在 405 个上市标的的支持下,月度交易量达到 648 亿美元,使该交易所拥有最广泛的市场选择。
- CEX 转变:同一数据集显示,去中心化交易所的交易量份额有所下降,从 2025 年 12 月占 RWA 永续合约交易量的约 45% 降至 2026 年 8 月的 13%。
- 境内合规路径:正如 Katten 所分析的那样,CFTC 的 2026 年命令和政策声明确立了受监督的美国框架。随后,Coinbase 和 Kraken 于 9 月提交了股票永续合约申请。
市场正朝着全球 CEX、受监管的美国期货交易所和无许可链上平台之间通用的产品结构发展。随着这些市场的扩张,竞争日益集中在哪些交易所能够吸引并留住流动性。我们更广泛的crypto perpetual futures statistics将这些发展置于更广泛的衍生品市场背景中。
RWA 永续合约监管
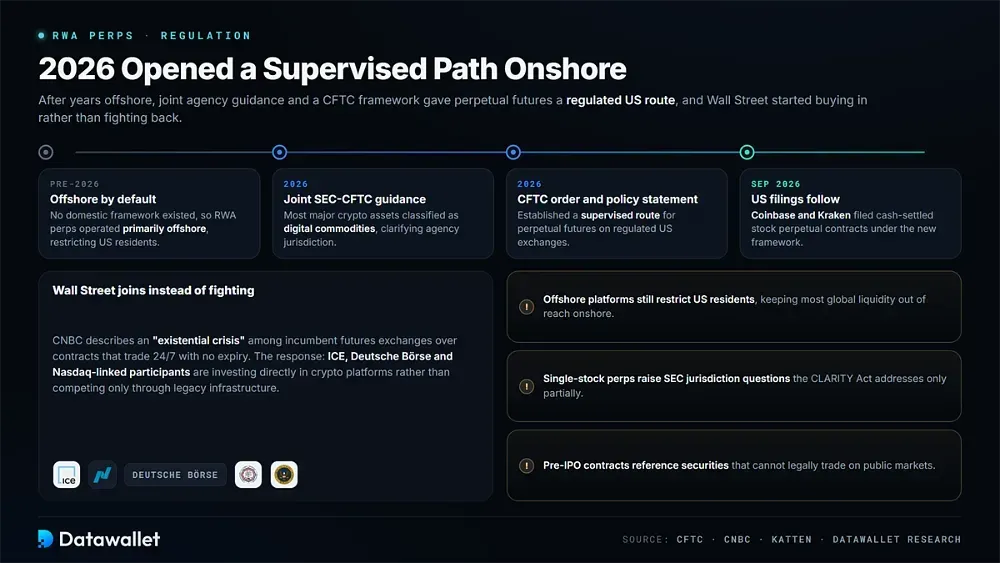
由于美国法律此前没有为这些产品提供既定的境内框架,RWA 永续合约多年来主要在离岸运营。
监管立场在 2026 年发生了变化。SEC 与 CFTC 的联合指导意见将大多数主要的加密资产归类为数字商品,同时 CFTC 发布了一项命令和政策声明,为受监管交易所上的永续合约交易建立了一条受监管的路径。
传统金融机构已对这些发展作出回应。CNBC 描述了老牌期货交易所对无需到期即可连续交易的合约的担忧。与此同时,ICE、德意志交易所(Deutsche Börse)以及与 Nasdaq 相关的参与者正在直接投资加密货币平台,而不是仅通过现有的市场基础设施展开竞争。
重要的法律不确定性依然存在。离岸平台继续限制美国居民,而单只股票永续合约引发了 SEC 管辖权问题,而《CLARITY Act》对此仅作了部分解决。IPO 前合约带来了额外的复杂性,因为它们涉及无法在公开市场上合法交易的证券。
交易 RWA 永续合约的风险
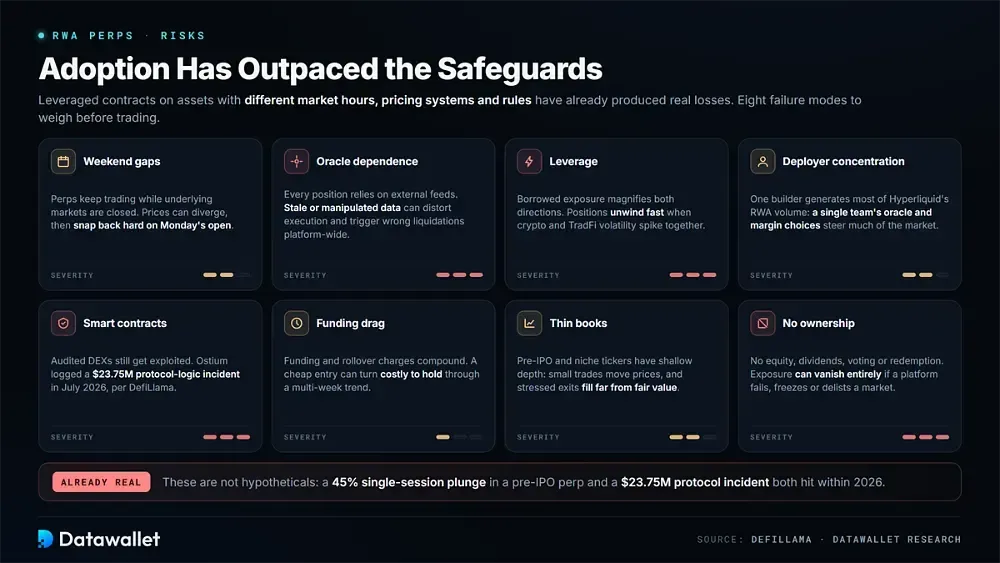
在市场的一些领域,RWA 永续合约的采用速度超过了保障措施,几种失败情景已经导致了损失。在交易挂钩于资产的杠杆合约时,理解这些风险至关重要,这些基础市场可能会在不同的时间、定价系统和监管要求下运行。
每个 RWA 永续合约交易者都应仔细权衡的关键风险:
- 周末跳空:一些平台在基础市场关闭时仍继续交易。周末的发展可能导致永续合约价格与参考价值大幅偏离,并在周一传统市场重新开盘时出现剧烈调整。
- 预言机依赖:每一个头寸都依赖外部价格馈送。陈旧、被操纵或错误的数据会扭曲执行价格,并在整个交易平台上引发错误的 liquidation。
- leverage:借入的敞口会同时放大收益和损失。我们的crypto liquidations tracker展示了当相关加密货币市场和传统市场同时出现波动时,leverage 头寸可以以多快的速度解仓。
- 部署者集中度:单一的构建者生成了 Hyperliquid 大部分 RWA 交易量。因此,一个团队的预言机选择和 margin 参数会影响市场的大部分份额。
- 智能合约:即使合约经过了审计,链上 DEX 仍然容易受到攻击。根据 DefiLlama 的协议安全事件记录,Ostium 在 2026 年 7 月经历了一起价值 2375 万美元的协议逻辑安全事件。
- 资金费率拖累:定期的资金费率支付和展期费用随时间累积。一个开仓成本看似较低的头寸,在持续数周的单边趋势中维护成本可能会变得很高。
- 深度较浅:上市前(Pre-IPO)合约以及交易频率较低的代币通常具有有限的订单簿深度。相对较小的交易可能会剧烈推动价格,而在市场承压期间平仓的头寸可能会以严重偏离公允价值的价格执行。
- 无所有权:永续合约不提供股权所有权、分红、投票权或赎回索赔权。如果交易平台发生故障、冻结活动或在无预警的情况下下架某个市场,您的风险敞口可能会彻底归零。
最后总结
RWA 永续合约为解决传统市场基础设施的真正局限性提供了一种途径,它提供全球化、持续性的访问权限,用于在那些在地理上仍然分散且受传统交易限制的市场中获得杠杆风险敞口。
交易量显著扩张,但市场也高度集中。少数几家交易所、一个主导部署方以及两个预言机网络现在承载着系统性权重。
如需了解除衍生品之外该行业的风险敞口,请参阅我们的最佳 RWA 项目汇总。
RWA 永续合约应被视为杠杆工具。头寸需要进行保守的规模控制,并在可能的情况下进行对冲,同时必须清楚地认识到,持有永续合约并不赋予对底层资产的所有权。