Was ist die Dollar Milkshake Theory?
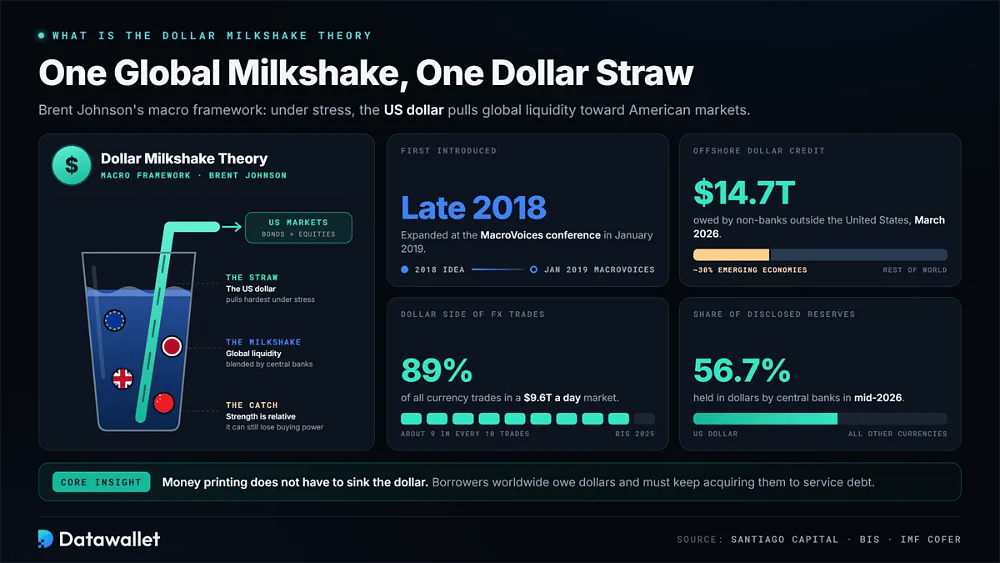
Die Dollar Milkshake Theory ist ein Makro-Modell von Brent Johnson, dem Gründer von Santiago Capital. Johnson vergleicht die globale Liquidität mit einem einzigen Milkshake, den die Zentralbanken weltweit mixen. In seiner Analogie ist der US-Dollar der Strohhalm, der diese Liquidität in die amerikanischen Märkte zieht, sobald sich der finanzielle Stress verschärft.
Johnson führte die Idee Ende 2018 ein und erläuterte sie im Januar 2019 auf der MacroVoices-Konferenz näher. Seine Argumentation lief der vorherrschenden Ansicht zuwider: Starkes Gelddrucken würde den Dollar nicht zwangsläufig versenken, da Kreditnehmer weltweit Dollar schulden und diese weiter beschaffen müssen, um ihre Schulden zu bedienen.
Wenn die US-Renditen steigen und Offshore-Finanzierung schwerer zu bekommen ist, spüren schwächere Volkswirtschaften den Druck zuerst. Die Nachfrage nach US-Staatsanleihen kann zudem Kapital in die Vereinigten Staaten ziehen. Die globalen Finanzierungsbedingungen verschärfen sich, Dollar-Verbindlichkeiten werden teurer im Bedienen, und die Währung wertet auf. Johnson betont, dass diese Stärke relativ ist; der Dollar kann andere Währungen übertreffen und dennoch an Kaufkraft verlieren.
Etablierte Ökonomen behandeln die Theorie nicht als formale Lehre. Dennoch überschneiden sich mehrere ihrer zugrunde liegenden Mechanismen mit anerkannter Forschung zu Dollarknappheit, Nachfrage nach Reservewährungen und Fluchtbewegungen in sichere Anlagen. Das Interesse ist 2026 wieder gestiegen, da die Federal Reserve die Zinsen anhebt und Dollar-Stablecoins die Währung in neue Märkte tragen.
Bestandteile der Dollar Milkshake Theory
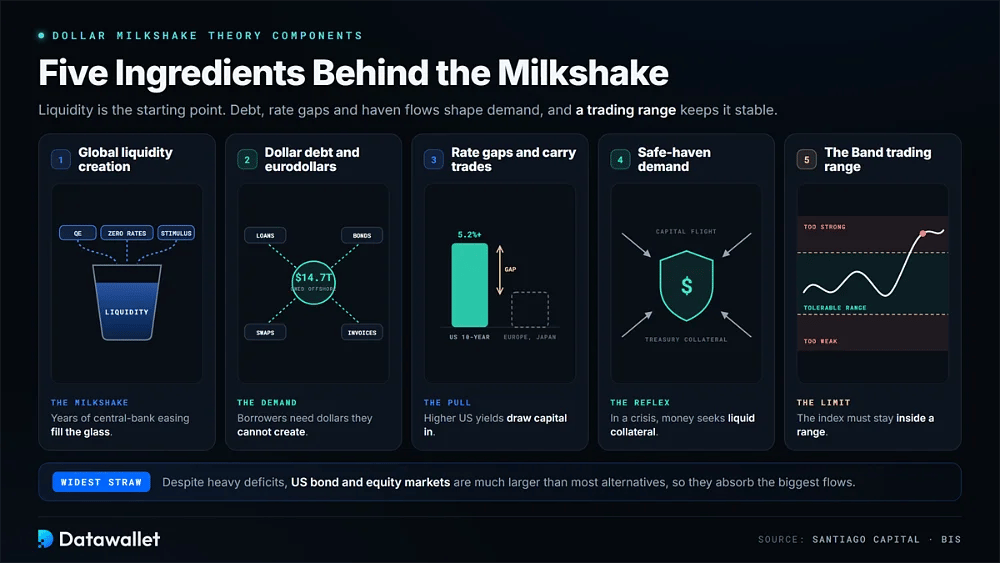
Fünf Bausteine liegen dem Dollar-Milkshake-Konzept zugrunde. Die Liquidität der Zentralbanken bildet den Ausgangspunkt, während Dollar-Schulden im Ausland und Zinsunterschiede die Nachfrage prägen. Zuflüsse in sichere Häfen sind eine weitere Stütze, und die Währung muss letztlich in einer tragbaren Handelsspanne bleiben, damit das System funktioniert.
1. Globale Liquiditätsschaffung
Der Milkshake steht für die Liquidität, die Zentralbanken durch jahrelange quantitative Lockerung, Nullzinsen und koordinierte Konjunkturimpulse geschaffen haben. Johnsons Argument ist nicht einfach, dass die Zentralbanken dasselbe Glas gefüllt haben. Sein Punkt ist, dass Währungen ihre Anziehungskraft nicht gleichermaßen behalten, sobald die Bedingungen sich verschärfen und Anleger wählerischer werden.
Eine synchrone Lockerung kann die Vermögenspreise an allen Märkten steigen lassen. Kehrt jedoch Stress zurück, sucht Kapital ein Ziel mit ausreichend Tiefe und Liquidität, um große Zuflüsse aufzunehmen. Johnson argumentiert, dass die Vereinigten Staaten trotz politischer Unsicherheit und hoher Defizite weiterhin den breitesten „Strohhalm“ bieten, da ihre Anleihe- und Aktienmärkte weitaus größer sind als die der meisten Alternativen.
2. Dollar-Schulden und die Eurodollar-Infrastruktur
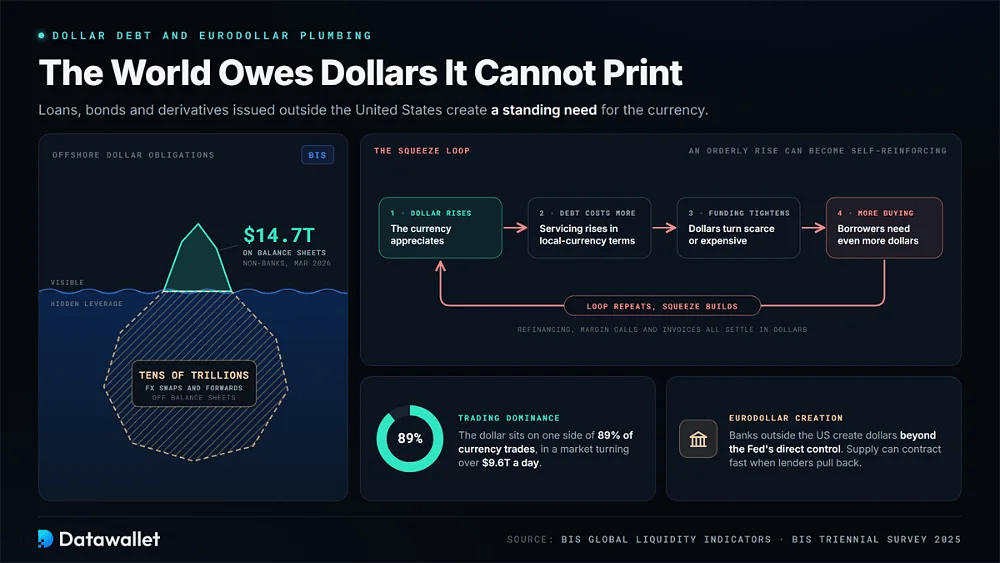
Eine zweite Säule ist die weltweite Abhängigkeit von Dollars, die ausländische Kreditnehmer nicht selbst schaffen können. Auf Dollar lautende Kredite, Anleihen und Derivate, die außerhalb der Vereinigten Staaten ausgegeben werden, erzeugen einen anhaltenden Bedarf an der Währung, unabhängig davon, ob Regierungen oder Anleger politisch ein anderes System bevorzugen würden.
Zu den wichtigsten Merkmalen des Offshore-Dollar-Systems gehören:
- Offshore-Schulden: Laut BIZ-Daten erreichten Dollarkredite an Nichtbanken außerhalb der Vereinigten Staaten bis März 2026 14,7 Billionen Dollar. Rund 30 % davon schuldeten Kreditnehmer in Schwellen- und Entwicklungsländern.
- Versteckter Hebel: FX-Swaps und Forwards schaffen zusätzliche Zahlungsverpflichtungen in Höhe von zig Billionen Dollar, die außerhalb der Bilanzen bleiben, so die BIZ-Forschung zu fehlenden Dollar-Schulden.
- Dominanz im Handel: Der Dollar war in 89 % aller Währungsgeschäfte auf einer Seite beteiligt, so die BIZ-Triennial-Erhebung 2025, die einen Markt mit einem Tagesumsatz von 9,6 Billionen Dollar erfasste.
- Refinanzierungsbedarf: Kreditnehmer benötigen laufend Dollar, um fällige Schulden zu refinanzieren, Margin-Calls zu bedienen und Rechnungen zu begleichen. Dieser Bedarf wird gerade dann dringlicher, wenn die Finanzierung knapp oder teuer wird.
- Squeeze-Dynamik: Eine Aufwertung des Dollars erhöht die Kosten des Schuldendienstes in lokaler Währung. Kreditnehmer benötigen dann noch mehr Dollar, wodurch Bedingungen entstehen, unter denen ein geordneter Anstieg zu einem sich selbst verstärkenden Finanzierungsengpass werden kann.
- Eurodollar-Schöpfung: Banken außerhalb der USA schaffen Dollar-Einlagen und -Kredite jenseits der direkten Kontrolle der Federal Reserve. Das Offshore-Angebot kann daher schnell schrumpfen, wenn sich Kreditgeber aus dem Risiko zurückziehen.
3. Zinsdifferenzen und Carry Trades
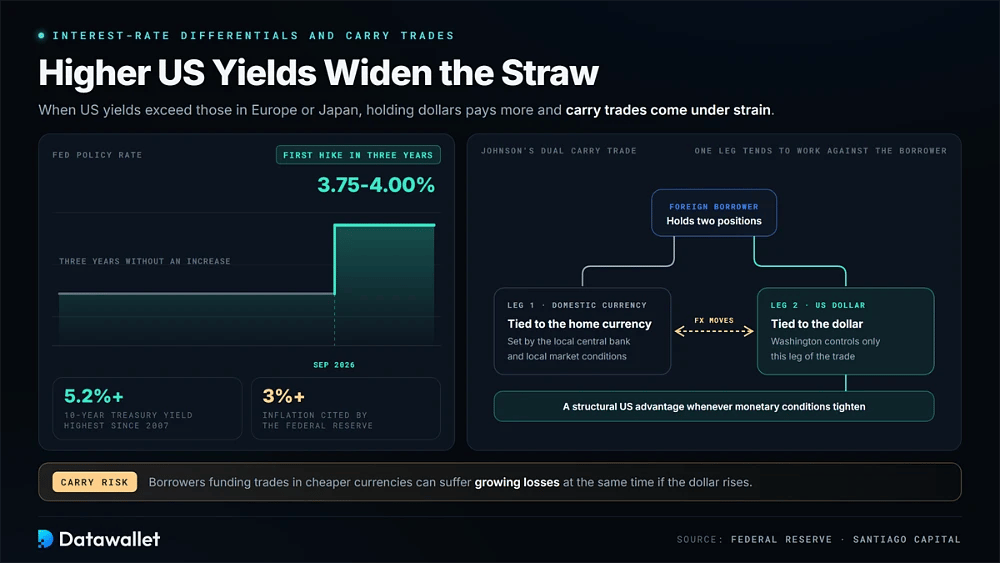
Zinsunterschiede helfen zu erklären, warum Kapital in Dollar-Anlagen fließt. Wenn die Renditen in den USA über denen in Europa oder Japan liegen, wird das Halten von Dollar attraktiver. Kreditnehmer, die günstigere Währungen zur Finanzierung von Carry Trades nutzen, können gleichzeitig wachsende Verluste erleiden, wenn der Dollar steigt.
Dieser Mechanismus verstärkte sich im September 2026 erneut. Die Federal Reserve hob ihren Leitzins an auf 3,75–4,00 %, die erste Erhöhung seit drei Jahren, und verwies auf eine weiterhin über 3 % liegende Inflation. Seitdem ist die Rendite zehnjähriger US-Staatsanleihen über 5,2 % gestiegen, den höchsten Stand seit 2007, wodurch sich die Renditedifferenz zu anderen Märkten vergrößert.
Johnson beschreibt außerdem einen sogenannten dualen Carry Trade. Ausländische Kreditnehmer haben möglicherweise eine Position in ihrer Heimatwährung und eine weitere in Dollar, sodass Wechselkursbewegungen tendenziell eine Seite gegen sie arbeiten lassen. Washington kontrolliert nur das Dollar-Bein, was den Vereinigten Staaten einen strukturellen Vorteil verschafft, wenn sich die monetären Bedingungen verschärfen.
4. Nachfrage nach sicheren Häfen und Kapitalflucht
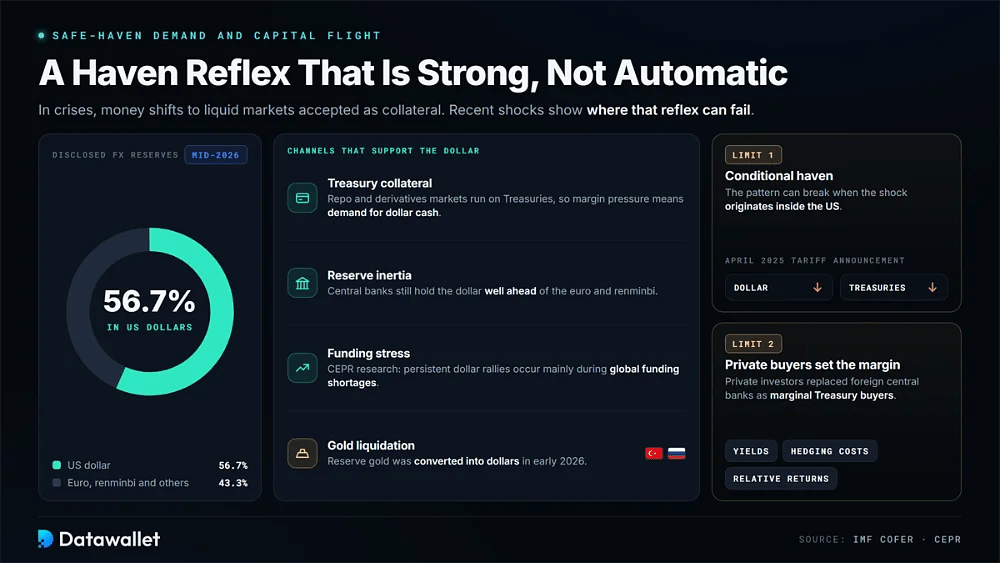
In Krisen fließt Geld häufig in Märkte, die als hochliquide gelten und breit als Sicherheit akzeptiert werden. Johnsons Modell geht davon aus, dass dieser Reflex weiterhin dem Dollar zugutekommt. Jüngere Episoden zeigen jedoch, dass die Nachfrage nach sicheren Häfen nicht bei jeder Art von Schock automatisch eintritt.
Die wichtigsten Kanäle für sichere Häfen und ihre Grenzen sind unten zusammengefasst:
- Treasury-Sicherheiten: US-Staatsanleihen bleiben zentral für Repo- und Derivatemärkte. Institutionen unter Margin-Druck benötigen daher in der Regel vor den meisten anderen Vermögenswerten Staatsanleihen und US-Dollar-Bargeld.
- Reserve-Trägheit: Zentralbanken hielten Mitte 2026 laut IWF-COFER-Daten 56,7 % der gemeldeten Reserven in Dollar, weiterhin deutlich vor Euro und Renminbi.
- Finanzierungsdruck: Forschung des CEPR zeigt, dass anhaltende Dollar-Rallys vor allem bei globalen Finanzierungsengpässen auftreten. Genau diese Art von Verknappung liegt dem Modell von Johnson zugrunde.
- Bedingter sicherer Hafen: Das Muster kann brechen, wenn ein Schock innerhalb der Vereinigten Staaten entsteht. Nach der Zollankündigung im April 2025 fielen beispielsweise der Dollar und US-Staatsanleihen gemeinsam.
- Private Käufer: Private Anleger haben ausländische Zentralbanken als marginale Käufer von US-Staatsanleihen abgelöst. Die Mittelflüsse reagieren dadurch stärker auf Renditen, Absicherungskosten und relative Erträge als früher.
- Gold-Liquidation: Die Türkei und Russland haben Anfang 2026 Goldreserven verkauft. Das zeigt, wie sich alternative Reservewerte bei Bedarf an Liquidität weiterhin in Dollar umwandeln lassen.
5. Das Band: Warum der Dollar eine Handelsspanne braucht
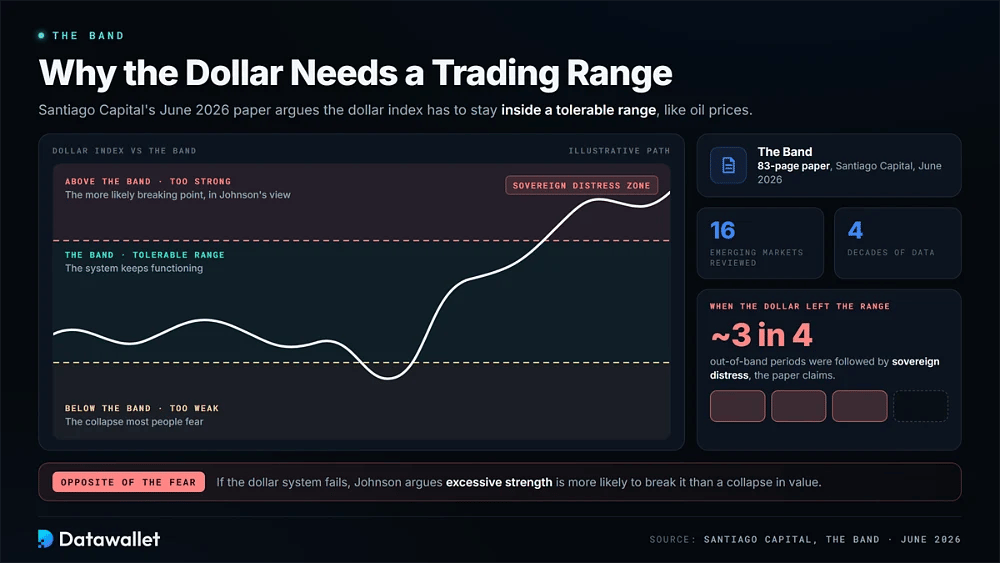
Im Juni 2026 veröffentlichte Santiago Capital The Band, ein 83-seitiges Papier, das argumentiert, der Dollar-Index müsse innerhalb eines tolerierbaren Bereichs bleiben. Johnson überträgt ein aus den Ölmärkten bekanntes Konzept: Fallen die Preise zu weit, können Produzenten bankrottgehen, steigen sie zu hoch, zerstören sie irgendwann die Nachfrage.
Die Studie untersucht sechzehn Schwellenländer über vier Jahrzehnte und behauptet, dass auf etwa drei Viertel der Zeiträume, in denen sich der Dollar außerhalb dieser Spanne bewegte, eine Staatsschuldenkrise folgte. Ihre Schlussfolgerung verläuft entgegengesetzt zu einer verbreiteten Befürchtung. Johnson argumentiert, dass der Bruch, falls das Dollarsystem letztlich scheitert, eher durch übermäßige Stärke als durch einen Wertverfall der Währung verursacht würde.
Bewahrheitet sich die Dollar Milkshake Theory im Jahr 2026?
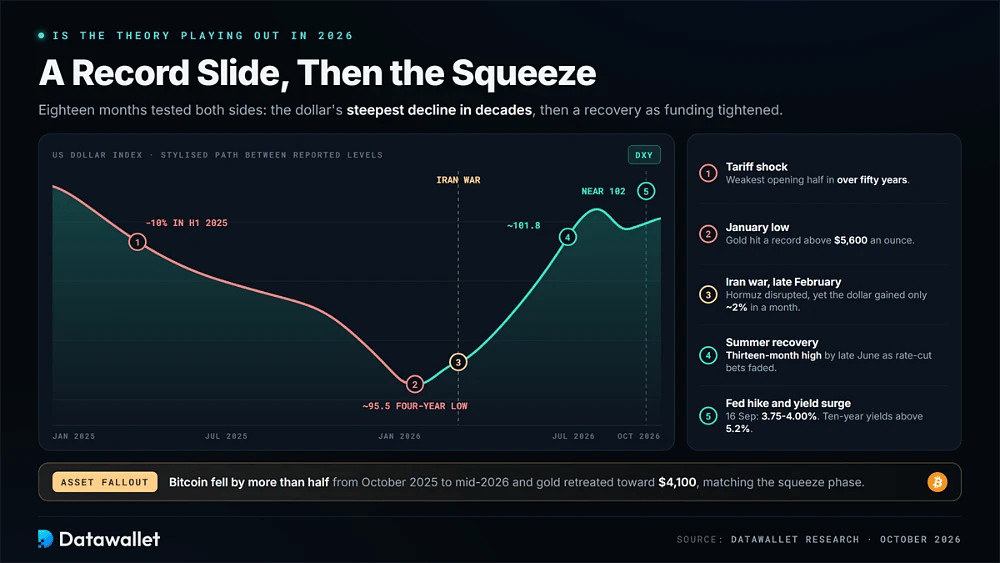
Die vergangenen achtzehn Monate haben beide Seiten des Rahmenwerks auf die Probe gestellt. Zunächst verzeichnete der Dollar den stärksten Rückgang seit Jahrzehnten. Später erholte er sich, als Krieg, anhaltende Inflation und eine restriktivere Federal Reserve die globalen Finanzierungsbedingungen verschärften.
Die wichtigsten Dollar-Ereignisse seit Anfang 2025 verliefen wie folgt:
- Zollschock: Der Dollarindex fiel im ersten Halbjahr 2025 um rund 10 %, das schwächste erste Halbjahr seit über fünfzig Jahren, da Zölle ausländische Anleger verunsicherten.
- Januar-Tief: Die Verkäufe setzten sich bis in den Januar 2026 fort. Der Index erreichte ein Vierjahrestief nahe 95,5, während Gold auf ein Rekordhoch von über 5.600 $ pro Unze stieg.
- Iran-Krieg: US-amerikanische und israelische Angriffe auf den Iran Ende Februar störten die Straße von Hormus über Monate. Dennoch legte der Dollar im ersten Monat nur um etwa 2 % zu.
- Sommererholung: Bis Ende Juni war der Dollarindex auf ein Dreizehnmonatshoch nahe 101,8 gestiegen, da die Märkte Zinssenkungserwartungen aufgaben und begannen, eine Straffung der Federal Reserve einzupreisen.
- Zinserhöhung der Fed: Am 16. September hob die Federal Reserve unter Chair Kevin Warsh die Zinsen auf 3,75–4,00 % an, und die Verantwortlichen signalisierten mindestens eine weitere Erhöhung vor Jahresende.
- Rendite-Anstieg: Die Renditen zehnjähriger US-Staatsanleihen überschritten Ende September 5,2 %. Gleichzeitig näherte sich der Dollarindex 102, seinem stärksten Stand seit weit über einem Jahr.
- Folgen für die Anlageklassen: Bitcoin fiel zwischen Oktober 2025 und Mitte 2026 um mehr als die Hälfte, während Gold in Richtung 4.100 $ zurückging. Beide Bewegungen entsprachen grob der Phase der Verknappung, die Johnson beschreibt.
Wie passen Stablecoins zur Dollar Milkshake Theory?
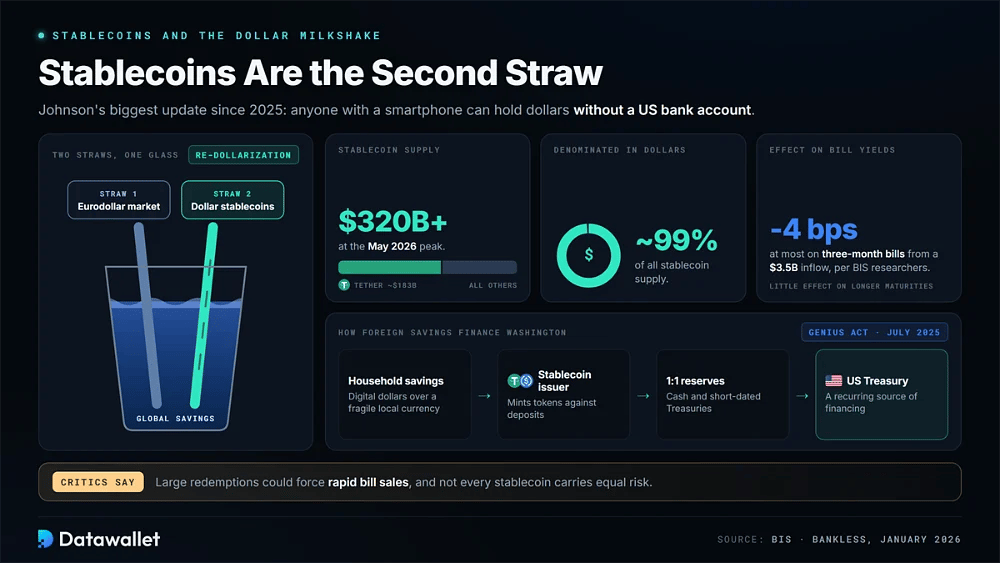
Johnsons bedeutendste Aktualisierung der Theorie seit 2025 betrifft Dollar-Stablecoins. In Bankless im Januar 2026 beschrieb er Stablecoins als einen zweiten Strohhalm neben dem Eurodollar-Markt, mit dem jeder mit einem Smartphone Dollar halten kann, ohne zuvor ein amerikanisches Bankkonto zu eröffnen.
Die bisherigen Zahlen deuten in diese Richtung. Das Stablecoin-Angebot stieg zu seinem Höchststand im Mai 2026 auf über 320 Milliarden Dollar, wobei etwa 99 % auf Dollar lauteten. Tether allein lag bei rund 183 Milliarden Dollar. Da die Emittenten diese Token überwiegend mit US-Staatsanleihen (Treasury Bills) hinterlegen, können ausländische Ersparnisse zu einer dauerhaften Finanzierungsquelle für Washington werden.
Der GENIUS Act, im Juli 2025 unterzeichnet, hat diese Beziehung formalisiert, indem er Emittenten verpflichtet, Reserven im Verhältnis eins zu eins in Bargeld und kurzlaufenden US-Staatsanleihen zu halten. Forscher der BIS schätzen, dass ein Stablecoin-Zufluss von 3,5 Milliarden Dollar die Rendite dreimonatiger Schatzwechsel um bis zu vier Basispunkte senken kann, während er auf längere Laufzeiten kaum Auswirkungen hat.
Johnson beschreibt den Prozess als Re-Dollarisierung. Haushalte in fragilen Volkswirtschaften können digitale Dollar statt lokaler Währungen wählen, was den geldpolitischen Einfluss nach Washington verlagert, eine Entwicklung, die er mit Bretton Woods vergleicht. Kritiker verweisen auf eine andere Seite des Mechanismus: Große Rücknahmen könnten schnelle Verkäufe von Staatsanleihen erzwingen, während nicht jeder Stablecoin das gleiche Risiko trägt.
Was ist das Endspiel der Dollar Milkshake Theory?
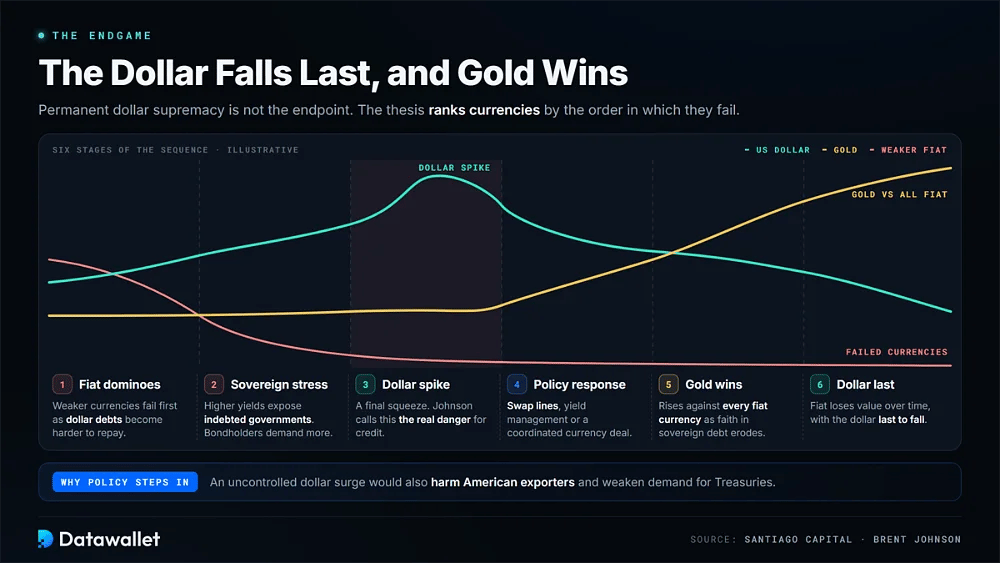
Die dauerhafte Dominanz des Dollars ist nicht der Endpunkt von Johnsons Modell. Stattdessen beschreibt er eine Abfolge, in der die Stärke des Dollars zuerst schwächere Währungen schädigt. Staatsanleihemärkte geraten später unter Druck und treiben Sparer schließlich zu Vermögenswerten, die Regierungen nicht nach Belieben erschaffen können.
Das Endspiel verläuft in der Regel in den folgenden Phasen:
- Fiat-Dominosteine: Schwächere Währungen geraten zuerst ins Wanken, weil Dollar-Schulden immer schwerer zu bedienen sind. Ihre Sparer und Institutionen wechseln in Dollar, wodurch sich mehr globale Liquidität in amerikanischen Märkten konzentriert.
- Staatlicher Stress: Höhere Renditen offenbaren die Verwundbarkeit hoch verschuldeter Staaten. Anleihegläubiger beginnen, höhere Entschädigung zu verlangen, was auf die Frühphase einer Staatsschuldenkrise statt auf eine gewöhnliche Währungsbewegung hindeutet.
- Dollar-Spike: Ein letzter Squeeze treibt den Dollar gegenüber konkurrierenden Währungen stark nach oben. Johnson hält dies für die eigentliche Gefahr, weil strengere Dollar-Bedingungen die Kreditvergabe in mehreren Volkswirtschaften gleichzeitig einschränken.
- Reaktion der Politik: Die Behörden würden wahrscheinlich mit Swap-Linien, Rendite-Steuerung oder einem koordinierten Währungsabkommen reagieren. Ein unkontrollierter Anstieg des Dollars würde zudem amerikanischen Exporteuren schaden und die Nachfrage nach US-Staatsanleihen schwächen.
- Gold gewinnt: Johnson hat gesagt, Gold sei der ultimative Gewinner des Milkshakes. Seiner Ansicht nach steigt es gegenüber jeder Fiatgeld-Währung, sobald das Vertrauen in Staatsschulden weltweit schwindet.
- Dollar zuletzt: Er erwartet, dass Fiatgeld-Währungen im Allgemeinen mit der Zeit an Wert verlieren, der Dollar aber als Letzter fällt. Die These ordnet Währungen daher in eine Rangfolge, statt den Dollar als dauerhaften Gewinner zu behandeln.
Wie wirkt sich die Dollar Milkshake Theory auf Bitcoin aus?
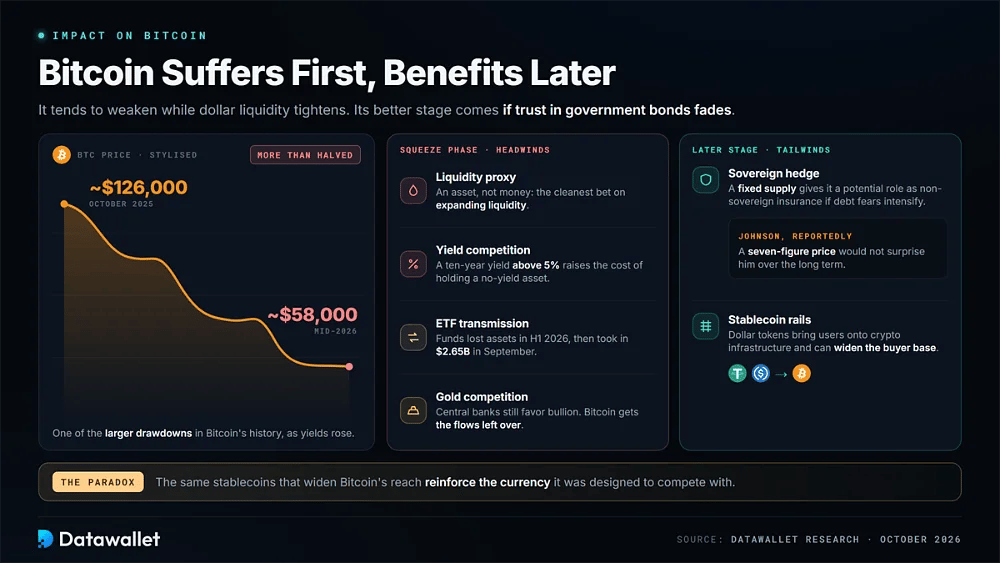
Bitcoin ist in Johnsons Abfolge meist nicht der erste Vermögenswert, der profitiert. In Phasen knapper Dollar-Liquidität neigt er zur Schwäche. Seine günstigere Phase kommt später, wenn Anleger das Vertrauen in Staatsanleihen und die Währungen, auf die diese lauten, zu verlieren beginnen.
Die wichtigsten Übertragungskanäle von Bitcoin sind unten aufgeführt:
- Liquiditätsengpass: Bitcoin fiel von etwa 126.000 $ im Oktober 2025 auf rund 58.000 $ bis Mitte 2026, da die Renditen stiegen. Damit zählt die Bewegung zu den größeren Rückgängen seiner Geschichte.
- Liquiditäts-Proxy: Johnson betrachtet Bitcoin als Vermögenswert und nicht als Geld und nennt ihn die sauberste Wette auf eine Ausweitung der globalen Liquidität. Das erklärt zum Teil, warum er sich schwertut, wenn Dollar knapp werden.
- ETF-Übertragung: Spot-Fonds leiten makroökonomische Kapitalflüsse inzwischen direkt in den Markt weiter. Bitcoin ETFs verloren im ersten Halbjahr 2026 Vermögenswerte, bevor sie im September 2,65 Milliarden Dollar erhielten.
- Renditewettbewerb: Eine zehnjährige Staatsanleihenrendite über 5 % erhöht die Opportunitätskosten für das Halten eines Vermögenswerts, der keine Rendite abwirft. Weitere Zinserhöhungen der Federal Reserve bleiben daher ein deutlicher Gegenwind für den Preis.
- Stablecoin-Infrastruktur: Dollar-Stablecoins führen mehr Nutzer an die Krypto-Infrastruktur heran und können die potenzielle Käuferbasis von Bitcoin erweitern, obwohl dieselben Token die Währung stärken, mit der Bitcoin konkurrieren sollte.
- Absicherung gegen Staatsrisiken: Wenn die Sorgen um die Staatsverschuldung zunehmen, verleiht das begrenzte Angebot Bitcoin eine mögliche Rolle als nichtstaatliche Versicherung. Johnson hat Berichten zufolge gesagt, ein siebenstelliger Preis würde ihn langfristig nicht überraschen.
- Konkurrenz durch Gold: Zentralbanken und konservativere Anleger bevorzugen bei Staatskrisen weiterhin Gold. Bitcoin konkurriert daher um die Mittel, die übrig bleiben, nachdem Barren die offizielle Nachfrage aufgenommen haben.
Wie wirkt sich die Dollar Milkshake Theory auf Gold aus?
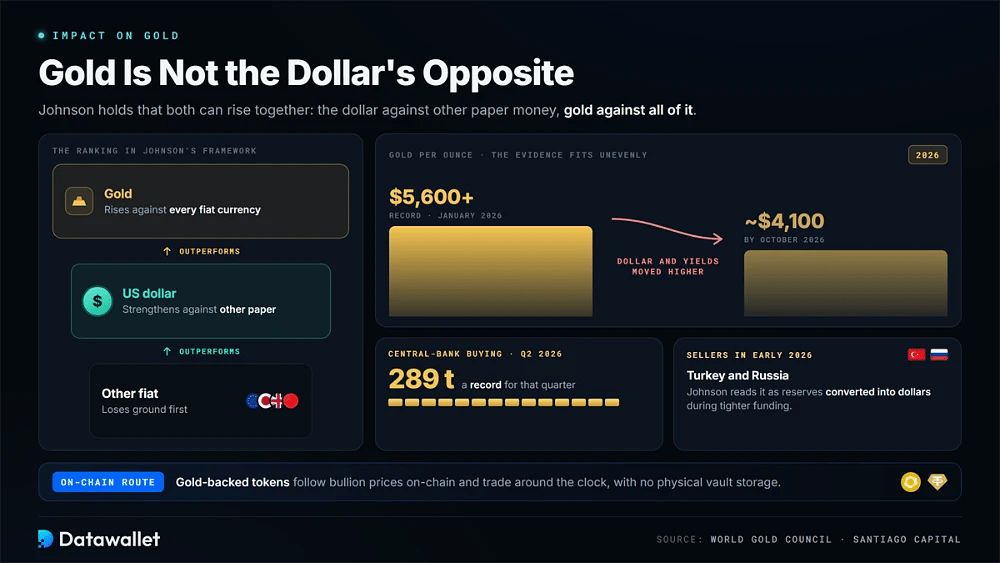
Gold nimmt im Rahmenwerk eine ungewöhnliche Position ein, weil Johnson es nicht einfach als Gegenteil des Dollars betrachtet. Er vertritt seit Langem die Ansicht, dass beide Vermögenswerte gemeinsam aufwerten können. Der Dollar kann gegenüber anderen Papierwährungen stärker werden, während Gold gegenüber allen steigt, wenn das Vertrauen in Staatsschulden schwindet.
Die jüngsten Daten passen nur unregelmäßig zu diesem Zusammenhang. Gold erreichte im Januar 2026 ein Rekordhoch über 5.600 $, bevor es bis Oktober in Richtung 4.100 $ fiel, da Dollar und Renditen stiegen. Dennoch kauften die Zentralbanken im zweiten Quartal 289 Tonnen, ein Rekord für diesen Zeitraum, so der World Gold Council.
Dieser Rückgang zeigte auch Johnsons Argument zur Liquidität. Die Türkei und Russland fielen Anfang 2026 als Verkäufer auf, was er als Umwandlung von Reserven in Dollar bei angespannteren Finanzierungsbedingungen deutet. Anleger, die ein Engagement ohne physische Tresorlagerung suchen, können goldgedeckte Token vergleichen, die Goldpreisen on-chain folgen und rund um die Uhr handelbar sind.
Dollar Milkshake Theory vs. Entdollarisierung
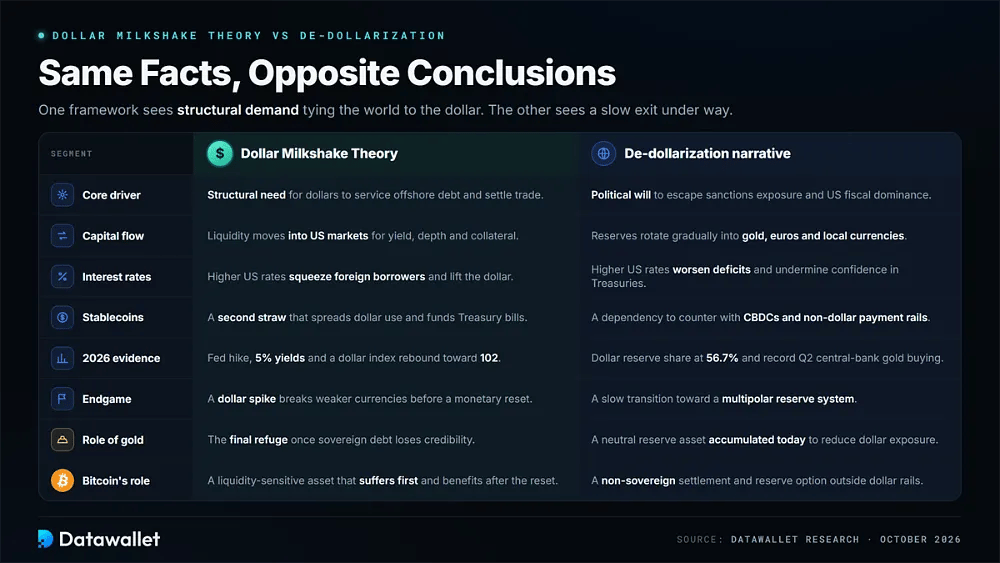
Die Dollar Milkshake Theory und die Erzählung der Entdollarisierung nutzen viele der gleichen Fakten, kommen aber zu unterschiedlichen Schlüssen. Johnsons Rahmenwerk konzentriert sich auf die strukturelle Dollarnachfrage, die die Welt an das bestehende System bindet. Die Entdollarisierung betont dagegen Sanktionen, Haushaltsdefizite und Geopolitik als Kräfte, die Reservemanager allmählich zu Gold, lokalen Währungen und alternativen Zahlungsnetzwerken lenken.
Kritik an der Dollar Milkshake Theory
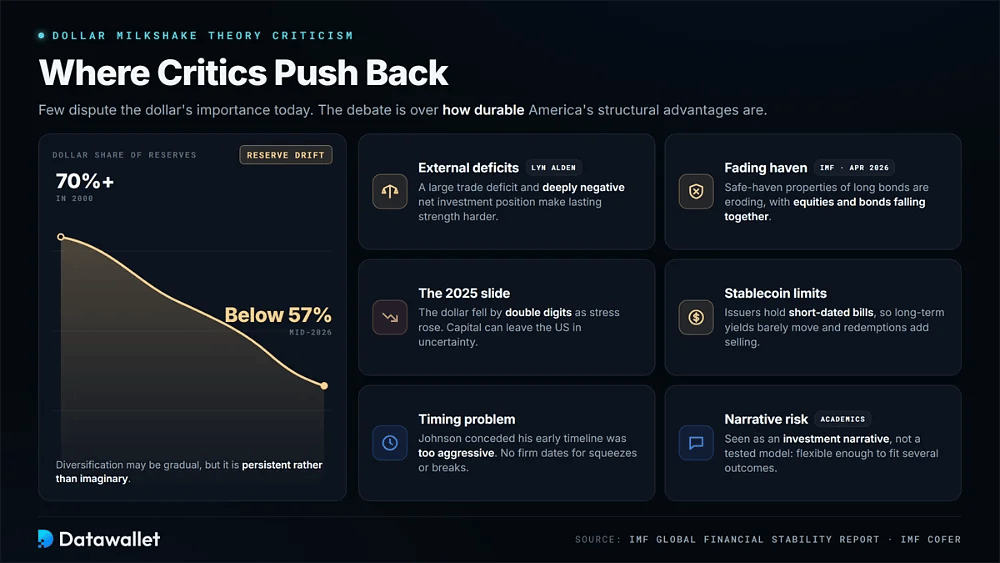
Die meisten ernsthaften Kritikpunkte bestreiten nicht die aktuelle Bedeutung des Dollars im globalen Finanzwesen. Uneinigkeit besteht darüber, wie dauerhaft die strukturellen Vorteile der USA tatsächlich sind, ob das Modell die fiskalischen und außenwirtschaftlichen Schwachstellen der USA ausreichend gewichtet und ob sein Timing präzise genug ist, um für Portfolioentscheidungen nützlich zu sein.
Zu den wichtigsten Kritikpunkten, die es abzuwägen gilt, zählen die folgenden:
- Externe Defizite: Lyn Alden argumentiert, dass das große Handelsdefizit der USA und die stark negative Netto-Auslandsvermögensposition eine anhaltende Dollar-Stärke schwieriger machen, als Johnsons Rahmenwerk nahelegt.
- Schwindender sicherer Hafen: Der Stabilitätsbericht des IWF vom April 2026 beschreibt eine anhaltende Erosion der Eigenschaften als sicherer Hafen bei langfristigen Staatsanleihen, wobei Aktien und Anleihen gemeinsam fallen.
- Einbruch 2025: Der Dollar verlor Anfang 2025 zweistellig, obwohl die globalen Spannungen zunahmen. Kritiker nutzen diese Episode als Argument dafür, dass Kapital die Vereinigten Staaten in Phasen der Unsicherheit verlassen kann.
- Reserve Drift: Der Anteil des Dollars an den offengelegten Reserven ist von mehr als 70 % im Jahr 2000 auf unter 57 % gefallen. Das deutet darauf hin, dass die Diversifizierung schrittweise erfolgen könnte, aber dennoch beständig und nicht eingebildet ist.
- Grenzen von Stablecoin: Stablecoin-Emittenten halten hauptsächlich kurzlaufende Staatsanleihen, sodass ihre Ausweitung kaum direkte Auswirkungen auf langfristige Renditen hat. Hohe Rückgaben könnten zudem den Verkaufsdruck an den Treasury-Märkten erhöhen.
- Timing-Problem: Johnson hat eingeräumt, dass sein früher Zeitplan zu aggressiv war. Ohne feste Termine kann das Modell Anlegern nur schwer sagen, wann Squeezes, Brüche oder Umschichtungen von Vermögenswerten wahrscheinlich eintreten.
- Narrativrisiko: Akademische Ökonomen sehen die Theorie überwiegend als Anlagenarrativ und nicht als geprüftes Modell, da ihre Vorhersagen flexibel genug bleiben, um mehrere unterschiedliche Ergebnisse zu erfassen.
Wer ist Brent Johnson?
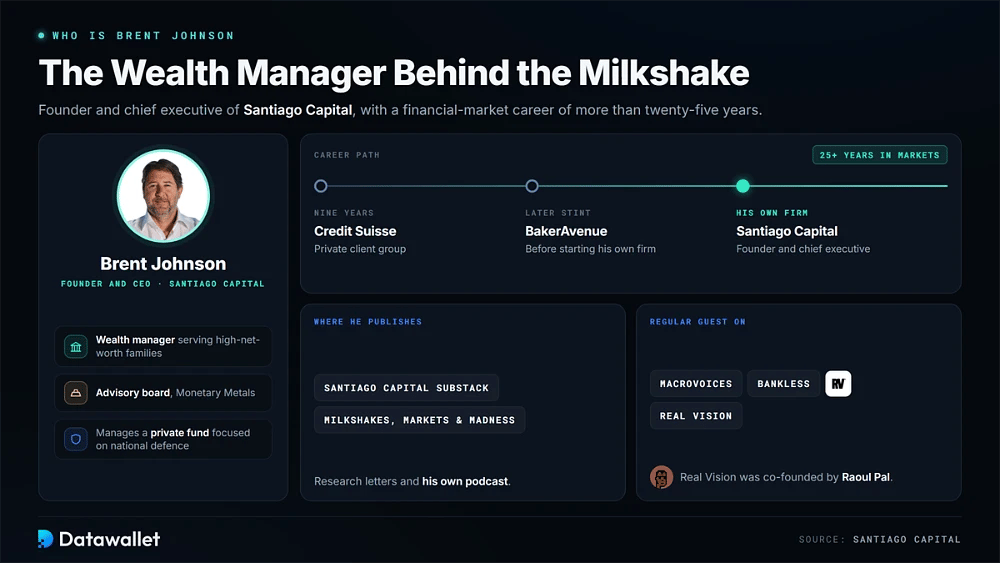
Brent Johnson ist Gründer und Geschäftsführer von Santiago Capital, einem Vermögensverwalter für vermögende Familien. Seine Karriere an den Finanzmärkten umfasst mehr als fünfundzwanzig Jahre. Dazu gehören neun Jahre in der Privatkundensparte der Credit Suisse und eine spätere Station bei BakerAvenue, bevor er sein eigenes Unternehmen gründete.
Johnson veröffentlicht Research über den Substack von Santiago Capital und moderiert den Podcast Milkshakes, Markets & Madness. Außerdem ist er regelmäßiger Gast bei MacroVoices, Bankless und Real Vision, das von Raoul Pal mitgegründet wurde. Darüber hinaus sitzt Johnson im Beirat von Monetary Metals und verwaltet einen privaten Fonds mit Schwerpunkt auf der nationalen Verteidigung.
Wichtige Indikatoren im Blick
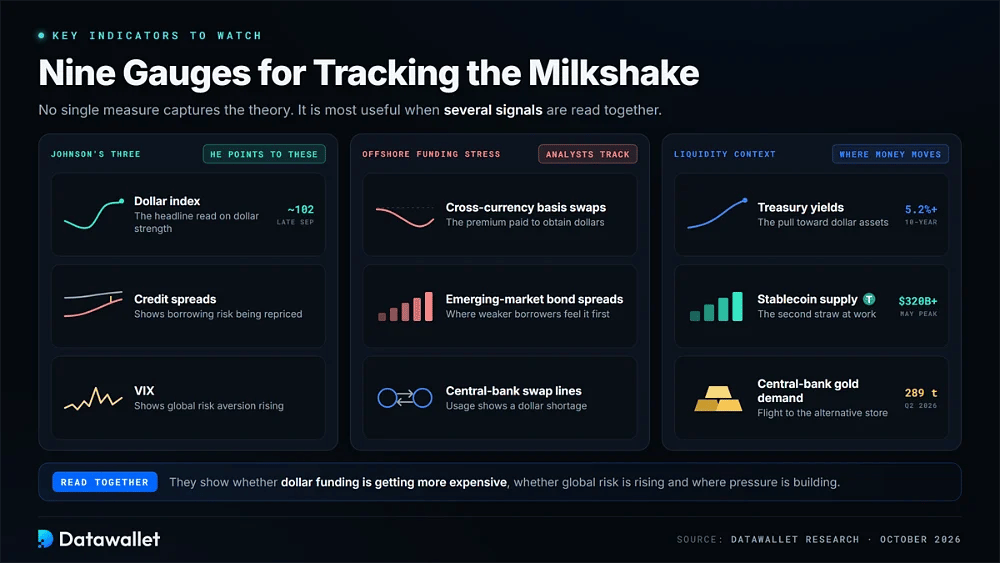
Keine einzelne Marktkennzahl erfasst die gesamte Dollar Milkshake Theory. Das Konzept wird nützlicher, wenn mehrere Signale gemeinsam betrachtet werden, insbesondere der Dollar-Index, die Renditen von US-Staatsanleihen und Indikatoren für Stress bei der Offshore-Finanzierung. Das Stablecoin-Angebot und die Goldnachfrage der Zentralbanken liefern zusätzlichen Kontext dazu, wie Liquidität zwischen Dollar-Anlagen und alternativen Wertspeichern fließt.
Johnson hat insbesondere auf den Dollar-Index, Kreditspreads und den VIX verwiesen, während Analysten auch Cross-Currency-Basis-Swaps, Spreads von Schwellenländeranleihen und die Nutzung von Swap-Linien der Zentralbanken beobachten. Zusammengenommen zeigen diese Kennzahlen, ob die Dollar-Finanzierung teurer wird, ob das globale Risiko steigt und wo sich Liquiditätsdruck aufbaut.
Fazit
Die Dollar Milkshake Theory ist am nützlichsten als Rahmen für die Abfolge: Zuerst kommt die Dollarstärke, dann folgt Stress bei Staatsschulden, und später profitieren harte Assets. Die Entwicklungen 2026 passen recht gut zur Anfangsphase, darunter höhere US-Zinsen, straffere Finanzierungsbedingungen und schwächere Risikoassets. Der frühere Rückgang des Dollars erinnert daran, dass die Abfolge nicht linear ist.
Die Theorie sollte als Denkmodell und nicht als präzise Prognose verstanden werden. Bewegungen des Dollar-Index, Renditen von US-Staatsanleihen, das Angebot an Stablecoins und Goldkäufe von Zentralbanken können aussagekräftiger sein als jede einzelne Vorhersage. Keiner dieser Indikatoren ersetzt eigene Recherche oder professionelle Beratung, bevor Kapital in Bitcoin, Gold oder Währungen investiert wird.