Was ist Monad?
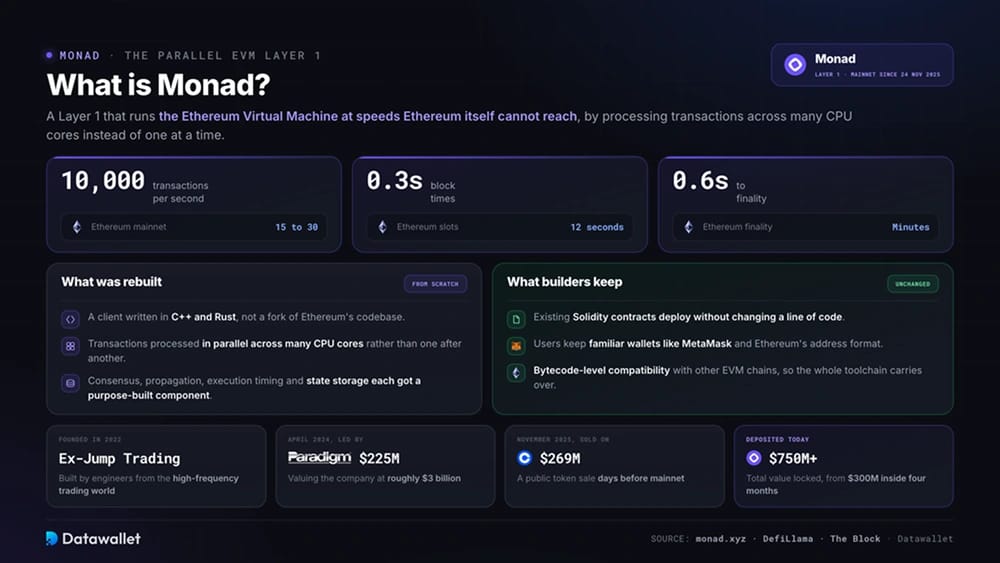
Monad ist eine Layer-1-Blockchain, die die Ethereum Virtual Machine mit Geschwindigkeiten betreiben soll, die Ethereum selbst nicht erreichen kann. Entwickler setzen ihre bestehenden Solidity-Verträge ohne Codeänderung ein, Nutzer behalten vertraute Wallets wie MetaMask, und das Netzwerk verarbeitet Transaktionen parallel auf vielen CPU-Kernen statt nacheinander.
Der Client wurde von Grund auf in C++ und Rust geschrieben, statt die Codebasis von Ethereum zu forken, und die offiziellen Leistungsziele lauten 10.000 Transaktionen pro Sekunde, 0,3 Sekunden Blockzeit und 0,6 Sekunden Finalität. Da Monad die Kompatibilität auf Bytecode-Ebene mit anderen EVM-Chains wahrt, lautet das Angebot an Builder: Geschwindigkeit auf Solana-Niveau, ohne das Tooling von Ethereum zurückzulassen.
Das Projekt wurde 2022 von ehemaligen Ingenieuren von Jump Trading gegründet und sammelte vor dem Start mehr als 240 Millionen Dollar an Risikokapital ein, darunter eine Runde über 225 Millionen Dollar unter Führung von Paradigm im April 2024, die das Unternehmen mit rund 3 Milliarden Dollar bewertete. Weitere 269 Millionen Dollar kamen Tage vor dem Mainnet durch einen öffentlichen Token-Verkauf auf Coinbase zusammen.
Seit dem Start am 24. November 2025 hat sich Monad zu einer der am schnellsten wachsenden neuen Chains entwickelt, was das angezogene Kapital betrifft. Innerhalb von etwa vier Monaten überschritt der Total Value Locked (TVL, die Summe der in den DeFi-Anwendungen hinterlegten Vermögenswerte) 300 Millionen Dollar und liegt heute über 750 Millionen Dollar. MON selbst hat damit nicht Schritt gehalten.
Wie funktioniert Monad?
Monad erreicht seine Leistungsziele, indem fünf Teile der Blockchain-Pipeline gleichzeitig neu gestaltet werden. Konsens, Blockverbreitung, Ausführungszeitpunkt, Transaktionsverarbeitung und Zustandsspeicherung erhielten jeweils eine eigens entwickelte Komponente.
1. MonadBFT-Konsens
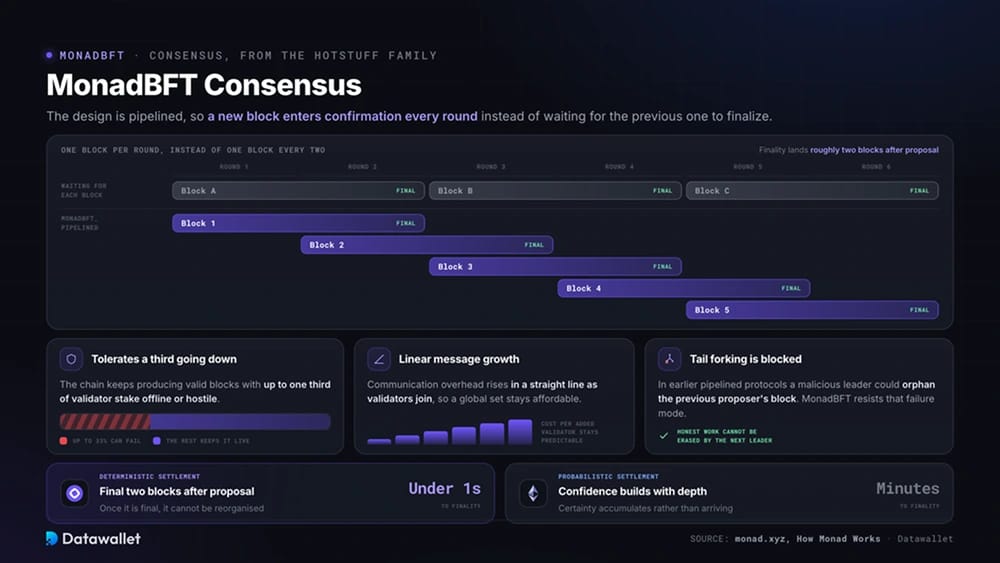
MonadBFT ist ein eigener Byzantine-Fault-Tolerant-Konsensmechanismus, der aus der HotStuff-Protokollfamilie abgeleitet ist. Das Netzwerk erzeugt also weiterhin gültige Blöcke, selbst wenn eine Minderheit der Validatoren ausfällt oder böswillig handelt. Es toleriert den Ausfall von bis zu einem Drittel des Validator-Stakes und bleibt dabei funktionsfähig.
Das Design arbeitet im Pipeline-Verfahren: Ein neuer Block tritt in jeder Runde in den Bestätigungsprozess ein, statt auf die Finalisierung des vorherigen zu warten. Der Kommunikationsaufwand wächst linear mit dem Beitritt von Validatoren, sodass Monad einen global verteilten Validator-Satz betreiben kann, ohne dass die Koordinationskosten explodieren.
MonadBFT widersteht außerdem Tail Forking, einem Fehlermodus früherer Pipeline-Protokolle, bei dem ein bösartiger Leader den Block des vorherigen Proposers verwaisen lassen konnte. Blöcke erreichen die Finalität etwa zwei Blöcke nach dem Vorschlag, wodurch die Chain eine deterministische Abwicklung in unter einer Sekunde bietet, statt der probabilistischen Finalität von Ethereum über mehrere Minuten.
2. RaptorCast-Blockverbreitung
RaptorCast geht einen Engpass an, den die meisten Chains ignorieren: die Zeit, die ein neu vorgeschlagener Block benötigt, um jeden Validator zu erreichen, denn langsame Verbreitung erzwingt längere Blockzeiten.
Anstatt einen ganzen Block an jeden Peer zu senden, teilt der Leader ihn in Erasure-Coding-Fragmente auf und sendet jedes Fragment an einen anderen Validator, der es an den Rest des Netzwerks weiterleitet. Validatoren können den vollständigen Block aus einer Teilmenge der Fragmente rekonstruieren, sodass das Verfahren Redundanz schafft und zugleich die Upload-Last des Leaders senkt.
3. Asynchrone Ausführung
Ethereum koppelt Konsens und Ausführung, sodass Validatoren jede Transaktion eines Blocks ausführen müssen, bevor sie darüber abstimmen können. Monad entkoppelt beides. Die Validatoren einigen sich zuerst auf die Reihenfolge der Transaktionen und führen die Inhalte dann in einer separaten Pipeline leicht versetzt zum Konsens aus.
Diese Trennung gibt der Ausführung die volle Blockzeit statt nur eines kleinen Teils davon, und darin liegt ein Großteil des Durchsatzgewinns. Jeder Node führt weiterhin dieselbe vereinbarte Reihenfolge aus und erreicht einen identischen Zustand, nur geringfügig später als der Konsens.
4. Optimistische parallele Ausführung
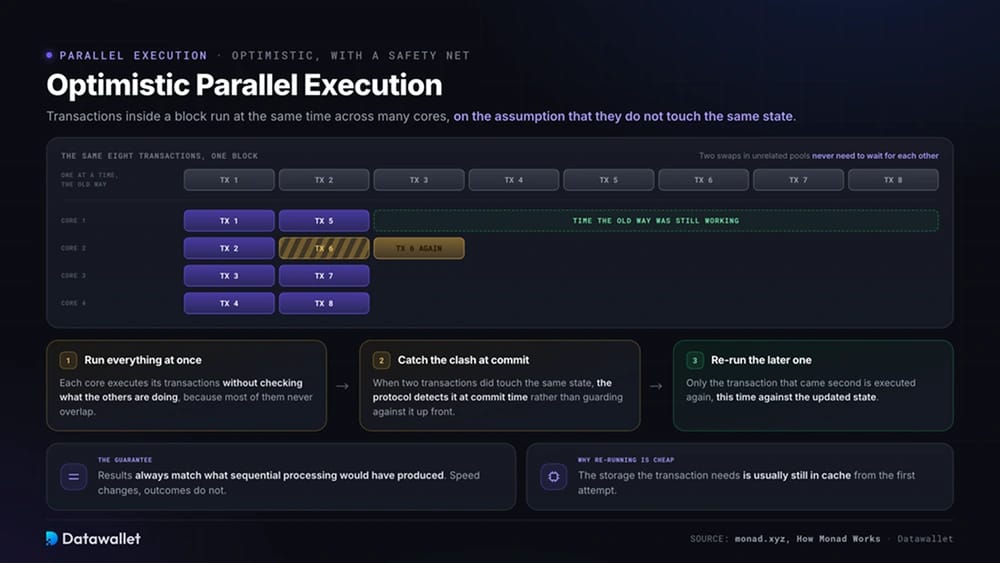
Innerhalb jedes Blocks führt Monad Transaktionen gleichzeitig auf mehreren Kernen aus, in der optimistischen Annahme, dass sie nicht denselben Zustand berühren. Zwei Swaps in voneinander unabhängigen Pools können beispielsweise gleichzeitig laufen, ohne das Ergebnis des jeweils anderen zu beeinflussen.
Wenn zwei Transaktionen tatsächlich kollidieren, erkennt das Protokoll den Konflikt beim Commit und führt die spätere Transaktion erneut gegen den aktualisierten Zustand aus. Die Ergebnisse entsprechen stets dem, was eine sequenzielle Verarbeitung ergeben hätte, und die erneute Ausführung ist meist günstig, da die relevanten Speicherdaten bereits im Cache liegen.
5. MonadDb
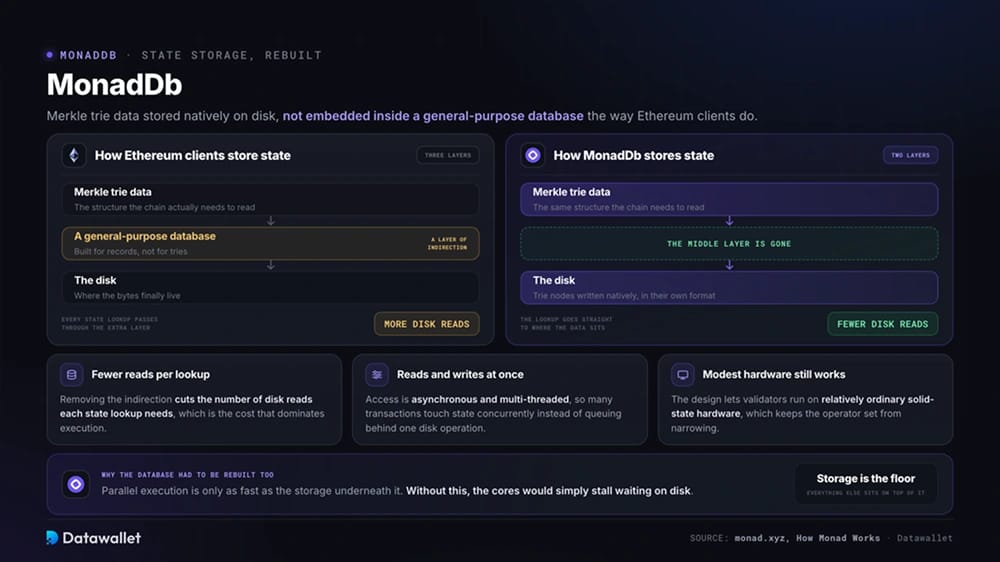
MonadDb ist eine speziell entwickelte State-Datenbank, die Merkle-Trie-Daten nativ auf der Festplatte speichert, statt sie wie Ethereum-Clients in eine Allzweck-Datenbank einzubetten. Der Wegfall dieser Indirektionsebene verringert die Zahl der Festplattenzugriffe pro State-Abfrage.
Die Datenbank unterstützt asynchronen, Multithread-Zugriff, sodass viele Transaktionen den Zustand gleichzeitig lesen und schreiben können, ohne hinter einem einzelnen Festplattenvorgang zu warten. Andernfalls würde die parallele Ausführung am Speicher ins Stocken geraten, und das Design ermöglicht es Validatoren, auf relativ bescheidener Solid-State-Hardware zu laufen.
MON Tokenomics und Angebot
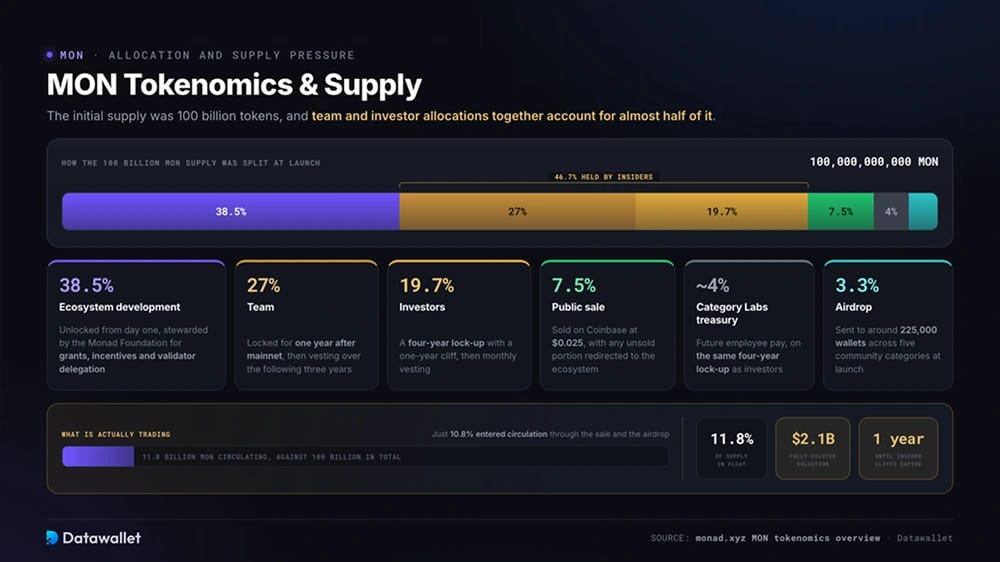
MON ist der native Vermögenswert von Monad und dient zur Zahlung von Transaktionsgebühren sowie zum Staking bei Validatoren, die das Netzwerk sichern. Das anfängliche Angebot beim Mainnet-Start betrug 100 Milliarden Token. Knapp die Hälfte davon wurde am ersten Tag freigegeben, doch nur 10,8 % gelangten durch den Verkauf und den Airdrop in Umlauf.
Token-Verteilung
Monad hat seine vollständige Verteilung vor dem Start veröffentlicht, und die Aufteilung stieß bei Teilen der Community wegen des Umfangs der Insider-Bestände auf Kritik. Team- und Investoren-Token machen zusammen laut der offiziellen Tokenomics-Übersicht fast die Hälfte des Angebots aus.
Das MON-Angebot von 100 Milliarden verteilt sich wie folgt:
- Ökosystementwicklung: 38,5 %, ab dem ersten Tag freigegeben und von der Monad Foundation für Zuschüsse, Anreize und Validator-Delegation verwaltet.
- Team: 27 %, zugeteilt an die Monad Foundation und Mitglieder von Category Labs, ein Jahr nach dem Mainnet gesperrt und über die folgenden drei Jahre freigegeben.
- Investoren: 19,7 %, die frühere Venture-Runden abdecken, mit einer vierjährigen Sperrfrist samt einjährigem Cliff und danach monatlicher Freigabe.
- Öffentlicher Verkauf: 7,5 %, verkauft über Coinbase zu 0,025 $ pro Token; ein nicht verkaufter Teil wird in die Ökosystementwicklung umgeleitet.
- Category Labs Treasury: Etwa 4 %, reserviert für künftige Mitarbeitervergütung unter derselben vierjährigen Sperrfrist wie bei Investoren.
- Airdrop: 3,3 %, beim Start verteilt an rund 225.000 berechtigte Wallets in fünf Community-Kategorien.
Nutzen und Angebotsdruck
Die Nachfrage nach MON ergibt sich aus Gas-Gebühren, Staking und künftiger Teilnahme an der Governance, während das Angebot durch Vesting und Validator-Belohnungen wächst. Da die Gebühren derzeit bei einem Bruchteil eines Cents liegen, erzeugt die Netzwerknutzung kaum strukturelle Kaufnachfrage, sodass der Token überwiegend auf Erwartungen gehandelt wird.
Der Überhang ist das prägende Merkmal der Marktstruktur von MON. Nur rund 11,8 Milliarden Token sind im Umlauf, bei insgesamt 100 Milliarden, wodurch die vollständig verwässerte Bewertung (FDV, der Marktwert, wenn jeder Token freigegeben wäre) selbst bei gedrückten Kursen bei etwa 2,1 Milliarden Dollar bleibt. Die Cliffs für Team und Investoren laufen ein Jahr nach dem Mainnet aus und eröffnen eine mehrjährige Phase geplanter Freigaben, die der Markt seit dem ersten Tag einpreist.
Der MON-Verkauf und Airdrop bei Coinbase
Der öffentliche Verkauf von Monad war der erste große Test der regulierten Token-Launch-Plattform von Coinbase. Angeboten wurden 7,5 Milliarden MON zu 0,025 $ zwischen dem 17. November und dem 22. November 2025, wobei die Gebote zwischen 100 $ und 100.000 $ begrenzt waren. Ein Zuteilungsalgorithmus bevorzugte kleinere Beträge, um die Verteilung breit zu streuen.
Der Verkauf geriet beinahe ins Stocken. Rund 43 Millionen Dollar gingen in der ersten halben Stunde ein, dann brach die Nachfrage so stark ein, dass das Angebot nach dem ersten Tag weniger als zur Hälfte gezeichnet war, was Mitgründer Keone Hon zu öffentlichen Beschwichtigungen zur Strategie veranlasste. Ein später Anstieg kehrte das Bild um, und der Verkauf endete überzeichnet bei 269 Millionen Dollar von 85.820 Teilnehmern aus 70 Ländern, über dem Ziel von 187 Millionen Dollar.
Neben dem Verkauf gingen rund 3,3 Milliarden MON per Airdrop an Community-Mitglieder, darunter Testnet-Nutzer, Ökosystemteilnehmer und andere frühe Unterstützer. Das ist eine der größeren Verteilungen unter den jüngsten Krypto-Airdrops. Beide Tranchen wurden sofort freigeschaltet, als das Mainnet am 24. November 2025 live ging.
Monad seit dem Launch: Kaufenswert oder Fehlschlag?
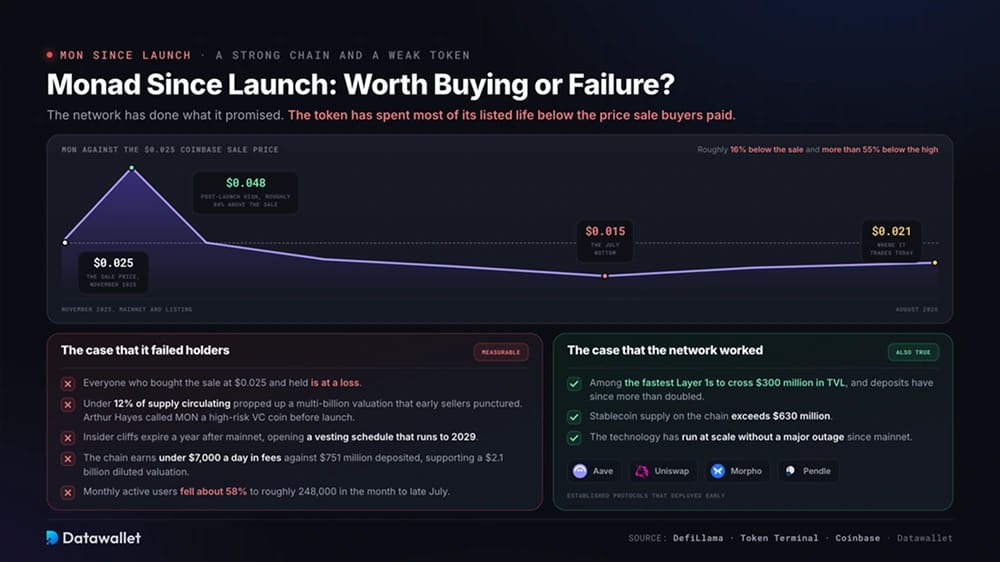
Die Eröffnungsstunden von MON wirkten beschönigend. Der Token sprang um etwa 80 % über den Verkaufspreis auf rund 0,048 $ und trieb die voll verwässerte Bewertung zeitweise auf nahezu 4,7 Milliarden Dollar. Innerhalb einer Woche war der Gewinn verflogen, und MON fiel unter 0,025 $, sodass Käufer aus dem Verkauf wenige Tage nach der Zuteilung im Minus lagen.
Der Rückgang setzte sich in der ersten Jahreshälfte fort und erreichte im Juli mit etwa 0,015 $ seinen Tiefpunkt. Bei heute rund 0,021 $ liegt MON etwa 16 % unter seinem Verkaufspreis bei Coinbase und mehr als 55 % unter seinem Hoch nach dem Start.
Die These, dass MON seine Inhaber bisher enttäuscht hat, stützt sich auf messbare Punkte:
- Preis im Vergleich zum Verkauf: Alle, die beim ICO zu 0,025 $ gekauft und gehalten haben, liegen im Minus, und der Token hat den Großteil seiner Handelszeit unter diesem Niveau verbracht.
- Die Low-Float-High-FDV-Falle: Da weniger als 12 % des Angebots im Umlauf waren, stützte dünne Liquidität eine implizite Bewertung in Milliardenhöhe, die frühe Verkäufer rasch zum Platzen brachten. Arthur Hayes hatte vor dem Start öffentlich darauf hingewiesen und MON als risikoreichen VC-Coin bezeichnet.
- Anstehende Freigaben: Die Cliffs für Team und Investoren laufen ein Jahr nach dem Mainnet aus und leiten einen bis 2029 laufenden Vesting-Plan ein, der dauerhaft verkaufsseitiges Angebot hinzufügt.
- Minimale Gebühreneinnahmen: Die Chain verdient laut DefiLlama derzeit weniger als 7.000 $ an täglichen Gebühren bei einem TVL von 751 Millionen Dollar – eine annualisierte Rate im niedrigen Millionenbereich, die eine FDV von 2,1 Milliarden Dollar stützt.
- Nachlassende Nutzung: Die monatlich aktiven Nutzer sanken laut Token Terminal im Monat bis Ende Juli um etwa 58 % auf rund 248.000. Das deutet auf anreizgetriebene Aktivität statt auf stabile Nachfrage hin.
Das Gegengewicht ist, dass das Netzwerk, anders als der Token, überzeugt hat. Monad gehörte zu den schnellsten Layer 1s, die 300 Millionen Dollar an TVL überschritten; die Einlagen haben sich seither mehr als verdoppelt, das Stablecoin-Angebot übersteigt 630 Millionen Dollar, und etablierte Protokolle wie Aave, Uniswap, Morpho und Pendle sind früh gestartet. Die Technologie läuft im großen Maßstab ohne gravierenden Ausfall.
Der Kauf von MON ist heute eine Wette darauf, dass Gebühreneinnahmen und organische Nutzung zur Bewertung aufschließen, bevor der Druck durch Freigaben sie erdrückt. Vergleichbare Launches mit geringem Free Float sprechen für Vorsicht, und nichts hier ist eine Finanzberatung. Gebühren unter einem Cent bedeuten, dass selbst intensive Nutzung kaum direkte Token-Nachfrage erzeugt – das strukturelle Problem, das ein höherer Preis lösen muss.
Monad-Chain-Statistiken
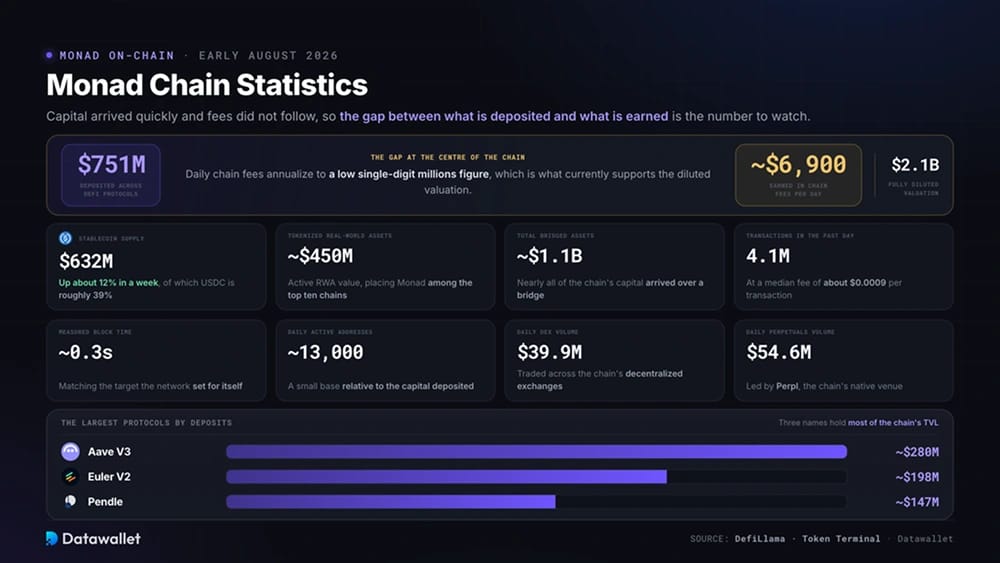
Netzwerkdaten zeigen am deutlichsten, wo Monad steht, und die Lücke zwischen eingezahltem Kapital und erzielten Einnahmen ist die Zahl, die man beobachten sollte. Die folgenden Zahlen stammen von DefiLlama und Token Terminal und stammen von Anfang August 2026.
Wichtige Kennzahlen des Monad-Netzwerks:
- DeFi TVL: 751 Millionen Dollar eingezahlt in Lending-Märkten, Börsen und yield-Produkten, plus rund 1,1 Milliarden Dollar an insgesamt überbrückten Vermögenswerten auf der Chain.
- Stablecoins: 632 Millionen Dollar an Stablecoin-Angebot, ein Plus von etwa 12 % innerhalb einer Woche und Teil eines breiteren Stablecoin-Wachstums, von dem USDC rund 39 % ausmacht.
- Reale Vermögenswerte: Rund 450 Millionen Dollar an aktivem tokenisiertem RWA-Wert, womit Monad bei der Tokenisierung zu den zehn größten Chains zählt.
- Durchsatz: Rund 4,1 Millionen Transaktionen am vergangenen Tag bei einer durchschnittlichen Gebühr von etwa 0,0009 $, mit gemessenen Blockzeiten von nahezu 0,3 Sekunden.
- Aktivität: Rund 13.000 tägliche aktive Adressen, 39,9 Millionen Dollar tägliches DEX-Volumen und 54,6 Millionen Dollar tägliches Perpetuals-Volumen, angeführt von der nativen Plattform Perpl.
- Einnahmen: Etwa 6.900 $ an täglichen Chain-Gebühren, was hochgerechnet auf das Jahr einem niedrigen einstelligen Millionenbetrag entspricht, verglichen mit einer FDV von 2,1 Milliarden Dollar.
- Größte Protokolle: Aave V3 mit knapp 280 Millionen Dollar an Einzahlungen, Euler V2 mit rund 198 Millionen Dollar und Pendle mit etwa 147 Millionen Dollar.
So verwenden Sie Monad
Der Zugang zu Monad funktioniert wie bei jedem EVM-Netzwerk, da die Chain das Adressformat, die Wallets und die Signaturstandards von Ethereum wiederverwendet.
So beginnen Sie mit der Nutzung von Monad:
- Wallet vorbereiten: Verwenden Sie eine EVM-Wallet mit Selbstverwahrung wie MetaMask oder Rabby und sichern Sie Ihre Seed-Phrase offline, bevor Sie Gelder anfassen.
- Netzwerk hinzufügen: Konfigurieren Sie die RPC-Daten von Monad in Ihrem wallet. Folgen Sie dazu unserer Anleitung, wie Sie Monad zu MetaMask hinzufügen, um die richtige Chain-ID und die Endpunkte zu erhalten.
- Wallet aufladen: Übertragen Sie Assets von einer anderen Chain über eine cross-chain bridge oder heben Sie MON direkt von einer Börse ab, die das Netzwerk unterstützt.
- MON für Gas bereithalten: Halten Sie ein kleines MON-Guthaben für Transaktionsgebühren vor; typische Transaktionen kosten deutlich weniger als einen Cent.
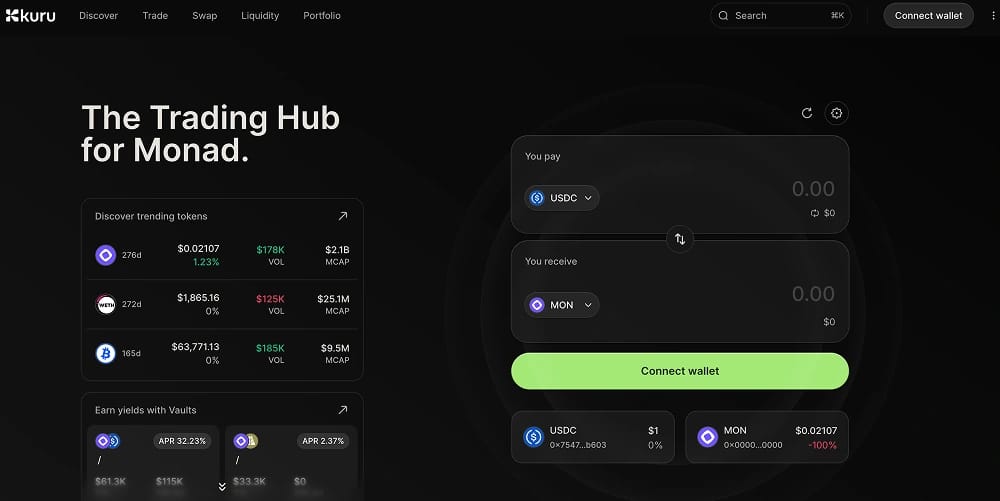
- Probieren Sie eine Anwendung aus: Swap auf Uniswap, Lending auf Aave oder native Protokolle wie Kuru und Perpl – prüfen Sie zuvor jede Vertragsadresse über offizielle Kanäle.
- Staking, falls gewünscht: Delegieren Sie MON an einen Validator, um Staking-Belohnungen zu erhalten, und prüfen Sie vorher Provisionssätze und bisherige Performance.
- Positionen verfolgen: Überwachen Sie Ihre Guthaben über einen Monad-Block-Explorer und behandeln Sie neue native Protokolle als riskanter als lange geprüfte Deployments.
Ist Monad sicher?
Die Basisschicht von Monad hat sich in Monaten des Live-Betriebs bewährt und verarbeitet Millionen täglicher Transaktionen ohne Konsensausfall. Der Client durchlief vor dem Start eine lange öffentliche Testnet-Phase, und die Anforderungen an Validatoren bleiben bei Hardware für Endverbraucher, um einen breit verteilten Kreis von Betreibern zu fördern.
Die Sicherheit auf Anwendungsebene ist eine andere Frage. Die meisten nativen Monad-Protokolle sind jung, ihre Verträge haben kürzere Audit-Historien als Ethereum-Pendants, und Anreizprogramme können Kapital schneller anziehen, als Sicherheitsprüfungen mithalten können. Nutzer sollten ihre Positionsgrößen entsprechend wählen.
Zu den wichtigsten Risiken zählen:
- Druck durch Token-Freigaben: Das Vesting für Team- und Investorenzuteilungen läuft über Jahre, und geplante Freigaben gingen bei vergleichbaren Token historisch oft Volatilität voraus.
- Geringe Gebühreneinnahmen: Die Aktivität im Ökosystem stützt sich auf Anreize, sodass ein Auslaufen der Belohnungsprogramme TVL und Nutzer schnell abziehen könnte.
- Junges Validator-Set: Die Zahl aktiver Validatoren ist kleiner als in etablierten Netzwerken, wodurch sich der Einfluss konzentriert, solange die Dezentralisierung reift.
- Smart-Contract-Risiko: Neue native Protokolle bergen im Vergleich zu bewährten Deployments wie Aave oder Uniswap ein erhöhtes Exploit-Risiko.
- Bridge-Abhängigkeit: Der Großteil des Kapitals kam über cross-chain Bridges, eine Kategorie, auf die einige der größten historischen Hacks in der Kryptowelt zurückgehen.
- Wettbewerb: Solana, Ethereum-Rollups und konkurrierende Hochleistungs-Chains konkurrieren um dieselben Entwickler, dieselbe Liquidität und dieselben Nutzer.
- Regulatorische Unsicherheit: Die Regeln für Layer-1-Token und Staking sind in mehreren wichtigen Rechtsordnungen weiterhin ungeklärt.
Monad Founders
Monad wurde 2022 von Keone Hon, James Hunsaker und Eunice Giarta gegründet. Hon verbrachte acht Jahre beim Hochfrequenzhandelsunternehmen Jump Trading, wo er Handelssysteme mit niedriger Latenz entwickelte und später gemeinsam mit Hunsaker in der Krypto-Sparte des Unternehmens arbeitete. Dieser Hintergrund prägte Monads Kernthese, dass die EVM eine Ausführungsengine nach den Standards von Handelsinfrastruktur brauche.
Hunsaker ist technischer Leiter, während Giarta, deren Hintergrund Broadway Technology und Shutterstock umfasst, den Betrieb leitet. Im Dezember 2024 teilte sich das ursprüngliche Unternehmen in zwei Einheiten auf. Hon und Giarta wechselten zur neuen Monad Foundation, die das Wachstum und die Governance des Ökosystems steuert, während Hunsaker nun als CEO Category Labs leitet, das umbenannte Engineering-Unternehmen.
Die Finanzierungshistorie zeigt starke Überzeugung von Risikokapitalgebern. Dragonfly führte Anfang 2023 nach kleineren Pre-Seed- und Seed-Runden eine Seed-Runde über 19 Millionen Dollar an, und Paradigm führte anschließend die Runde über 225 Millionen Dollar bei einer Bewertung von rund 3 Milliarden Dollar an, neben Electric Capital, Coinbase Ventures und Greenoaks.
Fazit
Monad hat sein zentrales technisches Versprechen eingelöst. Eine von Grund auf neu entwickelte parallele EVM läuft nun produktiv mit einem Durchsatz, den Ethereum nicht erreichen kann. Die Geschwindigkeit, mit der Aave, Uniswap, Stablecoin-Emittenten und RWA-Plattformen dort live gegangen sind, zeigt eine echte Nachfrage von Entwicklern nach dieser Kombination.
Der Token ist schwerer zu verteidigen. MON notierte den Großteil seiner Handelsgeschichte unter dem Verkaufspreis, die Gebühreneinnahmen bleiben im Verhältnis zu einer verwässerten Bewertung von mehreren Milliarden Dollar winzig, und es stehen Jahre an Freigaben für Insider bevor. Starke Chains und schwache Token können lange nebeneinander bestehen, und Monad ist derzeit das deutlichste Beispiel für diese Spaltung.
Wer das Netzwerk in Betracht zieht, sollte beides getrennt betrachten. Das Entwickeln auf Monad oder die Nutzung der DeFi-Anwendungen birgt die üblichen Risiken einer jungen Chain, während das Halten von MON einen angebotsseitigen Gegenwind mit sich bringt, den nur anhaltendes organisches Wachstum der Gebühren ausgleichen kann.