
Was ist Papertrade?
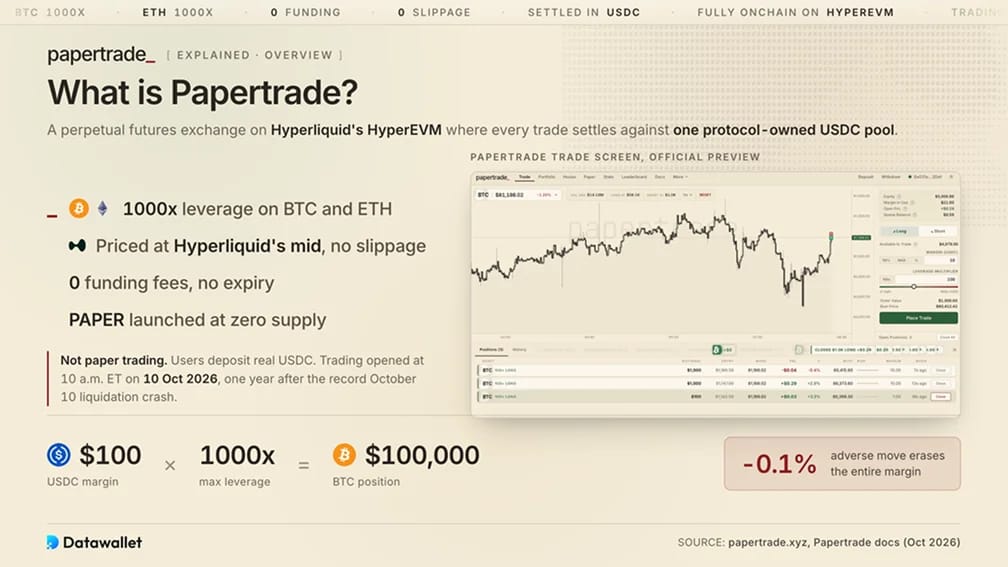
Papertrade ist eine vollständig Onchain perpetual futures-Börse, die auf HyperEVM, der Smart-Contract-Ebene der Hyperliquid-Blockchain, aufgebaut ist. Perpetual futures sind gehebelte Kontrakte, die den Preis einer Coin ohne Ablaufdatum abbilden. Auf Papertrade gehen Nutzer Long- oder Short-Positionen auf Bitcoin und Ether mit bis zu 1000x leverage ein, wobei alle Gewinne und Verluste gegen einen protokolleigenen Pool anstelle von anderen Tradern abgewickelt werden.
Trotz seines Namens hat Papertrade nichts mit Paper Trading zu tun, was das Üben mit simuliertem Geld bedeutet. Nutzer einzahlen echtes USDC, einen an den US-Dollar gekoppelten stablecoin. Verlustreiche Positionen werden liquidiert oder zwangsgeschlossen, wenn ihre margin aufbraucht ist. Eine Einzahlung von 100 USD bei 1000x kontrolliert eine Position im Wert von 100.000 USD, sodass eine ungünstige Bewegung von 0,1 % die gesamte margin vernichtet.
Die Börse hat weder ein Orderbuch noch ein eigenes Preis-Oracle. Einstiege und Ausstiege nutzen den Mittelpunkt zwischen dem besten Gebot und dem besten Angebot im Orderbuch von Hyperliquid, d. h. den höchsten verbleibenden Kaufauftrag und den niedrigsten verbleibenden Verkaufsauftrag. Trades werden zu genau diesem Preis ohne slippage ausgeführt. Es gibt auch keine funding rate, die periodische Gebühr, die verwendet wird, um perpetual-Preise an den spot zu binden.
PAPER startete mit null Angebot und keiner Zuteilung für das Team, Investoren oder einen airdrop, weshalb sich Papertrade als zu 100 % nutzereigen bezeichnet. Der Handel begann um 10:00 Uhr ET am 10. Oktober 2026, genau ein Jahr nach dem Crash vom 10. Oktober, der einen Rekord für Krypto-liquidations aufstellte.
Wie funktioniert Papertrade?
Papertrade-Nutzer wetten zu Preisen, die von Hyperliquid kopiert wurden, gegen einen geteilten Pool. Handelsgebühren fallen nur für Gewinner an, während ein gestaffelter Start Bots zunächst fernhält.
1. Synthetische Trades bewertet nach Hyperliquid
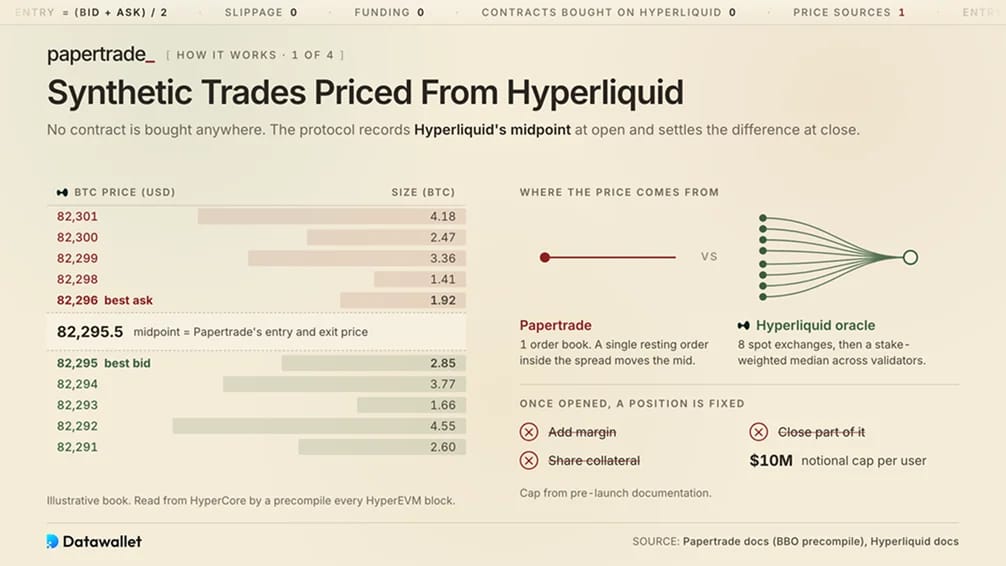
Papertrade-Positionen sind synthetisch. Auf Hyperliquid oder einem anderen Handelsplatz wird kein tatsächlicher Kontrakt gekauft. Stattdessen zeichnet der Kontrakt den Mittelpunkt von Hyperliquid bei Öffnung einer Position auf und wickelt die Differenz gegen den Preis bei Schließung ab. Integrierte Read-Präkompilierungen liefern diesen Preis von HyperCore, der Handelsengine von Hyperliquid, und geben dessen neuesten Zustand zurück, sobald ein HyperEVM-Block erstellt wird.
Dies verschafft Papertrade freien Zugriff auf die tiefsten Onchain-Bitcoin- und ETH-Orderbücher, macht seine Preisgestaltung jedoch von einer einzigen Börse abhängig. Im Vergleich dazu kombiniert der eigene Oracle-Preis von Hyperliquid die Preise von acht spot-Börsen und bildet einen staker-gewichteten Median über Validatoren hinweg. Ein einzelner verbleibender Auftrag kann den von Papertrade verwendeten Mittelpunkt verschieben.
Einmal geöffnete Positionen können nicht angepasst werden. Trader können keine margin hinzufügen oder einen Teil einer Position schließen, und Sicherheit kann nicht über Trades hinweg geteilt werden. Die Dokumentation vor dem Start beschränkte jeden Nutzer auf 10 Millionen USD an nominalem Exposure, dem vollständigen gehebelten Wert ihrer Positionen.
2. Der Martingaler LP und die Auszahlungswarteschlange
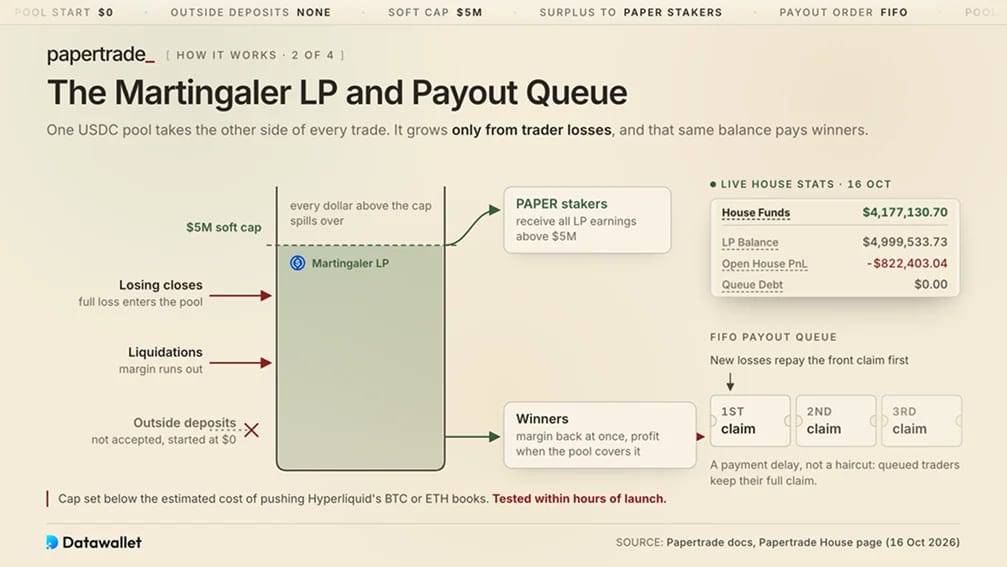
Die Gegenpartei bei jedem Trade ist ein USDC-liquidity pool (LP), den die Gründer Martingaler LP nennen. Ausgehend von 0 USD akzeptiert er keine externen Einlagen und wächst nur durch verlustreiche Schließungen und liquidations. Dasselbe Guthaben zahlt Gewinner aus, ähnlich wie der HLP-Haus-Tresor von Hyperliquid.
Gewinner erhalten ihre margin sofort zurück, selbst wenn der Pool ihren Gewinn nicht abdecken kann. Jeder unbezahlte Betrag wird zu einem Onchain-Schuldanspruch in einer First-In-First-Out-Warteschlange. Neue Verluste bedienen diese Ansprüche vor dem Wiederaufbau des Pools. Gemäß der Dokumentation von Papertrade handelt es sich hierbei um eine Zahlungsverzögerung, und eingereihte Trader behalten ihren vollständigen Anspruch.
Jeder zusätzliche Dollar, der verdient wird, nachdem das erfasste Guthaben des Pools 5 Millionen USD überschreitet, geht an PAPER-staker. Die Gründer setzten dieses Soft Cap unter die geschätzten Kosten für das Drücken der Bitcoin- oder ETH-Orderbücher von Hyperliquid an und argumentierten, dass ein Angreifer nicht mehr ausgeben würde, als der Pool enthielt. Diese Annahme wurde innerhalb weniger Stunden nach dem Start auf die Probe gestellt.
3. Gewinner-Haircut und Schließungsgebühren
Das Eröffnen und Halten einer Position kostet nichts. Verlustreiche Trades verursachen keine Gebühr über den Verlust hinaus. Für Gewinner reduziert ein asymmetrischer Impact-Haircut zunächst den Bruttogewinn, wobei der Abzug schrumpft, je größer die Preisbewegung wird. Auf den verbleibenden Gewinn wird eine Gebühr von 2 % erhoben, die zu gleichen Teilen zwischen PAPER-stakern und den Entwicklern aufgeteilt wird.
Kleine Preisbewegungen ziehen einen steilen Abzug nach sich, um den Handel bei winzigen Mittelpunktänderungen zu entmutigen. Gewinne unter einem Mindest-Schwellenwert zahlen nichts. Die Curve stützt sich auf das Gewinnbeteiligungsmodell, das von Rollbit für seine hausgestützten 1000x futures verwendet wird.
Bei einer margin von 100 USD, die 100 USD einbringt, zeigt das Berechnungsbeispiel von Blockworks Research:
- 1000x bei einer Bewegung von 0,1 %: Der Trader behält etwa 72 USD des Gewinns.
- 100x bei einer Bewegung von 1%: Der Trader behält etwa 86 USD.
- 20x bei einer Bewegung von 5%: Der Trader behält etwa 88 USD, nahe der 90-Prozent-Obergrenze der Curve.
Für liquidation fallen 2 % Gebühr auf die verlorene margin an, die im selben Verhältnis aufgeteilt werden.
4. Relayer, Session-Keys und Startphasen
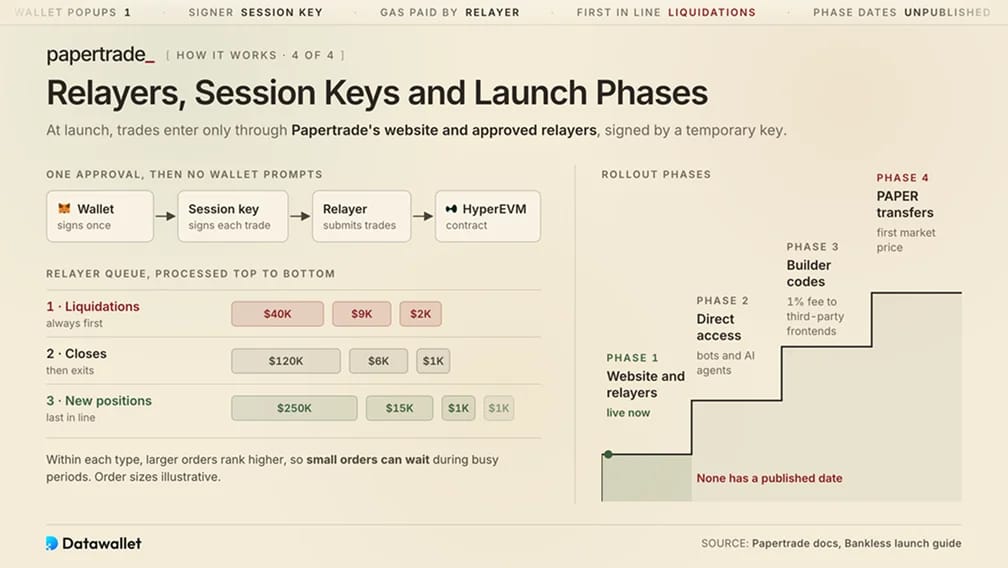
Zum Start akzeptieren die Contracts Trades nur über die Website von Papertrade und zugelassene Relayer. Diese Dienste reichen signierte Trades für Nutzer Onchain ein. Eine einmalige Freigabe erstellt einen Session-Key, einen temporären Signierschlüssel, der bei jeder Order die Notwendigkeit einer wallet-Aufforderung überflüssig macht.
Ausstehende Aktionen werden nach Typ und Ordergröße eingestuft. Der Relayer verarbeitet zuerst liquidation, gefolgt von Schließungen und dann neuen Positionen. Kleine Orders müssen daher in zeitraubenden Phasen möglicherweise warten. Der Startleitfaden von Bankless beschreibt die nachfolgenden Phasen.
Die verbleibenden Rollout-Phasen sind:
- Phase zwei: Direkter Contract-Zugriff, der Bots und AI-Agenten die Nutzung von Papertrade ermöglicht, sobald sich die Startüberlastung legt.
- Phase drei: Builder-Codes, die Frontends von Drittanbietern eine Gebühr von 1 % auf von ihnen vermittelte Trades zahlen.
- Phase vier: PAPER-Transfers, die den Handel des token ermöglichen und erstmals einen Marktpreis etablieren.
Keine dieser Phasen hat ein veröffentlichtes Datum.
Wie man auf Papertrade handelt
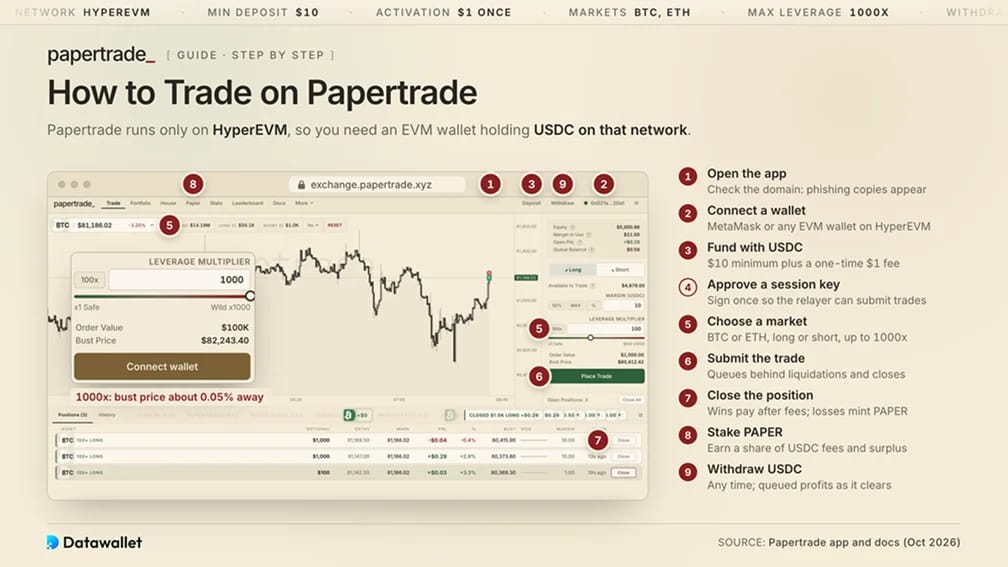
Papertrade läuft ausschließlich auf HyperEVM, sodass Trader eine EVM-wallet mit USDC im entsprechenden Netzwerk benötigen.
Eine typische Papertrade-Sitzung folgt diesen Schritten:
- App öffnen: Besuchen Sie die offizielle Trading-Schnittstelle und überprüfen Sie die Domain. Phishing-Kopien tauchen rund um arbeitsreiche Starts häufig auf.
- Eine wallet verbinden: Verwenden Sie MetaMask oder eine andere EVM-wallet, nachdem Sie HyperEVM als Netzwerk hinzugefügt haben.
- Mit USDC aufladen: Bewegen Sie USDC auf HyperEVM. Falls sich Ihre Guthaben woanders befinden, folgen Sie unserem Leitfaden zum bridge nach Hyperliquid. Die Mindesteinzahlung beträgt 10 USD zuzüglich einer einmaligen Aktivierungsgebühr von 1 USD.
- Einen Session-Key genehmigen: Signieren Sie einmalig, um den Relayer zu autorisieren, Ihre Trades einzureichen.
- Einen Markt auswählen: Wählen Sie BTC oder ETH, bestimmen Sie Long oder Short und stellen Sie einen leverage von bis zu 1000x ein. Angaben des Teams zufolge werden 1000x-Positionen nach einer ungünstigen Kursbewegung von grob 0,05 % liquidiert.
- Den Trade einreichen: Neue Orders reihen sich hinter liquidation und Schließungen ein, weshalb in stark frequentierten Phasen mit Verzögerungen zu rechnen ist.
- Die Position schließen: Eine gewinnbringende Schließung gibt Ihre margin und Ihren Gewinn nach dem Abschlag und der 2-%-Gebühr zurück. Jedes Defizit gelangt in die Auszahlungswarteschlange. Verlustbringende Schließungen und liquidation prägen PAPER auf Ihrem Konto.
- PAPER staken: Staken oder sperren Sie verdientes PAPER im Protokoll, um einen Anteil an USDC-Gebühren und Pool-Überschüssen zu erhalten.
- USDC abheben: Verfügbare Guthaben können jederzeit abgehoben werden. In der Warteschlange befindliche Gewinne werden verfügbar, sobald die Warteschlange abgearbeitet ist.
PAPER-tokenomics & Supply
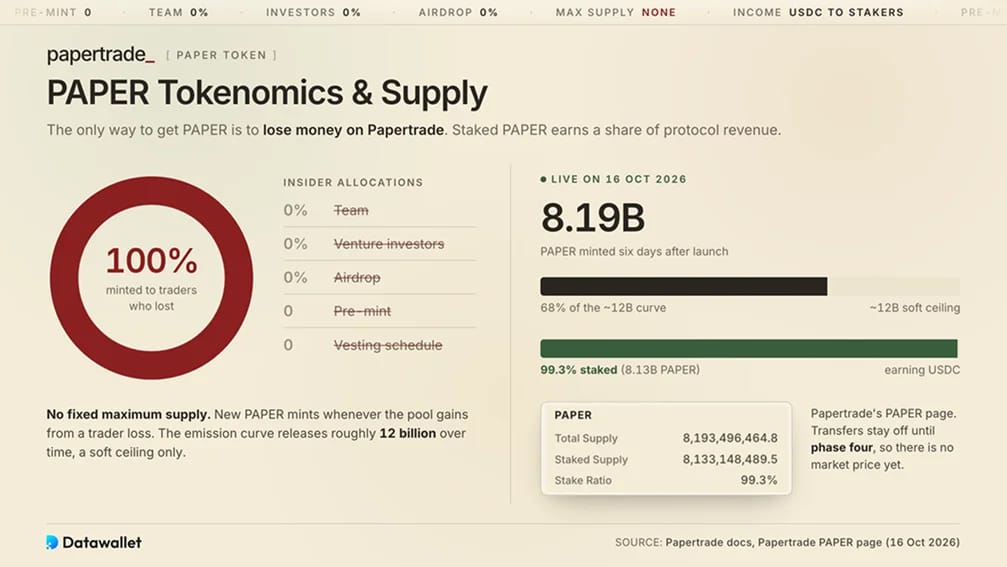
PAPER kann nur erlangt werden, indem man bei Papertrade Geld verliert. Holder, die es staking betreiben, erhalten einen Anteil an den Protokolleinnahmen. Es gibt kein festes Maximalangebot, da neue Token geminted werden, sobald der Pool von Trader-Verlusten profitiert.
Emissionen und Angebot
PAPER begann ohne ein Pre-Minting, Team- oder Venture-Zuteilung, airdrop oder Vesting-Plan. Jede 1 USD an berechtigtem Verlust mints 100 PAPER, solange der Pool weniger als 2 Millionen USD hält, einschließlich Zeiträumen, in denen er im Defizit ist.
Sobald der Pool 2 Millionen USD übersteigt, sinken die Emissionen mit seiner Höchstmarke (H), dem höchsten Betrag, den er jemals über dieser Schwelle verdient hat. ChainCatchers Überprüfung der Dokumentation gibt die Zerfallsformel als 100 × (120M ÷ (120M + H))² an.
Im Laufe der Zeit gibt die Curve etwa 12 Milliarden PAPER frei, wobei die Hälfte ausgegeben wird, bis die kumulierten LP-Einnahmen 120 Millionen USD erreichen. Dies ist jedoch nur eine weiche Obergrenze. Immer wenn der Pool unter 2 Millionen USD fällt, kehren die Emissionen zu 100 PAPER pro Dollar zurück, wodurch Verluste genau dann großzügiger belohnt werden, wenn Gewinner dem Risiko von verzögerten Auszahlungen ausgesetzt sind.
Bis zum 12. Oktober war die Rate auf etwa 30,8 PAPER pro 1 USD gefallen. Community-Farming-Guides bezifferten sie am 16. Oktober auf fast 16,6. Frische Verlierer erhalten folglich einen übergroßen Anteil des Angebots. Beispielsweise verdiente die am Starttag-Vorfall beteiligte wallet etwa 17,6 Millionen PAPER aus einer einzigen 450.000 USD liquidation, oder etwa 39 Token pro verlorenem Dollar.
Staking- und Umsatzbeteiligung
Einnahmen werden ausschließlich in USDC an gestaktes PAPER ausgezahlt. Ausschüttungen erfordern eine leere Auszahlungswarteschlange und genügend Mittel im Pool, um sie abzudecken.
Die Einnahmen der stakers stammen aus:
- Gebührenanteil: Die Hälfte der 2%-Gebühr auf Gewinne und liquidierte margin. Der Empfänger der Entwicklergebühr erhält die andere Hälfte.
- Pool-Überschuss: Alle LP-Einnahmen über der Obergrenze von 5 Millionen USD, bei Weitem die bisher größere Quelle.
DefiLlamas Gewinn- und Verlustrechnung verzeichnet bis Mitte Oktober Bruttoeinnahmen von 49,78 Millionen USD. Der Pool-Überschuss trug 42,52 Millionen USD bei, wobei Handels- und liquidation-Gebühren 7,26 Millionen USD ausmachten. Damit verblieben 46,15 Millionen USD für die stakers. Ihr yield würde in ruhigeren Märkten oder während einer Serie profitabler Trades schnell schrumpfen.
PAPER bietet weder Governance-Rechte noch Gebührenrabatte. Bis Phase vier kann es zudem weder verkauft noch als Sicherheit verwendet werden. Delphi-Digital-Analyst tempest hat gewarnt, dass Trader gekoppelte Long- und Short-Positionen nutzen können, um PAPER günstig zu minten, wodurch bestehende stakers verwässert werden, ohne nennenswertes Kapital in den Pool zu bringen.
Papertrade-Statistiken und -Trends
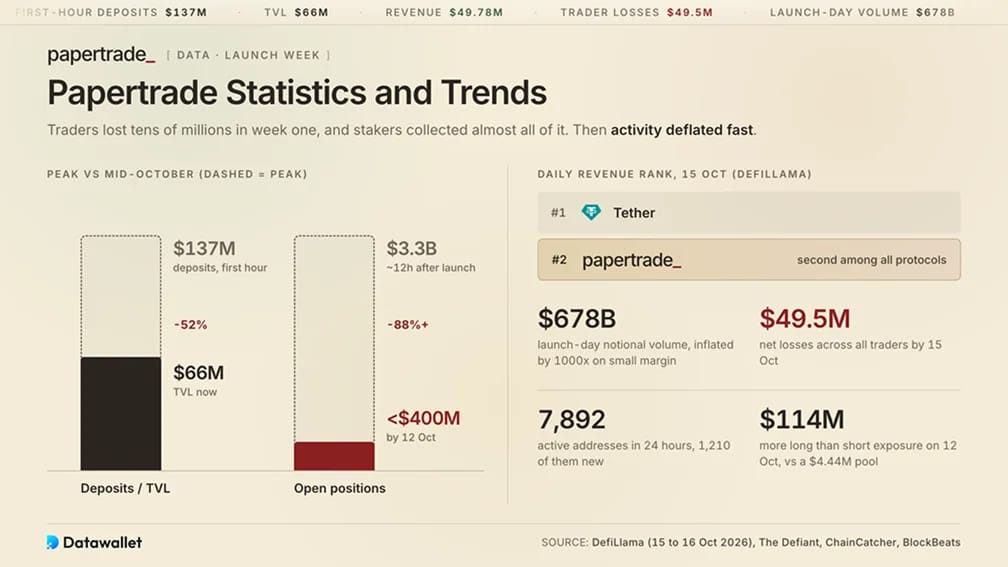
Trader verloren in der ersten Woche von Papertrade Dutzende Millionen USD, und die stakers strichen fast alles davon ein. Diese Zahlen gehören zu den extremsten bei onchain perpetuals. Wir haben Einzahlungs- und Einnahmezahlen mit Stand vom 15. und 16. Oktober 2026 gegen DefiLlama gegengeprüft.
Zu den wichtigsten Kennzahlen gehören:
- Einzahlungen: Die Guthaben der Trader beliefen sich in der ersten Handelsstunde auf etwa 137 Millionen USD, laut von The Defiant berichteten Daten von DefiLlama. Der Total Value Locked (TVL), also die in seinen Smart Contracts gehaltenen Mittel, ist seither auf rund 66 Millionen USD gesunken.
- Einnahmen: Die kumulierten Einnahmen beliefen sich auf 49,78 Millionen USD, wovon 46,15 Millionen USD an PAPER-stakers gingen.
- Umsatzrang: Papertrade belegte am 15. Oktober den zweiten Platz unter allen Protokollen beim Tagesumsatz, hinter Tether, laut von BlockBeats zitierten Rankings von DefiLlama.
- Verluste der Trader: Die Nettoverluste aller Nutzer summierten sich bis zum 15. Oktober auf etwa 49,5 Millionen USD.
- Notional Volume: Das Volumen am Starttag überstieg 678 Milliarden USD, laut einer Analyse von ChainCatcher zum Dashboard von Papertrade. Die Anwendung von 1000x leverage auf eine bescheidene margin trieb diesen Gesamtwert künstlich nach oben.
- Offene Positionen: Diese erreichten etwa 12 Stunden nach dem Start einen Höchststand von fast 3,3 Milliarden USD, bevor sie bis zum 12. Oktober unter 400 Millionen USD fielen.
- Nutzer: DefiLlama verzeichnete innerhalb von 24 Stunden 7.892 aktive Adressen und 1.210 neue Adressen.
- Pool-Exponiertheit: Der Pool hielt am 12. Oktober etwa 4,44 Millionen USD. Zu diesem Zeitpunkt überstiegen die Wetten von Tradern auf steigende Kurse die auf fallende Kurse um rund 114 Millionen USD.
Nach der Einführungswoche gingen Volumen, Minting-Raten und open interest, also der Wert aller offenen Positionen, stark zurück, da frühe Farmer sich günstiges PAPER sicherten. Verluste treiben den Pool weiterhin über sein Cap, wodurch das tägliche Staking-Einkommen hoch bleibt. Ob Trader bei deutlich niedrigeren Minting-Raten weiterhin Verluste machen werden, bleibt eine offene Frage.
Der Preismanipulationsvorfall bei Papertrade in Höhe von 1,28 Millionen USD
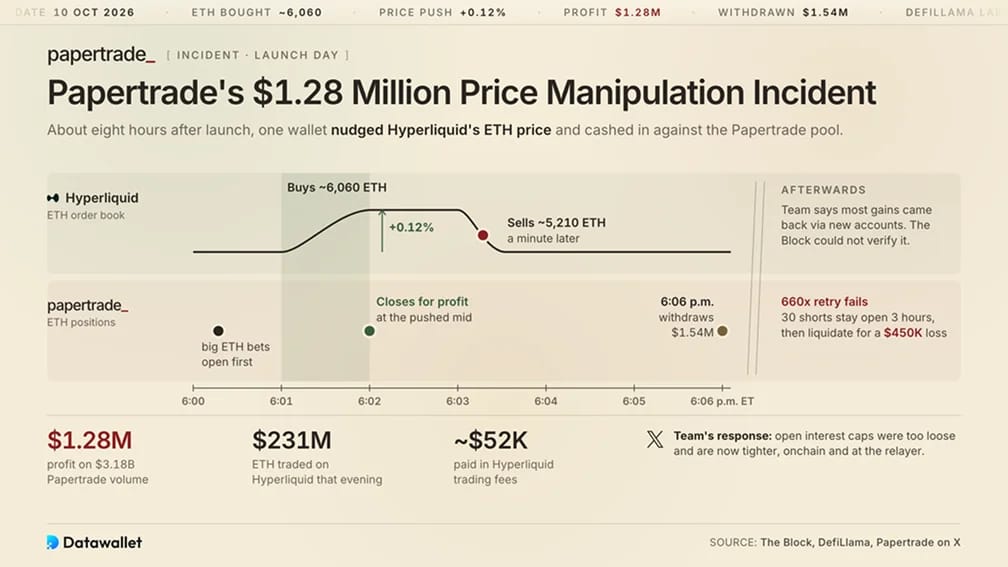
Etwa acht Stunden nach dem Start kostete die Abhängigkeit von einer einzigen Preisquelle den Pool von Papertrade rund 1,28 Millionen USD. Eine wallet eröffnete große ETH-Positionen auf Papertrade, bevor sie zwischen 18:01 und 18:02 Uhr ET etwa 6.060 ETH auf Hyperliquid kaufte. Die Käufe hoben den Preis um rund 0,12 %. Laut The Block schloss die wallet daraufhin ihre Papertrade-Positionen mit Gewinn und verkaufte eine Minute später etwa 5.210 ETH.
Im Laufe dieses Abends handelte die wallet etwa 231 Millionen USD in ETH auf Hyperliquid und zahlte rund 52.000 USD an Gebühren. Ihre Papertrade-Portfolio-Seite wies 1,28 Millionen USD Gewinn bei einem Volumen von 3,18 Milliarden USD aus. Um 18:06 Uhr ET hob sie 1,54 Millionen USD ab. Ein nachfolgender Versuch mit 660x scheiterte, als 30 Shorts drei Stunden lang offen blieben und mit einem Verlust von 450.000 USD liquidiert wurden.
In einem X-Beitrag führte Papertrade den Vorfall auf lockere Obergrenzen für open interest zurück, die festgelegt worden waren, um der Startnachfrage gerecht zu werden. Das Unternehmen gab an, diese Limits sowohl onchain als auch auf Relayer-Ebene zu verschärfen. Das Team behauptete zudem, der Trader habe fast alle Gewinne durch neue Konten zurückgegeben, was The Block nicht verifizieren konnte. DefiLlama klassifiziert das Ereignis nun als Orakelmanipulation im Wert von 1,28 Millionen USD.
Vor dem Start hatten Papertrades eigene Offenlegungen die Midpoint-Manipulation als ihr wichtigstes ungelöstes Risiko identifiziert. Sie erklärten, dass eine kleine Order zwischen dem besten Gebot und dem besten Angebot den Mittelpunkt verschieben könne, ohne jemals ausgeführt zu werden. Jez hatte argumentiert, dass ein Angriff Kapital im achtstelligen Bereich erfordern würde. Ein Angreifer, der jedoch sofort nach dem Kauf wieder verkauft, erhält fast das gesamte Kapital zurück.
PAPER-Farming und das Papertrade-Ökosystem
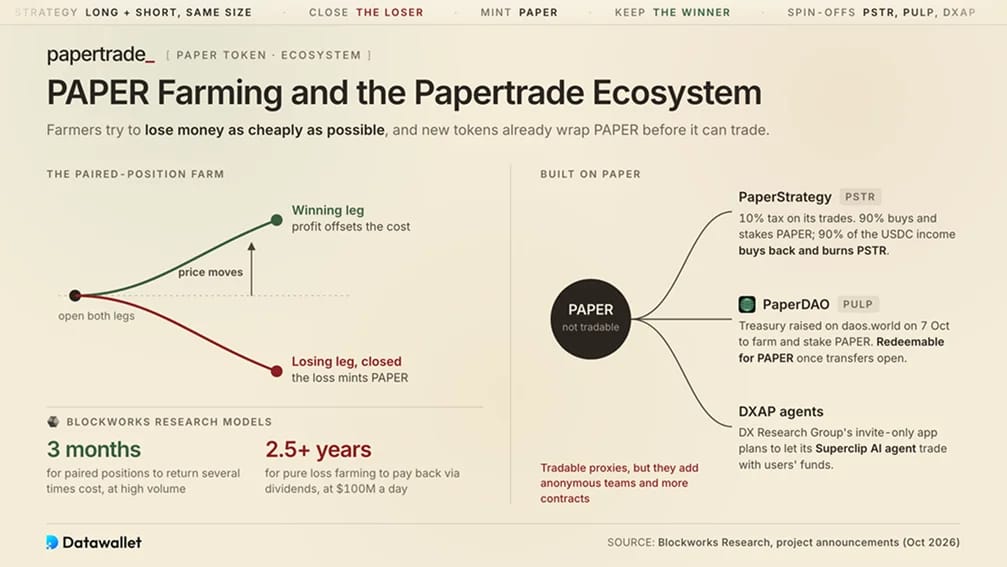
Trader, die PAPER ohne nennenswerte Verluste suchen, haben Wege entwickelt, Geld so günstig wie möglich zu verlieren. Die gängigste Strategie paart eine Long-Position mit einer gleich großen Short-Position. Nach einer signifikanten Kursbewegung schließt der Trader die verlustreiche Position und gleicht die Kosten mit dem Gewinn der gewinnenden Seite aus. Automatisierte Bots führen diese Strategie mittlerweile im Austausch gegen einen Anteil an den Farming-Kosten aus.
Bei hohen Tagesvolumina modellierte Blockworks Research gepaarte Positionen, die bis zum dritten Monat ein Mehrfaches ihrer Kosten einbringen. Reines Verlust-Farming bei einem Tagesvolumen von 100 Millionen USD brauchte mehr als zweieinhalb Jahre, um seine Kosten allein durch Dividenden wieder einzuspielen. Keine der beiden Prognosen kann bisher bestätigt werden, da beide davon ausgehen, dass PAPER seinen Wert behält, sobald Transfers freigegeben werden.
Zu den Projekten, die bereits rund um PAPER aufgebaut wurden, gehören:
- PaperStrategy (PSTR): Ein anonymes Token mit einer 10-prozentigen Steuer auf eigene Trades. Es nutzt 90 % dieser Steuer, um PAPER anzuhäufen und zu staken, und leitet dann 90 % seines USDC Staking-Einkommens in den Rückkauf und das Burnen von PSTR.
- PaperDAO (PULP): Eine gepoolte Treasury, die am 7. Oktober auf daos.world eingesammelt wurde, um PAPER zu farmen und zu staken. PULP wird gegen PAPER einlösbar sein, sobald Transfers live gehen.
- DXAP-Agenten: Die nur auf Einladung zugängliche App der DX Research Group plant, ihrem Superclip AI-Agenten den Handel auf Papertrade mit den Mitteln der Nutzer zu ermöglichen.
Die Spin-off-Token bieten einen handelbaren Proxy für PAPER, bevor Transfers geöffnet werden. Sie bringen zudem anonyme Teams und zusätzliche Smart Contracts in ein Experiment ein, das kaum eine Woche alt ist.
Papertrade vs. Hyperliquid vs. Rollbit
Papertrade bezieht seine Preise von Hyperliquid und sein Gebührendesign von Rollbit. Ein Vergleich der drei verdeutlicht die Kompromisse. Hyperliquid betreibt ein konventionelles onchain order book, bei dem Trader gegeneinander antreten. Rollbits zentralisiertes futures-Produkt wird von der hauseigenen Plattform abgesichert.
Für Trader, die tiefe Orderbücher über viele Märkte hinweg suchen, bietet Hyperliquid transparente maker- und taker-Gebühren, wobei der BTC-leverage jedoch auf 40x begrenzt ist. Rollbit bietet denselben maximalen leverage wie Papertrade, aber Nutzer müssen einem von Curaçao lizenzierten Betreiber die Verwahrung anvertrauen und Identitätsprüfungen durchlaufen.
Papertrade kombiniert die self-custody von Hyperliquid mit dem Hausmodell von Rollbit. Die Hausbilanz ist öffentlich onchain einsehbar, und Gewinne gehören den Tradern, die gegen das Haus verloren haben. Etabliertere Alternativen finden sich in unserem Ranking der besten dezentralen perpetual-Börsen.
Ist Papertrade sicher?
Das Design von Papertrade schützt Einlagen vor dem Zugriff des Teams, bietet jedoch kaum Schutz vor Marktverlusten oder manipulierten Preisen. Nutzer können jederzeit direkt abheben, und Administratoren haben unter dem Vertrag keine Kontrolle über Guthaben. Sitzungsschlüssel können keine Gelder abheben. Jeder kann liquidationen auslösen und Auszahlungen in die Warteschlange einreihen, während Vertragsupgrades eine siebentägige Timelock-Frist durchlaufen müssen, eine obligatorische Verzögerung, bevor Änderungen wirksam werden.
Die Gründer behalten die operative Kontrolle durch ein 2-von-3-Multisig, das die Unterschrift von zwei von drei Schlüsselinhabern erfordert. Jez, Blurr und ein dritter Administrator, UngusTrade, halten diese Schlüssel. Sie können den Handel anhalten, Märkte einfrieren und Gebühreneinstellungen ändern. Guardian Audits wurde vor dem Start beauftragt, aber in dem von uns überprüften Berichten war kein Audit-Bericht erschienen.
Risiken
Zu den Hauptrisiken gehören:
- Liquidationsgeschwindigkeit: Eine Bewegung von etwa 0,1 % bei 1000x löscht die margin aus. Die liquidation kann noch früher erfolgen.
- Wartende Gewinne: Wenn der Pool leerläuft, müssen Gewinner mit einer unbekannten Wartezeit auf die Auszahlung rechnen.
- Preismanipulation: Der Mittelpunkt einer einzelnen Börse bleibt das ungelöste Hauptrisiko in den Offenlegungen von Papertrade selbst.
- Dünnes Kissen: Hunderte Millionen an offenen Positionen sind durch einen Pool abgesichert, der bei knapp 5 Millionen USD gedeckelt ist. Einseitiges Exposure könnte ihn in einem einzigen Schritt leeren.
- Administratorenkontrolle: Ein kleines Multisig kann Märkte anhalten und Gebühren ändern, während die Gründer semi-pseudonym bleiben.
- Nicht auditierten Code: Für die bereitgestellten Verträge gibt es keinen öffentlichen Audit-Bericht.
- Token-Verwässerung: PAPER hat noch keinen Markt, und jeder neue Verlust erhöht dessen Angebot.
- Hyperliquid-Abhängigkeit: Ausfälle und Überlastungen von Hyperliquid oder HyperEVM würden Preisgestaltung und Abwicklung stören.
- Spin-off-Token: PaperStrategy, PaperDAO und ähnliche Projekte bringen anonyme Teams und weiteres Vertrags-Exposure mit sich.
- Regulatorisches Exposure: Die Auszahlung von Gewinnern aus den Geldern von Verlierern an einem hausbankgestützten 1000x-Standort ähnelt dem, was viele Regulierungsbehörden als Glücksspiel oder Bucket-Shop klassifizieren – ein Ort, der gegen seine Kunden wettet.
Papertrade-Gründer
Zwei semi-pseudonyme Trader, Jez (@izebel_eth) und Blurr, haben Papertrade ins Leben gerufen. Jez kündigte es am 12. Mai 2026 als fairen perpetual-Börsenstart mit einem selbstfinanzierenden Pool an. Er verfasste auch das Martingaler-LP-Papier, in dem erklärt wird, wie ein solcher Pool aus dem Nichts starten kann.
Laut Jez besteht das Team ausschließlich aus den beiden Gründern, und das Frontend wurde mit AI-Tools erstellt. Es wurde keine Risikofinanzierung offengelegt, was mit dem Fehlen einer Token-Zuteilung für Insider übereinstimmt. Kritiker, darunter D2 Finance, bezeichneten das Design als Onchain-Bucket-Shop. Der Zwischenfall am Starttag machte diese Kritik schwerer von der Hand zu weisen.
Fazit
Papertrade sticht im Jahr 2026 als eines der ungewöhnlichsten Experimente im Bereich DeFi hervor. Durch die Umwandlung von Trader-Verlusten in Eigentum wurden Staker innerhalb einer Woche mit mehr als 46 Millionen USD in USDC vergütet. Zudem bietet es einen leverage, den fast kein onchain-Standort anfassen würde.
Diese Renditen hängen davon ab, dass Händler weiterhin Verluste machen. Der Kursfeed wurde am ersten Tag manipuliert, und die Kontrolle liegt bei einer Multiselect-Signatur mit drei Personen, während die Prüfungsergebnisse weiterhin unveröffentlicht sind.
Jeder, der Papertrade nutzt, sollte seine margin als bereits ausgegeben betrachten und PAPER als unbewerteten Anspruch behandeln, bis Transfers freigeschaltet werden. Überprüfen Sie das Pool-Guthaben und die Auszahlungswarteschlange, bevor Sie mit einem Gewinn rechnen.