
Die 8 wichtigsten Statistiken und Trends zu Krypto-Perpetual-Futures
Die folgenden acht Statistiken zeigen, wo das Volumen, das open interest und der Marktanteil von perpetuals heute stehen. Die Zahlen basieren auf Coinglass, CoinGecko, DefiLlama, CoinDesk Research und CFTC-Einreichungen, damit Leser jede Zahl an ihrer Quelle überprüfen können.
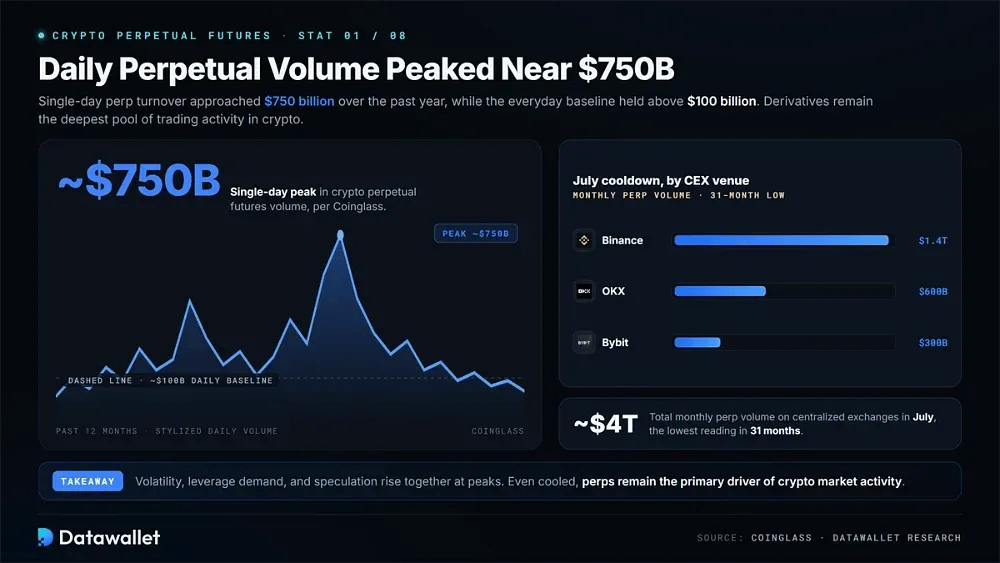
1. Tägliches perpetual-Volumen erreichte Höchststand von fast 750 Mrd. $
Das Handelsvolumen von Krypto-Perpetual-futures erreichte laut Coinglass-Daten im vergangenen Jahr an einem Tag einen Höchststand von fast 750 Milliarden USD. Volatilität, leverage-Nachfrage und spekulative Beteiligung steigen bei Ausschlägen dieser Größe in der Regel gemeinsam an. Das Ergebnis unterstreicht die Position von perpetuals als liquiditätsstärksten Bereich des Handelsgeschehens bei digitalen Assets.
Die tägliche Basislinie ist ebenso bedeutsam. Über den Einjahreszeitraum überstieg das perpetual-Volumen wiederholt 100 Milliarden USD pro Tag und kletterte in volatilen Phasen noch deutlich höher. Der Derivatehandel blieb daher der primäre Treiber der Krypto-Marktaktivität über zentralisierte und dezentralisierte Handelsplätze hinweg.
Seit dem Frühjahr hat sich die Aktivität abgekühlt. Das monatliche perpetual-Volumen an zentralisierten Börsen sank im Juli auf rund 4 Billionen USD, den niedrigsten Stand seit 31 Monaten laut gemeldeten Coinglass-Zahlen. Binance entfielen etwa 1,4 Billionen USD, während OKX rund 600 Milliarden USD und Bybit etwa 300 Milliarden USD abwickelten.
2. Krypto-perps verzeichnen das 5- bis 10-fache des spot-Volumens
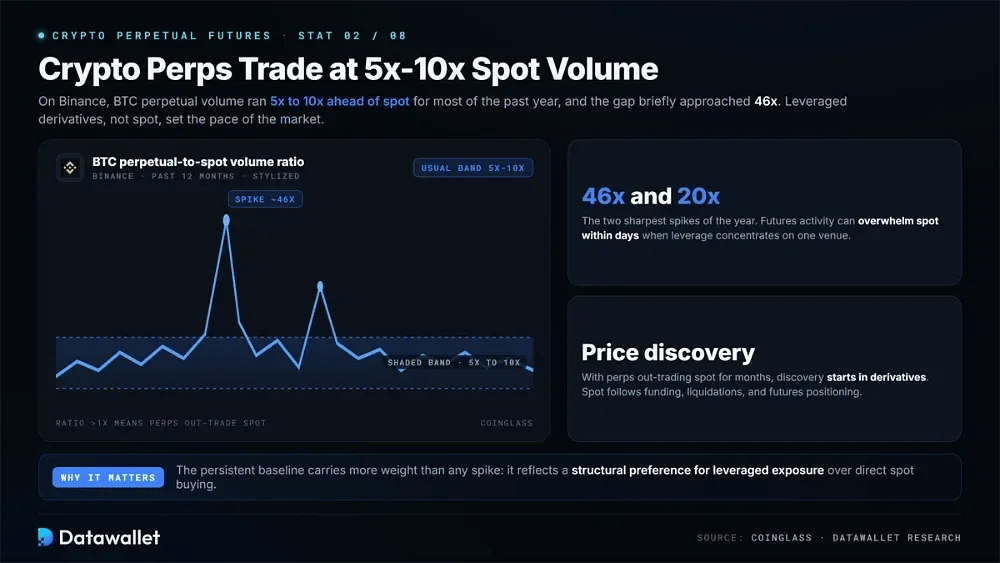
Auf Binance behielten BTC-Perpetual-futures das gesamte vergangene Jahr über einen erheblichen Vorsprung gegenüber dem spot-Volumen. Coinglass-Daten zeigen, dass die perpetual-zu-spot-Ratio meist zwischen rund 5x und 10x lag, was die starke Präferenz der Trader für gehebelte Derivate gegenüber direkter spot-Exposure widerspiegelt.
In den Extremen wurde die Lücke noch deutlich größer. Die Ratio näherte sich kurzzeitig 46x an und überstieg während eines weiteren scharfen Anstiegs 20x. Diese Werte zeigen, wie schnell futures-Aktivitäten den spot-Handel während kurzer Phasen von Spekulation, Volatilität oder konzentrierter leverage-Positionierung an einem einzelnen Handelsplatz überwältigen können.
Für Trader wiegt die anhaltende Basislinie schwerer als ein isolierter Ausschlag. Wenn das perpetual-Volumen das spot-Volumen über Monate hinweg in einem so großen margin übersteigt, beginnt die Preisfindung zunehmend in Derivaten. spot-Märkte reagieren dann oft auf funding, liquidation und futures-Positionierungen, anstatt sie anzuführen.
3. Binance führt bei open interest von Bitcoin-perps
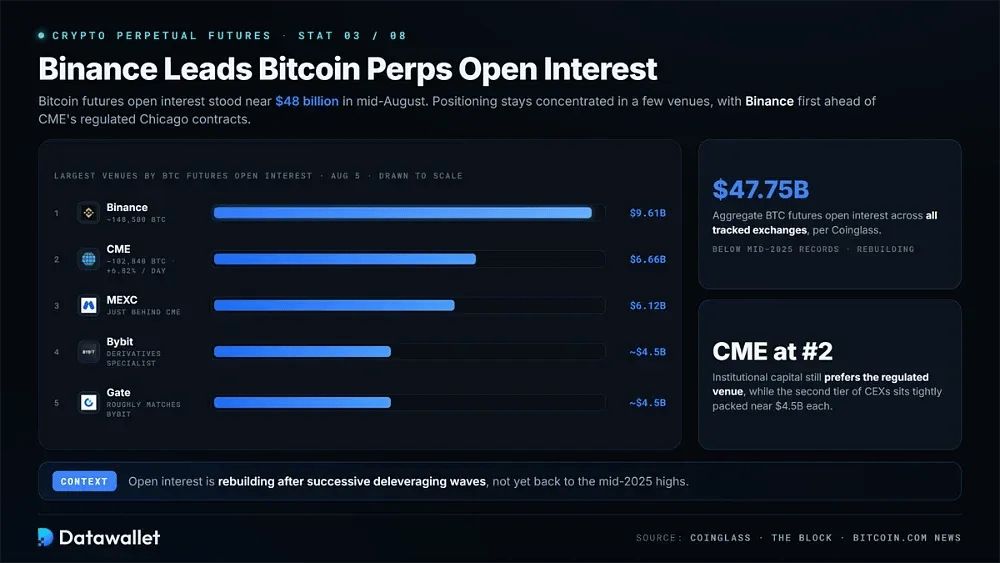
Das open interest von Bitcoin-futures lag Mitte August bei rund 48 Milliarden USD. Die meiste Positionierung konzentriert sich auf eine kleine Gruppe von Handelsplätzen, wobei Binance den größten Einzelanteil vor den regulierten Kontrakten der CME hält.
Größte Handelsplätze nach open interest von Bitcoin-futures gemäß einer Coinglass-Erhebung vom 5. August:
- Binance: Etwa 148.500 BTC in offenen Kontrakten im Wert von rund 9,61 Milliarden USD. Damit hält die Börse den ersten Platz für das futures-Risiko bei Bitcoin unter allen erfassten Handelsplätzen.
- CME: Rund 102.840 BTC bzw. 6,66 Milliarden USD bringen die CME nach einem täglichen Anstieg von 6,82 % auf den zweiten Platz und zeigen, dass institutionelles Kapital den regulierten Handelsplatz in Chicago nach wie vor eindeutig bevorzugt.
- MEXC: Fast 6,12 Milliarden USD an Bitcoin futures open interest, womit sich die Börse knapp hinter der CME, aber weit vor den meisten auf Privatanleger ausgerichteten Konkurrenten platziert.
- Bybit: Knapp 4,5 Milliarden USD an ausstehenden Bitcoin-Kontrakten. Diese Summe hält den Derivatespezialisten in der Spitzengruppe, obwohl er in diesem Zyklus gegenüber neueren Konkurrenten an Boden verloren hat.
- Gate: Ebenfalls rund 4,5 Milliarden USD an Bitcoin futures open interest, was in etwa Bybit entspricht und zeigt, wie eng das Feld in der zweiten Reihe zentralisierter Handelsplätze beieinander liegt.
- Marktgesamtvolumen: Das gesamte Bitcoin futures open interest liegt laut Coinglass börsenübergreifend bei fast 47,75 Milliarden USD. Das bleibt zwar unter den Rekorden aus Mitte 2025, erholt sich jedoch nach aufeinanderfolgenden Deleveraging-Wellen wieder.
Datenquellen: Coinglass Bitcoin futures-Daten und The Block, Anteil des Open Interest bei Bitcoin futures.
4. US-Regulierungsbehörden öffneten die Tür für Onshore-perps
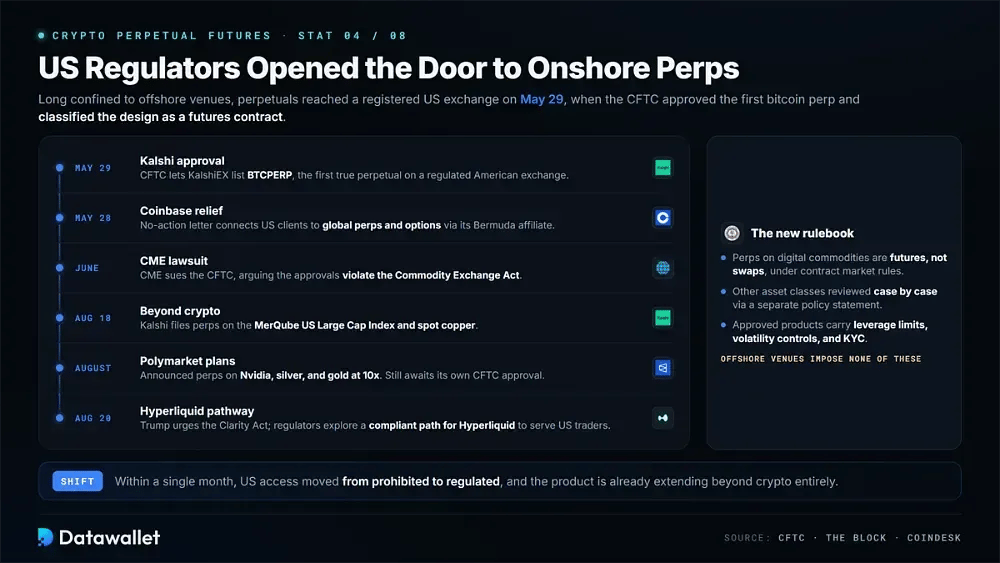
Für amerikanische Trader waren perpetual futures lange Zeit auf Offshore-Märkte beschränkt. Das änderte sich am 29. Mai, als die CFTC genehmigte, das erste Bitcoin-Perpetual an einer registrierten US-Börse zu listen und das Design als futures-Kontrakt einzustufen.
Die bisher wichtigsten Meilensteine bei der Verlagerung der US-Perpetual-futures:
- Kalshi-Zulassung: Die CFTC erließ einen Genehmigungsbescheid, der es KalshiEX erlaubt, BTCPERP zu listen, einen bar abgewickelten Kontrakt, der sich auf spot-Bitcoin bezieht, und das erste echte perpetual an einer regulierten US-Börse.
- Coinbase-Erleichterung: Ein noch am selben Tag ausgestelltes No-Action-Schreiben ermöglicht es Coinbase Financial Markets, US-Kunden über seine Bermuda-Tochtergesellschaft mit globalen perpetuals und Optionen zu verbinden, wobei Kryptowährungen als margin-Sicherheit genutzt werden.
- Grundsatzerklärung: Die Kommission stufte Perpetual-Kontrakte auf digitale Rohstoffe als futures statt als swaps ein. Sie verpflichtete sich zudem, Perpetual-Kontrakte auf andere Anlageklassen von Fall zu Fall zu prüfen.
- Leitplanken: Zu den genehmigten Produkten gehören leverage-Limits, Volatilitätskontrollen und Know-Your-Customer-Prüfungen. Offshore-Börsen wie Hyperliquid erlegen ihren permissionless Märkten diese Beschränkungen nicht auf.
- Klage der CME: Die CME Group reichte im Juni Klage gegen die CFTC und den Vorsitzenden Michael Selig ein und argumentierte, dass die Zulassungen für Kalshi und Coinbase gegen den Commodity Exchange Act verstoßen und ihrer Marktstellung schaden.
- Neue Anträge: Kalshi reichte am 18. August einen Antrag ein, perpetuals zu listen, die den MerQube US Large Cap Index und spot-Kupfer abbilden, womit das Produkt weit über den Kryptobereich hinaus ausgedehnt wird.
- Pläne von Polymarket: Kalshis Konkurrent im Bereich der Prognosemärkte hat perpetuals angekündigt, die sich auf Aktien wie Nvidia sowie auf Silber und Gold mit 10-facher leverage beziehen. Die eigene CFTC-Zulassung steht noch aus.
- Weg für Hyperliquid: Präsident Trump drängte den Kongress im August zur Verabschiedung des Clarity Act und erklärte, dass Regulierungsbehörden einen konformen Weg prüfen, damit Hyperliquid US-Trader bedienen kann.
Datenquellen: CFTC-Genehmigungsbescheid vom 29. Mai sowie Berichte von The Block und CoinDesk bis zum 20. August.
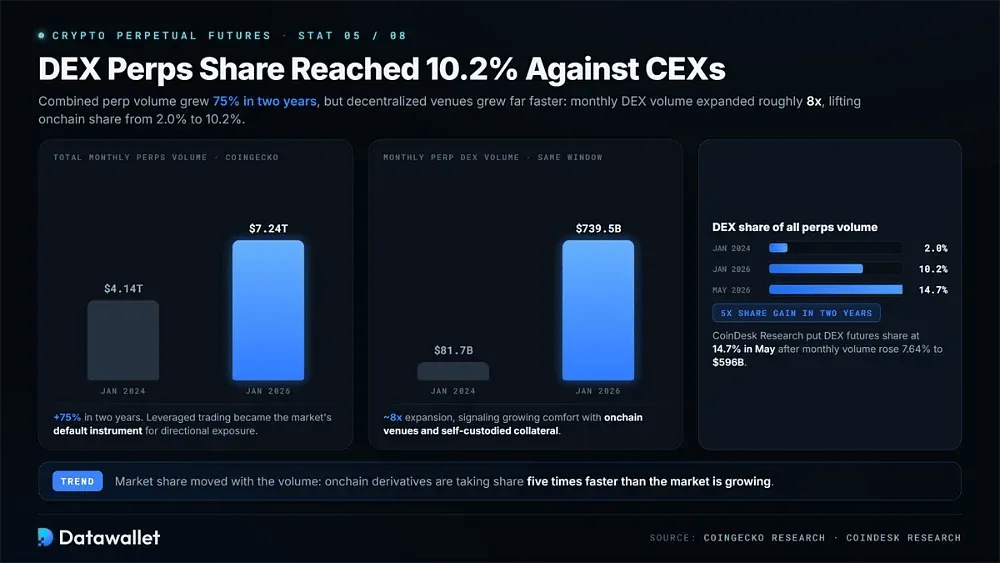
5. DEX-perps-Anteil erreichte 10,2 % im Vergleich zu CEXs
Das kombinierte Handelsvolumen von Krypto-perpetual-futures stieg laut CoinGecko Research innerhalb von zwei Jahren um 75 %, von 4,14 Billionen USD im Januar 2024 auf 7,24 Billionen USD im Januar dieses Jahres. In diesem Zeitraum gewannen perpetuals weiter an Bedeutung, da der Handel mit leverage zum Standardinstrument des Marktes für direktionale Engagements wurde.
Das schnellste Wachstum verzeichneten dezentrale Handelsplätze. Das monatliche perp-DEX-Volumen stieg im selben Zeitraum von 81,74 Milliarden USD auf 739,48 Milliarden USD, was einer Ver-8-fachung entspricht. Dieses Tempo übertraf das breitere Marktwachstum bei Weitem und signalisierte eine wachsende Vertrautheit der Trader mit Onchain-Derivateplattformen und selbst verwahrten Sicherheiten.
Die Marktanteile verschoben sich entsprechend dem Volumen. DEXs wuchsen von 2,0 % des gesamten Perpetual-Volumens im Januar 2024 auf 10,2 % im Januar dieses Jahres, was einer Verfünffachung entspricht. CoinDesk Research bezifferte den DEX-futures-Anteil im Mai später auf 14,7 %, nachdem die monatlichen Volumina um 7,64 % auf 596 Milliarden USD gestiegen waren.
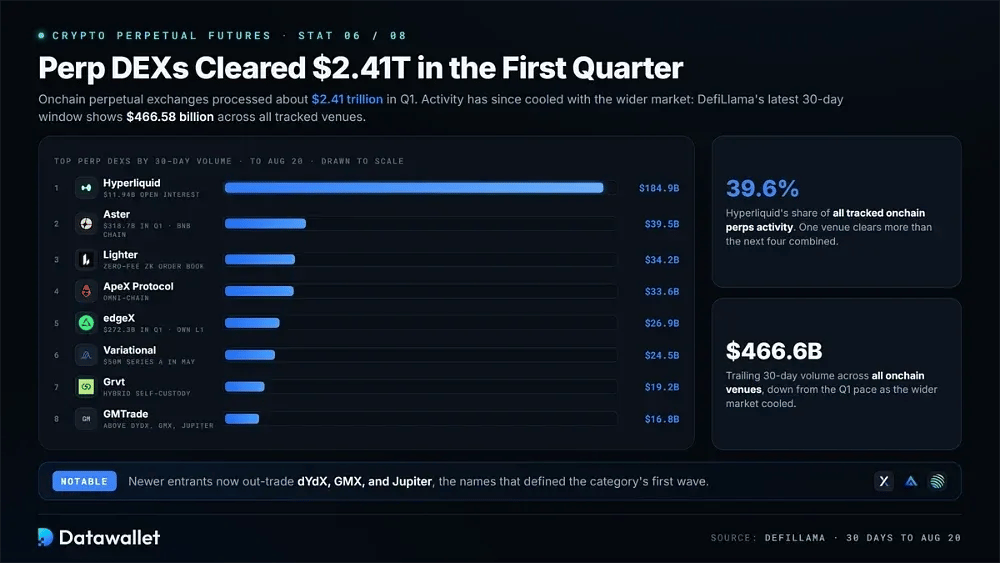
6. Perp-DEXs wickelten im ersten Quartal 2,41 Billionen USD ab
Perpetual-DEXs verarbeiteten vom 1. Januar bis zum 30. März etwa 2,41 Billionen USD. Die Aktivität hat sich seitdem im Einklang mit dem breiteren Markt abgekühlt, wobei das jüngste 30-Tage-Fenster von DefiLlama 466,58 Milliarden USD über alle verfolgten Onchain-Plattformen hinweg ausweist.
Top-Perpetual-DEXs nach Handelsvolumen, 30 Tage bis zum 20. August:
- Hyperliquid: 184,91 Milliarden USD an 30-Tage-Volumen und 11,94 Milliarden USD an open interest. Die Plattform macht etwa 39,6 % aller von DefiLlama erfassten Onchain-Perpetuals-Aktivitäten aus.
- Aster: 39,49 Milliarden USD im letzten Monat, was für den zweiten Platz unter den Perp-DEXs reicht, nachdem die BNB Chain-Plattform im ersten Quartal 318,70 Milliarden USD abgewickelt hatte.
- Lighter: 34,23 Milliarden USD über das Zero-Fee-zkLighter-Orderbuch hinweg, womit die zk-rollup-Börse an der Spitze der Gruppe bleibt, der sie sich während des Punkte-Rennens im letzten Jahr angeschlossen hat.
- ApeX Protocol: 33,58 Milliarden USD in den letzten 30 Tagen, ein starkes Ergebnis für die Omnichain-Börse, die im ersten Quartal beim Volumen den sechsten Platz insgesamt belegte.
- edgeX: 26,86 Milliarden USD auf ihrer dedizierten Layer 1, womit sie den Schwung fortsetzt, der die Börse in den ersten drei Monaten zu einem Volumen von 272,28 Milliarden USD geführt hatte.
- Variational: 24,50 Milliarden USD im letzten Zeitfenster, unterstützt durch eine im Mai aufgebrachte Series A in Höhe von 50 Millionen USD zur Erweiterung ihrer Abdeckung von Rohstoff- und Krypto-perpetuals.
- Grvt: 19,23 Milliarden USD für die Hybridbörse. Sie kombiniert self-custody mit einer Matching-Engine im zentralisierten Stil und listet eine wachsende Bandbreite an Aktien- und Rohstoffpaaren.
- GMTrade: 16,84 Milliarden USD an monatlichem Volumen, womit der neuere Marktteilnehmer in den aktuellen DefiLlama-Rankings mehrere bekanntere Konkurrenten wie dYdX, GMX und Jupiter übertrifft.
Datenquelle: DefiLlama, 30 Tage bis zum 20. August.
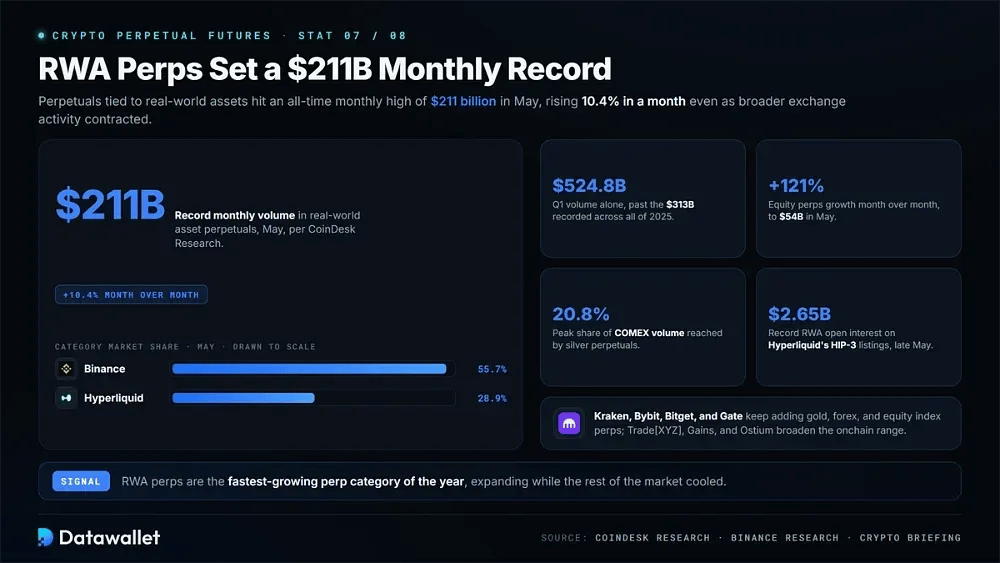
7. RWA-Perps stellen Monatsrekord von 211 Milliarden USD auf
Perpetual-Futures, die an reale Vermögenswerte gekoppelt sind, erreichten im Mai laut CoinDesk Research ein monatliches Allzeithoch von 211 Milliarden USD. Das Volumen stieg innerhalb eines Monats um 10,4 %, obwohl sich die breiteren Börsenaktivitäten zusammenzogenen. Binance führte die Kategorie mit einem Marktanteil von 55,7 % an, gefolgt von Hyperliquid mit 28,9 %.
Das Wachstum war in diesem Jahr stark. Das Volumen im Q1 erreichte rund 524,8 Milliarden USD und übertraf damit die im gesamten Jahr 2025 verzeichneten 313 Milliarden USD. Aktien-perps stiegen im Mai im Monatsvergleich um 121 % auf 54 Milliarden USD. Binance Research berichtete zudem, dass Silber-perpetuals bei 20,8 % des COMEX-Volumens ihren Höchststand erreichten.
Zentralisierte Plattformen wie Kraken, Bybit, Bitget und Gate nehmen weiterhin Gold-, Devisen- und Aktienindex-perps in ihr Angebot auf. Onchain erweitern Trade[XYZ], Gains Network und Ostium die verfügbare Produktpalette. Durch die erlaubnisfreien HIP-3-Listings erreichte das open interest von Hyperliquid im Bereich realer Vermögenswerte Ende Mai einen Rekordwert von 2,65 Milliarden USD.
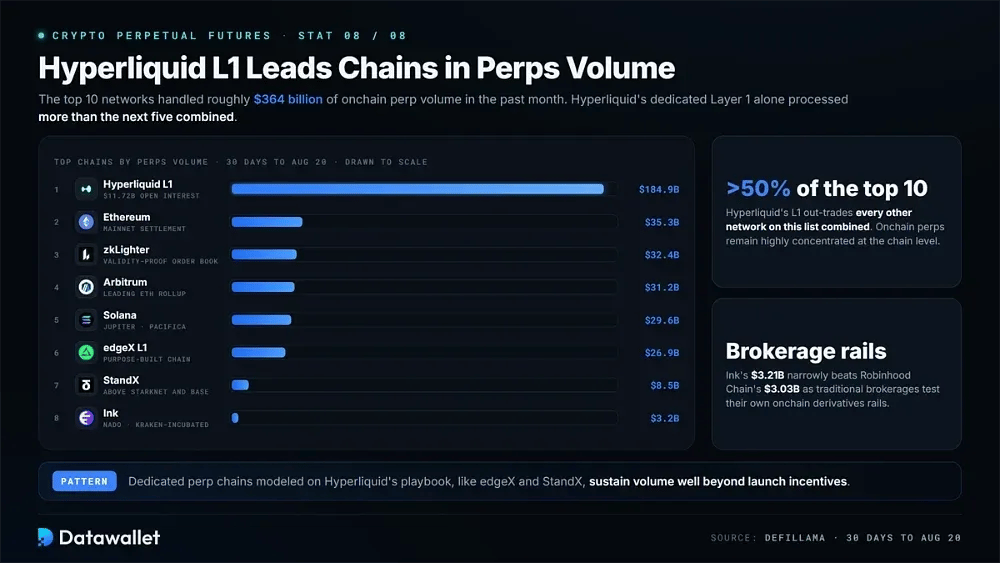
8. Hyperliquid L1 führt bei Ketten im perps-Volumen
Der Onchain-Perpetual-Handel bleibt auf Kettenebene stark konzentriert. Die Top-10-Netzwerke wickelten im vergangenen Monat ein Volumen von rund 364 Milliarden USD ab. Allein Hyperliquid mit seiner dedizierten Layer 1 verarbeitete mehr als die nächsten fünf zusammen.
Top-Ketten nach perpetuals-Volumen, 30 Tage bis zum 20. August:
- Hyperliquid L1: 184,92 Milliarden USD an monatlichem perps-Volumen plus 11,72 Milliarden USD an open interest, womit das Netzwerk einen größeren Onchain-Fußabdruck aufweist als alle anderen Netzwerke auf dieser Liste zusammen.
- Ethereum: 35,34 Milliarden USD an perps auf dem mainnet abgewickelt. Diese Zahl zeigt, dass die älteste Smart-Contract-Kette trotz höherer Kosten als neuere Börsen weiterhin bedeutenden leverage-Handel unterstützt.
- zkLighter: 32,43 Milliarden USD verarbeitet über das zero-knowledge-Orderbuch von Lighter, das Trades mit Validierungsnachweisen abwickelt und gleichzeitig Ausführungsgeschwindigkeiten beibehält, die für anspruchsvolle professionelle maker geeignet sind.
- Arbitrum: 31,18 Milliarden USD über die dazugehörigen perp-Protokolle, womit das führende Ethereum-rollup beim leverage-Handel in diesem Monatszeitraum knapp vor Solana bleibt.
- Solana: 29,64 Milliarden USD von Börsen wie Jupiter und Pacifica. Die auf hohen Durchsatz ausgelegte Kette behält somit neben ihren Memecoin-spot-Märkten eine aktive leverage-Handelsbasis bei.
- edgeX L1: 26,86 Milliarden USD auf der speziell dafür entwickelten Kette der Börse, was zeigt, dass dedizierte perp-Netzwerke nach dem Vorbild von Hyperliquid ihr Volumen auch weit über ihre Start-Incentives hinaus halten können.
- StandX: 8,52 Milliarden USD für das neuere dedizierte Netzwerk, komfortabel über den 6,71 Milliarden USD von Starknet und den 5,21 Milliarden USD von Base im selben gleitenden 30-Tage-Vergleichszeitraum.
- Ink: 3,21 Milliarden USD über Nado, dem Vorzeige-perp-Marktplatz der von Kraken inkubierten Chain. Das übertraf nur knapp die 3,03 Milliarden USD der Robinhood Chain, während traditionelle Broker ihre eigenen onchain-Derivate-Schienen testen.
Datenquelle: DefiLlama, 30 Tage bis zum 20. August.
Was sind Krypto-perpetual-futures?
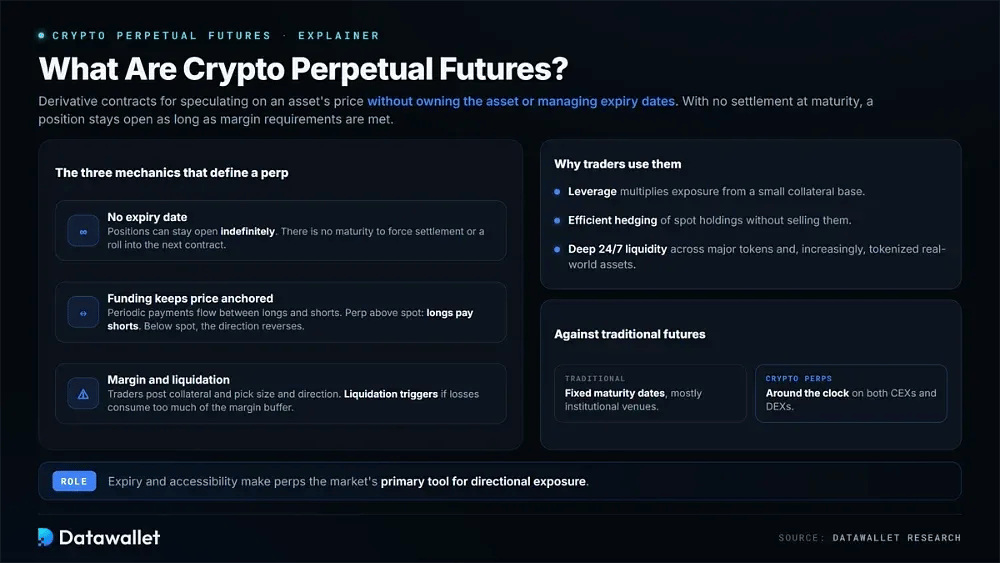
Krypto perpetual futures-Börsen bieten Derivatkontrakte an, die es Händlern ermöglichen, auf den Preis eines Basiswerts zu spekulieren, ohne den Vermögenswert zu besitzen oder Verfallsdaten zu verwalten. Da es keine Abwicklung bei Fälligkeit gibt, kann eine Position unbegrenzt offen bleiben, solange der Händler die margin-Anforderungen weiterhin erfüllt.
Um Kontrakte an spot-Preisen zu verankern, verwenden Börsen einen Finanzierungsmechanismus, der in regelmäßigen Abständen Zahlungen zwischen Longs und Shorts überträgt. Wenn perpetuals über spot gehandelt werden, zahlen Longs im Allgemeinen an Shorts. Fallen sie unter spot, kehrt sich die Zahlungsrichtung in der Regel um, bis sich die Preise wieder annähern.
perps sind beliebt wegen ihrer leverage, des effizienten Hedgings und der hohen Liquidität rund um die Uhr über wichtige Token hinweg und zunehmend auch bei tokenisierten realen Vermögenswerten. Händler hinterlegen Sicherheiten und wählen ihre Positionsgröße und -richtung. Eine liquidation erfolgt, wenn Verluste zu viel des den offenen Puffer stützenden margin-Puffers aufzehren.
Verfallsdatum und Zugänglichkeit sind die wichtigsten strukturellen Unterschiede zu traditionellen futures. Traditionelle Kontrakte laufen an festen Daten ab und werden hauptsächlich auf institutionellen Plattformen genutzt. Krypto-perpetuals hingegen werden rund um die Uhr an zentralisierten und dezentralisierten Börsen gehandelt, was sie zum wichtigsten Instrument des Marktes für gerichtetes Engagement macht.
Wie Krypto-Perpetual-liquidation-Mechanismen funktionieren
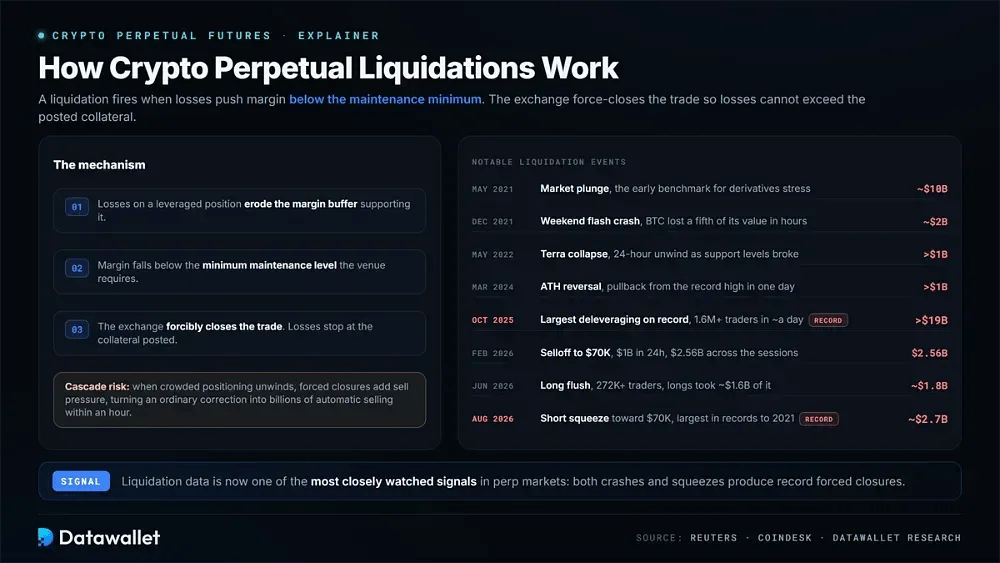
Eine Krypto-liquidation tritt auf, wenn Verluste die margin eines Händlers unter das minimale Aufrechterhaltungsniveau drücken, das erforderlich ist, um eine perpetual futures-Position offen zu halten. Zu diesem Zeitpunkt schließt die Börse den Trade zwangsweise, damit die Verluste die ursprünglich hinterlegten Sicherheiten nicht übersteigen.
Dieser Mechanismus schützt Plattformen und Gegenparteien, kann aber die Volatilität verstärken. Wenn viele gehebelte Händler in dieselbe Richtung positioniert sind, erzeugen erzwungene Schließungen sofortigen Marktdruck. Eine gewöhnliche Korrektur kann sich dann innerhalb einer einzigen Handelsstunde zu automatischen Verkäufen im Wert von Milliarden US-Dollar ausweiten.
Infolgedessen haben sich liquidation-Daten zu einem der am genauesten beobachteten Signale in den perpetual futures-Märkten entwickelt. Sie helfen dabei, heftige Krypto-Bewegungen bei überfüllten Trades, dünner Wochenliquidität und größeren Makro-Schocks zu erklären. Sowohl Crashs als auch Short Squeezes führen inzwischen regelmäßig zu Rekordschließungen unter Zwang.
Bemerkenswerte Krypto-liquidation-Ereignisse
- Crash im Mai 2021: Etwa 10 Milliarden USD in gehebelten Krypto-Positionen wurden während des Markteinbruchs liquidiert. Das Ereignis wurde später zu einem Maßstab für extremen, durch Derivate angetriebenen Stress auf dem noch jungen perps-Markt.
- Flash-Crash im Dezember 2021: Ein scharfer Bitcoin-Ausverkauf am Wochenende löschte Positionen im Wert von etwa 2 Milliarden USD aus, da BTC innerhalb weniger Stunden kurzzeitig etwa ein Fünftel seines Wertes verlor.
- Terra-Kollaps im Mai 2022: Mehr als 1 Milliarde USD an Krypto futures-Positionen wurden innerhalb von 24 Stunden liquidiert, als sich das Terra-Ökosystem auflöste und wichtige Vermögenswerte wichtige technische Unterstützungsniveaus durchbrachen.
- Rekordhoch-Umkehr im März 2024: Bitcoins Rücksetzer nach dem Erreichen eines neuen ATH löste an einem einzigen Tag gehebelte liquidations im Wert von mehr als 1 Milliarde USD über digitale Vermögenswerte hinweg aus.
- liquidation-Schock im Oktober 2025: Mehr als 19 Milliarden USD an gehebelten Positionen wurden in etwa einem Tag liquidiert, was über 1,6 Millionen Händler beim größten Krypto-Deleveraging-Ereignis der Geschichte betraf.
- Februar-Abverkauf: Reuters berichtete über Bitcoin-liquidations im Wert von etwa 1 Milliarde USD innerhalb von 24 Stunden am 5. Februar. Über die umliegenden Sitzungen hinweg erreichte die Gesamtsumme 2,56 Milliarden USD, während die Preise 70.000 USD testeten.
- Juni-Bereinigung: Rund 1,8 Milliarden USD an gehebelten Trades wurden am 2. Juni liquidiert, was mehr als 272.000 Händler betraf. Long-Positionen machten fast 1,6 Milliarden USD der Verluste aus.
- August-Short-Squeeze: Eine Rallye in Richtung 70.000 USD am 20. August löschte innerhalb von 24 Stunden fast 2,7 Milliarden USD an Shorts aus, die größte erzwungene Short-Schließung in Aufzeichnungen seit 2021.
Wichtige Terminologie für den Krypto-perps-Handel
>Eine kleine Gruppe wiederkehrender perps-Begriffe erleichtert die Interpretation von Börsen-Dashboards und den Vergleich von Produkten über zentralisierte und dezentralisierte Plattformen hinweg. Sie sind auch von zentraler Bedeutung für das Management des Handelsrisikos.
Wie funding rates perps verankert halten
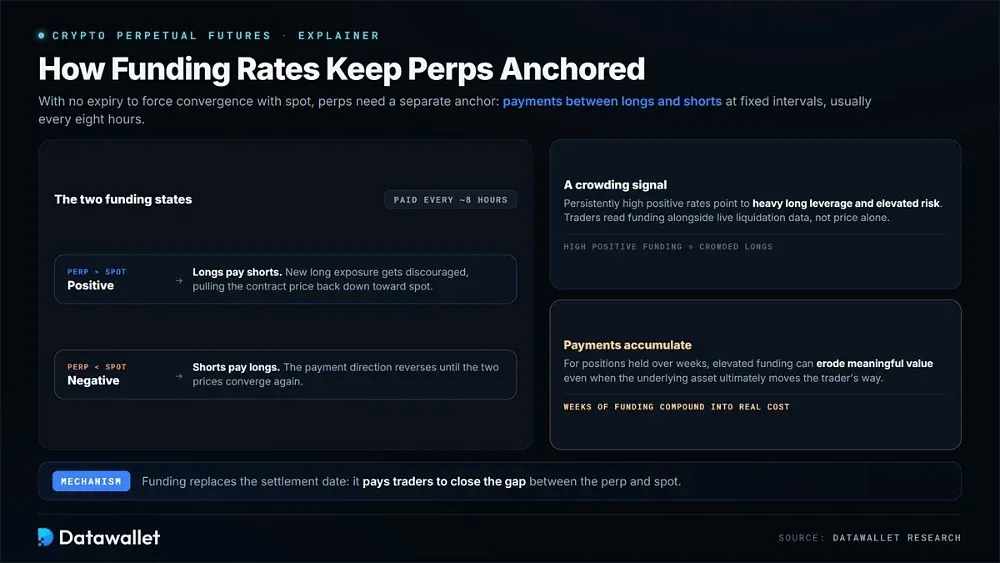
Da perpetual-Kontrakte kein Verfallsdatum haben, das eine Konvergenz mit spot erzwingt, benötigen sie einen separaten Preisverankerungsmechanismus. funding rates liefern diesen durch Zahlungen zwischen Long- und Short-Inhabern in festen Abständen, normalerweise alle acht Stunden.
Wenn ein perpetual über spot gehandelt wird, wird die funding rate positiv. Longs zahlen an Shorts, was zusätzliches Long-Engagement entmutigt und hilft, den Kontraktpreis nach unten zu ziehen. Wenn der perpetual unter spot gehandelt wird, kehrt negative funding die Richtung dieser Zahlungen um.
Die funding rate zeigt auch an, wie überfüllt die Positionierung geworden ist. Anhaltend hohe positive Raten deuten auf starke Long-leverage und ein erhöhtes Risiko hin. Händler überwachen funding daher neben Echtzeit-liquidation-Daten, anstatt sich nur auf den Preis zu verlassen.
Bei Positionen, die über längere Zeiträume gehalten werden, summieren sich diese Zahlungen. Wochen mit erhöhtem funding können beträchtlichen Wert vernichten, selbst wenn sich das zugrundeliegende Asset letztendlich zugunsten des Traders entwickelt.
Regulierung von Krypto-Perpetuals
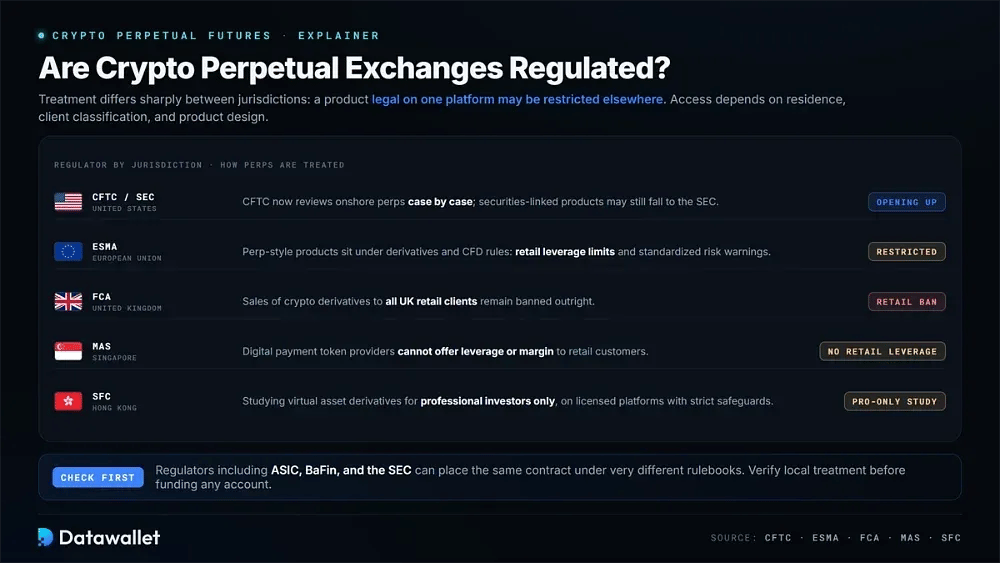
Die Regulierung von Perpetual-futures unterscheidet sich zwischen den Jurisdiktionen stark. Ein Produkt, das auf einer Plattform legal verfügbar ist, kann anderswo eingeschränkt sein. In den Vereinigten Staaten liegt die Aufsicht über futures bei der CFTC, die inländische perps nun von Fall zu Fall überprüft. Wertpapierbezogene Produkte fallen möglicherweise weiterhin in den Zuständigkeitsbereich der SEC.
In Europa und UK unterliegen Produkte im perpetual-Stil oft bestehenden Derivate- oder CFD-Regeln anstelle maßgeschneiderter Krypto-only-Frameworks. Der ESMA-Rahmen legt leverage-Limits für Privatanleger-CFDs und standardisierte Risikowarnungen fest. Die FCA hingegen verbietet den Verkauf von Krypto-Derivaten an alle britischen Kleinanleger weiterhin pauschal.
Auch die Regeln in ganz Asien sind fragmentiert. Singapurs MAS hat Anbietern digitaler Zahlungstoken untersagt, Privatkunden leverage oder margin anzubieten. Hongkongs SFC prüft virtuelle Asset-Derivate ausschließlich für professionelle Investoren, vorbehaltlich strenger Schutzmaßnahmen für lizenzierte Plattformen und strengerer Verhaltensanforderungen.
Für Trader hängt der Zugang letztlich von Wohnsitz, Kundenklassifizierung und Produktdesign ab. Aufsichtsbehörden wie ASIC, BaFin und die SEC können denselben Kontrakt unter sehr unterschiedlichen Regelwerken einordnen. Die lokale Behandlung sollte daher vor der Einzahlung auf ein Handelskonto überprüft werden.
Wie sich die Vereinigten Staaten für perps öffneten
Innerhalb eines einzigen Monats wechselte der US-Zugang zu perps von verboten zu reguliert, ein Wandel, den The Block begleitete, während er sich vollzog. Die Änderung hilft dabei, die strukturellen Unterschiede zu erklären, die inländische Produkte nun von ihren Offshore-Gegenstücken trennen.
Die CFTC-Entscheidung
Michael Selig, der im Dezember 2025 als CFTC-Vorsitzender bestätigt wurde, signalisierte die Änderung im März am Milken Institute. Er sagte, in den USA gelistete perps würden innerhalb von etwa einem Monat kommen. Die Kommission lieferte am 29. Mai.
Die Zulassung war nur ein Teil der Bedeutung. Zum ersten Mal stufte die CFTC Perpetual-Kontrakte als futures statt als swaps ein. Das stellte sie unter die Regeln für designierte Kontraktmärkte anstelle eines wesentlich strengeren Regulierungsregimes.
Die Kommission gab außerdem eine separate politische Erklärung heraus, die eine Einzelfallprüfung für andere Asset-Klassen festlegt, während Leitlinien der Mitarbeiter ausländisch gelistete perps und Kunden-margin abdeckten. Kalshi hat seither perps auf einen US-Großkapitalisierungs-Aktienindex und Kupfer beantragt.
Bis August hatte sich diese regulatorische Ausrichtung verfestigt. Trump richtete einen Krypto-Gipfel im Weißen Haus aus, an dem Selig und SEC-Chef Paul Atkins sowie Führungskräfte von Coinbase, Ripple, Kraken, Nasdaq und CME teilnahmen. Er drängte Gesetzgeber darauf, den CLARITY Act zu verabschieden.
Am folgenden Tag hielt die CFTC ihre erste Sitzung des Innovation Advisory Committee ab, bei der es um Krypto-Assets, künstliche Intelligenz und Prediction Markets ging. Selig hatte im Juni erklärt, dass diese Art von Onchain-Technologie die Märkte verändern werde und Regulierungsbehörden einen konformen Weg dafür schaffen möchten.
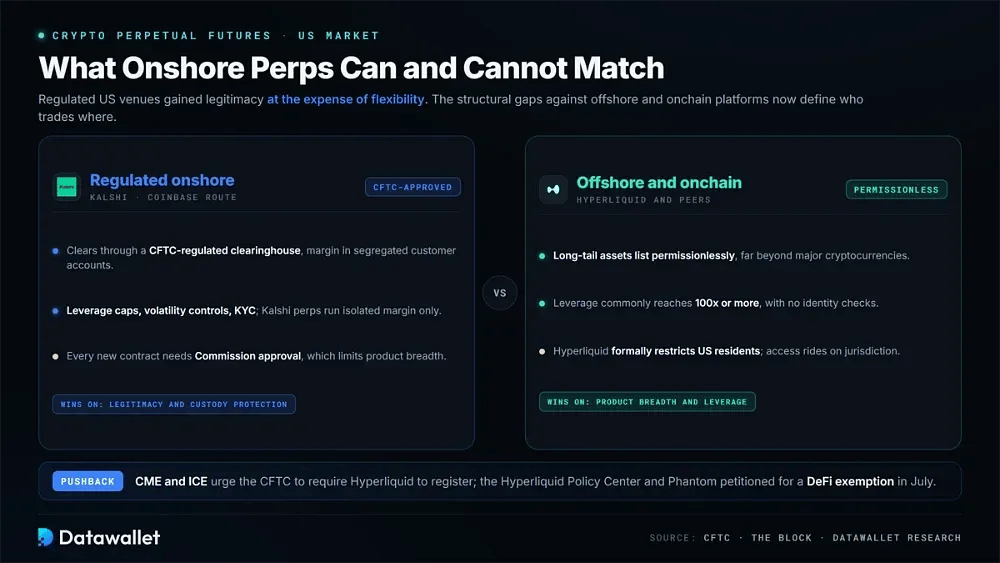
Was Onshore-perps nicht bieten können
Regulierte Handelsplätze gewinnen an Legitimität auf Kosten von Flexibilität. Verträge von Kalshi werden über ein von der CFTC reguliertes Clearinghaus abgerechnet, wobei die margin auf getrennten Kundenkonten gehalten wird. Jeder neue Vertrag erfordert zudem die Genehmigung der Kommission, bevor er gelistet werden kann.
Diese Anforderung schränkt die Produktbreite ein. Offshore- und Onchain-Plattformen können Long-Tail-Assets erlaubnisfrei listen, wodurch Trader, die ein Engagement jenseits der großen Kryptowährungen suchen, auf Plattformen wie Hyperliquid ausweichen, das US-Residenten offiziell einschränkt.
Es gibt zudem eine deutliche Lücke bei der leverage. Onshore-Kontrakte beinhalten Volatilitätskontrollen und Identitätsprüfungen, während die leverage im Offshore-Bereich häufig 100x oder mehr erreicht. Die perpetual-Produkte von Kalshi arbeiten derzeit ausschließlich mit isolierter margin.
Etablierte Börsen haben Gegenwehr geleistet. CME und ICE haben die CFTC aufgefordert, von Hyperliquid eine Registrierung zu verlangen, und dabei auf Lücken bei der Kundenüberwachung sowie Manipulationsrisiken im Zusammenhang mit Ölkontrakten verwiesen. Im Juli beantragten das Hyperliquid Policy Center und Phantom eine DeFi-Ausnahme.
Perp-DEXs im Vergleich zu Perp-CEXs
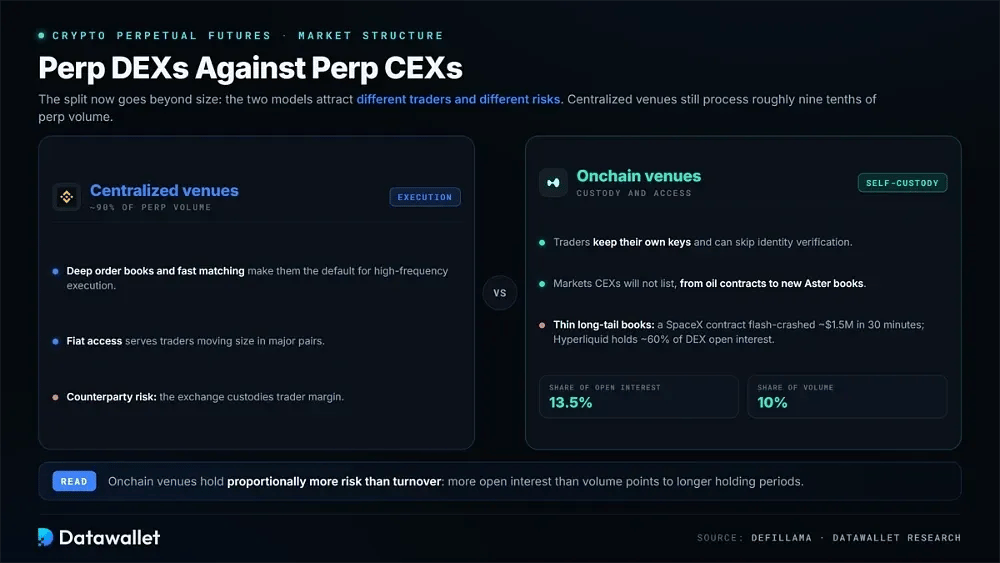
Der Unterschied zwischen zentralisierten und Onchain-perpetual-Handelsplätzen erstreckt sich mittlerweile über die Marktgröße hinaus. Sie ziehen unterschiedliche Typen von Tradern an und bergen verschiedene Formen von Risiken, eine Aufteilung, die sich in den Derivstedaten von DefiLlama widerspiegelt.
Wo die jeweiligen Modelle punkten
Zentralisierte Börsen wickeln nach wie vor etwa neun Zehntel des perpetual-Volumens ab. Ihre tiefen Orderbücher und das schnelle Matching machen sie zur Standardwahl für die Hochfrequenz-Ausführung, während der Fiat-Zugang Tradern dient, die in großen Paaren beträchtliche Volumina bewegen.
Onchain-Handelsplätze konkurrieren stattdessen über die Verwahrung und den Zugang. Trader behalten ihre eigenen Schlüssel und können die Identitätsprüfung überspringen. Sie erhalten außerdem Zugang zu Märkten, die zentralisierte Börsen nicht listen, darunter Ölkontrakte und neuere Orderbücher, die auf Aster verfügbar sind.
Das open interest zeigt den klarsten Unterschied zwischen den beiden Modellen. Onchain-Handelsplätze machen 13,5 % der offenen Positionen, aber nur 10 % des Volumens aus. Ein im Verhältnis zum Umsatz höherer Risikobestand deutet auf längere Haltedauern hin.
Die Risiken von Onchain-Handelsplätzen
Long-Tail-Kontrakte können gefährlich werden, wenn die Liquidität dünn ist. In einem Beispiel vernichtete ein Flash-Crash bei Hyperliquids SpaceX-Bewertungskontrakt innerhalb von dreißig Minuten einen Nominalwert von rund 1,5 Millionen USD, nachdem eine übergroße Position auf ein leeres Buch traf.
Die erlaubnisfreie Listung schafft einen damit zusammenhängenden Zielkonflikt. Dieselben Frameworks, die es jedem erlauben, einen Markt zu erstellen, können Kontrakte mit nahezu keiner Tiefe hervorbringen. Unter diesen Bedingungen kann ein einzelner Trade den Preis weit über das hinausbewegen, was die zugrundeliegende Bewertung rechtfertigen würde.
Es gibt zudem eine erhebliche Konzentration innerhalb des Segments. Allein Hyperliquid hält fast 60 % des open interest von Perp-DEXs, wodurch der Markt stark von einem einzelnen Protokoll abhängig ist, das ohne Zwischenfälle funktioniert, wie unsere Hyperliquid-Statistiken-Seite nachverfolgt.
Risiken des Tradings von perpetual futures
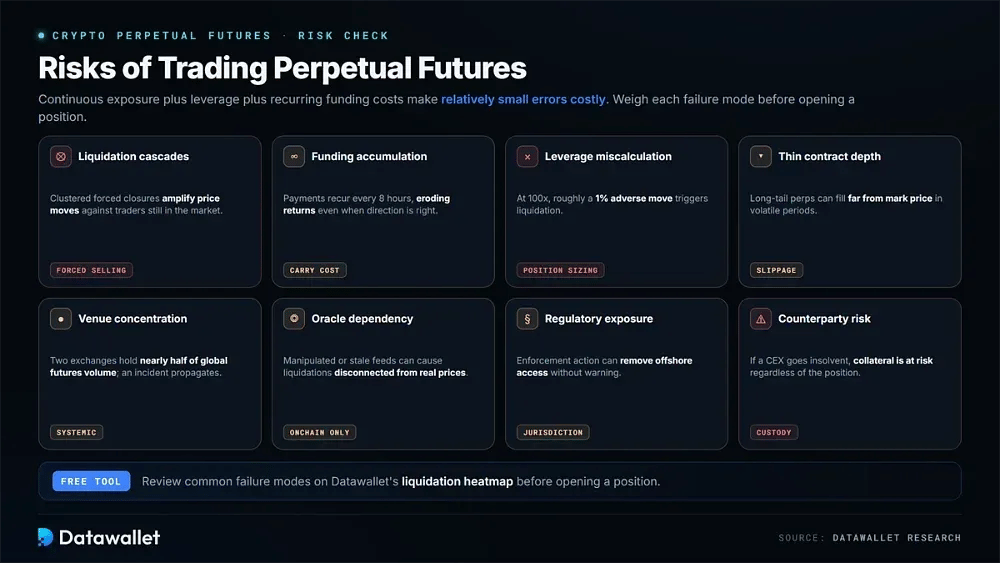
Perpetuals kombinieren kontinuierliches Exposure mit leverage und wiederkehrenden Funding-Kosten, wodurch relativ kleine Fehler kostspielig werden. Vor dem Eröffnen einer Position können Trader eine liquidation-Heatmap kostenlos nutzen, um gängige Fehlerursachen zu überprüfen.
Wägen Sie jedes dieser Risiken ab, bevor Sie perpetual-Kontrakte traden:
- liquidation-Kaskaden: Positionen, die leverage nutzen, werden automatisch geschlossen, wenn die margin nicht mehr ausreicht. Wenn sich liquidations häufen, können sie Preisbewegungen gegen Trader verstärken, die sich noch im Markt befinden.
- Finanzierungsakkumulation: Finanzierungszahlungen fallen alle acht Stunden an und schmälern die Renditen über längere Haltedauern hinweg, selbst wenn der Trader mit der letztendlichen Preisrichtung richtig liegt.
- Fehlkalkulation der leverage: Höhere Multiplikatoren verringern die nachteilige Bewegung, die erforderlich ist, um eine Position zu vernichten. Bei einer 100x-leverage löst eine Bewegung von etwa 1 % gegen den Trader die liquidation aus.
- Geringe Kontrakttiefe: In volatilen Phasen können Long-Tail-Perpetuals weit entfernt vom Marktkurs ausgeführt werden, was spürbar schlechtere Ausführungen als modellierte Einstiege zur Folge hat.
- Konzentration der Handelsplätze: Zwei Börsen machen fast die Hälfte des globalen futures-Volumens aus, sodass ein Zwischenfall bei einer von beiden sich auf den gesamten Markt auswirken kann.
- Oracle-Abhängigkeit: Onchain-perpetuals sind für die Preisgestaltung auf Oracle-Feeds angewiesen. Manipulierte oder veraltete Daten können daher liquidations verursachen, die von den realen Marktpreisen losgelöst sind.
- Regulatorisches Risiko: Offshore-Plattformen wenden rechtliche Beschränkungen an, und Durchsetzungsmaßnahmen können den Zugang ohne Vorwarnung entziehen.
- Gegenpartei-Risiko: Zentralisierte Börsen verwahren die trader-margin. Sollte eine Börse insolvent werden, bleibt das Sicherheitspoll unabhängig von der Performance der Position gefährdet.
Fazit
Perpetual futures bilden das Zentrum der Krypto-Marktstruktur. Das Handelsvolumen ist um ein Vielfaches höher als im spot-Bereich, Derivate treiben zunehmend die Preisfindung voran, und perpetual-Kontrakte haben sich über Kryptowährungen hinaus auf Rohstoffe und Aktien ausgedehnt.
Zwei strukturelle Veränderungen prägten das vergangene Jahr. Das zentralisierte Handelsvolumen sank drastisch, während Onchain-Börsen gleichzeitig mehr gehaltenes Risiko auf sich vereinten. Gleichzeitig stuften US-Regulierungsbehörden perpetuals innerhalb weniger Wochen von verboten auf zugelassen hoch.
Bei Schlagzeilenzahlen ist dennoch Vorsicht geboten. Die gemeldeten Volumina variieren je nachdem, welche Börsen die jeweilige Quelle einbezieht, während Wash-Trading die Aktivität künstlich aufblähen kann. Der Vergleich von Börsen für inverse und lineare Kontrakte nach open interest liefert daher ein realistischeres Bild.
Unsere Methodik
Diese Statistiken wurden aus Primärmarktdaten statt aus aggregierten Zusammenfassungen zusammengestellt. Zu den Quellen gehören CoinGecko Research, Coinglass, The Block, DefiLlama und CFTC-Meldungen, wobei die Zahlen bei Abweichungen zwischen den Quellen gegengeprüft wurden.
Fünf Prinzipien prägten die hier gezeigten Inhalte:
- Primärquellen: Jede Kennzahl lässt sich auf ein Börsen-Dashboard, einen Forschungsbericht oder eine regulatorische Einreichung zurückführen statt auf Sekundärberichte.
- Offenlegung des Geltungsbereichs: Da sich Volumen-Gesamtsummen je nach abgedeckten Börsen ändern, wird der Herausgeber neben jeder Kennzahl genannt.
- Gewichtung des open interest: Wir halten open interest für zuverlässiger als das Volumen, da Wash-Trading den Umsatz leichter verfälscht als gehaltene Positionen.
- Regulatorische Überprüfung: Details zu US-perpetuals basieren auf CFTC-Anordnungen und Pressemitteilungen anstelle von Marketingmaterialien der Börsen.
- Datumsverankerung: Jede Kennzahl verwendet den von der jeweiligen Quelle angegebenen Messzeitraum, da sich Perpetual-Marktdaten von Woche zu Woche erheblich ändern können.
Derivatdaten ändern sich schnell, wenn Volatilität auftritt und Börsen Marktanteile gewinnen oder verlieren. Überprüfen Sie aktuelle Zahlen auf Live-Dashboards, bevor Sie auf Basis der hier bereitgestellten Informationen handeln.