Prognosemärkte gehören zu den volumenstärksten Kategorien im Kryptobereich. Daten von CoinGecko beziffern das Nominalvolumen des Sektors im zweiten Quartal 2026 auf 113,8 Milliarden Dollar, da Sportereignisse, Makrodaten und Preismarken zunehmend als Wahrscheinlichkeiten statt als Positionen gehandelt werden.
Hyperliquid reagierte mit HIP-4 und verlagerte Outcome-Kontrakte auf die Matching-Engine, die bereits für Perpetuals genutzt wird. Vier Monate nach dem Mainnet-Start hat sich das Upgrade von einem einzelnen BTC-Binary zu einem Marktplatz entwickelt, auf dem Entwickler eigene Märkte bereitstellen können.
Lesen Sie weiter, um zu sehen, wie Mechanik, Builder, Gebühren und Risiken aussehen. 👇
Was ist der Hyperliquid Improvement Proposal 4 (HIP-4)?
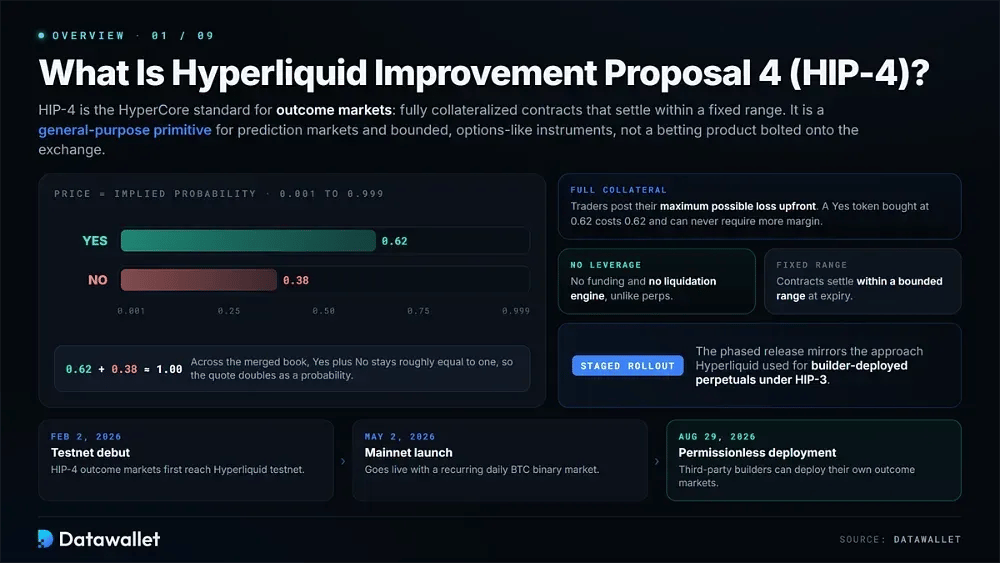
Hyperliquid Improvement Proposal 4 (HIP-4) ist der Protokollstandard für „Outcome Markets“ auf HyperCore. Die offizielle HIP-4-Spezifikation definiert Outcomes als vollständig besicherte Kontrakte, die innerhalb einer festen Spanne abgerechnet werden. Damit sind sie ein universell einsetzbarer Baustein für Prognosemärkte und begrenzte, optionsähnliche Instrumente und kein separates Wettprodukt, das an die Börse angehängt wurde.
Ein Markt hat typischerweise eine Ja- und eine Nein-Seite, jeweils mit einem Preis zwischen 0,001 und 0,999, sodass der Kurs zugleich eine implizite Wahrscheinlichkeit darstellt. Trader hinterlegen ihren maximal möglichen Verlust im Voraus. Dadurch kommen bei den Ergebnissen weder Hebel noch Funding zum Einsatz, und es ist keine Liquidation-Engine nötig, was sie deutlich von den Perpetuals-Märkten von Hyperliquid unterscheidet.
HIP-4 erreichte am 2. Februar 2026 erstmals das Testnet. Das Mainnet folgte am 2. Mai 2026 mit einem wiederkehrenden täglichen BTC-Binärmarkt, während die erlaubnisfreie Bereitstellung durch Dritte am 29. August 2026 startete. Der gestufte Rollout ähnelt dem Vorgehen, das Hyperliquid bei von Buildern bereitgestellten Perpetuals unter HIP-3 verwendet hat.
Wie funktioniert Hyperliquids HIP-4?
HIP-4 behandelt jedes Ergebnis als natives HyperCore-Asset mit eigenem Orderbuch. Abwicklung, Sicherheiten und Gebühren basieren auf demselben Kontomodell, das Hyperliquid bereits für Spot- und Perpetuals-Handel verwendet.
Die Funktionsweise lässt sich anhand von drei Bereichen verstehen: dem Outcome-Vertrag, dem Merged-Book-System, das die Preise für Yes und No aufeinander abgestimmt hält, und den Regeln für Abwicklung und Gebühren.
1. Funktionsweise von Outcome-Kontrakten
Ein Outcome-Kontrakt ist aus Sicht eines Traders unkompliziert, auch wenn mehrere Protokollregeln bestimmen, wie Positionen eröffnet, gehandelt und abgewickelt werden. Jeder HIP-4-Nutzer interagiert mit diesen Komponenten entweder direkt oder über ein Builder-Frontend.
Die zentralen Bausteine eines HIP-4-Outcome-Vertrags umfassen:
- Volle Besicherung: Jede Position ist durch den vollen Betrag gedeckt, den sie bei der Abwicklung verlieren könnte. Ein Yes-Token, der für 0,62 gekauft wird, kostet daher 0,62 und kann nie zusätzliche Margin erfordern.
- Wahrscheinlichkeitspreise: Die Preise reichen von 0,001 bis 0,999 und drücken direkt die vom Markt implizierte Wahrscheinlichkeit aus. Im zusammengeführten Orderbuch ergibt Ja plus Nein weiterhin ungefähr eins.
- Binäre Abrechnung: Bei Verfall wendet das Protokoll einen settleFraction an. Yes-Token werden in diesen Anteil des Quote-Assets umgewandelt, No-Token erhalten den Rest, typischerweise eins und null.
- Festes Ablaufdatum: Ergebnisse werden zu einem festgelegten Zeitpunkt abgerechnet, statt unbegrenzt zu laufen. Das führt einen Zeitwert ein und ermöglicht es Tradern, nicht nur eine Einschätzung dazu abzugeben, ob etwas eintritt, sondern auch, wann.
- Native Assets: Die Yes- und No-Seiten sind HyperCore-Assets, keine gewrappten ERC-20-Token. Bestehende Tools für Orders, Stornierungen und Websockets erfordern daher nur geringfügige Anpassungen bei der Kodierung.
- Gemeinsames Konto: Outcome-Positionen bleiben im selben Konto wie Spot und Perpetuals, sodass zusammenhängende Positionen verwaltet werden können, ohne Sicherheiten zwischen getrennten Handelsplätzen zu übertragen.
- Mark-Interpolation: Preisbasierte Märkte werden gegen einen linear interpolierten HyperCore-Mark-Preis rund um den Abrechnungszeitpunkt abgerechnet. Das verringert die Auswirkung eines einzelnen veralteten oder ausreißenden Kurses.
- Quote-Asset: Unter AQAv2 werden kanonische Outcome-Märkte in USDC notiert. Die ursprünglichen USDH-Paare wurden abgewickelt, nachdem Coinbase im Mai zum offiziellen Treasury-Deployer von Hyperliquid wurde.
2. Zusammengeführte Orderbücher und Fragen
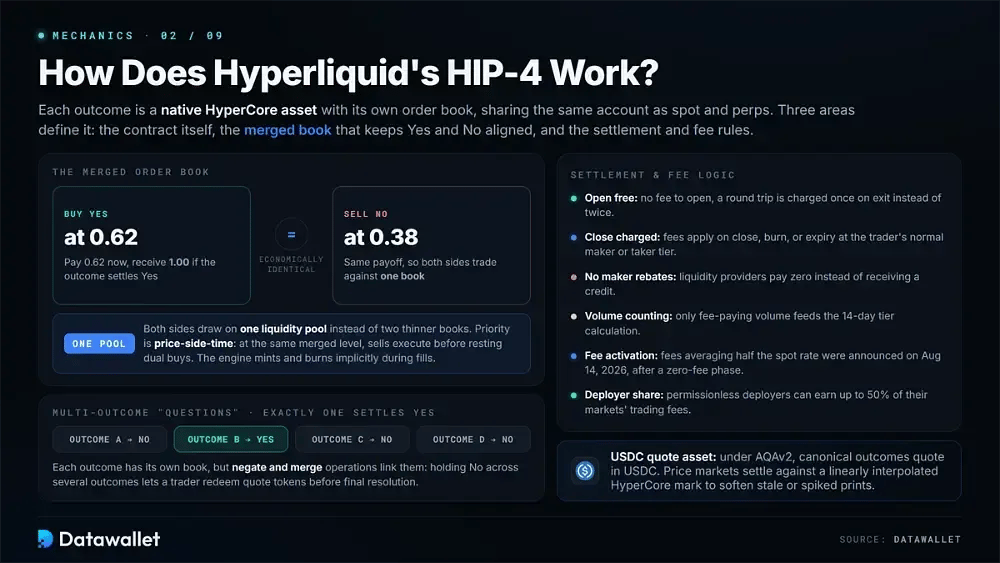
Das zusammengeführte Orderbuch von HIP-4 ist eine seiner markantesten technischen Entscheidungen. Der Kauf von Yes zum Preis p ist wirtschaftlich identisch mit dem Verkauf von No zu 1 minus p. Beide Seiten können daher auf einen Liquidity-Pool zurückgreifen, statt über getrennte, dünnere Orderbücher zu handeln.
Orders folgen der „Preis-Seite-Zeit“-Priorität. Liegen Orders auf demselben zusammengeführten Preisniveau, werden Verkaufsorders vor wartenden dualen Kauforders ausgeführt. Fortgeschrittene Nutzer können Ergebnisse außerdem manuell aufteilen oder zusammenführen, um zwischen primären und dualen Guthaben zu wechseln. Andernfalls übernimmt die Matching-Engine das Erzeugen und Vernichten bei Ausführungen implizit.
Märkte mit mehreren Ergebnissen sind in „Questions“ organisiert. Genau ein Ergebnis wird mit Ja abgerechnet, während alle anderen Ergebnisse mit Nein abgerechnet werden. Jedes Ergebnis hat ein eigenes Orderbuch, aber Negate- und Merge-Operationen verknüpfen sie. Ein Trader, der Nein über mehrere Ergebnisse derselben Question hält, kann daher Quote-Token vor der endgültigen Auflösung einlösen.
3. Abwicklungs- und Gebührenlogik
HIP-4 verwendet nicht dieselbe Gebührenstruktur wie Spot oder Perpetuals. Diese Unterschiede wirken sich auf die Kosten für Hin- und Rückweg, den Aufstieg in VIP-Stufen und die Wirtschaftlichkeit des Market-Makings aus. In der Gebührendokumentation von Hyperliquid ist festgehalten, in welchen Fällen bei einem Outcome-Trade eine Gebühr anfällt.
So werden Gebühren und Abwicklung in der Praxis angewendet:
- Kostenlos eröffnen: Das Eröffnen einer Outcome-Position ist gebührenfrei. Ein Round Trip wird einmal beim Ausstieg berechnet statt zweimal, wie es beim Perpetual-Handel üblich ist.
- Gebühr beim Schließen: Eine Gebühr fällt an, wenn die Position geschlossen, gegen die Gegenseite verrechnet oder bei Ablauf abgerechnet wird. Der Satz richtet sich nach der üblichen Maker- oder Taker-Stufe des Traders.
- Keine Rebates: Maker-Rebates gelten nicht für Outcomes. Liquiditätsanbieter, die auf Spot einen Rebate verdienen könnten, zahlen stattdessen null, statt eine Gutschrift zu erhalten.
- Volumenzählung: Nur gebührenpflichtiges Volumen fließt in die Berechnung der 14-Tage-Stufe ein. Das rohe Nominalvolumen der Ergebnisse baut daher die Gebührenstufen-Historie langsamer auf, als das ausgewiesene Gesamtvolumen vermuten lässt.
- Gebührenaktivierung: Mainnet-Ergebnisse wurden während der Testphase zunächst ohne Gebühren gehandelt. Am 14. August 2026 teilte Hyperliquid mit, dass das nächste Upgrade Gebühren aktivieren werde, die im Durchschnitt der Hälfte des Spot-Satzes entsprechen.
- Builder Codes: Builder können Gebühren auf Verkaufsorders erheben, die über ihren Code geleitet werden, wie auch bei spot. Das verschafft Frontends eine Einnahmequelle, die unabhängig von den Protokollgebühren ist.
- Anteil für Deployer: Deployer von permissionless Märkten können bis zu 50 % der Handelsgebühren erhalten, die ihre Märkte erzeugen. Konfigurierbare Gebühren sind für ein späteres Upgrade geplant.
Wann ging HIP-4 im Hyperliquid-Mainnet live?
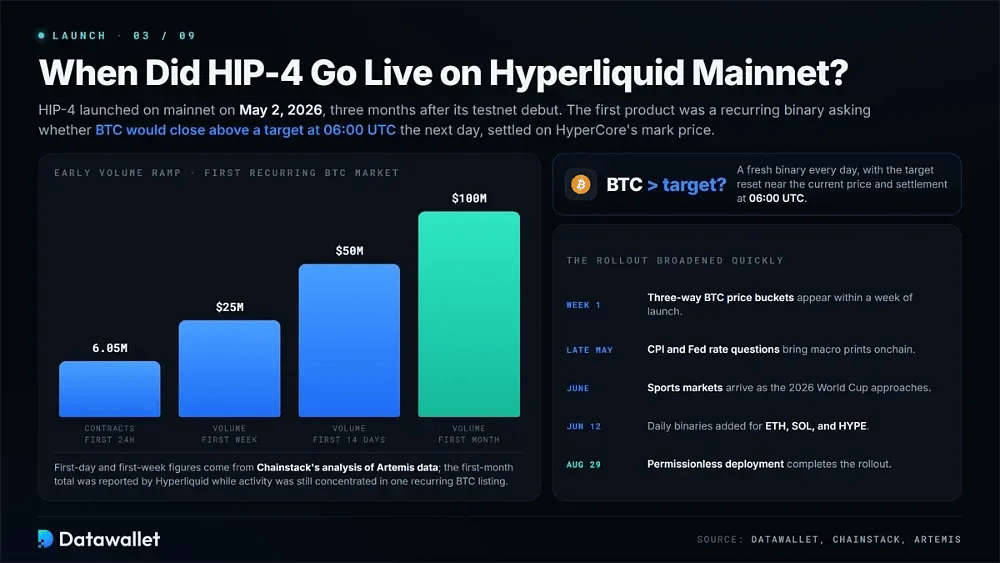
HIP-4 wurde am 2. Mai 2026 im Hyperliquid-Mainnet gestartet, etwa drei Monate nach seinem Testnet-Debüt am 2. Februar. Das erste Produkt war ein wiederkehrender Binary, der fragte, ob BTC am Folgetag um 06:00 UTC über einem Zielpreis schließen würde, wobei die Abrechnung auf dem Mark-Preis von HyperCore basierte.
Die Analyse von Chainstack auf Basis von Artemis-Daten ergab, dass der erste Markt in den ersten 24 Stunden 6,05 Millionen Kontrakte und in der ersten Woche rund 25 Millionen Dollar generierte. Hyperliquid meldete später rund 100 Millionen Dollar Outcome-Volumen im ersten vollen Monat des Mainnet-Handels.
Die Einführung wurde rasch ausgeweitet. Innerhalb einer Woche erschienen BTC-Preisklassen mit drei Ausgängen, gefolgt von Fragen zu CPI und Fed-Zinsen Ende Mai. Im Juni kamen Sportmärkte hinzu, und am 12. Juni wurden tägliche Binärkontrakte für ETH, SOL und HYPE ergänzt. Mit dem permissionlosen Deployment wurde die Einführung am 29. August 2026 abgeschlossen.
So funktioniert das Permissionless Deployment nach HIP-4
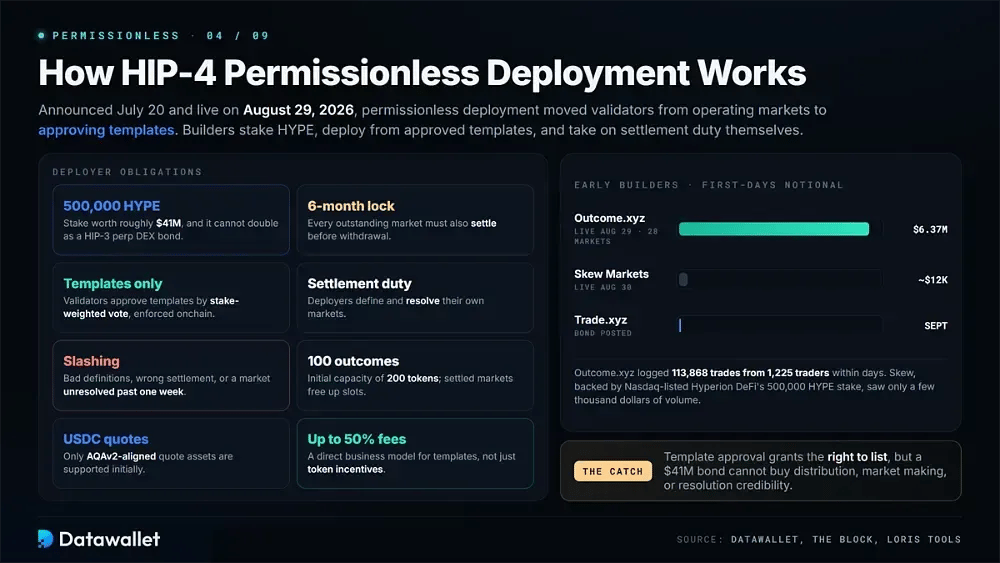
Die erlaubnisfreie Bereitstellung machte HIP-4 von einer kuratierten Funktion zu Infrastruktur. Das System wurde am 20. Juli 2026 angekündigt und am 29. August im Mainnet aktiviert. Dabei wandten sich die Validatoren vom Betrieb einzelner Märkte ab und der Freigabe von Vorlagen zu, die unabhängige Entwickler nutzen können.
1. Anforderungen an Deployer
Hyperliquid übernahm das ökonomische Sicherheitsmodell, das HIP-3 bereits für von Buildern bereitgestellte Perpetuals nutzt, und ergänzte es um Regeln zu Outcome-Kapazität und Abwicklungsfristen. The Block berichtete über die Anforderungen, als die Spezifikation angekündigt wurde.
Die wichtigsten Pflichten eines HIP-4-Deployers sind folgende:
- HYPE-Einsatz: Ein Deployer muss 500.000 HYPE staken, zu aktuellen Kursen etwa 41 Millionen Dollar wert. Derselbe Einsatz kann nicht zusätzlich für ein bestehendes HIP-3-Perpetuals-DEX-Deployment angerechnet werden.
- Sechsmonatige Sperrfrist: Der Einsatz bleibt mindestens sechs Monate gesperrt. Außerdem muss jeder ausstehende Markt abgewickelt sein, bevor etwas davon abgehoben werden kann.
- Nutzung von Vorlagen: Entwickler dürfen nur Vorlagen verwenden, die von Validatoren per stimmgewichteter Abstimmung genehmigt wurden. Deren Spezifikationen werden onchain gespeichert und durchgesetzt, nicht off-chain.
- Abwicklungspflicht: Jeder Deployer definiert und entscheidet Märkte nach den Kriterien der gewählten Vorlage und übernimmt damit die operative Verantwortung, die bei kanonischen Märkten zuvor bei den Validatoren lag.
- Slashing-Risiko: Validatoren können den Einsatz ganz oder teilweise einziehen (Slashing), wenn Märkte schlecht definiert sind, falsch abgewickelt werden oder länger als eine Woche ungelöst bleiben.
- Ergebniskapazität: Ein Deployer erhält zunächst Kapazität für 100 Ergebnisse, was 200 Ergebnis-Token entspricht. Fragen mit mehreren Ergebnissen belegen mehr Slots, während abgerechnete Märkte Kapazität freigeben.
- Aligned Quotes: Permissionless-Outcome-Märkte unterstützen zunächst nur AQAv2-konforme Quote-Assets, was derzeit USDC bedeutet.
- Gebühreneinnahmen: Deployer können bis zu 50 % der von ihren Märkten erzeugten Gebühren verdienen. Das schafft ein direktes Geschäftsmodell für Vorlagen, statt sich allein auf Token-Anreize zu stützen.
2. Frühe HIP-4-Builder
Outcome.xyz wurde am 29. August 2026 zum ersten permissionless HIP-4-Deployer. Das Projekt stakte 500.000 HYPE und eröffnete 28 Märkte zu Kurszielen von Kryptowährungen, Fed-Entscheidungen und Index-Meilensteinen. Innerhalb weniger Tage verzeichnete Loris Tools auf diesen Märkten ein Nominalvolumen von 6,37 Millionen Dollar über 113.868 Trades von 1.225 einzelnen Tradern.
Skew Markets ging am nächsten Tag mit Unterstützung des an der Nasdaq notierten Unternehmens Hyperion DeFi live, das seinen HYPE-Stake von 500.000 bereitstellt. Die ersten Listings verzeichneten jedoch nur wenige tausend Dollar Volumen. Trade.xyz, der dominierende HIP-3-Handelsplatz, hat seine Kaution hinterlegt und soll Anfang September mit dem Einsatz beginnen.
Der Unterschied zwischen den ersten beiden Deployern zeigt die zentrale Herausforderung für permissionless Ergebnisse. Die Freigabe einer Vorlage ermöglicht zwar das Listing eines Marktes, schafft aber weder Verbreitung noch Market-Making-Zusagen und begründet auch keine Glaubwürdigkeit bei der Auflösung. Eine Kaution von 41 Millionen Dollar allein kann diese Voraussetzungen nicht erfüllen.
Arten von Hyperliquid-HIP-4-Märkten
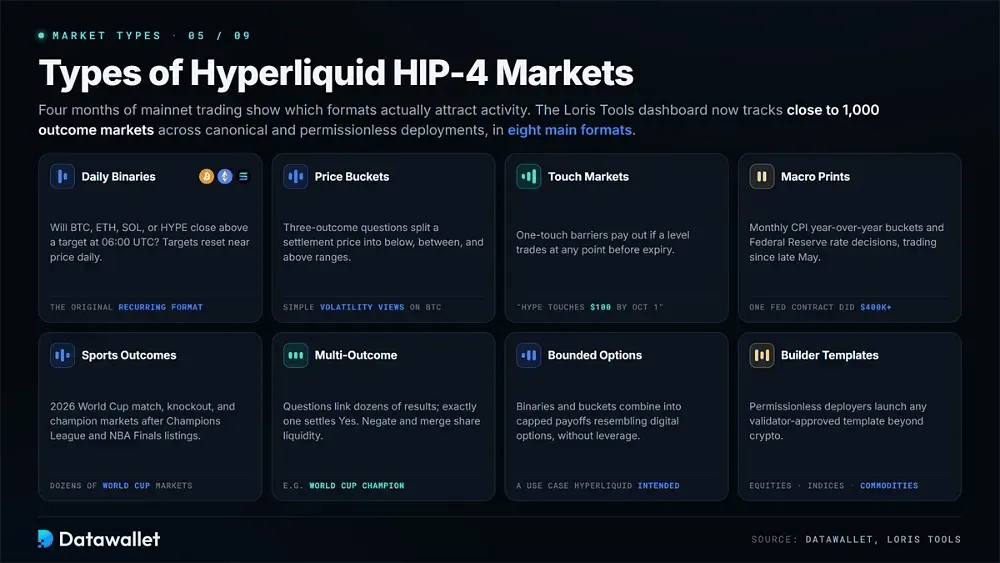
Vier Monate Mainnet-Handel liefern ein klareres Bild davon, welche HIP-4-Formate Aktivität anziehen. Das Loris Tools HIP-4-Dashboard verfolgt inzwischen fast 1.000 einzelne Outcome-Märkte in mehreren Kategorien.
Zu den wichtigsten Markttypen, die tatsächlich gehandelt wurden, zählen:
- Tägliche Binaries: Das ursprüngliche wiederkehrende Format fragt, ob BTC, ETH, SOL oder HYPE um 06:00 UTC über einem Zielwert schließen werden. Das Ziel wird jeden Tag nahe dem aktuellen Kurs neu gesetzt.
- Preisbereiche: Fragen mit drei Ergebnissen teilen einen Abrechnungspreis in Bereiche darunter, dazwischen und darüber auf. Das bietet eine relativ einfache Möglichkeit, Volatilitätserwartungen für Bitcoin auszudrücken.
- Touch-Märkte: Vorlagen von Buildern führten One-Touch-Barrieren ein, etwa „HYPE berührt 100 $ bis zum 1. Oktober“, die ausgezahlt werden, wenn das festgelegte Niveau vor Ablauf zu irgendeinem Zeitpunkt gehandelt wird.
- Makrodaten: Seit Ende Mai werden monatliche Verbraucherpreisindex-Bereiche im Jahresvergleich sowie Zinsentscheidungen der Federal Reserve gehandelt. Allein ein Kontrakt auf eine unveränderte Geldpolitik erzielte ein Volumen von mehr als 400.000 $.
- Sportergebnisse: Die Weltmeisterschaft 2026 brachte Dutzende Märkte zu Spielen, K.-o.-Runden und dem Titelgewinner hervor, nachdem Validatoren bereits Listings zum Gewinner der Champions League und zu den NBA Finals kuratiert hatten.
- Fragen mit mehreren Ergebnissen: Märkte wie die Frage nach dem Weltmeister verknüpfen Dutzende möglicher Ergebnisse, von denen genau eines mit Ja abgerechnet wird. Negate- und Merge-Operationen ermöglichen es ihnen, Liquidität zu teilen.
- Begrenzte, optionsähnliche Auszahlungen: Binäre Märkte und Bereichsmärkte lassen sich zu gedeckelten Auszahlungsprofilen kombinieren, die digitalen Optionen ähneln, und zwar ohne Hebel – ein Anwendungsfall, den Hyperliquid für diese Grundbausteine ausdrücklich vorgesehen hat.
- Builder-Vorlagen: Permissionless-Deployer können jede von Validatoren genehmigte Vorlage starten. Frühe Builder führen in ihren öffentlichen Roadmaps bereits Aktien, Indizes, Rohstoffe und eine breitere Sportabdeckung auf.
HIP-4 Statistiken & Adoptionstrends
HIP-4 bleibt im Vergleich zum breiteren Sektor der Prognosemärkte klein, doch die ersten vier Monate liefern mehrere nützliche Richtwerte für die Akzeptanz. Die folgenden Zahlen stützen sich auf die gemeldeten Volumina von Hyperliquid sowie auf Daten und Analysen von Chainstack, Privy und dem Loris-Tools-HIP-4-Dashboard.
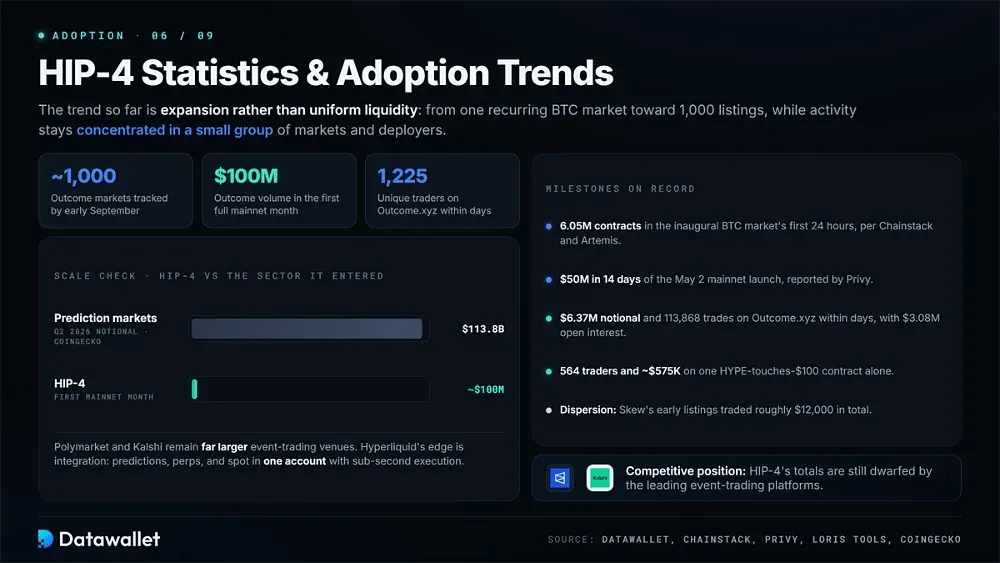
- Größe des Sektors: Laut CoinGecko-Daten lag das Nominalvolumen der Prognosemärkte im zweiten Quartal 2026 bei 113,8 Milliarden Dollar. Das umreißt den breiteren Markt, in dem HIP-4 konkurriert.
- Aktivität am ersten Tag: Der erste wiederkehrende BTC-Markt verarbeitete laut der Analyse von Chainstack auf Basis von Artemis-Daten in den ersten 24 Stunden 6,05 Millionen Kontrakte.
- Volumen in der ersten Woche: Derselbe Markt erzielte in seiner ersten Woche rund 25 Millionen Dollar.
- Meilenstein nach zwei Wochen: Privy meldete, dass HIP-4 innerhalb von 14 Tagen nach dem Mainnet-Start am 2. Mai 2026 ein Volumen von 50 Millionen Dollar überschritten hat.
- Erster voller Monat: Hyperliquid meldete später rund 100 Millionen Dollar an Ergebnisvolumen im ersten vollständigen Monat des Mainnet-Betriebs, als die Aktivität noch auf ein wiederkehrendes BTC-Listing konzentriert war und keine Gebühren anfielen.
- Anzahl der Märkte: Anfang September verfolgte Loris Tools knapp 1.000 einzelne Outcome-Märkte über kanonische und permissionless Deployments hinweg.
- Akzeptanz von Outcome.xyz: Innerhalb weniger Tage nach dem Start erzielte Outcome.xyz 6,37 Millionen Dollar an Nominalvolumen aus 113.868 Trades von 1.225 einzelnen Tradern. Die Märkte hielten zum Tagesende etwa 3,08 Millionen Dollar an Open Interest.
- Nachfrage in einem einzelnen Markt: Ein Kontrakt auf „HYPE erreicht 100 $“ zog innerhalb weniger Tage 564 einzelne Trader und ein Nominalvolumen von rund 575.000 $ an.
- Zersplitterte Liquidität: Die Akzeptanz bleibt unter den Buildern ungleich verteilt. Während Outcome.xyz Aktivität in Millionenhöhe erreichte, handelten die frühen Listings von Skew insgesamt rund 12.000 $.
- Wettbewerbsposition: Polymarket und Kalshi bleiben deutlich größere Plattformen für den Ereignishandel, während breitere Statistiken zu Prognosemärkten die Gesamtzahlen von HIP-4 weiterhin weit übertreffen.
Der bisherige Trend ist eine Ausweitung statt einer gleichmäßigen Liquidität. HIP-4 begann mit einem wiederkehrenden BTC-Markt und fügte dann neue Anlageklassen und Eventformate hinzu, bevor permissionless Builder die Zahl der verfügbaren Ergebnisse auf rund 1.000 steigerten. Die Handelsaktivität konzentriert sich jedoch weiterhin auf eine relativ kleine Gruppe von Märkten und Deployern.
HIP-4 Vor- und Nachteile
HIP-4 erweitert Hyperliquid über die etablierten Märkte hinaus, doch der Handel mit Ergebnissen bringt andere Annahmen in Bezug auf Auflösungsquellen, das Verhalten der Deployer und Gebühren mit sich. Trader sollten diese Unterschiede berücksichtigen, statt Ergebnisse als eine weitere Form von Perpetual-Kontrakten zu behandeln.
Die wichtigsten Vorteile und Kompromisse sehen so aus:
Wie sich HIP-4 auf den HYPE-Token von Hyperliquid auswirkte
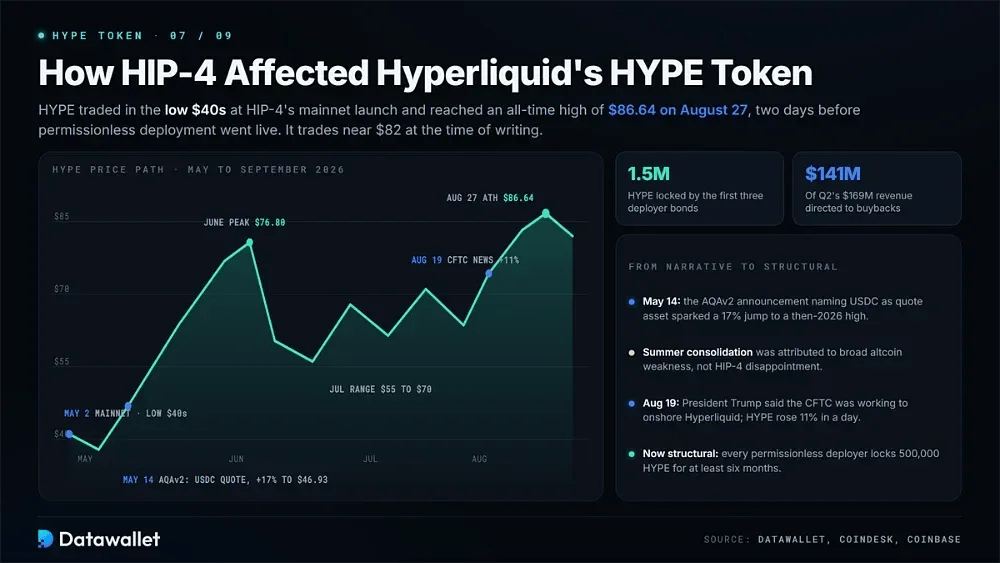
HYPE notierte rund um den Mainnet-Start von HIP-4 am 2. Mai im niedrigen $40s-Bereich, bevor der Kurs bis Mitte Mai unter 39 $ fiel. Am 14. Mai nannte die Ankündigung von AQAv2 USDC als künftigen Quote-Asset für kanonische HIP-4-Märkte. HYPE sprang daraufhin um 17 % auf 46,93 $, sein damaliges Hoch des Jahres 2026.
Der Token stieg im Juni weiter und erreichte ein neues Rekordhoch bei knapp 76,80 $, bevor er deutlich auf 52 $ zurückfiel. Im Großteil des Juli und Anfang August bewegte er sich in einer Spanne von etwa 55 $ bis 70 $. Analysten führten diese Konsolidierung überwiegend auf die allgemeine Schwäche bei Altcoins zurück und nicht auf Enttäuschung über die Akzeptanz von HIP-4.
Ende August brachte die stärkste Bewegung. Die Aussage von Präsident Trump vom 19. August, die CFTC arbeite daran, Hyperliquid in die USA zu holen, ließ HYPE an einem Tag um 11 % steigen. Der Token erreichte am 27. August ein Allzeithoch von 86,64 $, zwei Tage vor dem Start des erlaubnisfreien HIP-4-Deployments.
Die direkte Wirkung von HIP-4 auf den Token ist nun strukturell statt erzählerisch. Jeder permissionless Deployer muss 500.000 HYPE für mindestens sechs Monate sperren, und drei Deployer haben bereits Bonds hinterlegt. Außerdem lenkte der Assistance Fund 141 Millionen Dollar der Einnahmen von 169 Millionen Dollar im Q2 in Rückkäufe. HYPE wird zum Zeitpunkt der Erstellung bei etwa 82 $ gehandelt.
Hyperliquid HIP-4 im Vergleich zu HIP-3 und HIP-2 und HIP-1
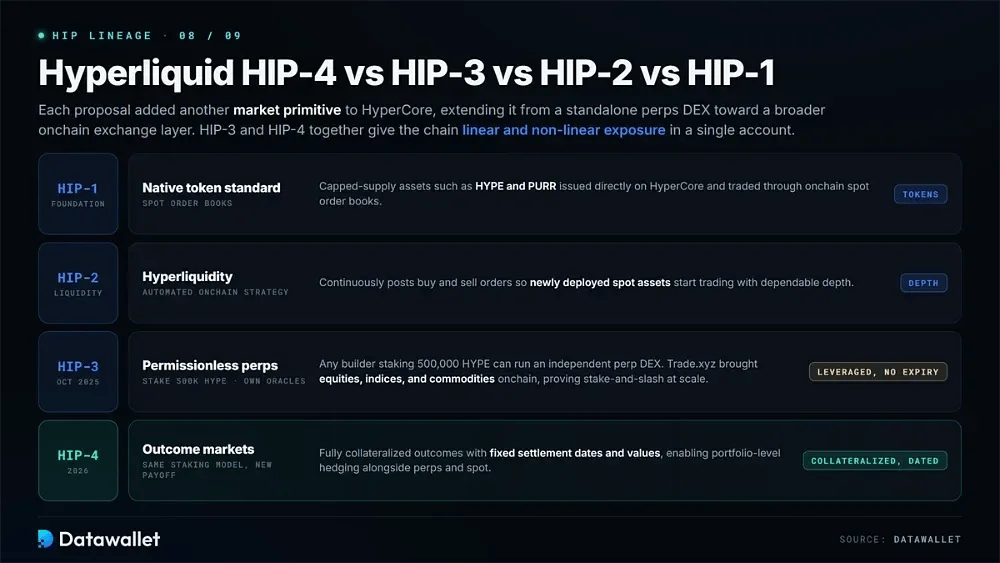
Jeder Hyperliquid-Verbesserungsvorschlag hat HyperCore um ein weiteres Marktelement erweitert und das Protokoll schrittweise über eine eigenständige Perpetuals-DEX hinaus zu einer umfassenderen Onchain-Börsenschicht ausgebaut. Ein Blick auf die Vorschläge in zeitlicher Abfolge zeigt, welche Teile von HIP-4 aus früheren Upgrades stammen und welche Funktionen neu sind.
HIP-1 führte den nativen Token-Standard von HyperCore ein, der es ermöglicht, Assets mit begrenztem Angebot wie HYPE und PURR direkt auszugeben und über Onchain-Spot-Orderbücher zu handeln. HIP-2 folgte mit Hyperliquidity, einer automatisierten Onchain-Strategie, die fortlaufend Kauf- und Verkaufsorders platziert, sodass neu bereitgestellte Spot-Assets mit verlässlicher Tiefe handelbar werden.
Im Oktober 2025 brachte HIP-3 die erlaubnisfreie Bereitstellung zu Perpetual Futures. Jeder Builder, der 500.000 HYPE im Staking hielt, konnte eine unabhängige Perpetual-DEX mit eigenen Oracles, eigener Margin-Berechnung und eigenen Gebühreneinstellungen betreiben. Builder wie Trade.xyz nutzten das Modell, um Aktien, Indizes und Rohstoffe onchain zu bringen, und zeigten damit das Stake-and-Slash-Rahmenwerk im großen Maßstab.
HIP-4 überträgt dieses Staking-Modell auf eine andere Auszahlungsstruktur. Statt gehebelter Kontrakte ohne Verfall bietet es vollständig besicherte Ergebnisse mit festen Abwicklungsterminen und -werten. HIP-3 und HIP-4 geben HyperCore gemeinsam lineares und nichtlineares Exposure und ermöglichen so Absicherung auf Portfolioebene innerhalb eines einzigen Kontos.
Risiken von Hyperliquid HIP-4
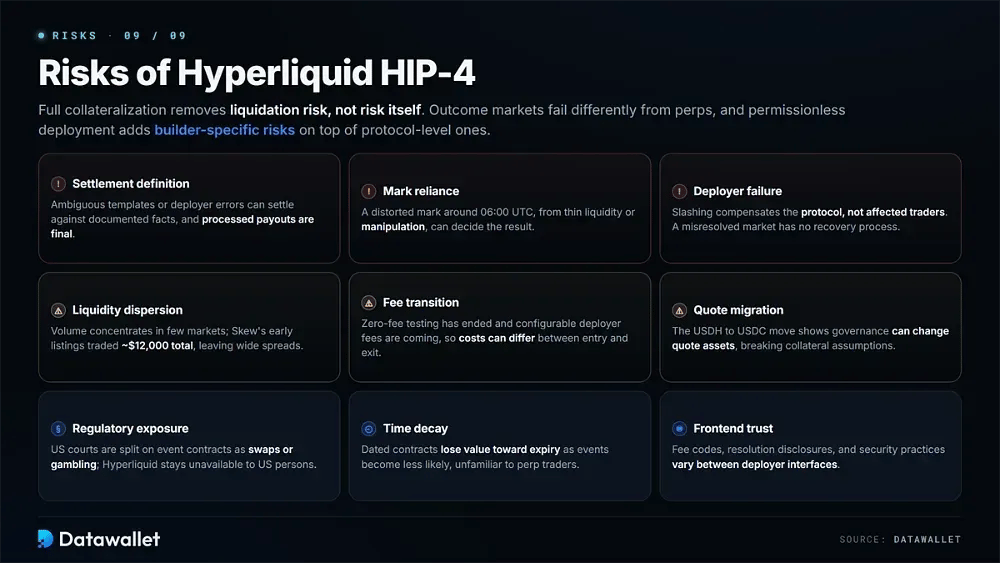
Eine vollständige Besicherung beseitigt das Liquidationsrisiko, nicht das Risiko an sich. Outcome-Märkte haben andere Ausfallmodi als Perpetuals, und die erlaubnisfreie Bereitstellung bringt zusätzlich zu den Risiken auf Protokollebene Risiken mit sich, die für einzelne Entwickler spezifisch sind.
Bedenken Sie diese praktischen Risiken, bevor Sie handeln oder bereitstellen:
- Definition der Abwicklung: Ein Markt hängt von seiner Auflösungsregel ab. Mehrdeutige Vorlagen oder Fehler des Deployers können zu einer Abwicklung führen, die den dokumentierten Tatsachen widerspricht, und ausgeführte Auszahlungen sind endgültig.
- Abhängigkeit vom Mark Price: Preismärkte werden anhand interpolierter HyperCore-Marks abgerechnet. Ein verzerrter Mark um 06:00 UTC, ob durch geringe Liquidität oder gezielte Manipulation verursacht, kann daher das Ergebnis bestimmen.
- Ausfall des Deployers: Slashing bestraft einen Deployer nach einem Ausfall, doch der Einsatz entschädigt das Protokoll und nicht die betroffenen Trader. Für einen falsch aufgelösten Markt gibt es keinen integrierten Wiederherstellungsprozess.
- Liquiditätsstreuung: Das Volumen konzentriert sich auf wenige Märkte. Die frühen Listings von Skew handelten insgesamt rund 12.000 $, sodass viele Positionen großen Spreads und unzuverlässigen Ausstiegspreisen ausgesetzt sind.
- Gebührenübergang: Die anfängliche Testphase ohne Gebühren ist beendet, während konfigurierbare Deployer-Gebühren noch folgen. Die effektiven Handelskosten können sich daher zwischen Einstieg und Ausstieg unterscheiden.
- Quote-Migration: Der Wechsel von USDH zu USDC zeigt, dass Governance Quote-Assets ändern kann. Solche Änderungen betreffen die Sicherheitsannahmen von Buildern und Tools, die weiterhin auf USDH lauten.
- Regulatorisches Risiko: US-Gerichte sind uneins darüber, ob Event-Kontrakte als Swaps oder als Glücksspiel zu behandeln sind. Hyperliquid bleibt zudem trotz laufender Gespräche über eine Rückverlagerung in die USA mit der CFTC für US-Personen nicht verfügbar.
- Zeitwertverlust: Verträge mit Fälligkeitsdatum können kurz vor Ablauf an Wert verlieren, wenn das zugrunde liegende Ereignis unwahrscheinlicher wird. Diese Dynamik ist Tradern, die Perpetual Futures ohne Ablaufdatum gewohnt sind, möglicherweise nicht vertraut.
- Frontend-Vertrauen: Die meisten Nutzer greifen über Oberflächen von Drittanbietern auf Builder-Märkte zu. Gebührencodes, Angaben zur Marktauflösung und Sicherheitspraktiken können sich zwischen den Deployern erheblich unterscheiden.
Fazit
HIP-4 hat sich nach den Maßstäben von Hyperliquid schnell vom Vorschlag zur Produktivreife entwickelt. Innerhalb von vier Monaten wurde ein wiederkehrender BTC-Binary-Markt gestartet, das Angebot auf Buckets, Makrofragen und Sport ausgeweitet, der Quote-Asset auf USDC umgestellt, Gebühren aktiviert und die Bereitstellung für Builder geöffnet, die bereit sind, Anleihen in Höhe von 41 Millionen Dollar zu hinterlegen.
Für Trader liegt der praktische Nutzen in der Bündelung. Ein gerichteter perpetual, eine Absicherung rund um eine Makro-Veröffentlichung und eine Position auf ein Fußballspiel können alle in einem Konto liegen, während die Ergebnis-Legs außerhalb der liquidation-Engine bleiben. Die Auflösungsregel sollte als das eigentliche Produkt betrachtet werden, nicht die Oberfläche.
Für HYPE schafft HIP-4 neben HIP-3 eine zweite Staking-Senke und verbindet die Nachfrage der Builder direkt mit Token-Sperren. Ob die Ergebnisse zu einem bedeutenden Anteil am Volumen von Hyperliquid heranwachsen, hängt nun von den Buildern ab, ebenso davon, wie die US-Aufsichtsbehörden und der Clarity Act die Frage der Prognosemärkte letztlich klären.