过去两年,永续合约平台大多沿用 Hyperliquid 的模式:推出订单簿、吸引做市商,并通过积分补贴流动性。Variational 则持不同看法,认为一旦交易扩展到少数主流加密资产之外,这种模式就开始失灵。
相反,它采用点对点协议,每个仓位都存放在各自的托管合约中,而所有报价均由一个内部交易台提供。由此形成的经济模型支持零费用和亏损退款,同时使商品永续合约能够在许多竞争平台无法维持的市场中运作。
随着 $VAR 代币生成事件确认于2026年第4季度举行,本指南介绍 Variational 的底层结构、交易者可交易的市场,以及其设计所带来的风险。
Variational 是什么?
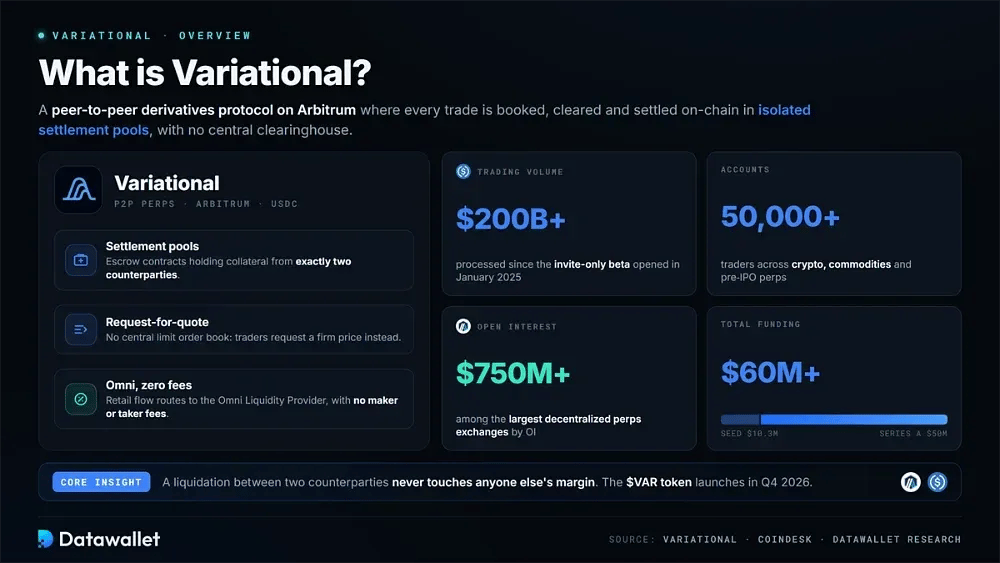
Variational 是一个基于 Arbitrum 构建的点对点衍生品交易协议。交易通过称为结算池的独立托管智能合约在链上记账、清算和结算。每个池恰好包含两个交易对手方的抵押品,并自动执行涵盖保证金、资金支付和强制平仓的预先约定规则,无需依赖中心化清算所。
该协议不使用中央限价订单簿,而是采用询价模式运作。其首个应用 Omni 将所有零售订单流发送至 Omni Liquidity Provider,这是一个垂直整合的做市团队,汇集来自中心化交易所、DEX 和 OTC 场所的报价,且不收取挂单方或吃单方手续费。
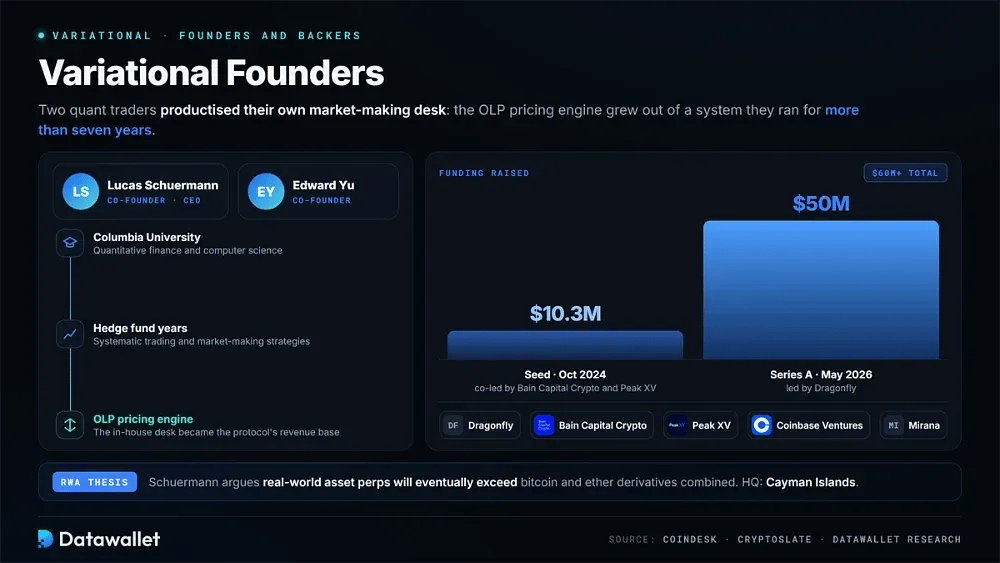
该项目于2024年10月首次完成1030万美元种子轮融资,由 Bain Capital Crypto 和 Peak XV Partners 联合领投。随后在2026年5月完成由 Dragonfly 领投的5000万美元 A 轮融资,使融资总额超过6000万美元。
Variational 于 2025年1月开启仅限邀请的测试版。此后,其在超过5万个账户中处理了逾2000亿美元的交易量,未平仓合约已超过7.5亿美元。在 2026年第4季度代币发行之前,按未平仓合约计算,它跻身最大的去中心化永续合约交易所之列。
Variational 如何运作?
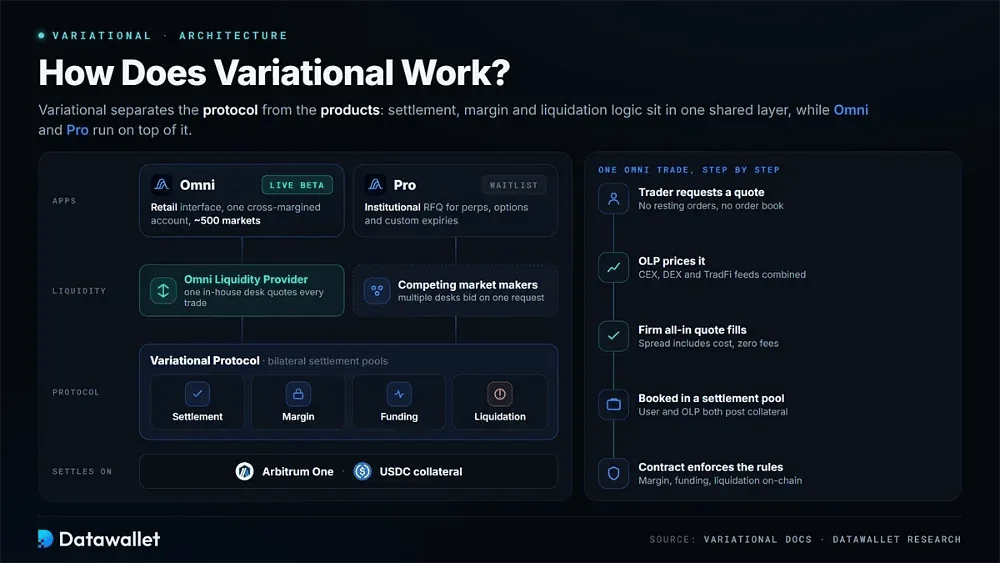
Variational 将底层协议与运行于其上的产品区分开来。结算、保证金和强制平仓逻辑位于协议层。Omni 提供零售交易界面,而 Pro 面向机构用户设计。
1. 结算池与点对点清算
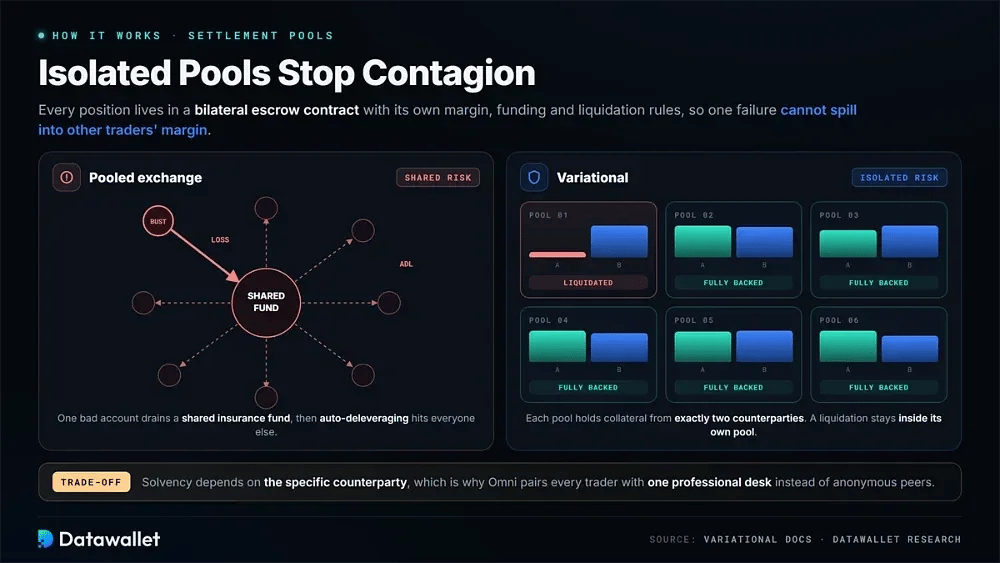
Variational 的每个仓位都存放在一个双边结算池中,这是一个由两个交易对手方使用的托管智能合约,双方各自缴纳抵押品。保证金要求、资金费率机制和强制平仓阈值都写入该合约,只要仓位保持未平仓,合约就会持续执行这些规则。
因此,这两方之间的强制平仓不会影响其他任何人的保证金。如果某个结算池资不抵债,健康的资金池仍保持足额抵押,并继续正常支付。这消除了当自动减仓通过共享保险基金蔓延时,交易所式平台可能面临的传染风险和损失分摊风险。
其代价是,用户对交易对手质量的依赖程度高于在资金池式交易所中的情形。偿付能力取决于结算池中的具体实体,这就是 Omni 为每位零售交易者匹配一家专业做市机构,而不是让用户与匿名对手方配对的原因。
2. Omni
Omni 是基于 Variational Protocol 构建的首个应用,也是大多数散户交易者使用的产品。它提供一个跨保证金账户,可交易加密资产和传统资产的永续合约,实时市场约有 500 个。交易无需支付 gas 费,USDC 抵押品直接存入 Arbitrum One。
由于 Omni 通过请求报价而不是依赖挂单,它可以支持那些难以通过订单簿冷启动的资产。其上架引擎在高峰期支持过超过1,000个市场,包括主流加密货币、长尾山寨币、新发行的代币,以及参照外部市场定价的商品合约。
成交通过包含全部成本的报价完成。价差已包含交易成本,而不是把手续费与滑点分开。主要交易对提供最高 50x 的杠杆,而止盈、止损、限价和触发订单的运作方式与中心化交易平台上的同类订单十分相似。
3. Omni 流动性提供者(OLP)
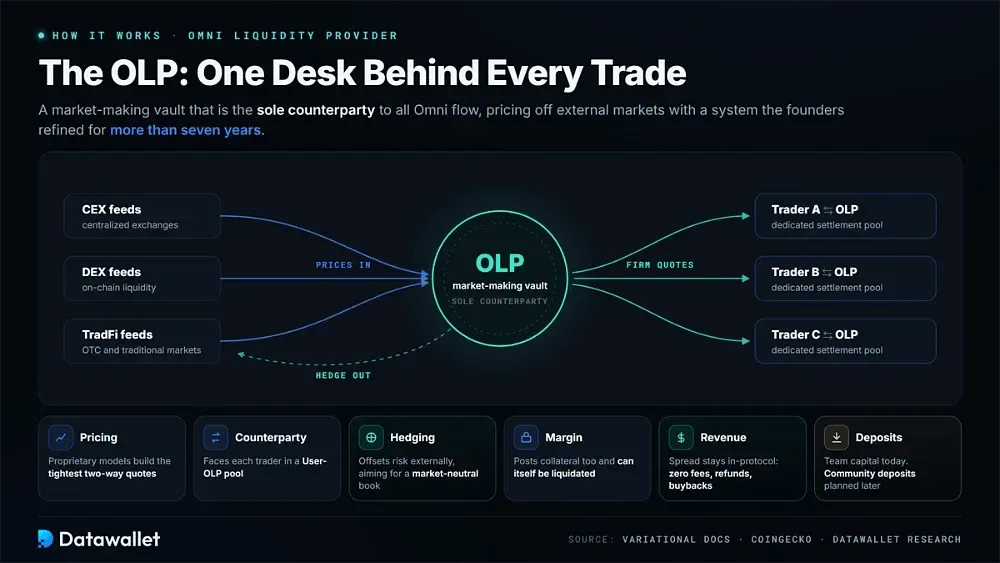
OLP 是一个做市金库,也是通过 Omni 下的每笔交易的唯一对手方。其定价引擎使用 CEX、DEX 和 TradFi 数据源,并基于创始人已打磨七年以上的系统。
OLP 的职责涵盖若干不同的功能:
- 定价:自有算法处理来自中心化交易所、DEX 和传统市场的实时信息,以生成最窄且可行的双向报价。
- 交易对手: 每位交易者通过专用的 User-OLP 结算池与 OLP 交易,而不是直接与匿名对手方交易。
- 对冲:OLP 在外部平台上抵消方向性风险,赚取价差,同时力求让整体持仓长期接近市场中性。
- 保证金:用户和 OLP 按照相同的结算池规则缴纳抵押品,因此如果交易台违反保证金要求,其自身也可能被清算。
- 收入:价差收入留在协议内部,而不是流向外部做市商,有助于为零费用、亏损退款和国库回购提供资金。
- 存款:目前由团队资金为金库提供初始资金。待 OLP 在主网上建立市场中性的业绩记录后,计划开放社区存款。
4. Variational Pro
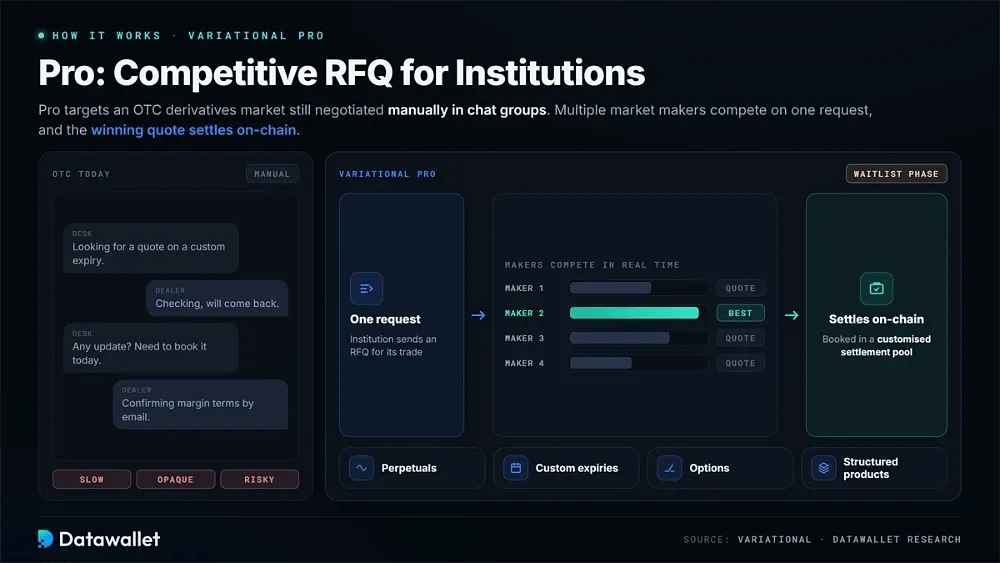
Pro 是 Variational 的机构应用。它面向场外衍生品市场,而该市场中许多交易仍通过聊天群手动协商。该产品扩展了 RFQ 系统,允许多家专业做市商针对同一请求实时竞价,随后中标报价在链上结算。
结算池可以自定义,因此 Pro 除了常规永续合约外,还能处理双边约定到期日的合约、期权和结构化产品。因此,其竞争对手不仅包括零售型永续合约 DEX,还包括传统的加密货币 OTC 经纪商和期权平台。
Pro 仍处于等候名单阶段,因为团队正专注于 Omni。尽管如此,Variational 将该产品描述为其进入机构资金流的长期入口,目标是将目前使双边衍生品缓慢、不透明且运营风险较高的记账、清算和保证金流程自动化。
Variational Markets
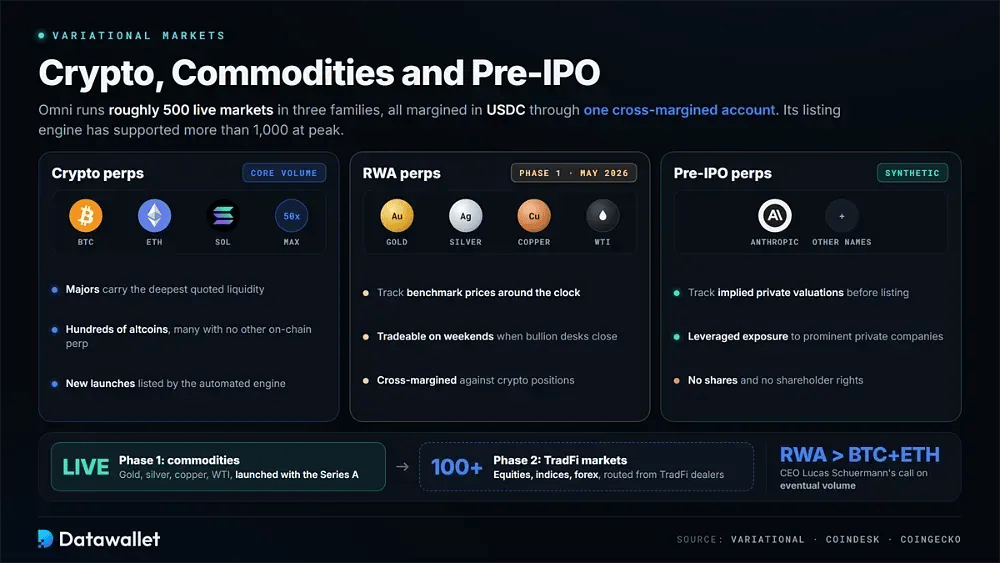
Omni 已从仅限加密货币的永续合约扩展到大宗商品和私营公司敞口。所有市场均通过单一交叉保证金账户以 USDC 计价保证金。目前有三类市场构成主要产品类别。
1. 加密永续合约
加密货币永续合约仍是 Omni 交易量的核心来源。覆盖范围从 BTC 和 ETH 到订单簿平台上很少提供的长尾代币。由于 OLP 从外部市场获取流动性,新上线的交易对可以快速添加,无需单独的激励活动。
加密货币永续合约产品包括:
- 主流币种:BTC、ETH 和 SOL 合约最高提供 50x 杠杆,并拥有该平台报价最深的流动性。
- 山寨币:提供数百个中市值和长尾交易对,其中许多在其他链上永续合约平台没有上架。
- 新币发行:自动化引擎可以上架新发行的代币,让交易者尽早获得敞口,同时可自行界定风险。
2. RWA 永续合约
大宗商品永续合约于2026年5月推出,是 Variational 现实世界资产推广计划第1阶段的一部分,与 A 轮融资同期进行。这些合约全天候跟踪基准价格,以 USDC 结算,反映出永续合约已扩展到加密货币市场之外。
已上线的 RWA 市场包括:
- 黄金:永续合约敞口跟踪现货黄金价格,并且在传统金条交易台休市的周末仍可交易。
- 白银和铜:贵金属和工业金属合约可以在同一账户内与加密货币仓位进行交叉保证金。
- WTI 原油:这一能源基准的永续合约在地缘政治波动时期成为周末价格发现的重要领域。
3. 上市前永续合约与 TradFi 扩张
Omni 还支持 IPO 前永续合约,即在公开上市前追踪私营公司隐含估值的合成合约。交易者可以对知名的未上市公司获得杠杆敞口,其中包括我们在交易 Anthropic IPO 前期货指南中讨论的那些公司,而无需持有股份,也不享有股东权利。
RWA路线图的第2阶段计划涵盖超过100个传统市场,包括股票、指数和外汇。Variational 不通过链上订单簿构建流动性,而是计划直接从 TradFi 做市商处引入。首席执行官 Lucas Schuermann 认为,RWA永续合约最终将超过 BTC 和 ETH 的交易量总和。
该策略使 Variational 与在 HIP-3 下运行、由构建者部署的 Hyperliquid 市场,以及 Ostium 等专门的 RWA 平台形成直接竞争。它们都在通过不同的市场结构追求链上 TradFi 敞口。
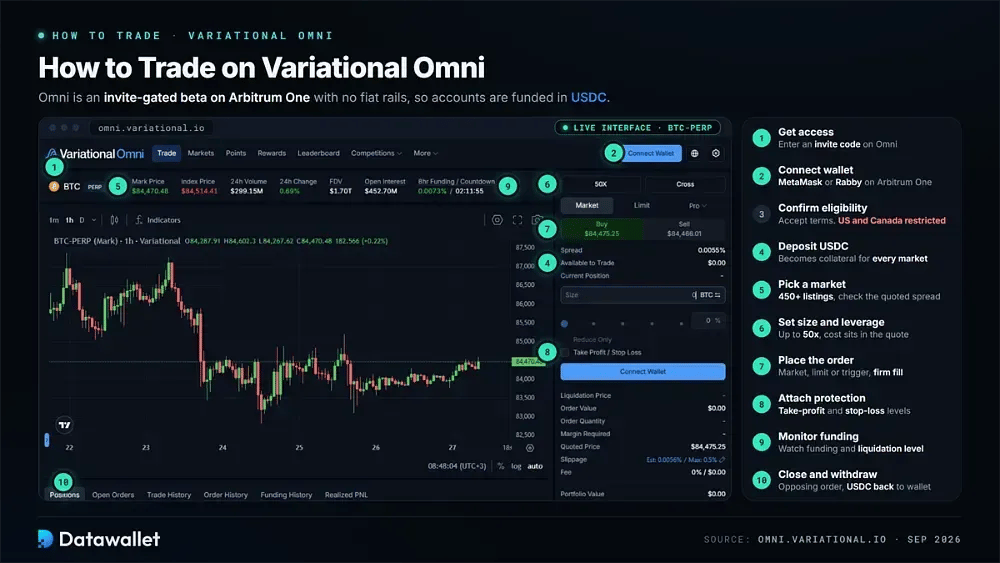
如何在 Variational Omni 上交易
Omni 目前仍是 Arbitrum One 上仅限受邀用户的私有测试版。公开主网计划在 $VAR TGE 之前的几周内开放。平台不提供法币充值通道,因此账户必须使用加密货币充值。
典型的首次使用流程如下:
- 获取访问权限:访问 omni.variational.io 并输入有效的访问码。在公开主网上线之前,私测版仍仅限受邀用户。
- 连接钱包:在 Arbitrum One 上连接 MetaMask 或 Rabby 等 EVM 钱包,或在移动端通过 QR 码流程登录。
- 确认资格:接受服务条款。美国和加拿大居民被列为受限人员,不能交易。
- 充值 USDC:将 Arbitrum 上的 USDC 发送到您的 Omni 账户,它将成为所有受支持市场的抵押品。
- 选择市场:浏览超过 450 个涵盖加密货币、大宗商品和 IPO 前公司的上市标的,并在选择仓位规模前查看报价价差。
- 设置杠杆:选择您的仓位规模和杠杆,最高可达50x,同时请记住,所报的总价格已包含执行成本。
- 下单:提交市价单、限价单或触发单。OLP 提供确定报价,接受后立即成交。
- 附加保护:设置止盈和止损水平,以便在您离开平台期间限制剧烈波动带来的影响。
- 监控资金费率:随着市场变化,在持仓面板中关注资金费用支付情况和预估强制平仓价位。
- 平仓并提现:通过反向订单退出,然后随时将 USDC 转回您的 Arbitrum 钱包。
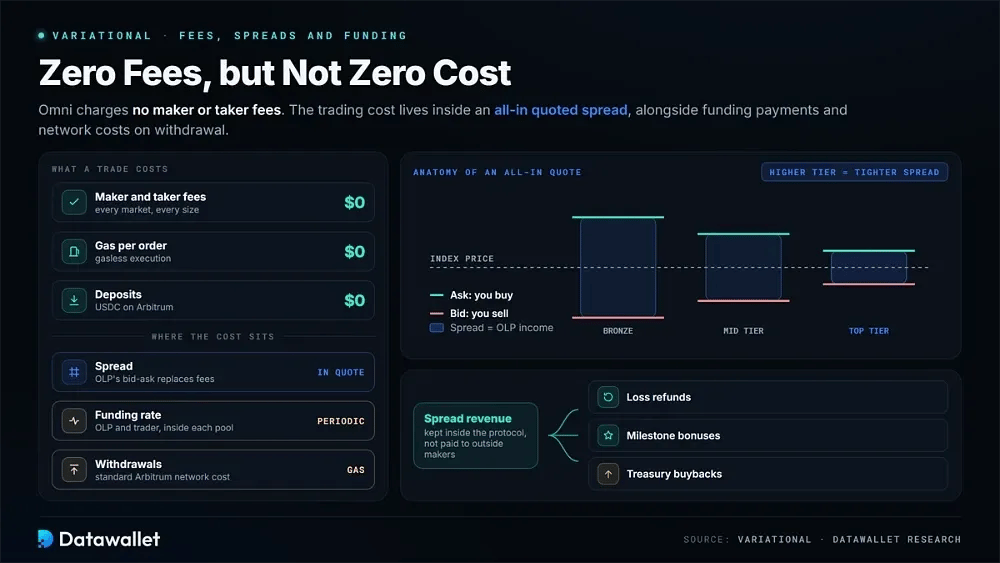
Variational 的费用、价差与资金费率
Omni 宣称永久零交易手续费,但这并不意味着执行没有成本。交易成本已包含在报价价差中,因此在决定持仓规模之前,除资金费用和奖励外,也需要了解其定价。
完整的成本构成如下:
- 交易手续费:所有市场和各种仓位规模的挂单方与吃单方费用均为零,单笔订单也无需支付 gas 费用。
- 价差:OLP 赚取其买价与卖价之间的差额,取代其他交易平台使用的挂单方/吃单方费用。
- 价差折扣:更高的奖励等级可获得更窄的有效价差,类似于传统交易所的 VIP 费率结构。
- 资金费率:定期支付使永续合约价格与指数价格保持一致,资金在每个资金池内的 OLP 与交易者之间流转。
- 提现:向 Omni 充值免费,而提取 USDC 时需支付标准的 Arbitrum 网络费用。
- 收入回流:价差收入用于亏损退款、里程碑奖金和国库回购,而不是支付给外部做市商。
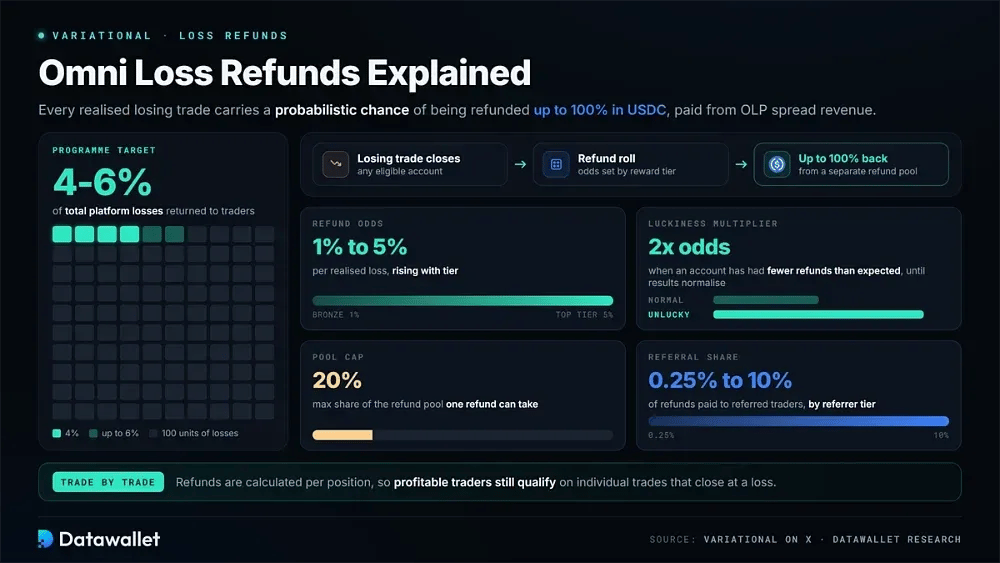
Omni损失退款说明
亏损退还是 Omni 最具特色的奖励机制,并得益于其垂直整合的 OLP 结构。每当符合条件的账户实现一笔亏损交易时,就有一定概率以 USDC 退还最高100%的亏损。该计划旨在返还平台总亏损的约4至6%。
该机制通过多个环节协同运作:
- 退款概率:每笔已实现亏损都有 1至5% 的退款概率,具体由账户从 Bronze 起的奖励等级决定。
- 幸运乘数:如果某个账户收到的退款少于统计预期,其中奖几率会翻倍,直至结果恢复正常。
- 推荐分成:推荐人可获得被推荐交易者所获返还金额的 0.25% 至 10%,具体取决于推荐人自身的等级。
- 资金池上限:单笔退款不得超过专用退款资金池的20%,以防止单笔交易耗尽资金池。
- 资金来源:退款来自 OLP 价差收入,这些收入存放在与金库交易资金分开的资金池中。
- 盈利中性:返还按每笔交易计算,也就是说,盈利的交易者仍可能就个别亏损平仓的仓位获得返还。
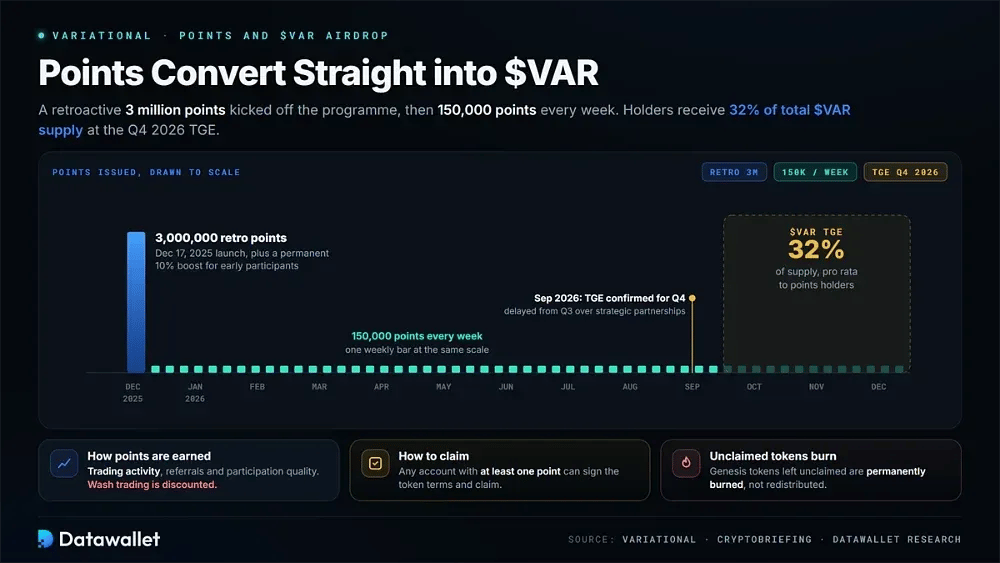
Variational 积分与 $VAR 空投
Omni 于 2025年12月17日推出积分计划,其中包括向现有交易者追溯发放 300万 积分。早期参与者还获得了永久性的 10% 加成。自推出以来,每周会根据交易活动、推荐和参与质量再分配 15万 积分,同时明确不计入对敲交易。
这些积分将直接转换为创世空投。2026 年 9 月,Variational 确认$VAR TGE 定于 2026 年第4季度。积分持有者将按比例获得代币总供应量的32%,至少拥有一个积分的账户可以签署代币条款并领取。
每周的积分发放将持续到 TGE。发布时间已从此前的第3季度目标推迟,原因是尚未公布的战略合作,团队称这些合作将重塑其 TradFi 方面的布局。关注即将到来的空投的用户还应注意,未领取的创世代币将被永久销毁,而不会重新分配。
$VAR 代币经济学
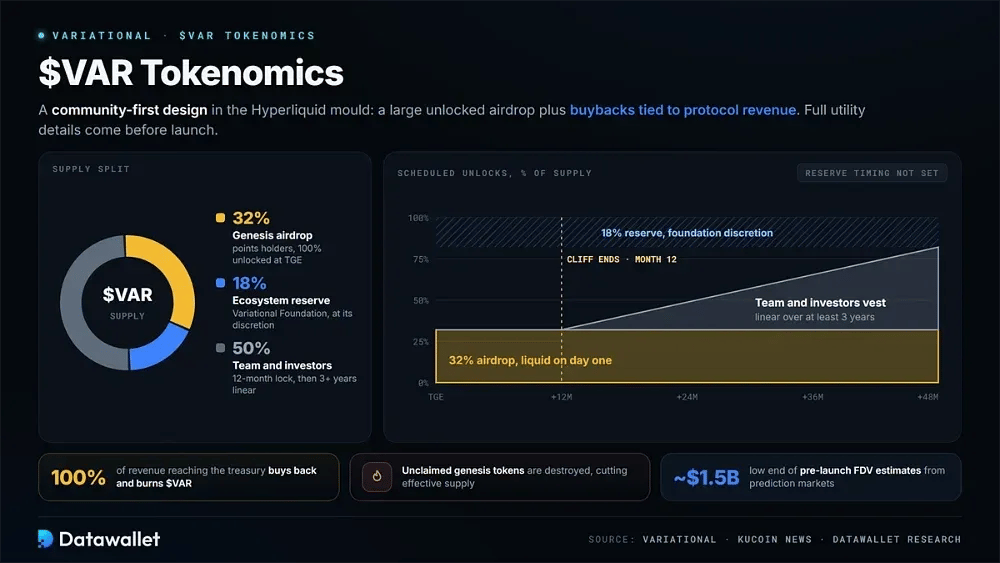
$VAR 的初始设计沿用了 Hyperliquid 推广的社区优先模式,将大规模已解锁的空投与和协议收入挂钩的积极回购相结合。Variational 表示,完整的效用细节(包括任何潜在的质押或手续费折扣功能)将在上线前公布。
已公布的结构将供应量分为三部分:
- 创世分配:供应量的32%归积分持有者,并将在 TGE 时100%解锁,没有锁仓悬崖期或归属期。
- 生态储备:18% 由 Variational Foundation 掌控,用于增长举措,分配决定由基金会自行裁量。
- 团队和投资者:50% 在 TGE 后锁定 12 个月,然后至少再用三年线性解锁。
- 回购并销毁:所有进入国库的收入,即100%,都将用于在公开市场回购 $VAR 并销毁。
- 未领取部分销毁:合资格用户未领取的任何创世代币都将被永久销毁,从而进一步减少实际流通量。
- 估值争议:上线前,预测和分析市场的估值预估从约15亿美元 FDV 到明显更具投机性的数字不等。
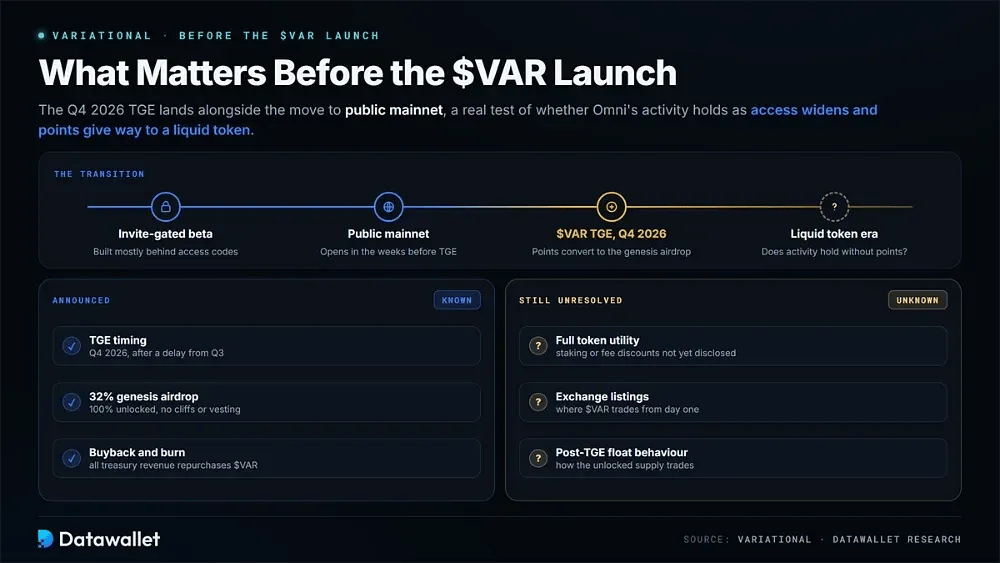
$VAR 上线前需要了解的事项
2026年第4季度的代币生成事件不仅标志着 $VAR 交易的开始。它也与 Variational 向公共主网过渡的时间重合,届时这个主要在需邀请的测试版中开发的平台,将面对没有同样访问限制的更广泛用户群。
因此,上线前后这段时期将成为一项重要考验,检验随着参与范围扩大、现有积分计划让位于可流通代币,Omni 的活跃度能否保持强劲。
若干细节仍未明确。
Variational 尚未披露 $VAR 的完整用途,包括除已公布的分发机制和与收入挂钩的机制之外是否还有其他功能。上市安排以及 TGE 后的流通量表现也尚不清楚。
这些披露将决定代币与协议实际使用的关联程度,而不只是积分活动的终点,并且应能更清楚地说明 Variational 打算在上线后如何使用户与平台利益保持一致。
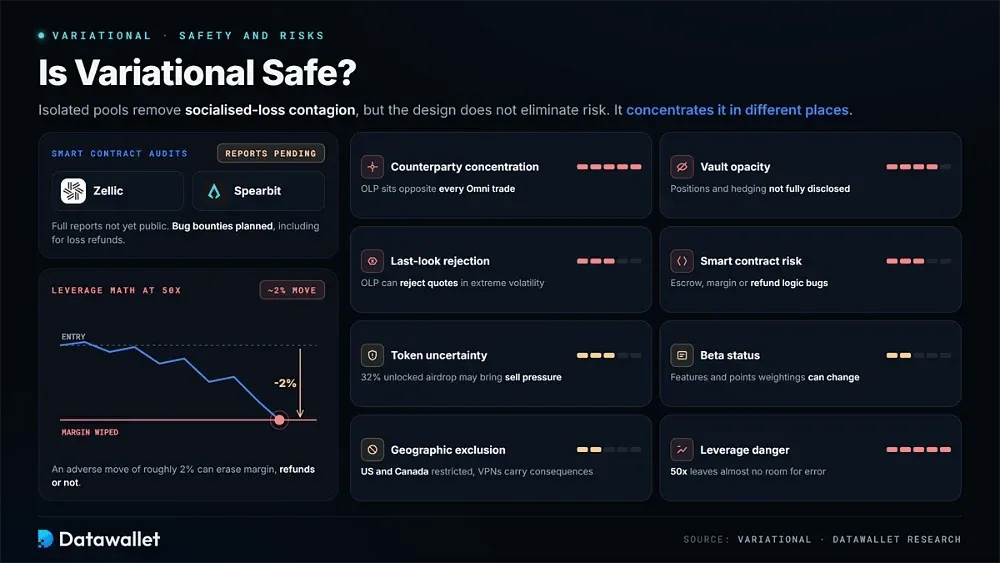
Variational 安全吗?
Variational 的智能合约已通过 Zellic 和 Spearbit 这两家知名安全公司的审计。截至撰写本文时,完整的公开报告尚未发布,团队表示计划围绕包括亏损退款在内的功能设立漏洞赏金。其点对点资金池结构还消除了在 10月10日暴跌等事件期间,集中式资金池平台上出现的社会化亏损传导。
这种架构并不能消除风险,而是将风险集中在系统的不同部分,因此交易者在存入可观资金之前,务必了解自己的风险敞口。
主要风险包括:
- 交易对手集中度: OLP 是每笔 Omni 交易的对手方,因此其偿付能力对平台上所有结算池至关重要。
- 金库不透明:OLP没有完全披露其持仓或对冲表现,因此用户在评估金库健康状况时只能依赖团队的报告。
- 最后一刻拒单:在极端波动期间,RFQ 结构允许 OLP 拒绝报价,这可能会在交易者最想成交时妨碍成交。
- 智能合约风险:审计可以降低出现漏洞的可能性,但无法消除托管、保证金或退款逻辑中可被利用的缺陷。
- 测试版状态:Omni 仍是限定准入的私有测试版,这意味着功能、积分权重和准入规则可能由团队自行决定而更改。
- 地域限制:美国和加拿大的用户受到限制,而使用 VPN 规避限制可能带来法律和资格方面的后果。
- 杠杆风险:在 50x 杠杆下,约 2% 的不利波动就可能让保证金完全亏光,无论是否有退款计划。
- 代币不确定性:$VAR 的最终用途和上市情况仍未可知,TGE 之后的流通量表现同样如此。32% 的空投完全解锁,也带来了早期抛压的可能。
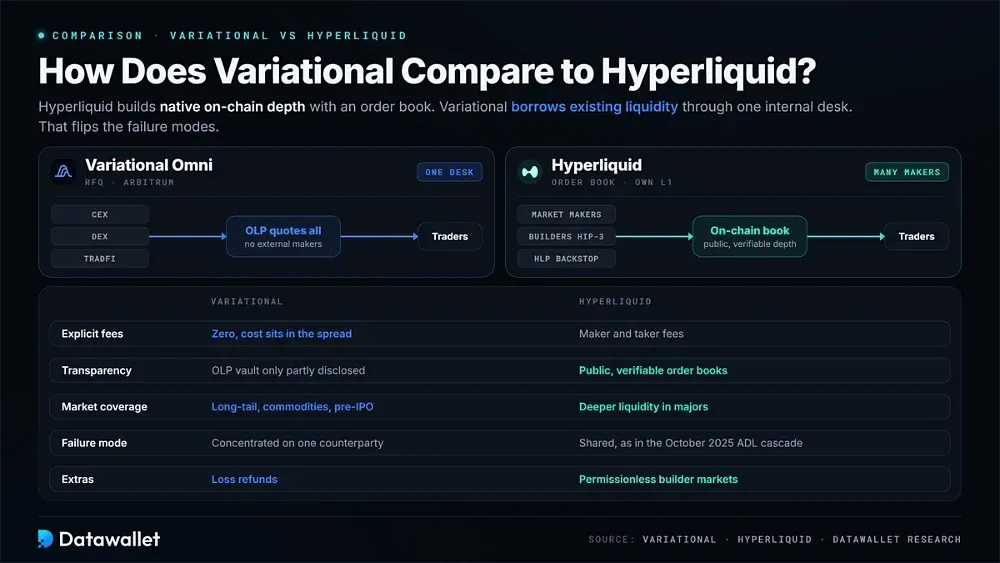
Variational 与 Hyperliquid 相比如何?
Hyperliquid 仍是行业基准。它在自己的 Layer 1上运行完全链上的订单簿,由 HLP 金库为强制平仓提供兜底,而外部做市商提供大部分报价。Variational 则相反:它不使用订单簿或外部挂单方,而是依靠一个内部交易台在 Arbitrum 上为所有市场报价。
核心区别在于流动性的来源。Hyperliquid 发展原生链上深度,并允许开发者无需许可地部署市场。Variational 则通过 OLP 汇集现有 CEX、DEX 和 TradFi 的流动性,认为如果没有持续的激励,订单簿无法有效支撑数千个深度较浅的 RWA 市场。
这两种结构也会产生不同的失效模式。Hyperliquid 用户共同承担系统性事件的风险,例如 2025 年 10 月的自动减仓连锁反应。相比之下,Omni 用户面临集中于单一交易对手的风险,而该对手的运营仅部分透明。Lighter 等订单簿竞争对手在结构上更接近 Hyperliquid。
实际上,交易者是在费用和价差之间,以及透明度和市场覆盖范围之间做选择。Hyperliquid 提供公开、可验证的订单簿,并在主要市场拥有更深的流动性。Variational 将零显性费用与亏损返还相结合,并提供订单簿很少支持的长尾大宗商品和 IPO 前市场。
Variational 创始人
Variational 由首席执行官 Lucas Schuermann 与 Edward Yu 共同创立。两人的背景在量化金融和计算机科学方面有所重叠,包括曾在哥伦比亚大学学习或工作。在构建该协议之前,两人都曾在对冲基金多年从事系统化交易和做市策略的运营。
OLP 定价引擎直接源自创始人在传统市场和加密货币场所运营并不断完善了七年多的做市系统。Variational 没有引入外部流动性提供者,而是将该内部交易台产品化,并使其盈利能力成为协议的收入基础。
Schuermann 已成为该项目 RWA 论点的主要公开倡导者。他对 CoinDesk 表示,现实世界资产永续合约最终将超过比特币和以太币衍生品的总和。这家总部位于 Cayman Islands 的公司得到了 Dragonfly、Bain Capital Crypto、Peak XV、Coinbase Ventures 和 Mirana 的支持。
总结
Variational 是少数试图建立真正不同的市场结构、而不是再打造一个更快订单簿的永续合约项目之一。其隔离结算池和垂直整合的流动性运营与由价差资助的奖励共同构成一个连贯的系统,而不是一组互不相干的功能。
零手续费交易和亏损退款模式背后有经济模型支撑,订单簿类竞争对手很难轻易复制。其 RWA 和 IPO 前产品目录也触达了 Hyperliquid 生态才刚开始涉足的市场。2026 年第 4 季度推出的 $VAR,包括完全解锁的 32% 空投以及以全部金库收入提供资金的回购,将检验这一结构能否建立持久的用户忠诚度。
核心局限同样明确:定价、成交和最终兜底均由同一个交易台负责,适用于每一笔 Omni 交易。愿意以订单簿透明度换取更广市场覆盖和更低综合成本的交易者,可能会觉得 Omni 有吸引力,但仓位规模仍需考虑高杠杆以及该系统单一交易对手信任点的风险。