链上永续合约在 2026 年显著成熟。DeFiLlama 数据显示,永续合约 DEX 在过去30天内成交约6430亿美元,仍不到 2025 年 10 月创下的1.36万亿美元纪录的一半。空投刷量热度消退,而活动集中在产品持久、用户付费且分发渠道成熟的平台。
Lighter 已成为这一转变中最清晰的例子之一。每一笔撮合和强制平仓都通过锚定到以太坊的零知识电路进行证明,散户交易者无需支付手续费,该交易所目前还为 Robinhood Wallet 内的永续合约提供支持。与此同时,代币销毁、临近的内部人员解锁以及悬而未决的美国监管,使外界的审视保持在高位。
本指南介绍其架构、LIT 代币经济学、最新的集成,以及值得权衡的风险。👇
什么是 Lighter?
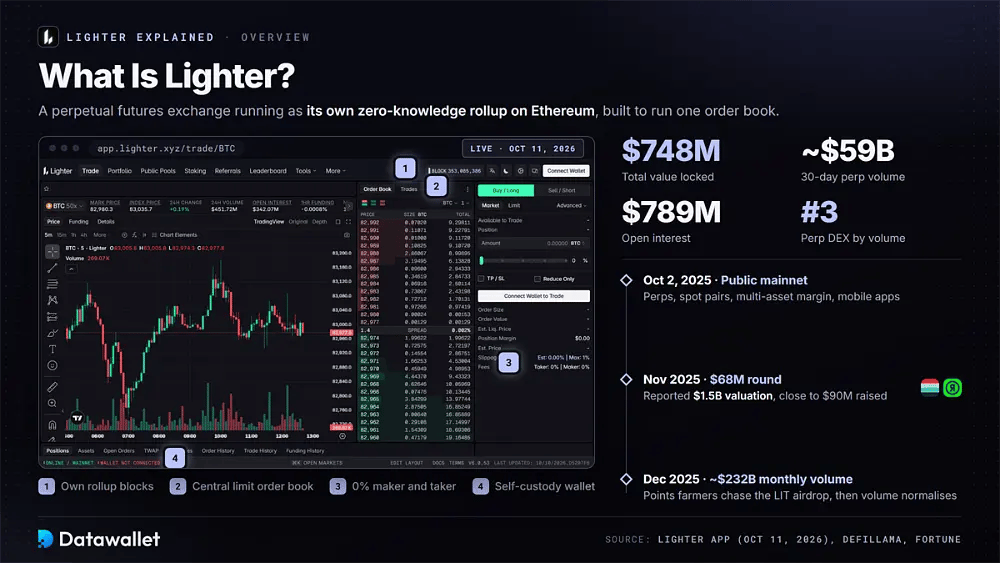
Lighter 是一家去中心化永续合约交易所,以自有零知识 Rollup 的形式运行在以太坊上。由于该链是专用链,其存在的唯一目的就是运行中央限价订单簿。每一次撮合、保证金检查和强制平仓,都通过提交至以太坊主网的有效性证明进行验证。
该架构旨在将中心化交易所的速度与自托管结合起来。用户抵押品保留在以太坊智能合约中,而非公司控制的钱包里。如果运营方下线或审查提现,用户可以通过第1层强制退出。除永续合约外,Lighter还支持现货交易对、多资产保证金,以及iOS和Android应用。
公共主网于2025年10月2日上线。当年12月,随着积分刷取者追逐 LIT 空投,月交易量攀升至近 2320亿美元,之后回归正常。DeFiLlama 目前显示 TVL 为 7.48亿美元,30 日永续合约交易量约为 590亿美元,未平仓合约为 7.89亿美元,按交易量计,Lighter 在永续合约 DEX 中排名第三。
该交易所由 Elliot Technologies, Inc. 运营,这是一家以 Lighter 名义开展业务的美国 C 类公司,由前 Citadel 工程师 Vladimir Novakovski 创立。公司已融资近9000万美元,其中包括由 Founders Fund 和 Ribbit Capital 领投、于 2025 年 11 月完成的6800万美元一轮融资,据报道估值为15亿美元。
Lighter如何运作?
交易所的职责由链下运营方和以太坊智能合约分担。自定义零知识电路随后验证运营方是否遵守了协议规则。五个核心组件说明了 Lighter 如何撮合订单、验证执行、管理风险、设定价格并结算活动。
1. 应用专用 zk-Rollup
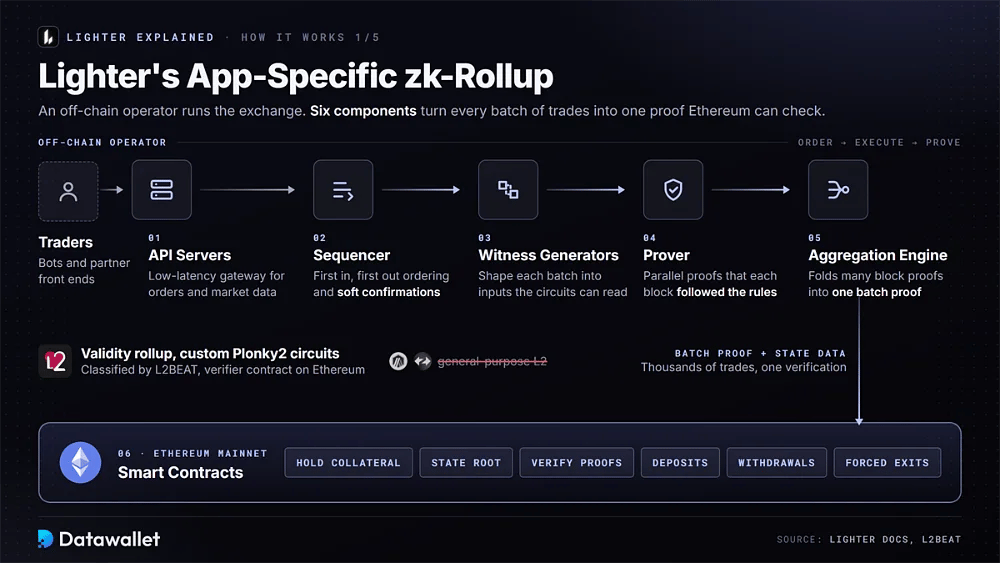
与部署在 Arbitrum 或 zkSync 等通用型第 2s 层网络上的协议不同,Lighter 运行自己的专用 Rollup。L2BEAT 将其归类为有效性 Rollup,其定制的 Plonky2 电路被编译为以太坊上的验证器合约。
Lighter 的技术文档介绍了维持系统运行的六个组成部分:
- 排序器: 按先进先出的原则对传入交易排序并构建区块。它还提供快速的软确认,使挂单方和吃单方无需等待以太坊的最终确认。
- API 服务器:为交易者、机器人和合作伙伴前端提供低延迟网关,用于提交订单,并直接从 Rollup 读取市场、订单簿和账户数据。
- 见证生成器:将每个已执行的交易批次转换为证明系统所需的结构化输入,把原始的交易所活动转化为电路可以评估的数据。
- 证明器:并行生成执行证明,证明每个区块都遵循了协议规则,涵盖价格-时间优先、资金费用计算、保证金要求以及公开的强制平仓公式。
- 聚合引擎:在多个层级中将许多区块证明合并为单个批量证明,从而降低在以太坊主网上验证数千笔交易的成本。
- 智能合约:在以太坊上保管抵押品和规范状态根。它们验证提交的证明,并处理存款、提现以及向第 1 层的强制退出。
2. 可验证的撮合与清算
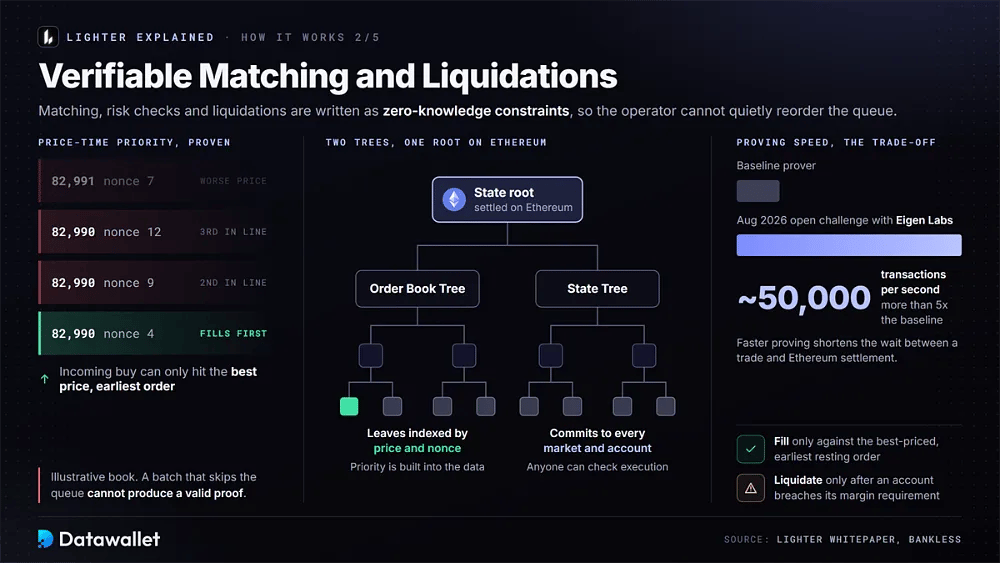
关键区别在于电路验证的内容。撮合逻辑、风险检查和强制平仓都被编码为零知识约束。因此,订单只能与价格最优、时间最早的挂单成交,而强制平仓只有在账户突破其保证金要求后才会生效。运营方无法悄悄地重新排列队列。
Lighter 白皮书介绍了一种订单簿树(Order Book Tree),其叶节点按价格和 nonce 编制索引,将优先级直接嵌入数据结构。另有一个状态树(State Tree)对每个市场和账户作出承诺,使任何人都能确认以太坊状态根反映的是有效执行。
证明速度仍是需要权衡的方面,不过性能已有提升。2026年8月与 Eigen Labs 举办的一次公开挑战赛产生了一份证明器提交方案,每秒可处理约 5万 笔交易,是基线的五倍多,据 Bankless 报道。更快的证明可缩短交易执行与以太坊结算之间的延迟。
3. 抗审查能力与应急退出机制
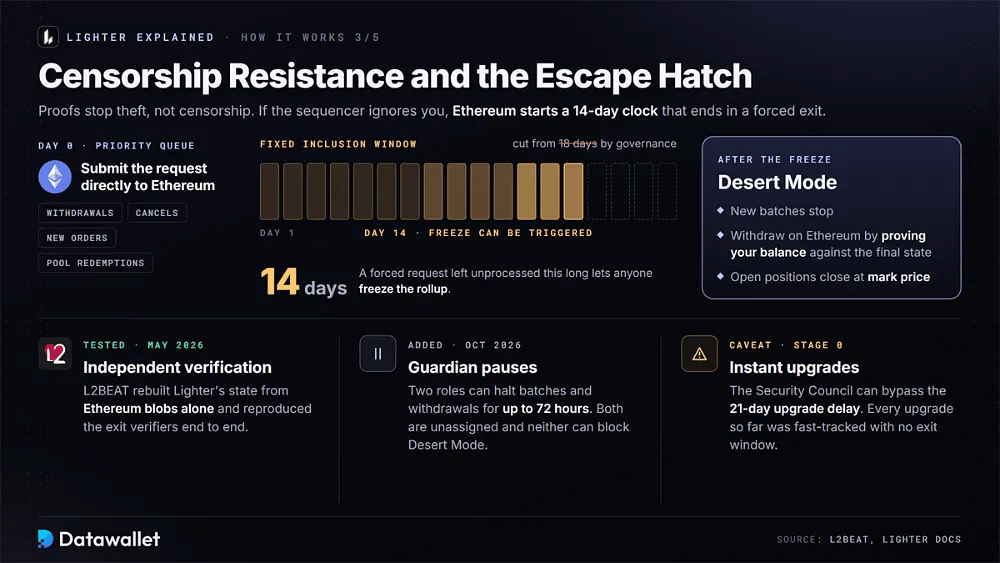
有效性证明可以防止运营方盗用资金或伪造交易,但无法强制其纳入某笔交易。Lighter 通过 Layer 1 机制来解决这一限制,L2BEAT 已对这些机制进行了独立测试。
退出路径取决于以下保障措施和限制:
- 优先队列:用户可以直接向以太坊提交提现、撤单、新订单和资金池份额赎回请求。排序器必须在固定时间窗口内将其纳入。
- 14天窗口期:强制请求若超过14天未被处理,可能触发 Rollup 冻结。该期限此前通过一次治理变更,由18天缩短而来。
- 沙漠模式:冻结后,新批次停止。用户可通过以太坊,凭最终结算状态证明余额并提现,而未平仓头寸则按标记价格平仓。
- 独立验证: 2026年5月,L2BEAT 研究人员仅使用以太坊 blobs 重建了 Lighter 的状态,并复现了其退出验证器,证实无需许可的退出流程可端到端运行。
- Guardian 暂停权限:2026 年 10 月的升级引入了两个 Guardian 角色,可将批次处理和提现暂停最长 72 小时。这两个角色目前均未指派,而且都无法阻止 Desert Mode。
- 升级注意事项:Lighter 仍被归类为 Stage 0 的 Rollup,因为其安全委员会可以绕过 21 天的升级延迟。迄今为止,每次升级都被加急执行,且未提供退出窗口。
4. LLP 与风险隔离
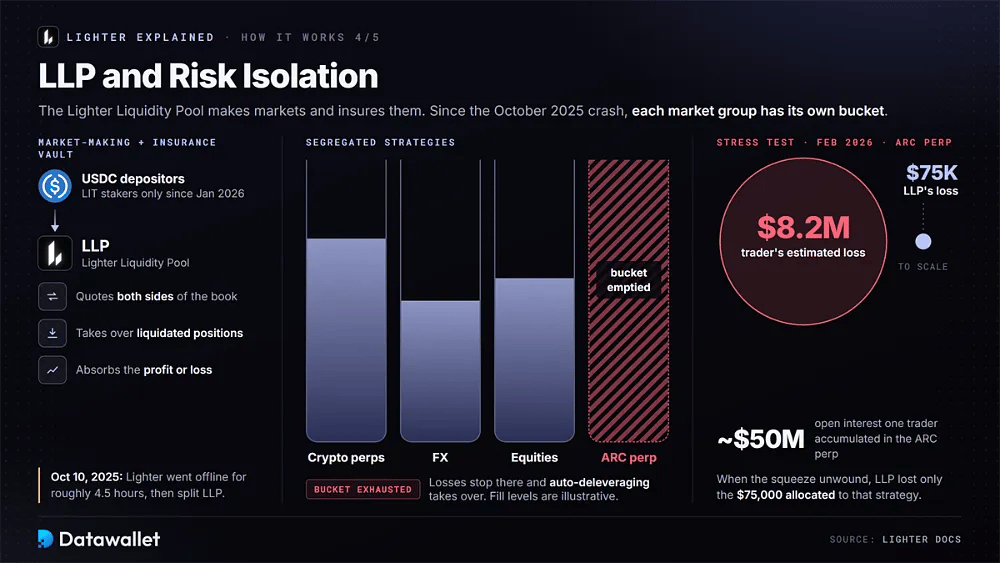
Lighter 流动性池(LLP)是该协议的做市和保险金库。存款人提供 USDC,该池则在订单簿双方报价,承接被清算的仓位,并吸收由此产生的盈亏。自 2026年1月起,存款仅限 LIT 质押者,详见下文代币经济学部分。
2025 年 10 月 10 日的崩盘使 Lighter 离线约4.5小时。此后,团队将 LLP 拆分为相互隔离的策略。每个市场现在都归属于一个独立的资金池,例如加密永续合约、FX 或股票。一旦某个资金池耗尽其分配的资金,就由自动减仓接管。
这一结构在2026年2月经受了检验。一名交易者在 ARC 永续合约中累积了约5000万美元的未平仓合约,并在逼空结束时损失约820万美元,但 LLP 的损失仅限于分配给该策略的7.5万美元。Lighter 的文档现在表示,支持 RWA 市场的是 LLP,而不是较早的实验性 XLP 池。
5. 账户等级与费用
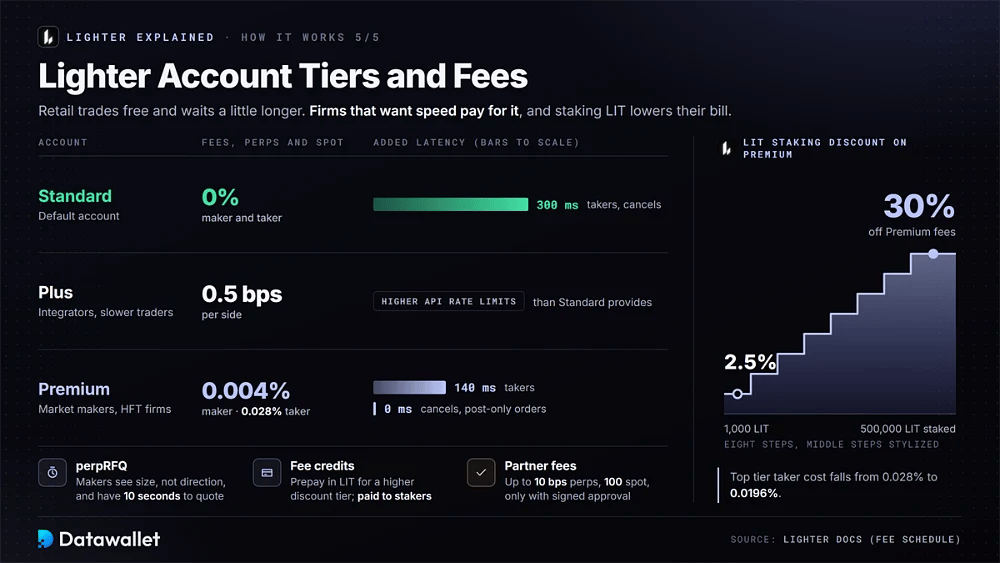
Lighter 的零手续费模式适用于其默认账户。收入的一部分则来自愿意为更低延迟和更多访问权限付费的交易者。当前的费用表列出了三种账户类型以及若干附加机制。
各等级和费用功能目前的运作方式如下:
- 标准账户:默认账户在永续合约和现货交易中收取零挂单方和吃单方手续费。作为交换,吃单方订单和撤单会增加300毫秒的延迟。
- 高级账户: 该选择加入的等级专为做市商和高频交易机构设计,挂单方费率为 0.004%,吃单方费率为 0.028%。吃单方延迟降至 140 毫秒,撤单和只挂单订单无延迟。
- Plus 账户:中间层级,每边收取 0.5 个基点。它面向对延迟不敏感、但需要比 Standard 账户更高 API 速率限制的交易者和集成商。
- 质押折扣:高级费用按八档阶梯递减,质押1,000 LIT 起享2.5%折扣,质押50万 LIT 时达到30%。在最高档,吃单方费用降至0.0196%。
- 费用抵扣额度:高级交易员可以用 LIT 预付费用,在固定期限内获得更高的折扣档位,而无需增加质押。这些付款将分配给 LIT 质押者。
- perpRFQ:大额订单可以向白名单内的做市商请求报价。做市商能看到规模但看不到方向,并有十秒时间响应,超时后订单将退回订单簿执行。
- 合作伙伴费用:第三方前端可能对永续合约收取最高10个基点,对现货收取最高100个基点,但用户必须签名批准该费用。
LIT 代币经济学
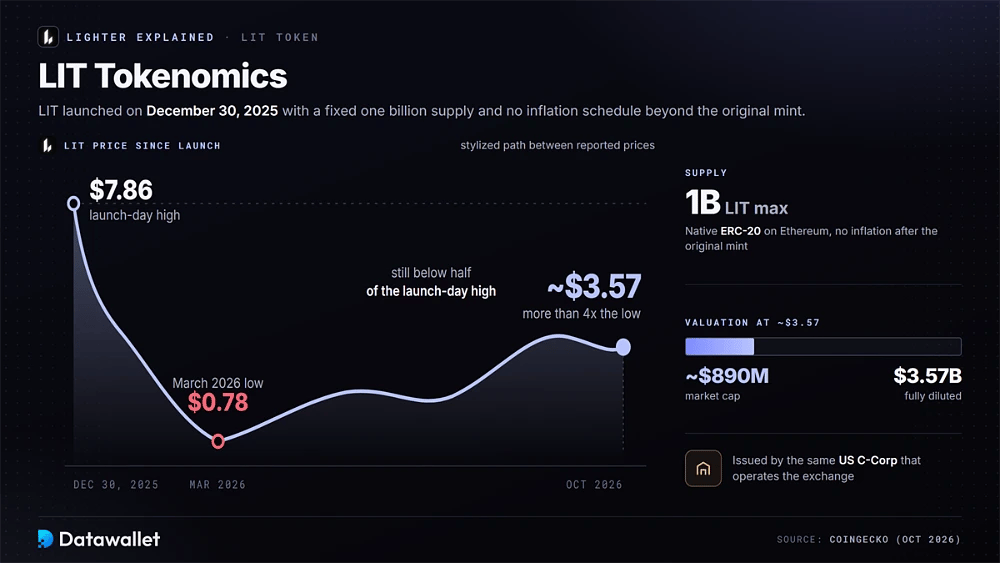
LIT 是 Lighter 的原生 ERC-20 代币,由运营该交易所的同一家美国 C-Corp 发行。它于2025年12月30日上线,最大供应量为十亿枚代币,除最初的铸造外没有通胀计划。
CoinGecko 对 LIT 的报价约为3.57美元,对应市值约8.9亿美元,完全稀释估值为35.7亿美元。该价格是2026年3月低点0.78美元的四倍多,但仍不到上市首日高点7.86美元的一半。
分配
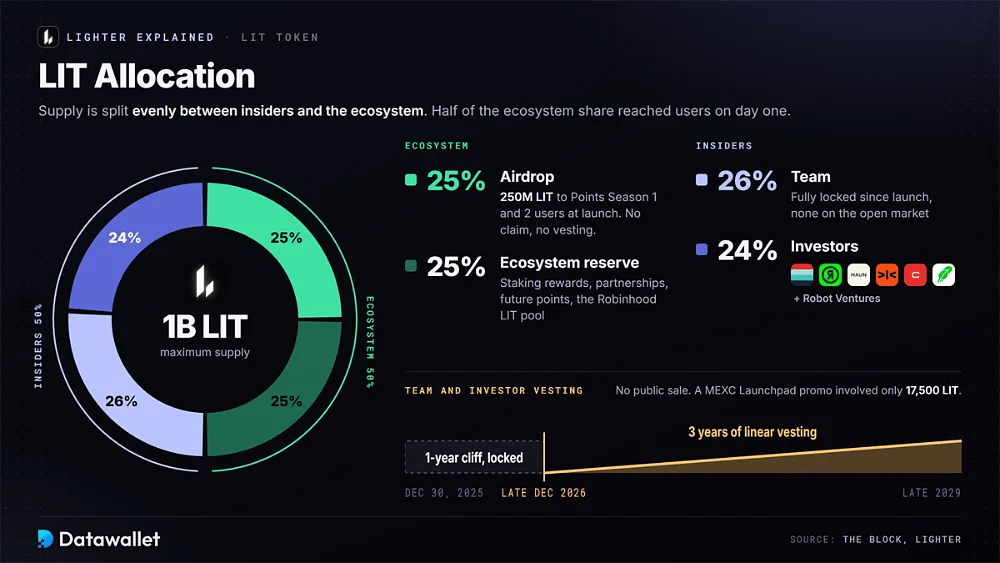
上线时,Lighter 确认供应量将在内部人士和生态系统之间平均分配,对于一家有风险投资支持的交易所而言,这是一种异常偏重社区的分配方式。生态系统份额中的一半已在第一天释放。
其余供应量按以下类别和锁定计划分配:
- 空投:供应量的25%,即2.5亿 LIT,在启动时直接分发给积分第1季和第2季的参与者。无需领取流程,也没有归属期要求。
- 生态储备:另有25%用于质押奖励、合作伙伴关系和未来的积分计划,包括分配给 Robinhood 用户的 LIT 池。目前尚未公布第3季的分配方案。
- 团队:核心团队持有总供应量的26%。这些代币自上线以来一直完全锁定,因此尚未进入公开市场。
- 投资者:支持者合计持有24%,包括 Founders Fund、Ribbit Capital、Haun Ventures、Dragonfly、Craft Ventures、Robot Ventures 和 Robinhood。他们的代币适用与团队分配部分相同的锁定条款。
- 归属期:团队和投资者持有的代币有一年的锁定期,随后是三年的线性归属,内部人员的解锁时间从 2026 年 12 月下旬延续到 2029 年下旬。
- 公开发售:Lighter 没有进行代币公开发售。2025 年 12 月,MEXC Launchpad 开展了一次小规模推广,仅涉及1.75万 LIT,对供应量没有明显影响。
回购、销毁与解锁
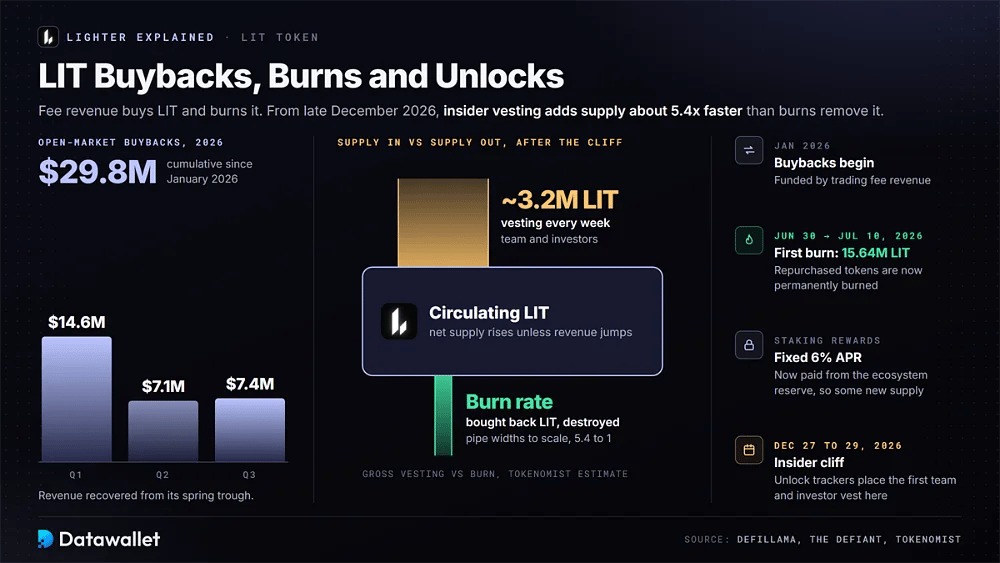
公开市场购买 LIT 于 2026 年 1 月开始,资金来自交易手续费收入。DeFiLlama 记录累计回购达2980万美元,其中第一季度为1460万美元,第二季度为710万美元,第三季度为740万美元,因收入已从春季低谷中恢复。
6月30日的代币经济学更新改变了回购代币的去向。回购的 LIT 现在会被永久销毁,首次销毁于2026年7月10日进行,共销毁1564万枚 LIT。此前由上线前收入提供资金的质押奖励,现在以固定6% APR 从生态系统储备中支付,因此会带来一定的新增供应。
更重要的供应事件仍在临近。解锁追踪平台将内部人士的悬崖期定在 2026 年 12 月 27 日至 29日之间。此后,预计每周约有 320万 LIT 归属。Tokenomist 估计,总归属量将约为销毁速度的 5.4 倍,这意味着除非收入大幅增长,否则净供应量将会增加。
用途
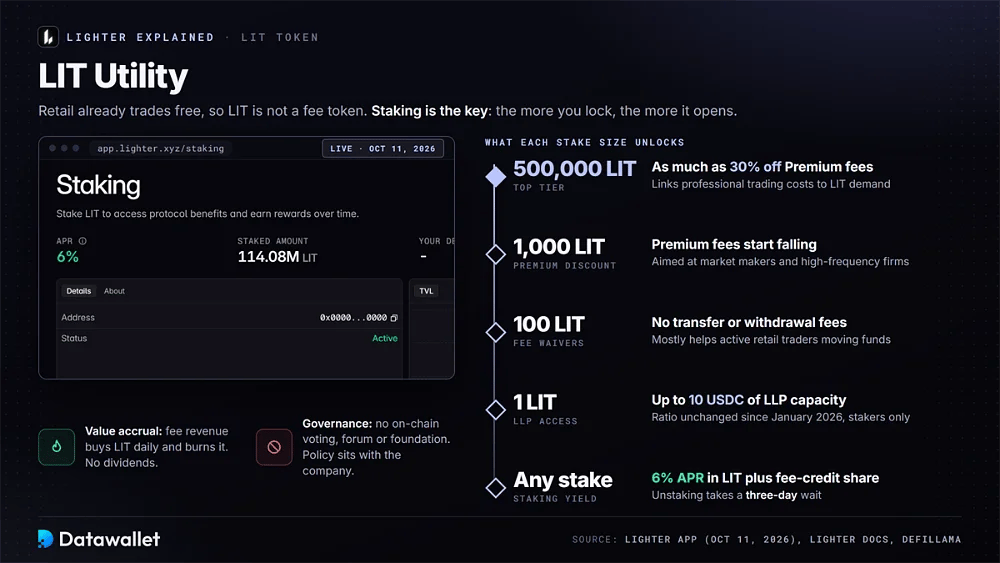
LIT 并非传统意义上的手续费代币,因为散户用户本来就可以免费交易。其已记录的用途主要在于质押,质押可决定某些产品的使用权限和交易折扣。
持有或质押 LIT 目前可获得以下功能:
- LLP 准入:存入 Lighter 流动性池仅限质押者。每个已质押的 LIT 最多可解锁10 USDC 的额度,该比例自 2026 年 1 月以来一直未变。
- 手续费减免:质押至少 100 LIT 可免除转账和提现手续费,主要惠及经常在交易所转入转出资金的活跃散户交易者。
- 溢价折扣:做市商和高频交易机构随着质押量增加,可将 Premium 交易手续费最多降低30%,使专业交易成本与 LIT 需求挂钩。
- 质押收益:质押者可获得固定6% APR 的 LIT,外加一部分费用抵扣支付。解除质押需要三天的等待期。
- 价值累积:交易手续费收入用于每日公开市场回购,回购的代币随后被销毁。因此,持有者是通过供应量减少获得收益敞口,而不是通过直接的收入分配或股息。
- 治理:Lighter 目前没有链上投票系统、论坛或基金会。DeFiLlama 的代币权利审查将治理权和资金库权利列为缺失,政策决定权因此掌握在公司手中。
Lighter 的经济模型如何相互配合
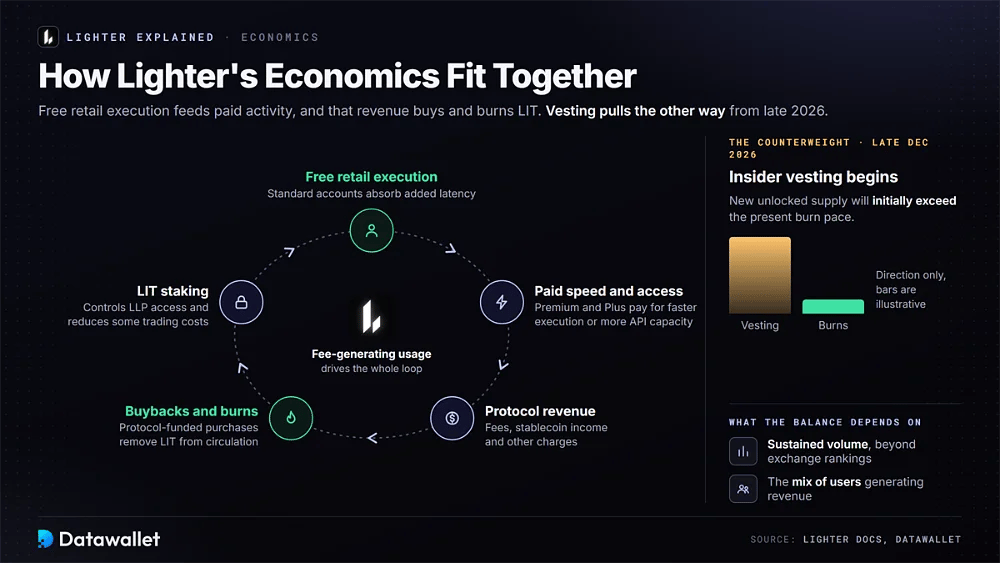
Lighter 的经济模型将免费的零售交易执行与若干付费或产生收益的活动挂钩,而不是向每位交易者直接收费。标准账户承受额外延迟,而 Premium 和 Plus 用户则为更快的执行或更高的 API 容量付费。稳定币收入和其他收费构成了额外的独立收入来源。
LIT 围绕这一运营模式运转,而非取而代之。质押控制 LLP 的准入并降低部分交易成本,而由协议出资的回购则通过销毁将代币移出流通。2026 年 12 月下旬内部人员开始解锁后,这一平衡将发生变化,因为新解锁的供应量起初将超过当前的销毁速度。
因此,交易活动的重要性不仅体现在交易所排名上。能够产生更多手续费的使用量,可以增加用于回购代币的资源;而收入走弱则会使销毁机制相对于计划中的解锁规模变得更小。因此,该协议的经济模型取决于持续的交易量,以及产生收入的用户构成。
Lighter 与 Hyperliquid 对比
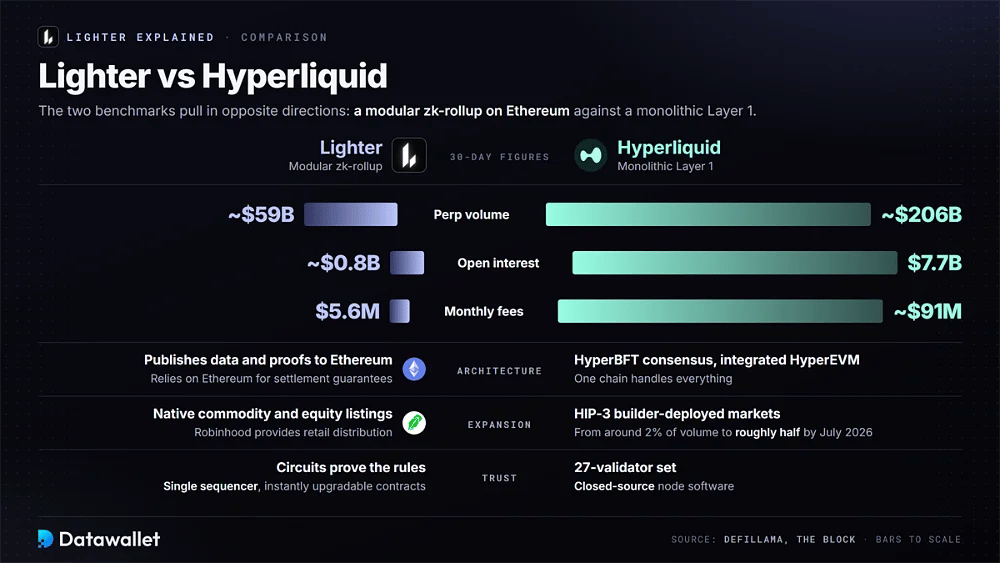
Lighter 和 Hyperliquid 仍是彼此最明显的对标对象,但两者的架构走向相反。Hyperliquid 是单体式 Layer 1,采用 HyperBFT 共识和集成的 HyperEVM。Lighter 则运行模块化的 zk-Rollup,将状态数据和证明发布到以太坊,并依靠以太坊提供结算保障。
两者目前的规模差异很大。DeFiLlama 的永续合约仪表板显示,Hyperliquid 的 30天交易量约为 2060亿美元,未平仓合约为 77亿美元,而 Lighter 约为 590亿美元和 8亿美元。Hyperliquid 的月手续费收入也约为 9100万美元,而 Lighter 为 560万美元。
两者的扩张路径不同。Hyperliquid 通过HIP-3 构建者部署的市场实现增长,据The Block 报道,这类市场占交易量的比例已从约2%升至 2026 年 7 月的大约一半。Lighter 原生上架大宗商品和股票,而 Robinhood 等合作伙伴则提供零售分销渠道。
信任假设同样存在差异。Hyperliquid 使用由27个验证者组成的验证者集合和闭源节点软件。Lighter 通过电路证明协议规则,但仍依赖单一排序器以及可即时升级的合约。我们的Lighter 与 Hyperliquid 对比更详细地分析了两者的费用,而我们的永续合约 DEX 排名则将这两个协议与更广泛的市场进行了比较。
Circle 与 Lighter 的合作及收入模式
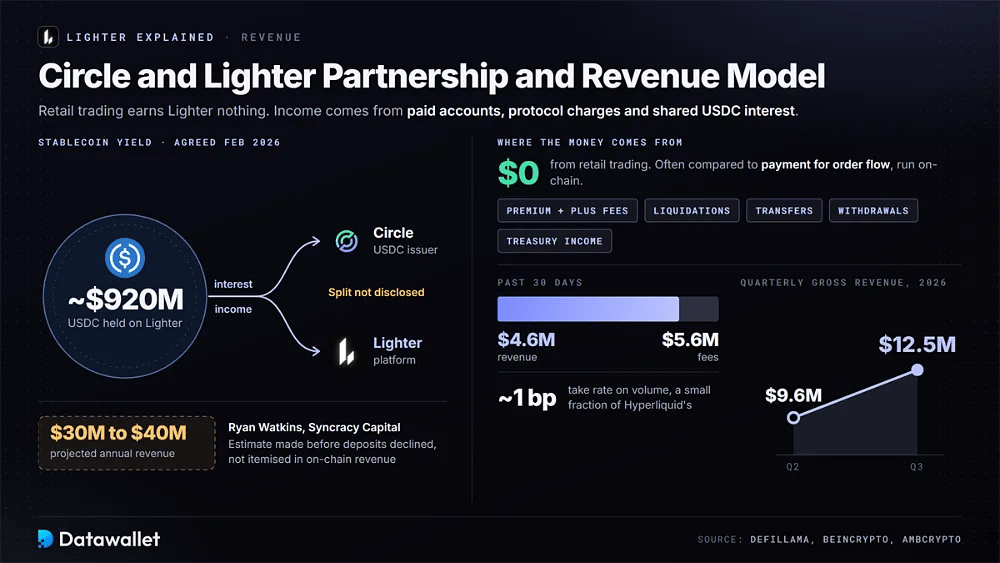
零售交易本身不会为 Lighter 带来收入。收入主要来自 Premium 和 Plus 账户费用,以及强制平仓费、转账费、提现费和资金管理收益。DeFiLlama 报告称,过去 30 天的费用为 560万美元,收入为 460万美元。季度总收入从2026年第 2 季度的 960万美元 增至第 3 季度的 1250万美元。
支持者和批评者常把这种结构比作在链上实现的订单流付费(payment for order flow)。成熟的机构为更快获取散户交易活动而付费,散户用户则可免手续费交易。Lighter 的抽成率约为交易量的一个基点,仅为 Hyperliquid 的一小部分,这也有助于解释为何其收入低于市场份额所暗示的水平。
稳定币收益是另一大支柱。Lighter 与 Circle 于 2026 年 2 月同意分享利息收入,这些收入来自平台上持有的约 9.2亿美元USDC,这一安排类似于 Coinbase 与发行方的关系。2026 年 5 月的后续协议将 USDC 指定为用于交易、结算和入金的首选稳定币。
财务条款未披露。Syncracy Capital 的 Ryan Watkins 预计年收入为3000万至4000万美元,不过该估算是在充值下降之前做出的,也未在链上收入数据中单独列示。Hyperliquid 此后也宣布了自己的 USDC 协议,表明发行方收入分成正成为行业惯例。
RWA 与预上线市场
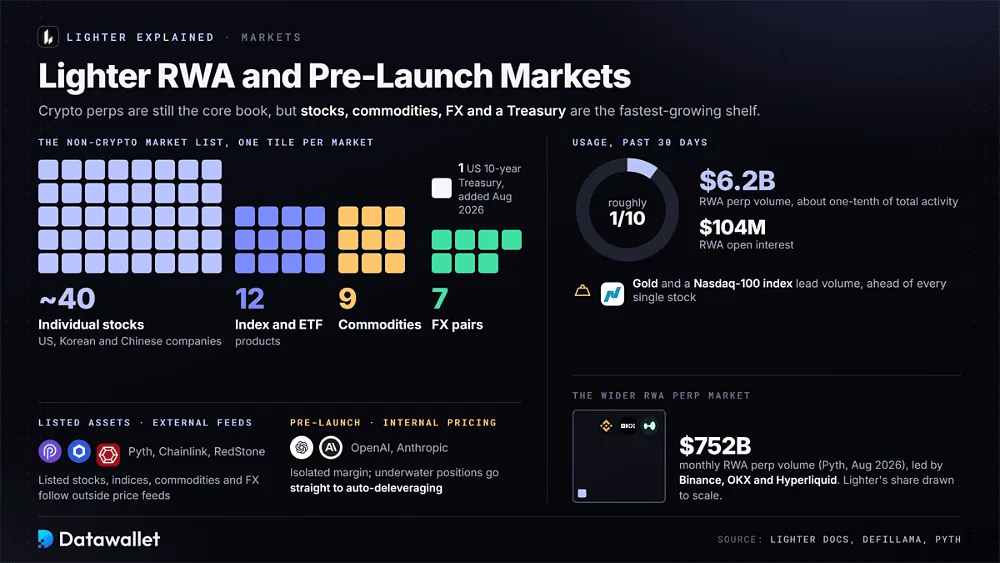
加密货币永续合约仍是 Lighter 订单簿的核心,但其非加密产品扩张最快。目前的市场列表涵盖约 40 只个股,来自美国、韩国和中国公司,另有十几种指数和 ETF 产品。此外还包括九种大宗商品、七个 FX 货币对,以及 2026 年 8 月新增的美国 10 年期国债市场。
使用量已相当可观,但仍未接近加密货币本身的活动规模。DeFiLlama 的 RWA 追踪器显示,Lighter 上 30 天的 RWA 永续合约交易量为62亿美元,未平仓合约为1.04亿美元,约相当于总活动量的十分之一。黄金和纳斯达克 100 指数的交易量居首,领先于所有个股。
私营公司和上市前合约采用不同的结构。涵盖 OpenAI 和 Anthropic 等公司的市场使用内部定价机制,而非外部预言机。它们采用逐仓保证金交易,资不抵债的仓位会直接进入自动减仓。已上市资产则依赖外部数据源,提供方包括 Pyth、Chainlink 和 RedStone。
更广泛的 RWA 永续合约市场要大得多。Pyth 2026 年 8 月的报告估计,RWA 永续合约月成交量为7520亿美元,其中 Binance、OKX 和 Hyperliquid 主导了市场活动。Lighter 的独特之处在于,这些产品与其加密市场一样,通过同一套经证明验证的执行引擎和风险隔离的流动性结构运行。
Robinhood Chain 上的 Lighter
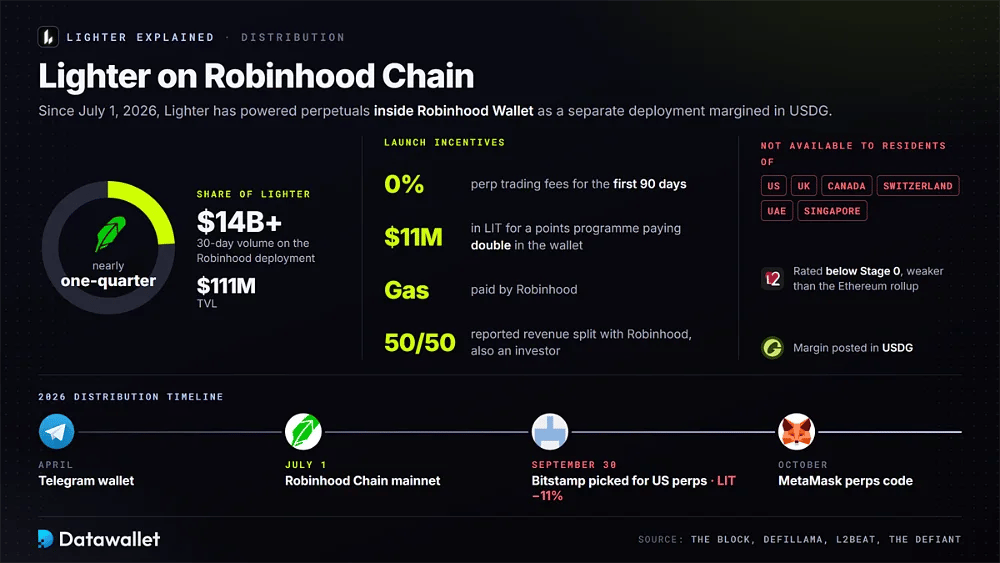
分发渠道是 Lighter 在2026年最大的变化。7月1日,Robinhood Chain上线,由 Lighter 在 Robinhood Wallet 内提供永续合约。该集成作为独立部署运行,使用 USDG 作为保证金,并排除美国、英国、加拿大、瑞士、阿联酋和新加坡的居民。
上线激励包括前90天零永续合约交易手续费、由 Robinhood 支付的 gas,以及分配给积分计划的1100万美元LIT,通过钱包参与可获得双倍积分。据报道,此次部署产生的收入由 Lighter 和同为投资方的 Robinhood 平分。
采用速度很快。DeFiLlama 的数据显示,Robinhood 部署带来了 1.11亿美元 的 TVL 和超过 140亿美元 的 30 天交易量,接近 Lighter 总量的四分之一。分发渠道也在通过其他方式扩展,包括4月上线的 Telegram 钱包,以及10月将 Lighter 交易加入 MetaMask 永续合约堆栈的代码。
有两个值得注意的限制。L2BEAT 将下方的 Robinhood 部署评为 Stage 0,低于以太坊 Rollup 的分类。9 月 30 日,Robinhood 还选择了 Bitstamp,而不是 Lighter,用于其美国永续合约的推出。LIT 当天下跌11%,这表明市场情绪现在对单一合作伙伴的反应有多强烈。
Lighter 的监管情况及美国可用性
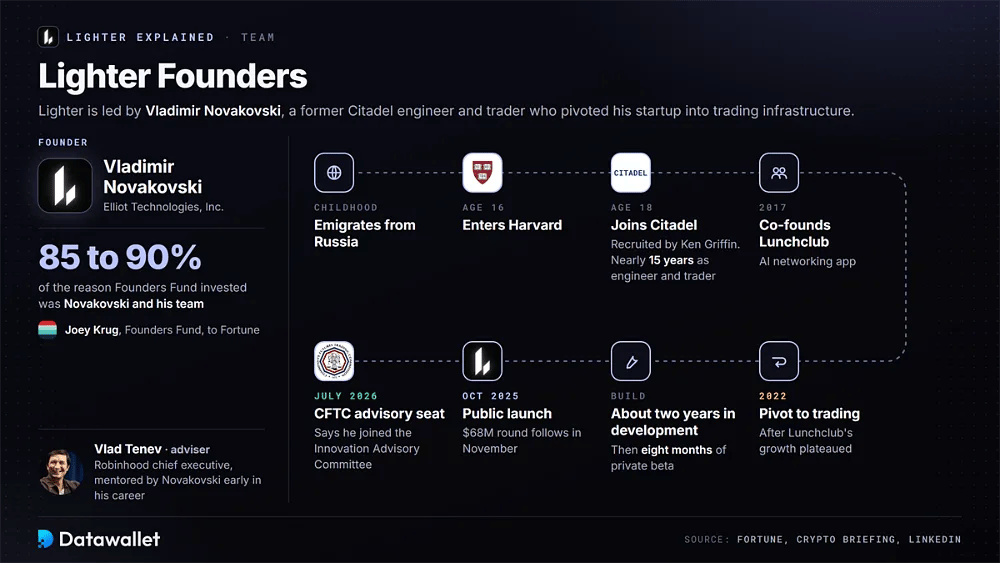
Lighter 由一家美国公司运营,但不接受美国居民。它未在 CFTC 注册,美国人也被排除在其 Robinhood Wallet 集成之外。据报道,Novakovski 在2026年4月告诉投资者,公司已启动牌照申请,但后来的报道发现并无公开的 CFTC 申请文件。
国会尚未消除这种不确定性。旨在为加密货币交易所建立注册框架的《CLARITY 法案》在参议院于 2026 年 9 月 15 日以 49 比 50否决一项程序性投票后陷入停滞。关注该立法的律师称,该法案在本届国会实际上已经无望。
监管机构已分别采取措施。2026年5月,CFTC 批准了Kalshi 的比特币永续合约。次月,CFTC 允许已注册的交易所将现有合约转换为真正的永续合约,此后 Kraken 推出了面向美国的永续合约。9月的一份工作人员函件允许钱包将用户引导至已注册的交易平台,但 Lighter 等自托管交易所不在涵盖范围内。
任何更广泛的途径仍然进展缓慢。CFTC 一项设立专门加密资产市场类别的提案已于 9 月进入白宫审查,具有约束力的规则预计要到 2027 年底之后才会出台。CME 也在就永续合约起诉该机构。在欧洲,ESMA 将永续合约视为适用零售 CFD 限制,其中包括杠杆上限。
Lighter 的主要取舍在哪里
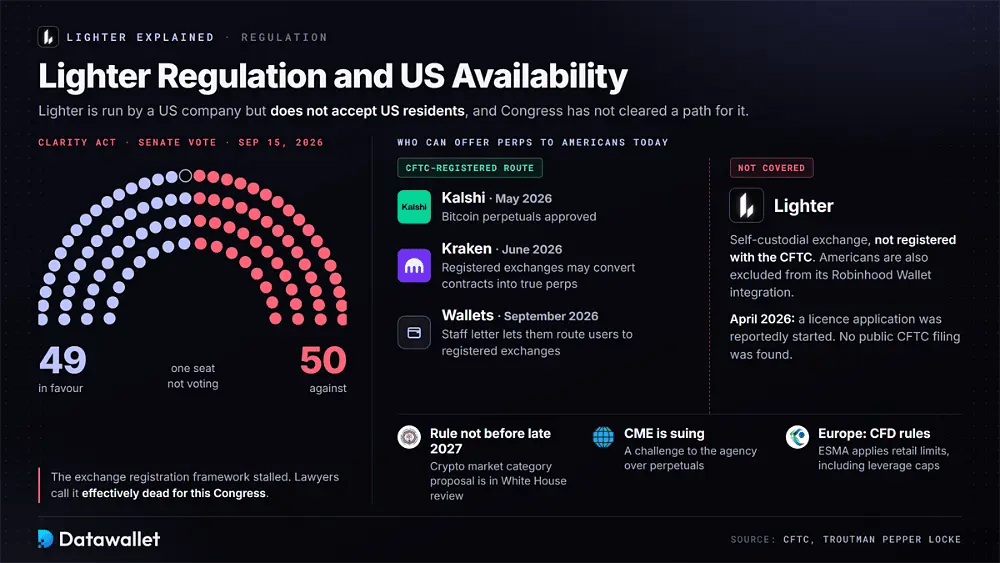
Lighter 的架构消除了某些形式的信任,但并未将其完全消除。有效性证明可以验证撮合、保证金规则和强制平仓逻辑,而以太坊提供托管和强制退出机制。不过,日常运营仍依赖单一排序器、升级权限以及价格预言机等外部基础设施。
其商业模式同样需要平衡。免费的标准交易可以吸引散户流量,但付费账户、稳定币收益以及合作伙伴分销必须产生足够的收入,才能支撑业务和代币回购。Robinhood 扩大了分销渠道,同时也增加了对单一合作关系的依赖。
从 2026 年 12 月下旬起,代币供应带来了另一个变量。销毁会减少流通中的 LIT,但预计内部人员的计划解锁量将超过当前的销毁速度。这一差距能否缩小,取决于未来的收入和活跃度,而不仅仅是销毁机制。
Lighter 的风险
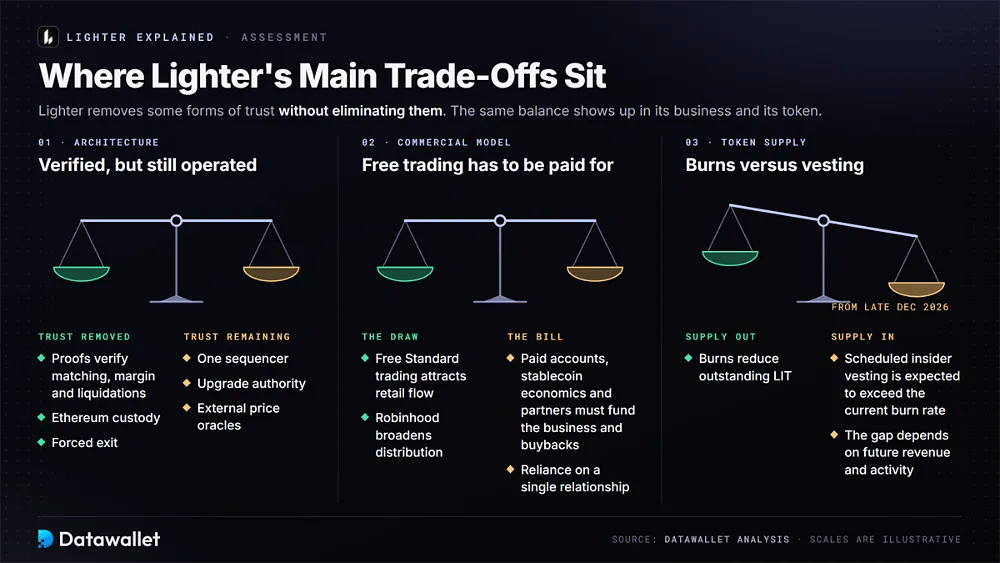
Lighter 是设计较为严谨的永续合约 DEX 之一,但可验证执行并不能消除市场、运营或代币风险。交易者和存款人仍需考虑独立评测机构和当前链上数据所指出的利弊权衡。
使用 Lighter 之前需要了解的主要风险包括:
- 排序器中心化:由单一运营方决定每笔交易的排序,并可能借此角色攫取价值。遭遇审查的用户必须等待 14 天,才能使用逃生通道。
- 升级风险:合约可以即时升级。L2BEAT 在 2026 年 9 月至 10 月初之间记录了五次验证器替换,其中三次在源代码公开之前就已部署。
- 电路漏洞:智能合约和电路带来了广泛的攻击面。zkSecurity 的审计在 2025 年发现了高危问题,据报告均已修复,但目前尚未公开 2026 年的审计或长期漏洞赏金计划。
- LLP 回撤:资金池充值者与交易者及强平方处于对立面。分隔式策略将亏损限制在各自的市场组内,但若某个资金池耗尽,剩余亏损可能通过自动减仓转嫁给盈利的交易者。
- 代币抛压:LIT 供应量的一半将于2026年12月下旬开始解锁,每周约320万枚代币。这一速度是当前销毁速度的数倍,并将在2029年之前持续造成稀释。
- 交易量粘性:Lighter 在空投前控制了永续合约 DEX 交易量的约四分之一,此后一直维持在约10%,据 The Block 报道。这一下滑说明早期活动在很大程度上依赖激励。
- 合作伙伴集中度:Robinhood 贡献了约四分之一的未平仓合约和费用,同时担任投资者和收入合作伙伴。因此,这一关系的变化可能会带来直接影响。
- 监管风险:一家在没有本国牌照的情况下提供杠杆衍生品的美国公司,仍然依赖尚未明确的规则。CFTC 目前的豁免基于工作人员指引,可能被撤销。
- 预言机依赖:现实世界资产市场依赖外部价格源,并在这些价格源过期时使用内部备用机制。L2BEAT 指出,预言机签名尚未在链上验证。
Lighter 创始人
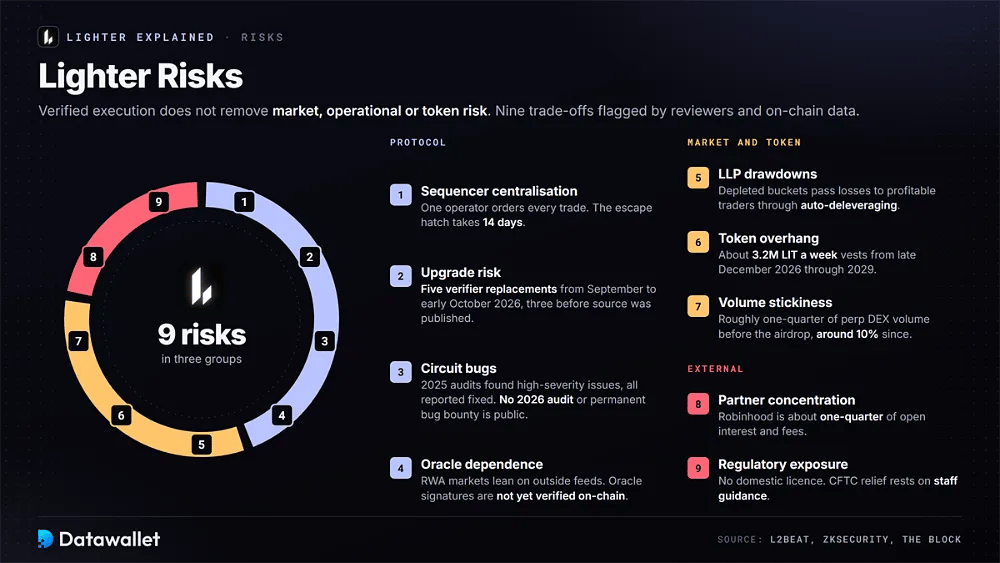
Lighter 由 Vladimir Novakovski 领导。他幼年从俄罗斯移民,16岁进入哈佛大学,18岁在 Ken Griffin 的招揽下加入 Citadel。在 2017年共同创立 AI 社交应用 Lunchclub 之前,他有近 15 年时间担任工程师和交易员。
在 Lunchclub 的增长于 2022 年陷入停滞后,Novakovski 将团队转向交易基础设施。Lighter 经历了约两年的开发,并在公开上线前进行了八个月的私测。Founders Fund 合伙人 Joey Krug 告诉 Fortune,Novakovski 及其团队占该公司此次投资原因的85至90%。
他的职业人脉仍在影响 Lighter 的战略。Robinhood 首席执行官 Vlad Tenev 在 Novakovski 职业生涯早期曾受他指导,目前担任公司顾问。Novakovski 称 Robinhood Chain 的推出历经十二年筹备。2026 年 7 月,他还表示已加入 CFTC 的创新咨询委员会,使 Lighter 得以参与美国的政策讨论。
总结
Lighter 仍是加密货币领域技术上最具雄心的交易所之一。通过零知识电路验证撮合、保证金计算和强制平仓,远比运行链下订单簿困难。独立研究人员也已复现其以太坊退出路径,该系统目前已达到可观的运行规模。
2026年更大的进展在商业层面。零费用的标准账户现已与付费的高级权限、稳定币收入分成以及 Robinhood 分销并行。回购的 LIT 会被销毁,使协议收入与代币供应的联系更为直接。收入已从春季的低点回升,但仍远低于 Hyperliquid。
关键问题依然存在。随着竞争平台发行代币,交易量必须保持在接近 10% 的份额。排序器和升级密钥仍然是中心化的,而代币销毁将面临自 2026 年 12 月起的内部人士解锁。美国监管机构还必须决定,自托管永续合约交易所是否有可行的市场准入路径。