

什么是 USDG?
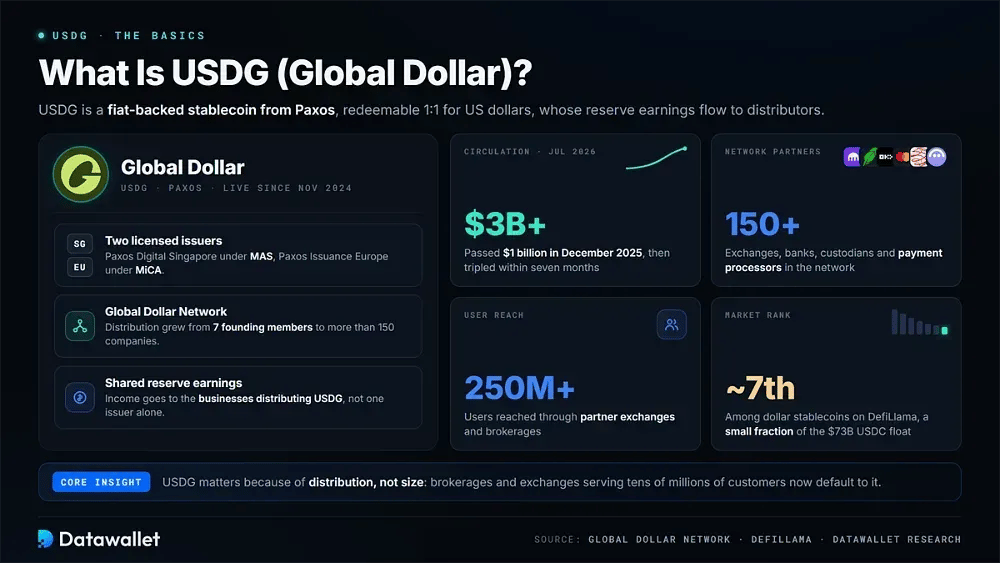
USDG(全称为 Global Dollar)是 Paxos 于 2024 年 11 月推出的一款法币背书的稳定币。每个代币均可兑换为一美元。最初的模式围绕受监管的数字货币构建,其储备收益归分发该代币的企业所有,而不是全部留在单一发行方手中。
两家持牌实体负责铸造 USDG。Paxos Digital Singapore 作为新加坡金融管理局(Monetary Authority of Singapore)监管下的主要支付机构(Major Payments Institution)运营。Paxos Issuance Europe 在芬兰监管和 MiCA 的管辖下覆盖欧洲经济区,允许同一美元资产在亚洲、欧洲以及许多其他市场流通。
全球美元网络(Global Dollar Network)负责分发工作。它最初由七个成员组成:Anchorage Digital、Bullish、Galaxy Digital、Kraken、Nuvei、Robinhood 以及 Paxos 本身。此后,成员数量已增至 150 多家公司。OKX、Mastercard、Worldpay、Bitpanda、Aave Labs 和 Maple Finance 均已加入,此外还有银行、托管机构和支付处理商。
对于受监管的美元代币而言,其增长速度异常之快。流通量在 2025 年 12 月突破 10 亿美元。根据该网络自身的2026 年 7 月更新,七个月后这一数字便超过了 30 亿美元。合作伙伴交易所的用户总数达到了 2.5 亿以上,而已支付的奖励总额则达到了数千万美元。
这种规模依然需要客观看待。DefiLlama 将 USDG 排在美元稳定币的大约第七位。其供应量仅占约 730 亿美元 USDC 流通量以及更大规模的 USDT 供应量的一小部分。赋予 USDG 现实意义的是其分发渠道:服务于数千万客户的经纪商和交易所现在默认采用该代币。
Global Dollar 是如何运作的?
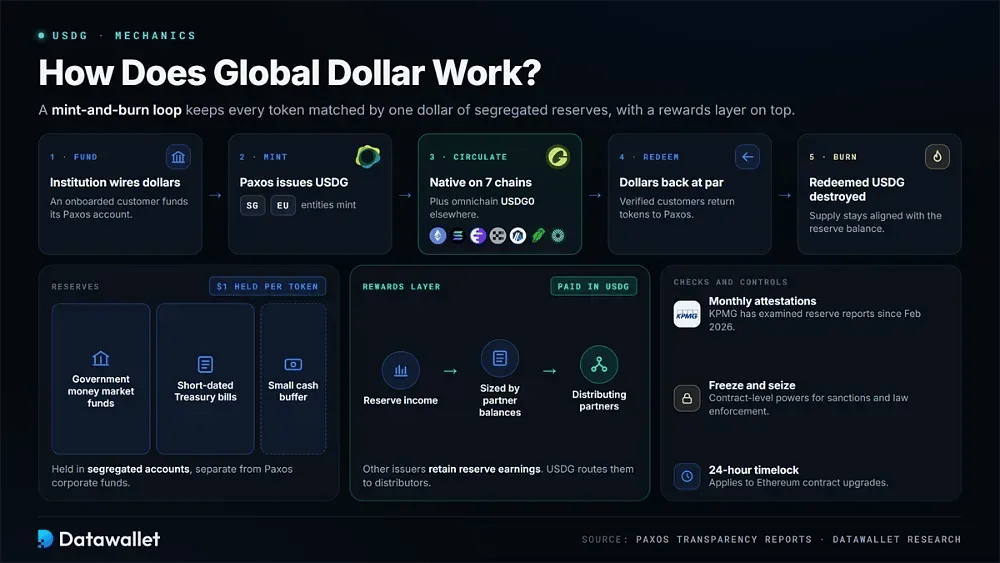
USDG 采用铸造与销毁结构。流通中的每个代币都对应一美元的隔离储备,而独立的奖励层则将储备收益引导至分发该稳定币的企业,而不是将这些收益完全留给发行方。
以下是 Global Dollar 系统从铸造到赎回的运作流程:
- 发行:在完成入驻的机构客户向其 Paxos 账户注入美元并请求兑换后,Paxos Digital Singapore 或 Paxos Issuance Europe 将创建新代币。
- 赎回:经过验证的客户将代币退还给 Paxos 并按面值收到美元。随后,赎回的 USDG 将被销毁,从而使流通供应量与基础储备余额保持一致。
- 储备:背书资产持有于政府货币市场基金、短期国库券以及一小部分现金缓冲中。这些资产存放于独立于 Paxos 公司资金的隔离账户中。
- 证明:KPMG 自 2026 年 2 月起对月度储备报告进行了审核,取代了 Enrome。每份报告均确认期末赎回资产等于或超过未偿还代币。
- 原生链:Paxos 直接在 Ethereum、Solana、Ink、X Layer、Arbitrum、Robinhood Chain 和 Mantle 上发行 USDG。这七个网络上的持有人可避免使用封装版本以及大多数第三方bridge风险。
- 全链:由 Paxos Labs 使用 LayerZero 的代币标准创建的 USDG0 锁定了原生供应,并在其他地方铸造等量代币。最初的网络包括 Hyperliquid、Plume 和 Aptos。
- 奖励:储备金收益根据每个合作伙伴持有或分发的余额进行计算,随后以 USDG 支付。这使该模式区别于那些由发行方保留储备金收益的稳定币。
- 控制:当适用制裁规则或执法要求时,Paxos 可以在合约层面冻结或扣押代币。Ethereum 合约升级受 24 小时时间锁限制。
热门 USDG 用例
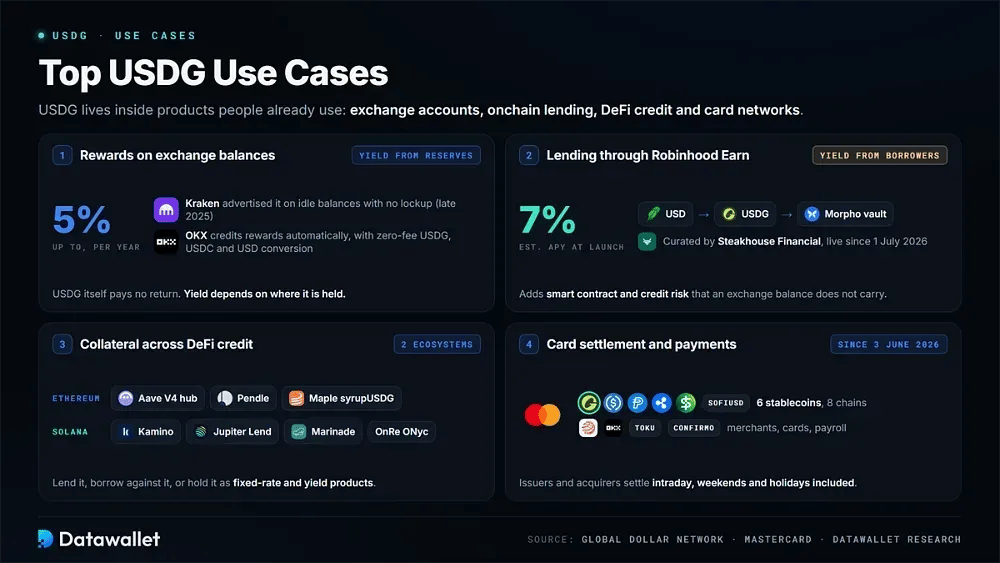
USDG 融入了人们日常使用的产品中,而不是仅仅依赖于单一的需求。到 2026 年底,交易所账户、链上借贷、DeFi 信贷市场和支付网络中均出现了可观的余额和结算活动。
1. 在交易所余额上赚取奖励
合作交易所从其客户持有的 USDG 中获得储备金收益,部分交易所会将其中一部分返还给用户。2025 年末,Kraken 宣布对无锁定的闲置余额提供高达每年 5% 的奖励。支付月费的 Kraken+ 订阅者可以获得提高后的费率。
OKX 采取了类似的方法。奖励会自动计入账户余额,并且该平台提供 USDG、USDC 与美元之间的免手续费兑换。费率因平台而异。USDG 本身不支付回报,因此任何 yield 完全取决于持有者将代币存放在何处。
2. 通过 Robinhood Earn 进行链上借贷
Robinhood 选择 USDG 作为 Robinhood Earn 的借贷资产,该自custodial产品于 2026 年 7 月 1 日与 Robinhood Chain 同步推出。美元存款在进入由 Steakhouse Financial 策划的 Morpho 金库之前会转换为 USDG。借款人提供抵押品并向出借人支付利息。
在推出时,该应用显示估计的 7% 年化 yield,据报在第一年内保持固定。该回报来自链上借款人,而非储备金收益。因此,该产品引入了智能合约和信贷风险,这与赚取合作伙伴奖励的标准交易所余额并不完全相同。
3. DeFi 信贷市场的跨市场抵押品
USDG 的 DeFi 足迹在 2026 年急剧扩大。该稳定币通过专属的 Global Dollar Hub 成为 Aave V4 上的原生资产。它还在 Pendle 上作为固定利率和 yield 产品进行交易,并为 syrupUSDG 提供支撑,后者是 Maple Finance 于 7 月在 Ethereum 和 Robinhood Chain 上推出的机构信贷代币。
Solana 上也存在类似的堆栈。持有者可以通过 Kamino 和 Jupiter Lend 出借 USDG 或以其进行借贷。Marinade 将其分发为自动 staking 奖励,而诸如 OnRe 的 ONyc 等产品则允许用户铸造带息资产。这些集成将 USDG 的实用性扩展到了简单交易对之外的DeFi protocols中。
4. 卡结算与商户支付
Mastercard 于 2026 年 6 月 3 日将 USDG 添加到其结算选项中,同时加入的还有 USDC、PYUSD、RLUSD、USDP 和 SoFiUSD。发卡机构和收单机构可以在支持的八个区块链上实现日内结算卡片债务,包括周末和节假日。推出工作始于美国和拉丁美洲。
相同的基础设施支持消费者和企业支付。欧洲用户可以通过 OKX Card 在 Mastercard 商户处消费 USDG,资金在结账时转换为欧元,并与其他crypto debit cards一样。Worldpay 为商户提供 USDG 结算,而 Toku 和 Confirmo 等公司则将其用于薪资支付和发票。
USDG 统计数据与趋势
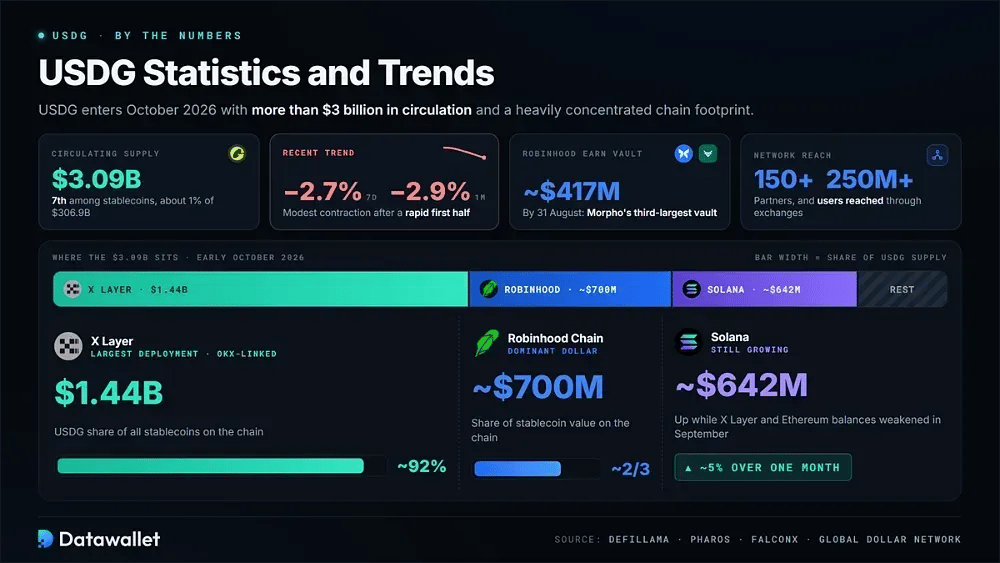
进入 2026 年 10 月,USDG 的流通量已超过 30 亿美元,且链上足迹高度集中。最新数据来自 DefiLlama、Pharos 和 FalconX。
截至 2026 年 10 月初的关键 USDG 指标:
- 市场规模:DefiLlama 显示 USDG 的流通供应量约为 30.9 亿美元,在受追踪的稳定币中排名第七,约占 3,069 亿美元市场的 1%。
- 近期趋势:USDG 的供应量在七天内下降了约 2.7%,在一个月内下降了 2.9%,在 2026 年上半年快速扩张后出现了温和收缩。
- X Layer:大约 14.4 亿美元的 USDG 存放于 X Layer 上,约占其稳定币供应量的 92%,这使这个与 OKX 关联的网络成为其最大的部署地。
- Robinhood Chain:在 10 月初,USDG 约占 Robinhood Chain 上稳定币价值的三分之二,流通量约为 7 亿美元,是该网络占主导地位的美元资产。
- Solana 供应量:DefiLlama 追踪到 Solana 上约有 6.42 亿美元的 USDG,尽管 9 月份 X Layer 和 Ethereum 上的余额有所走弱,但一个月内仍增长了约 5%。
- 赚取存款:FalconX 报道称,支持 Robinhood Earn 的 Steakhouse USDG 金库截至 8 月 31 日已达到约 4.17 亿美元,成为 Morpho 的第三大金库以及最大的稳定币 Earn 项目。
- 网络覆盖:Global Dollar Network 报道称,其拥有超过 150 家合作伙伴,交易所分发渠道触达超 2.5 亿用户,累计 USDG 奖励达数千万美元。
Global Dollar Network 如何分配收入
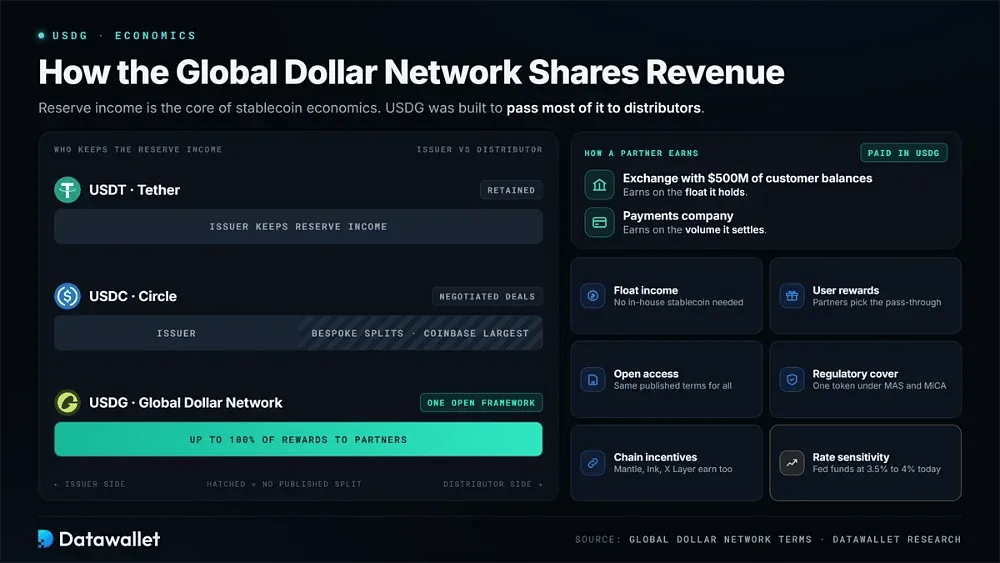
储备金收入是稳定币经济学的核心,而 USDG 旨在将其大部分进行分发。这种结构有助于解释为什么交易所和经纪商会采用一种流通供应量远低于市场龙头代币的资产。
合作伙伴奖励的计算方式
支持 USDG 的每一美元都通过国库券和政府货币市场基金赚取利息。网络条款允许合作伙伴获得其平台上持有的余额所产生的储备金奖励的最高 100%。额外的激励措施可适用于增加流通量的铸造、流动性和支付活动。
支付以 USDG 结算,并随每个合作伙伴的贡献而增加。持有 5.0 亿美元客户余额的交易所可从该浮存金中获利。而支付公司则根据其结算的体积获得收益。该网络 2026 年 7 月的更新显示,累计合作伙伴分发额已达数千万美元。
该模式与其最大的竞争对手不同。Tether 保留其储备金收入。Circle 通过谈判达成的协议向分销商补偿,其中 Coinbase 获得最大份额。而 USDG 则使用一套适用于符合条件企业的框架,并结合了网络所描述的成员主导型治理。
为什么分销商不断签约
持有客户稳定币余额的平台从 USDT 中无法获得任何收益,从 USDC 中也只能获得通过谈判确定的金额。这种差异赋予了企业考虑 USDG 的直接财务动机,并有助于解释自 2024 年推出以来的合作伙伴增长。
以下是平台采用 USDG 而非更大竞争对手的主要原因:
- 浮存金收入:客户余额成为收入来源,且无需平台推出、保留或许可其自身的专有稳定币。
- 用户奖励:合作伙伴可以选择返还多少收入,从而允许 Kraken、OKX 和 Robinhood 资助稳定币 earn 项目,而无需完全从其资产负债表中为促销利率提供资金。
- 开放接入:符合条件的企业可以在相同的公开条款下参与,而无需谈判有利于具有更大杠杆的合作伙伴的定制分销合同。
- 监管合规:Monetary Authority of Singapore 和 MiCA 监管允许全球交易所在亚洲和欧洲上线单一美元代币,而无需为各个司法管辖区维护独立的资产。
- 链上激励:包括 Mantle、Ink 和 X Layer 在内的网络作为合作伙伴参与,从原生发行的供应中获利,同时为其 DeFi 生态系统增加受监管的美元资产。
- 利率敏感性:奖励随短期国库券 yield 变动。因此,合作伙伴收入随联邦储备局政策的变动而升降,目前联邦基金利率在 3.5% 和 4% 之间。
是什么推动了 USDG 的采用?
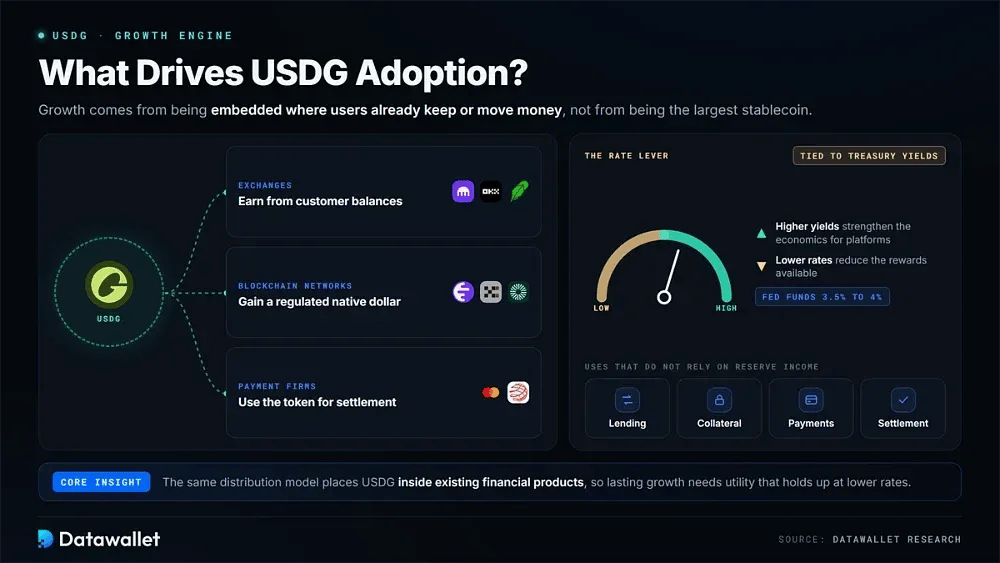
USDG 的增长与其说取决于成为最大的稳定币,不如说取决于嵌入在用户已经存储或转移资金的地方。交易所可以从客户余额中获利,区块链网络获得受监管的原生美元,支付公司则可以使用该代币进行结算。同样的分配模式将 USDG 置于现有的金融产品之中。
这一优势与储备金产生的利息紧密相连。较高的国库券 yield 增强了参与平台的经济效益,而较低的利率则减少了可用奖励。因此,持续的 adoption 还取决于不完全依赖储备金收入的用途,包括借贷、抵押品、支付和结算。
USDG 的监管与牌照
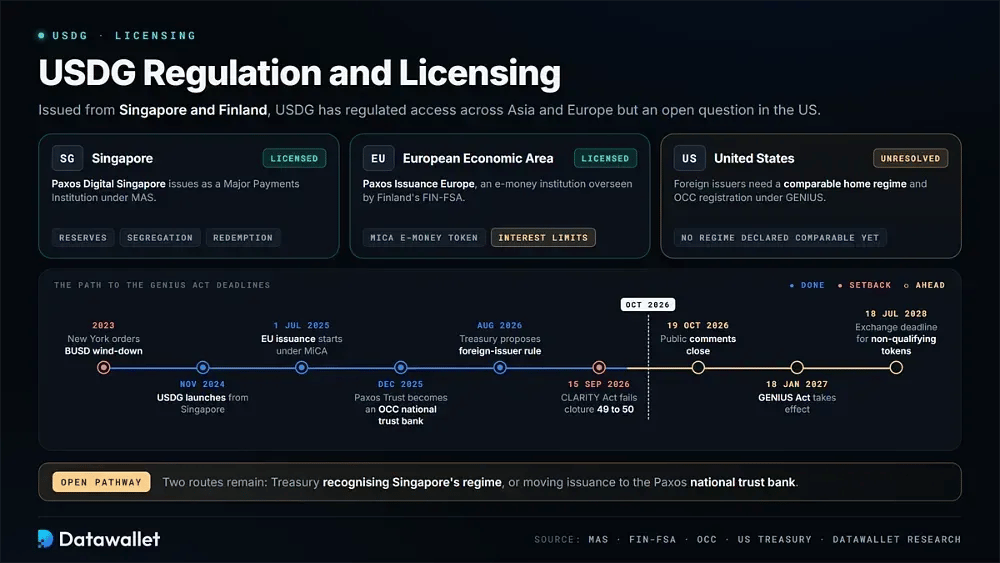
与大多数主流美元稳定币不同,USDG 并非由美国实体发行。其结构在亚洲和欧洲提供了受监管的访问权限,但随着新的联邦稳定币法律接近其生效日期,这也带来了一个未解决的美国问题。
新加坡与欧洲监管
Paxos Digital Singapore 作为受 Monetary Authority of Singapore 监管的主要支付机构发行 USDG。它在监管机构涵盖储备金、隔离和赎回的稳定币框架下运营。在纽约监管机构下令该公司逐步停止 BUSD 发行后,Paxos 于 2023 年退出,并建立了新加坡 base。
欧洲发行于 2025 年 7 月 1 日开始,通过 Paxos Issuance Europe 进行,这是一家受芬兰 FIN-FSA 监管的电子货币机构。MiCA 将 USDG 视为电子货币代币。该区块内的持有人享有按面值赎回的法定权利,获得 MiCA 牌照的交易所可以上线该代币。
MiCA 还限制了电子货币代币的利息,这改变了欧洲经济区内奖励计划的运作方式。Global Dollar Network 的披露信息指出,奖励仍受司法管辖区限制。因此,在其他地区推广的功能对于该区块的客户而言可能有所不同或不可用。
美国面临的未决问题
GENIUS Act 于 2027 年 1 月 18 日生效,对境外发行的美元代币做出单独处理。USDG 在新加坡和芬兰铸造,使多项条款与其在美国的地位直接相关。
以下是目前 USDG 在美国稳定币规则下的状况:
- 发行人状态:Paxos Trust Company 于 2025 年 12 月在 OCC 监管下转型为全国信托银行。该实体发行 PYUSD 和 USDP,而 USDG 则由海外关联公司发行。
- 境外途径:根据 GENIUS Act,只有在财政部认定其本土监管制度具有可比性且发行人在 OCC 注册的情况下,境外发行人才可为美国客户服务。
- 财政部提案:2026 年 8 月提出的规则概述了该流程。公众意见征询于 10 月 19 日截止,监管机构尚未宣布任何境外监管制度具有可比性。
- 关键日期:针对境外发行人的限制自 2027 年 1 月法律生效时开始。对于提供任何不符合条件的代币,交易所面临 2028 年 7 月 18 日的最后期限。
- 奖励审查:拟议的 OCC 规则推定第三方收益安排违反了禁止发行人利息的规定,如果 USDG 的发行转入境内,这一解释将变得非常重要。
- 搁置法案:CLARITY Act 允许基于活动的收益,同时禁止对余额产生被动收益。该法案于 2026 年 9 月 15 日在参议院结束辩论投票中以 49 比 50 未获通过。
- 开放途径:可能的路线包括财政部承认新加坡的监管制度或将发行转移至全国信托银行。独立追踪机构在 2026 年 10 月时仍将 USDG 的美国授权描述为未决状态。
Robinhood Chain 上的 USDG 及其发展
链上扩张成为 2026 年 USDG 的主要增长杠杆。Paxos 并未试图涉足每一个可用的网络。相反,原生发行一直与控制重大分销渠道的伙伴合作,其中 Robinhood Chain 提供了迄今为止最清晰的范例。
深入了解 Robinhood Chain 的推出
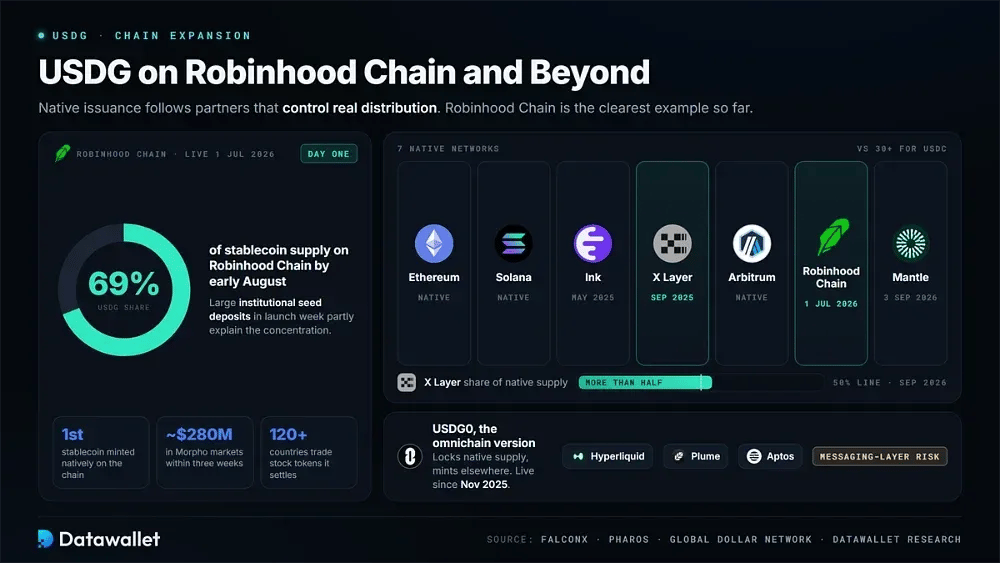
Robinhood Chain 于 2026 年 7 月 1 日作为面向代币化资产的 Arbitrum Layer 2 推出。USDG 在首日上线并成为该网络首个原生发行的稳定币,从一开始就扮演着核心角色。
以下是该代币在 Robinhood Chain 上的定位:
- 首次发行:USDG 是首个在 Robinhood Chain 上原生铸造的稳定币,使开发者能够使用受监管的结算美元,而无需依赖从 Ethereum mainnet 跨链而来的代币。
- 收益默认:Robinhood Earn 将客户的美元转换为 USDG,然后通过由 Steakhouse Financial 策划的 Morpho 金库出借这些代币。Ethena、Spark 和 Maple 提供抵押市场。
- 早期规模:FalconX 的研究估计,该链上的 Morpho 市场在三周内达到了约 2.8 亿美元,其中 Steakhouse USDG 金库占了绝大部分金库存款。
- 链上份额:截至 8 月初,USDG 约占 Robinhood Chain 稳定币供应量的 69%。推出周期间的大型机构种子存款在一定程度上解释了这种集中度。
- 股票代币:代币化股票在 120 多个国家/地区的该网络上全天候交易。USDG 作为新兴代币化股票场所的抵押品和结算资产。
- 转账限制:Robinhood 允许通过 Ethereum、Solana 和 Robinhood Chain 进行 USDG 的存款和取款。纽约州的客户仍然无法使用 Robinhood Chain 转账。
X Layer、Ink、Mantle 与 USDG
交易所拥有的网络占据了流通中 USDG 的很大份额。Kraken 于 2025 年 5 月在 Ink 上引入了该代币,OKX 随后于同年 9 月在 X Layer 上引入。Pharos 的分析显示,截至 2026 年 9 月,超过一半的原生发行 USDG 仅存放在 X Layer 上。
Mantle 于 2026 年 9 月 3 日加入,同时成为部署和网络合作伙伴,在其推进现实世界资产的过程中,除了 AUSD、USDe 和 USDT0 之外,还新增了 USDG。原生发行也已在 Arbitrum 上线。这使得直接覆盖的网络达到 7 个,相比之下,Circle 的 USDC 覆盖的网络超过 30 个。
其他网络使用 USDG0。Paxos Labs 于 2025 年 11 月通过 LayerZero 推出了全链版本,最初覆盖 Hyperliquid、Plume 和 Aptos。该系统能更迅速地扩大覆盖范围,但 USDG0 持有者需要承担消息层风险,而这在 7 个核心网络的原生发行中并不存在。
使用 USDG 的优缺点
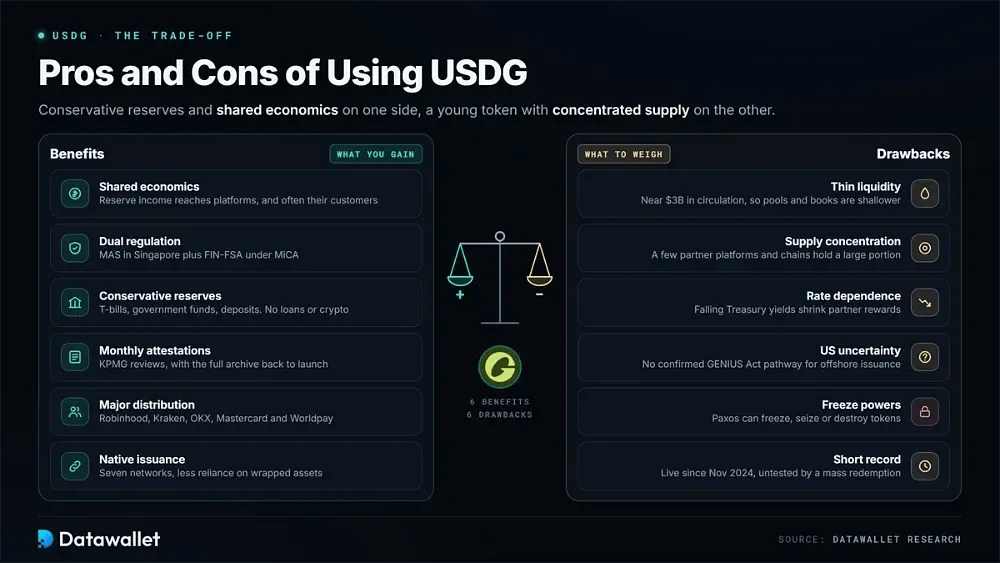
USDG 将稳健的储备资产与激励模型相结合,这是体量更大的竞争对手难以匹敌的。同时,它也是一个年轻的代币,具有集中的分配情况,且面临仍在演变的监管合规风险。在投入可观的资金前,这些权衡取舍至关重要。
使用 USDG 的好处
其主要优势来自于监管监督、分发渠道以及储备收益的共享方式。这些特点有助于解释为什么其流通供应量在 2026 年的七个月内增长了两倍多。
这些是 USDG 为持有人和企业提供的主要好处:
- 共享经济:储备收益归分发平台所有,其中许多平台会将一部分返还给客户。默认情况下,USDT 和 USDC 持有者很少能获得同等水平的奖励。
- 双重监管:新加坡金融管理局 (MAS) 和 MiCA 框架下的 FIN-FSA 的监管,使亚洲和欧洲的机构能够获得合规团队所批准的美元代币。
- 稳健的储备:支撑资产包括国库券、政府货币市场基金和银行存款。其中不包含贷款、公司债务、加密货币抵押品或贵金属。
- 每月鉴证:毕马威(KPMG)每个月都会对储备报告进行审计。Paxos 会公布自上线以来的完整归档,允许任何人将储备支撑资产与流通供应量进行对比。
- 重大分发:Robinhood、Kraken、OKX、Mastercard 和 Worldpay 通过这些客户已经在使用的产品和账户,让数亿用户接触到该代币。
- 原生发行:在 Ethereum、Solana 和 Robinhood Chain 等 7 个网络上直接铸造,减少了对封装资产以及曾影响其他代币的跨链桥漏洞的依赖。
使用 USDG 的缺点
主要的劣势在于其运行历史较短、供应集中以及美国监管地位不确定。高质量的储备并不能解决这些问题,其中几个问题已经开始影响该代币在实际中的交易和表现。
以下是在持有 USDG 之前值得权衡的缺点:
- 流动性薄弱:接近 30 亿美元的流通量仍只是 USDC 或 USDT 的一小部分。因此,DeFi 池和交易所订单簿较浅,特别是在主要合作伙伴交易场所之外的地方。
- 供应集中:相当一部分 USDG 集中在少数合作伙伴平台和链上。某个分发机构策略的改变可能会迅速且明显地减少流通量。
- 利率依赖:国债yield为合作伙伴奖励提供资金。利率下降将降低交易所推广 USDG 而非竞争性美元稳定币的动力。
- 美国监管的不确定性:USDG 在离岸发行,尚未获得确认的 GENIUS Act 途径,在监管机构完成规则制定之前,其在美国平台上的长期可用性仍未解决。
- 冻结权限:根据其条款,Paxos 可以冻结、没收或销毁代币。自托管并不能消除这种集中式控制,而这是去中心化资产所不具备的。
- 短暂记录:USDG 于 2024 年 11 月推出,尚未经历银行危机或大规模赎回事件。价格追踪器也记录到至少一次早期的异常报价。
在哪里购买 USDG
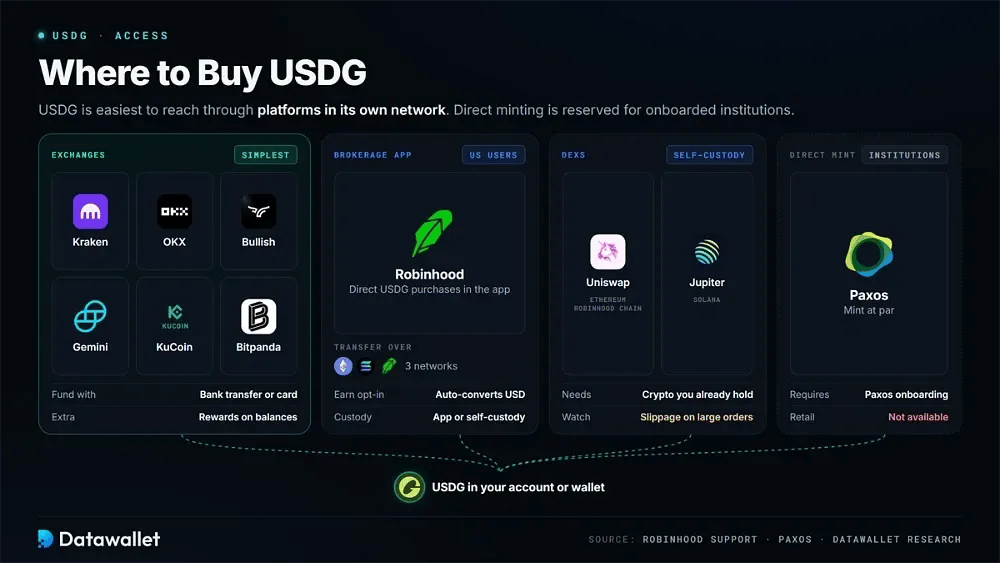
USDG 最容易通过其网络所属的平台获取。中心化交易所提供法币入金通道,经纪应用程序可以自动将美元转换为加密货币,而去中心化交易场所则为已经持有加密货币的用户提供服务。直接铸造仅限于完成 Paxos 入驻流程的机构。
对于大多数买家而言,中心化交易所是最简单的选择。Kraken 和 OKX 接受银行转账和卡片支付,提供 USDG 对美元及主流代币的交易对,并对余额提供奖励。Bullish、Gemini、KuCoin 和 Bitpanda 为美国、亚洲和欧洲的客户提供更多市场。
Robinhood 为美国用户提供了一条简便的途径。其应用程序支持直接购买 USDG,并通过 Ethereum、Solana 和 Robinhood Chain 进行转账。选择参与自托管 Robinhood Earn 产品的符合条件的用户,其美元存款会自动转换为 USDG,用于链上借贷。
偏好自托管的用户可以通过 Ethereum 和 Robinhood Chain 上的 Uniswap 或 Solana 上的 Jupiter 等去中心化交易所将资产兑换为 USDG。交易期间资金始终保留在自托管中。不过,资金池深度比 USDC 浅,因此较大订单需要密切关注报价滑点。
USDG 与竞争对手稳定币对比
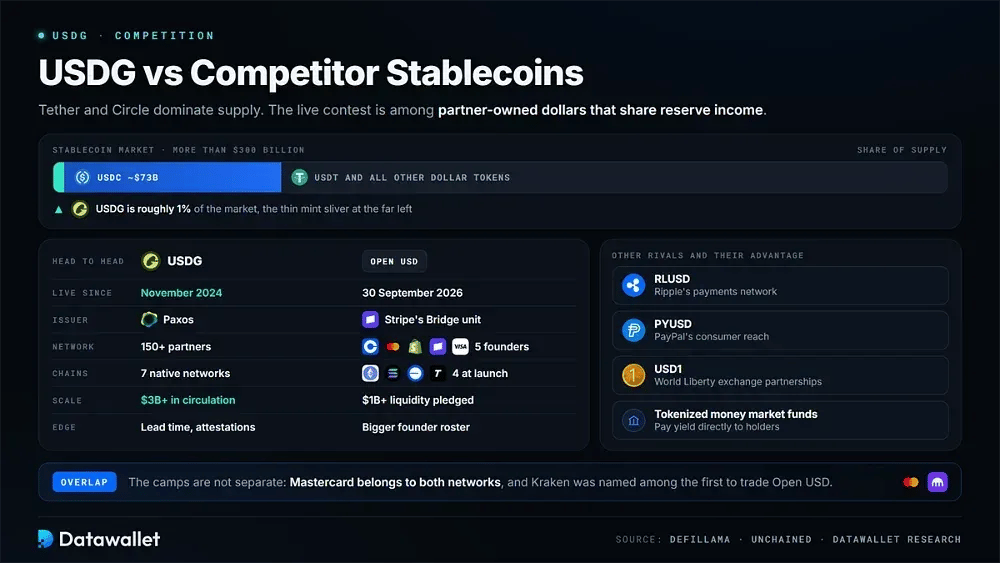
稳定币市场规模超过 3000 亿美元,其中 USDG 约占 1%。Tether 和 Circle 继续主导整体供应量。合作伙伴所有的美元代币之间正在形成更激烈的竞争,这类代币将储备收入直接导向分销商,USDG 在 2024 年底推出时实际上就开创了这一类别。
Open USD 是最清晰的直接挑战者。它于 2026 年 9 月 30 日在 Ethereum、Solana、Base 和 Tempo 上正式上线。Stripe 的 Bridge 部门发行该代币,储备金存放在 BlackRock、Lead Bank 和 BNY,并且由 Coinbase、Mastercard、Shopify、Stripe 和 Visa 共同创立了该网络。
其创始团队阵容更大,初始流动性更深,已认捐超过 10 亿美元。相比之下,USDG 拥有近两年的领先时间、已发布的审计证明以及成熟的集成。这些集团并非完全独立:Mastercard 属于这两个网络,Kraken 也被列为首批预计交易 Open USD 的交易平台之一。
其他竞争对手则依赖不同的优势。RLUSD 依托 Ripple 的支付网络,而 PYUSD 则受益于 PayPal 的消费者触达面。USD1 采用了 World Liberty Financial 的交易所合作关系,而代币化货币市场基金则直接支付收益。USDG 的鲜明特征依然是一个带有公开审计证明的实时开放框架,符合条件的分销商可以加入其中。
USDG 安全吗?
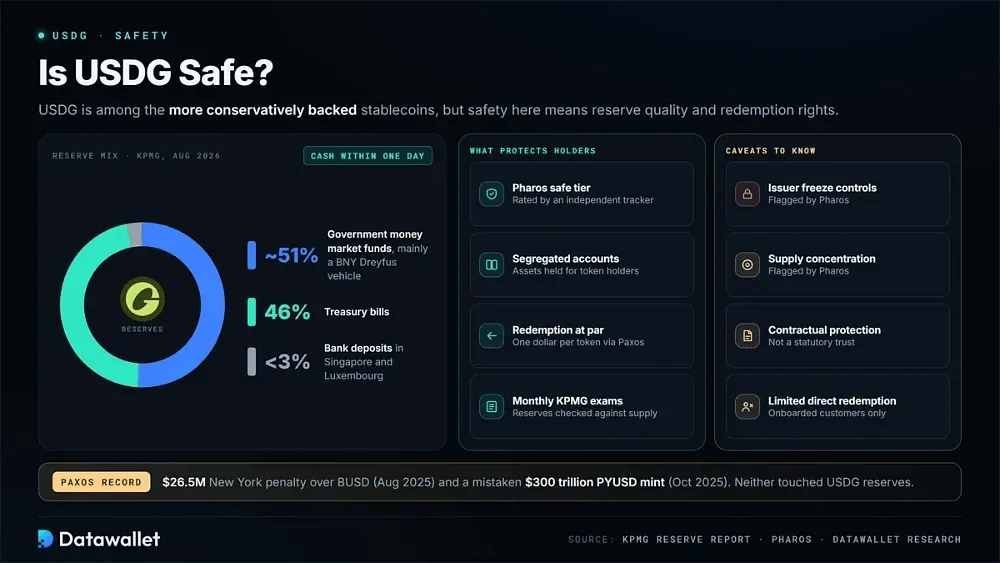
USDG 属于备付支持更为保守的稳定币之一,但这并不意味着它毫无风险。这里的安全主要指储备质量和赎回权。独立的稳定币追踪机构 Pharos 将 USDG 列入其安全级别,同时指出发行方的冻结控制和供应集中度是其两个主要注意事项。
KPMG 在 2026 年 8 月的审查显示,大约 51% 的储备金持有于政府货币市场基金中,主要是 BNY Dreyfus 的工具。国库券占 46%,而新加坡和卢森堡银行的存款占比不到 3%。每个储备类别都可以在一天内兑换为现金。
储备结构同样重要。资产存放在为代币持有者设立的独立账户中,尽管这种保护是合同性质的,而非法定信托。只有通过入驻的客户才能直接通过 Paxos 进行赎回。其他持有者则依赖交易所和做市商来将代币价格维持在平价。
Paxos 更广泛的历史提供了额外的背景信息。该公司在 2025 年 8 月因与 BUSD 相关的合规失误,向纽约监管机构支付了 2,650 万美元的罚款。2025 年 10 月,它在销毁多余部分之前,误铸了 300 万亿美元的 PYUSD。这两起事件都没有影响 USDG 储备金。
USDG 的未来
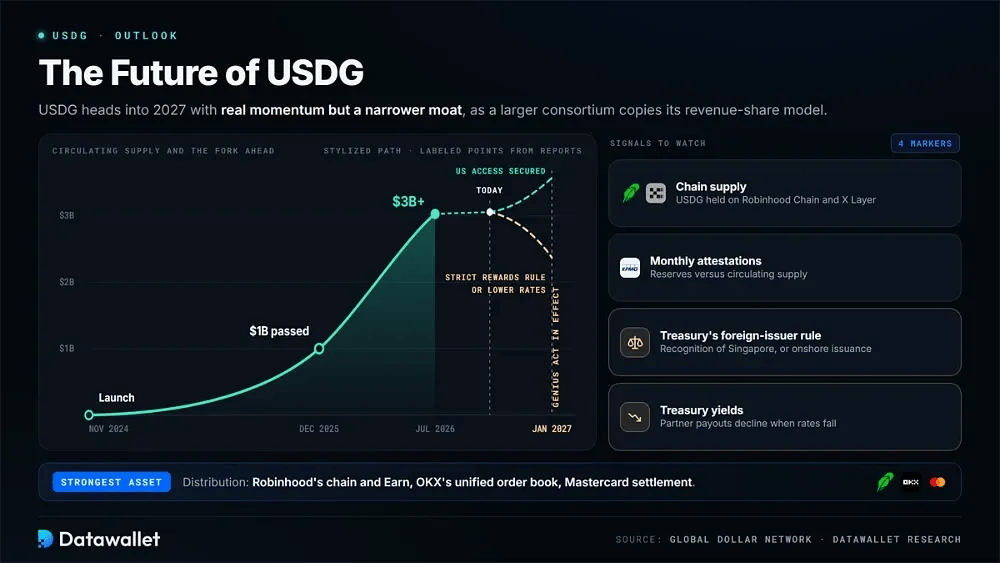
USDG 带着强劲的势头迈向 2027 年,但其护城河比一年前更加狭窄。供应量在七个月内增至三倍。与此同时,它首创的收入分成结构现在正被一个财团效仿,该财团成员规模更大,且拥有深厚得多的资产负债表支持。
分销仍然该模式中最强劲的部分。Robinhood 已将 USDG 连接到其区块链、Earn 产品和代币化股票策略中。OKX 已将其纳入统一订单簿中。Mastercard 结算创造了目前只有少数稳定币才能触达的卡片资金流访问权限。
监管可能会决定这一优势的延伸程度。财政部对新加坡制度的认可,或转向通过 Paxos 国家信托银行发行的模式,将在很大程度上确保对美国市场的准入。相反,对第三方奖励的严格最终解释可能会削弱目前将 USDG 与大型竞争对手区分开来的激励机制。
利率也将塑造经济学。当国库券收益率下降时,合作伙伴的分红会减少,因此长期扩张取决于在较低利率下依然有用的实用性,尤其是支付、抵押品和结算。Robinhood Chain 和 X Layer 上的供应量、每月审计证明以及财政部的外国发行人规则是最明确的观察信号。
最后总结
USDG 已经证明,稳定币可以通过与负责其分销的企业共享储备收入来实现快速扩张。在不到两年的时间里,它触达了 150 多个合作伙伴,流通量达到 30 亿美元,同时在两个监管机构的监管下,将储备金保存在国库券、政府货币基金和现金中。
大多数未解决的问题围绕代币本身,而不是其储备组合。美国对外国发行人的规则仍未最终确定。Open USD 现在正争夺许多相同的合作伙伴,且很大一部分供应量集中在一小群商业优先级可能会发生变化的平台上。
对于普通用户来说,这个决定是实用的。USDG 在支持它并分享奖励的平台上运行良好,前提是持有者接受集中的冻结权力、低于大型竞争对手的流动性以及由各个平台决定的回报率。在将储蓄集中到一个代币中之前,请将其与最安全的稳定币进行比较。