比较现实世界资产项目
1. Ondo
Ondo Finance 因其在线产品的广度而排名第一。它已成为代币化美国国债和代币化股票两个领域最大的发行方,OUSG 和 USDY 合计持有约 20亿美元。这些产品让全球投资者可以持续获得短期政府债券收益的敞口。
Ondo Stocks 成为 2026 年更重要的故事。该平台在上线八个月内 锁仓价值突破 10亿美元,目前在以太坊、Solana 和 BNB Chain 上列出超过 450 种代币化美国股票和 ETF。这一规模使 Ondo 占据了代币化股票市场的大部分份额。
其他里程碑包括 Ondo Network 执行层、其 Oasis Pro 经纪交易商获得 FINRA 批准,以及基于 BlackRock 模型策略的代币化投资组合。我们的完整Ondo Finance 解析说明了各个产品的运作方式。
优点
- 代币化国债和代币化股票两个领域中规模最大的提供方。
- 代币化股票追踪总回报,包括股息支付。
- SEC 已结束对 Ondo 的调查,未提出任何指控。
缺点
- 大多数产品仍不向美国散户投资者开放。
- 公司控制权纠纷之后,治理层面出现了不确定性。
- 一级铸造需要资质认证和较高的最低金额。
2. Robinhood
Robinhood Chain 位列第二,因为它将公共 RWA 区块链与庞大的现有消费者分销网络结合在一起。其基于 Arbitrum 的以太坊 Layer 2 已于 2026 年 7 月 1 日 上线公共主网。符合条件的 Robinhood 钱包用户可在超过 120 个国家和地区获得新的股票代币,并支持 24/7 链上交易,具体受当地限制约束。
Robinhood 已于2025年6月为欧洲客户推出超过200种美国股票和 ETF 代币,随后在第四季度前将其 Classic Stock Token 目录扩大到约2,000种。较新的Robinhood Chain Stock Tokens是 ERC-20 代币化债务证券,可提供对标的股票或 ETF 的经济敞口,但不授予这些证券的法律或受益权利。
新链上的采用速度很快。截至 9 月 4 日,Robinhood Chain 已支持超过 190 种股票代币,代币化价值达 1.494亿美元。DeFiLlama 的最新数据显示,活跃的 RWA AUM 接近 2.95亿美元,DeFi TVL 超过 10亿美元。Uniswap、Alchemy、BitGo 和 Chainlink 均是该网络周边的基础设施与流动性集成方。
优点
- 公共 RWA 链将代币化股票与 Robinhood 的分发渠道连接起来。
- 股票代币使用标准的 ERC-20 基础设施和链上定价。
- 主网支持交易、借贷、借款和自托管工作流程。
缺点
- 股票代币不向美国人士开放,在其他地区也受到限制。
- 持有者不享有标的证券的所有权。
- 公共主网自2026年7月才开始运行。
3. Canton
Canton Network 在机构采用方面排名第三,而非零售分发方面。Digital Asset 与一批主要市场参与者于 2023年5月宣布推出 Canton。其 Global Synchronizer 和原生 Canton Coin(简称 CC)于2024年7月1日上线,为受监管的金融应用打造了具备隐私功能的互操作层。
该网络报告称,代币化现实世界资产超过6万亿美元,美国国债回购日交易额超过3000亿美元,连接的企业超过700家。Canton 允许受监管的应用同步交易,同时保持敏感数据私密,这种结构专为资本市场设计,因为默认公开的账本在资本市场中可能难以使用。
机构工作流在2026年已超越试点阶段。DTCC 在涉及代币化证券的交易中,除其私有 Besu 网络外,还将 Canton 用于生产环境;Tradeweb 则使用代币化现金在 Canton 上完成了一笔实时美国国债交易。8月,Tradeweb、Virtu Financial 和 M1X Global 还以主权数字债券作为抵押品,完成了一笔完全链上的回购交易。
优点
- 隐私性和互操作性专为受监管的金融市场而构建。
- DTCC 和 Tradeweb 在实时代币化工作流程中使用 Canton。
- 网络活动包括大规模机构回购交易和代币化资产。
缺点
- 应用使用 Daml 编写,而不是标准的 EVM 智能合约。
- 该网络的大部分活动都围绕机构市场基础设施展开。
- Canton Coin 的公开市场历史比成熟的加密资产更短。
4. Chainlink
Chainlink 位于代币化的连接层,为 RWA 发行方提供价格数据、储备验证和跨链消息传递。CCIP 已成为在公共链与私有区块链环境之间转移代币化资产的标准途径。
2026年,机构集成不断深化。DTCC 将 Chainlink 集成到其 Collateral AppChain,用于 24/7 抵押品管理。与 Swift、Euroclear 和 UBS 合作的另一项公司行动倡议,已在二十多家大型金融机构中推进到生产级测试阶段。
Chainlink 还是 Project Pangea 的核心支撑,这是一项涉及 50 多家银行的跨境结算计划,并持续为机构账本使用的 Canton Network 提供数据。对许多配置者而言,LINK 是对代币化基础设施层的广泛敞口,而非单一资产类别。
优点
- 储备金证明可自动验证代币化资产背后的抵押品。
- CCIP 将机构账本与数十条公链连接起来。
- 已被 DTCC、Swift 和 Euroclear 用于实际工作流程。
缺点
- 来自企业交易的代币价值捕获发展相对缓慢。
- 运行节点基础设施需要大量的 LINK 质押承诺。
- 复杂的产品体系给开发者带来了陡峭的学习曲线。
5. Pendle
在收益策略方面,Pendle 将生息代币拆分为本金和收益两部分,用户可以围绕代币化资产构建固定利率或杠杆头寸。该协议已成为去中心化金融中稳定币和 RWA 收益定价的默认场所。
其市场现已远远超出加密原生抵押品的范围。代币化国债产品和生息稳定币目前在存款中占主导地位,同时 Boros 推出了资金费率的保证金交易。这一新增业务使 Pendle 的收入基础不再局限于推动其早期增长的到期驱动型市场。
约40%的流通 PENDLE 被锁定在 vePENDLE 系统中,使持有者与协议费用和治理激励挂钩。我们的Pendle Finance 运作方式指南更详细地介绍了本金代币和收益代币的机制。
优点
- 在代币化国债和稳定币资金池中锁定固定收益。
- Boros 通过带保证金的资金费率交易来扩大收入。
- 锁定 vePENDLE 可将协议费用导向长期持有者。
缺点
- 收益代币在市场到期时价值衰减为零。
- 当激励计划结束或轮换时,TVL 会大幅波动。
- 杠杆循环策略在利差转负时会放大亏损。
6. Ethena
机构层面的发展势头是 Ethena 位列此处的主要原因。其合成美元 USDe 已成长为流通中规模最大的稳定币之一,供应量接近60亿美元。收益来自 delta 中性的衍生品头寸,以及部分以代币化工具形式持有的储备。
USDtb 与 RWA 的联系更为直接,因为它主要由 BlackRock 的 BUIDL 基金支持。2026 年 6 月,BlackRock 将 USDe 整合进其 Aladdin 风险平台,并与 Securitize 推出了规模为1亿美元的 BUIDL 流动性工具。
Janus Henderson 对 ENA 进行了战略投资,Coinbase Ventures 首次建仓,Kraken 现在托管 USDe 储备。如需进一步了解其结构和利弊,请参阅我们的讲解文章什么是 Ethena以及我们的指南最安全的稳定币。
优点
- USDtb 的储备主要存放在 BlackRock 的代币化 BUIDL 基金中。
- 质押版 USDe 无需传统银行中介即可分配收益。
- 与 Aave、Pendle 及主要交易所深度集成。
缺点
- 当资金费率反转时,收益会收窄甚至转为负值。
- 合成式设计带有衍生品和交易所对手方风险敞口。
- 锚定稳定性取决于对冲在市场压力期间能否发挥作用。
7. Maple
Maple Finance 运营规模最大的链上借贷业务,因机构信贷敞口而入选此处。截至 2026 年 9 月,其报告的 AUM 为 48亿美元,年初至今的贷款发放额为 74亿美元。其重建的风险框架现要求每笔贷款都必须超额抵押。
零售用户通过 syrupUSDC 和 syrupUSDT 接入该信贷引擎,这两种流动性代币会将机构借贷收益传递给充值者。较新的 syrupUSDG 产品已扩展至 Robinhood Chain,使 Maple 得以在快速增长的消费者导向加密生态系统中分发。
SYRUP 代币取代了旧版 MPL,并通过回购和战略基金获得协议收入的 25%。我们整理的最佳稳定币利率汇总介绍了在美元计价余额上赚取收益的类似方式。
优点
- 每笔贷款均为超额抵押,并具有透明的链上记账。
- Syrup 代币让任何人都能获得机构级信贷收益。
- 协议收入按治理规则为定期回购 SYRUP 提供资金。
缺点
- 信贷决策仍依赖链下的承销团队。
- 在贷款使用率较高的时期,提现可能需要排队。
- 过去的信贷损失表明,借款人违约仍是真实存在的风险。
什么是现实世界资产(RWA)?
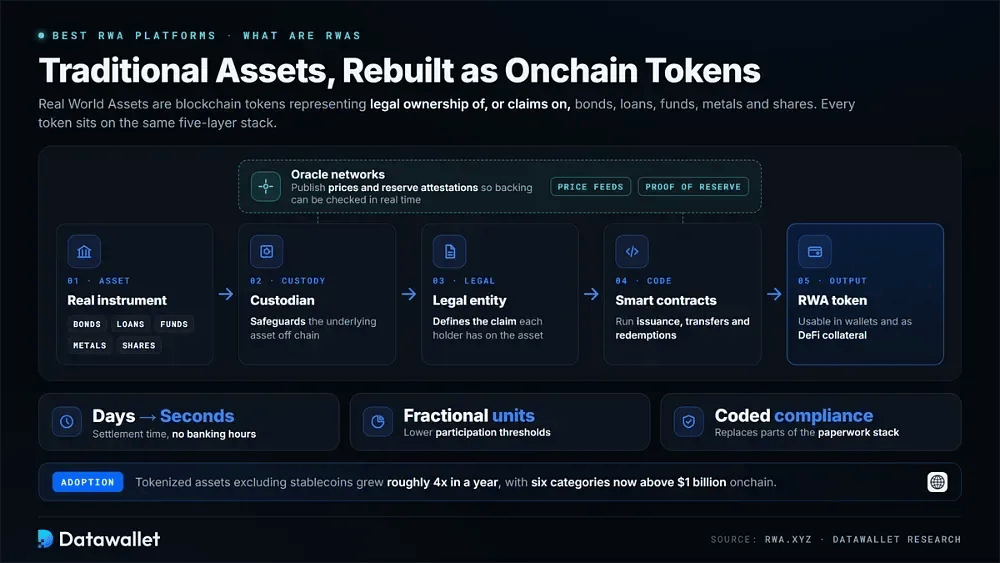
现实世界资产是代表对加密货币之外的工具拥有合法所有权或索偿权的区块链代币。债券、贷款、基金、金属和股票都属于这一类别。将这些权利上链,可以开启此前受经纪商、银行营业时间或地域限制的市场。
典型的 RWA 结构包括:由托管机构保管底层资产,并由法律实体界定持有人的权利。智能合约负责管理发行、转移和赎回。预言机网络随后可发布价格和储备证明,使资产支持情况能够实时核查。
商业层面的理由集中在效率上。过去需要数天的结算可在数秒内完成,碎片化份额降低了参与门槛,可编程合规可以取代部分人工文书流程。因此,受监管的基金份额可以作为 DeFi 抵押资产使用,而无需成为一种独立的工具。
采用数据反映了这一转变。rwa.xyz 的追踪数据显示,过去一年不含稳定币的代币化资产增长了约四倍,目前有六个不同类别的链上规模超过10亿美元。我们的代币化统计页面会随市场变化跟踪这些数据。
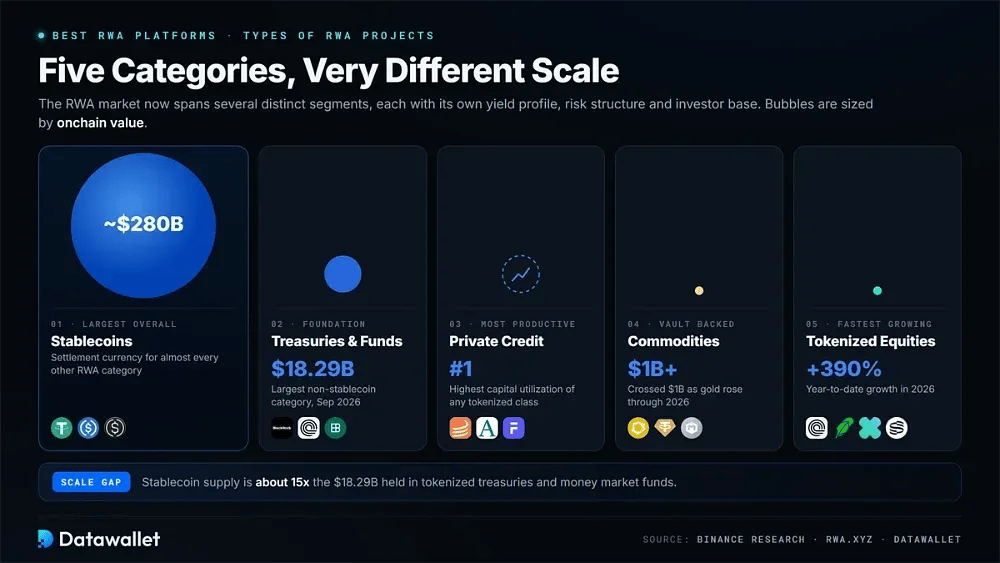
现实世界资产项目的类型
RWA 市场目前涵盖多个不同类别,而不是由某一种产品主导。每个细分领域的收益特征、风险结构和典型投资者群体各不相同。
1. 代币化国债与基金
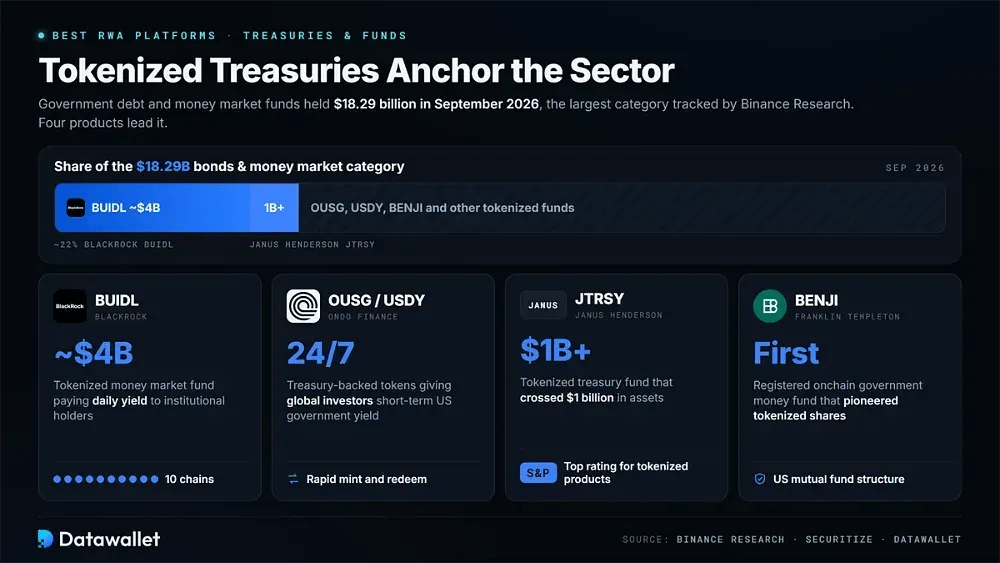
政府债务和货币市场基金仍是该板块的基础。2026 年 9 月,债券和货币市场产品的持仓规模约为182.9亿美元,是 Binance Research 追踪的最大类别。
此类别的领先产品包括:
- BlackRock BUIDL:一只代币化货币市场基金,持有约40亿美元资产,在十个区块链网络上向机构持有人每日分配收益。
- Ondo OUSG/USDY:以国债为支撑的代币,让全球投资者能够持续获取美国短期政府债券收益,并支持快速铸造和赎回。
- Janus Henderson JTRSY:一只代币化国债基金,规模已突破10亿美元,并获得标普授予代币化产品的最高评分。
- Franklin Templeton BENJI:一只已注册的链上政府货币基金,率先在受美国监管的共同基金结构中推出代币化份额。
2. 稳定币
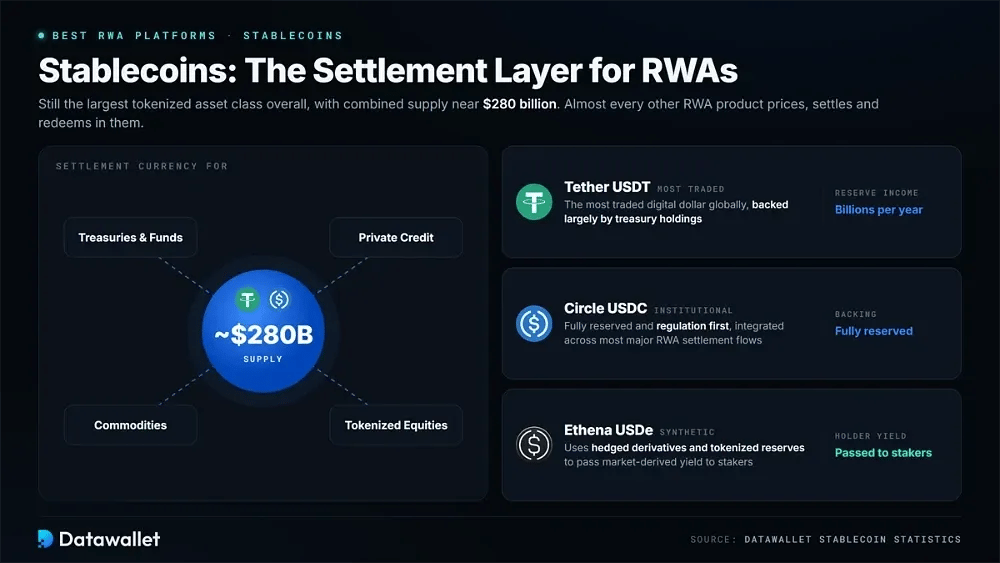
稳定币仍是整体规模最大的代币化资产类别。其总供应量接近2800亿美元,并且这些资产是几乎所有其他 RWA 产品类别的结算货币。
塑造这一细分市场的主要发行方包括:
- Tether USDT:全球交易量最大的数字美元,主要由国债持仓支持,每年产生数十亿美元的储备收入。
- Circle USDC:一种足额储备、以合规为先的稳定币,受机构青睐,并已集成到全球大多数主要 RWA 结算流程中。
- Ethena USDe:一种合成美元,利用对冲衍生品和代币化储备,将源自市场的收益直接传递给质押者。
我们的稳定币统计仪表板对供应量、公链和发行方市场份额进行了更详细的拆解。
3. 私人信贷
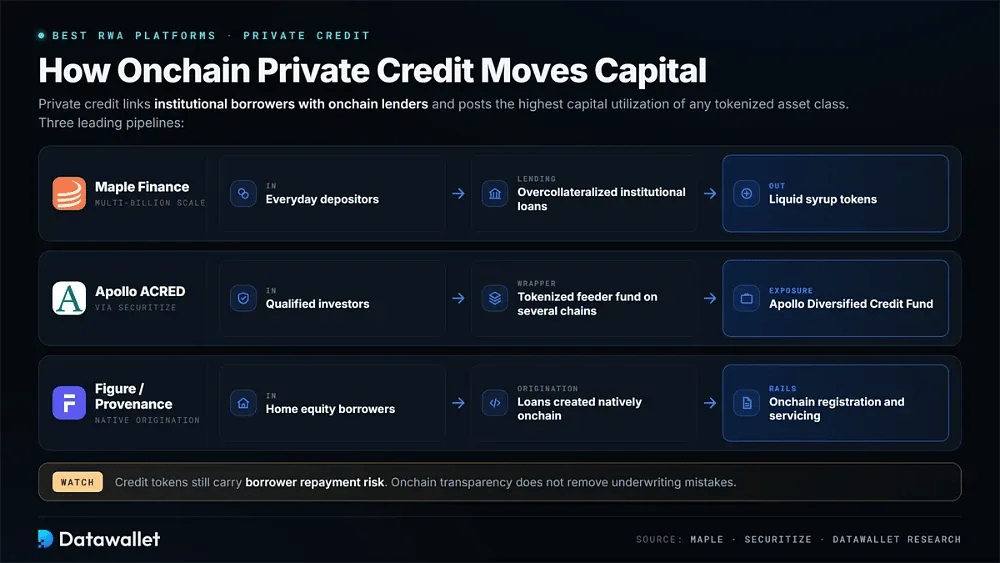
私募信贷已成为产出最丰富的 RWA 板块之一,将机构借款人与链上贷款人连接起来,并在所有代币化资产类别中录得最高的资金利用率。
适合信贷敞口的推荐平台包括:
- Maple Finance:开展数十亿美元规模的超额抵押机构借贷,并将贷款收益打包成流动性 syrup 代币,供普通充值用户使用。
- Apollo ACRED:一只代币化联接基金,让合格投资者可通过多个区块链网络以链上方式投资 Apollo Diversified Credit Fund。
- Figure/Provenance:以链上原生方式发放房屋净值贷款,通过基于区块链的登记和服务体系处理数十亿美元的消费信贷。
4. 大宗商品
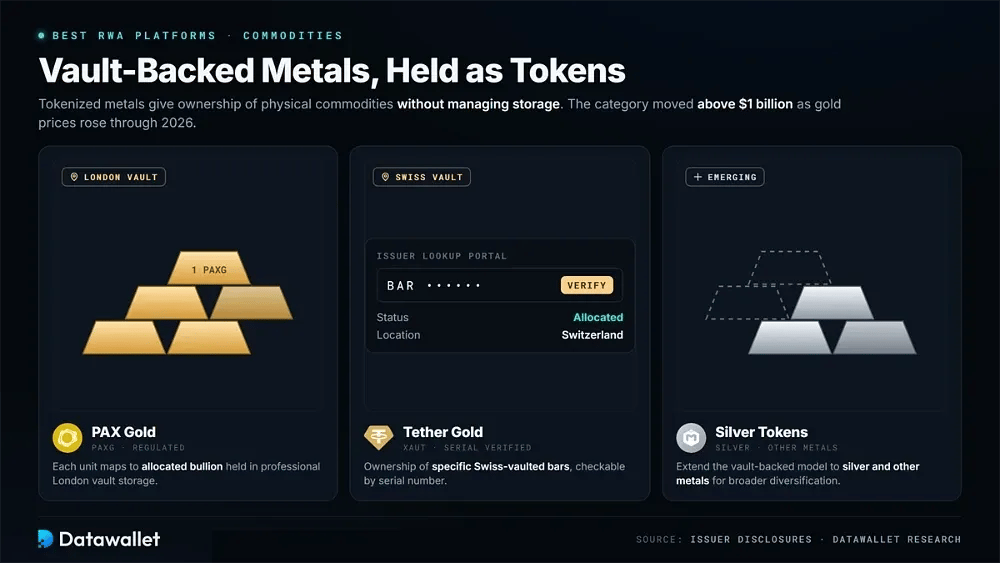
代币化金属让投资者无需自行管理存储,即可持有由金库支持的实物商品所有权。随着 2026 年金价上涨,该类别规模已超过 10亿美元。
代币化大宗商品领域的主要参与者包括:
- PAX Gold:一种受监管的黄金代币,每个单位对应存放在伦敦专业金库中的已分配金条。
- Tether Gold:代表对存放于瑞士金库的特定金条的所有权,可通过发行方的查询门户按序列号验证。
- 白银代币:将金库支持模式扩展到白银和其他金属的新兴产品,以实现更广泛的大宗商品分散配置。
请在我们的最佳黄金支持加密货币和最佳代币化白银资产指南中比较主要选项。
5. 代币化股票
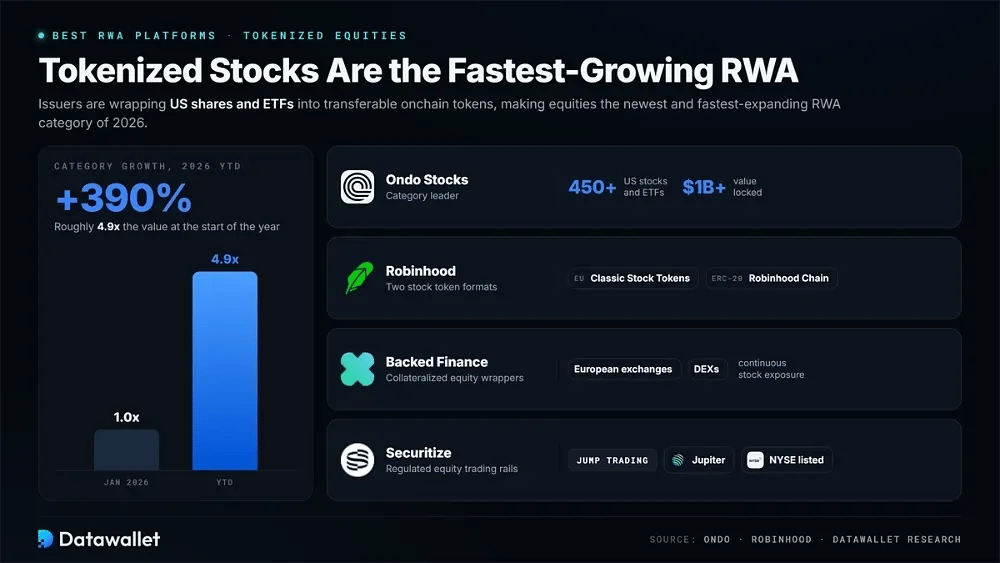
股票是最新且扩张最快的 RWA 类别,2026 年年初至今增长约 390%,原因是发行方将美国股票和 ETF 封装为可转让的链上代币。
推动股票代币化的主要名称包括:
- Ondo Stocks:该类别的领先者,拥有超过 450 种代币化美股和 ETF,锁定价值超过 10亿美元。
- Robinhood Stock Tokens:通过欧洲的 Classic Stock Tokens 以及 Robinhood Chain 上可组合的 ERC-20 Stock Tokens,提供美股代币化敞口。
- Backed Finance:发行有抵押的股票封装代币,用于欧洲交易场所和去中心化交易所,提供持续的股票敞口。
- Securitize:在自身公开上架后,与 Jump Trading 和 Jupiter 一起构建受监管的代币化股票交易基础设施。
如需了解在哪里交易这些产品,请参阅我们对最佳代币化股票交易交易所的比较。
BlackRock 投资了哪些 RWA 项目?
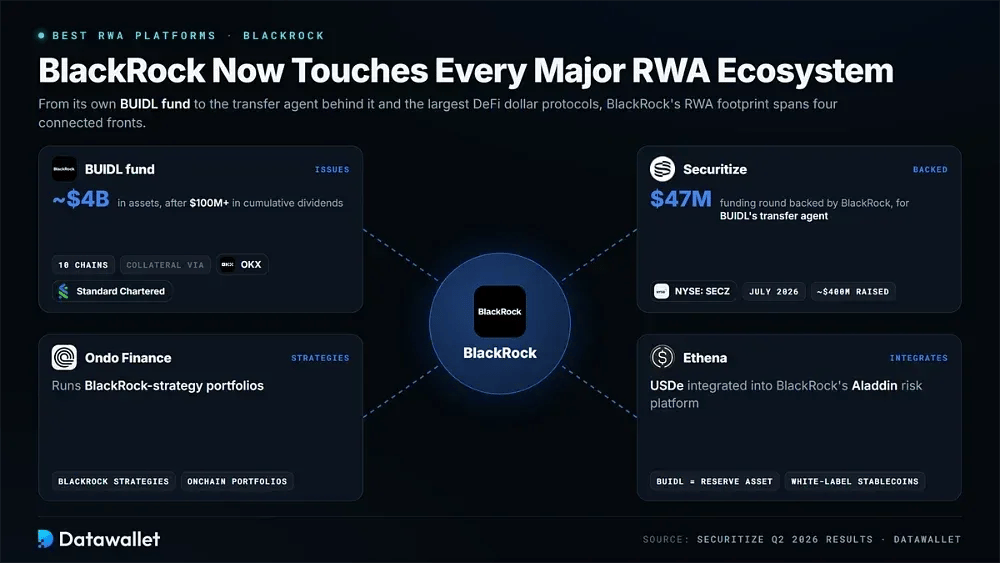
根据 Securitize 2026 年第 2 季度业绩,BlackRock 的 BUIDL 基金资产规模已增长至约 40亿美元,累计分红已超过 1亿美元。该基金在十条区块链上结算,并通过涉及 OKX 和 Standard Chartered 的框架被接受为交易抵押品。
Securitize 是 BlackRock 通过4700万美元融资轮支持的过户代理机构,于2026年7月以股票代码 SECZ 在 NYSE 上市,募资约4亿美元。此次上架让公开市场投资者首次获得对代币化基础设施的直接股权敞口。
BlackRock 还扩大了其 DeFi 布局,将 Ethena 的 USDe 整合进 Aladdin 风险平台,并让 BUIDL 成为 Ethena 白标稳定币的储备资产。再加上 Ondo 的 BlackRock 策略投资组合,这些合作关系意味着该公司如今几乎涉足所有主要的 RWA 生态。
如何投资 RWA 项目
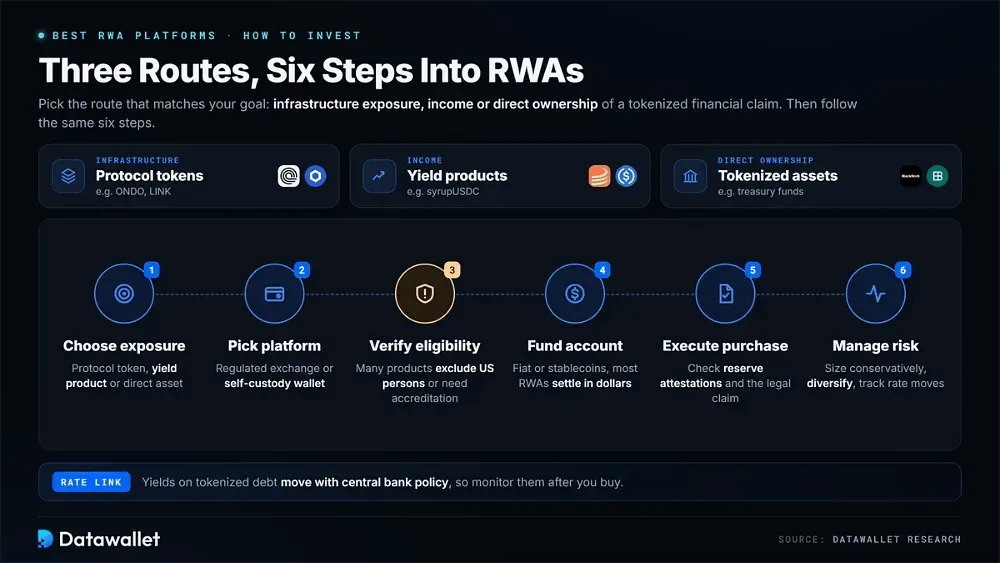
投资 RWA 板块通常有三种途径:协议代币、收益产品,或代币化资产本身。哪种途径合适,取决于目标是获得基础设施敞口、收入,还是直接持有代币化金融债权。
请按以下步骤建立您的 RWA 头寸:
- 选择敞口:在 ONDO 或 LINK 等协议代币、syrupUSDC 等收益产品,以及国债基金等直接代币化资产之间做出决定。
- 选择平台:在上架 RWA 代币的受监管交易所开设账户,或连接自托管钱包以使用链上产品。
- 确认资格:请仔细查看地区限制,因为许多代币化国债和股票产品不向美国人士开放,或要求进行合格投资者审核。
- 为账户注资:充值法币或稳定币,同时留意结算货币,因为大多数 RWA 产品以美元定价和赎回。
- 执行购买:购买您选定的代币,在可行时确认储备金证明,并审查每种代币实际代表的法律权利。
- 管理风险:保守设置仓位规模,在不同类别间分散配置,并关注收益率,因为代币化债务的利率会随央行政策变动。
RWA 的风险与挑战
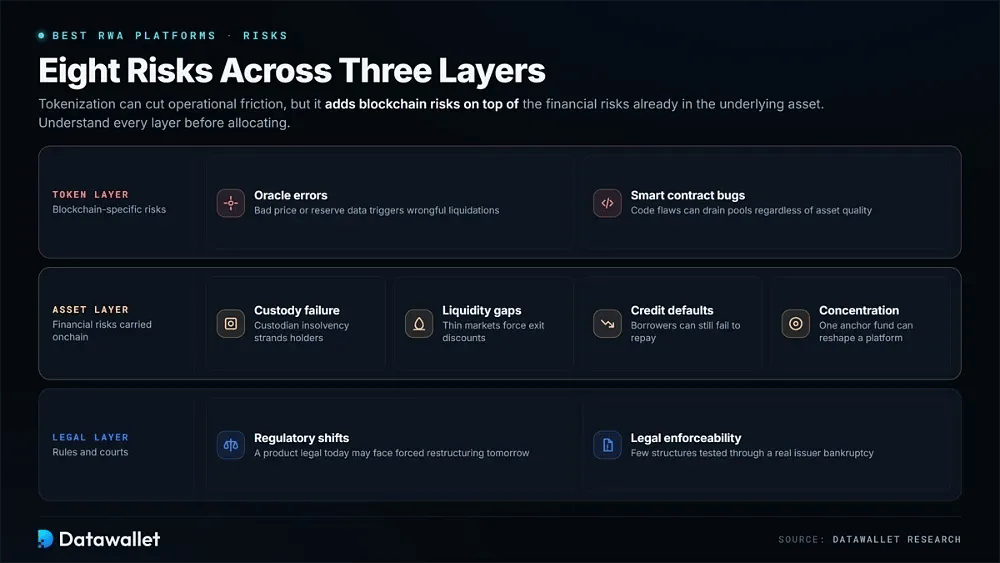
代币化可以降低运营摩擦,但会在底层资产本身已有的金融风险之上,增加区块链特有的风险。投资者在配置资金之前,需要了解这两个层面的风险。
需要考虑的主要风险因素包括:
- 监管变化:各司法辖区的证券规则不尽相同,且仍在不断演变,这意味着今天合法的产品明天可能面临限制或被迫重组。
- 托管失败:代币的可靠程度取决于持有底层资产的托管机构,而该机构一旦资不抵债,代币持有者可能完全无法取回资产。
- 预言机错误:错误的价格或储备数据可能触发不当清算,或掩盖抵押不足的情况,直到参与者的损失已无法避免。
- 流动性缺口:许多代币化工具在二级市场交易清淡,因此在压力时期退出较大仓位可能需要接受大幅折价。
- 智能合约漏洞:无论资产质量如何,代码漏洞都可能导致资金池被掏空,因此信誉良好的智能合约审计机构所做的审计十分重要。
- 信用违约:私人信贷代币存在借款人还款风险,过往周期表明,链上透明度并不能消除传统的承销失误。
- 法律可执行性:代币持有者的索赔必须经得起现实法院的检验,而目前很少有结构经历过发行方实际破产的压力测试。
- 集中度风险:部分平台依赖一两家核心基金或分配方,因此一次赎回决定就可能改变其整体经济模式。
RWA 市场规模预测
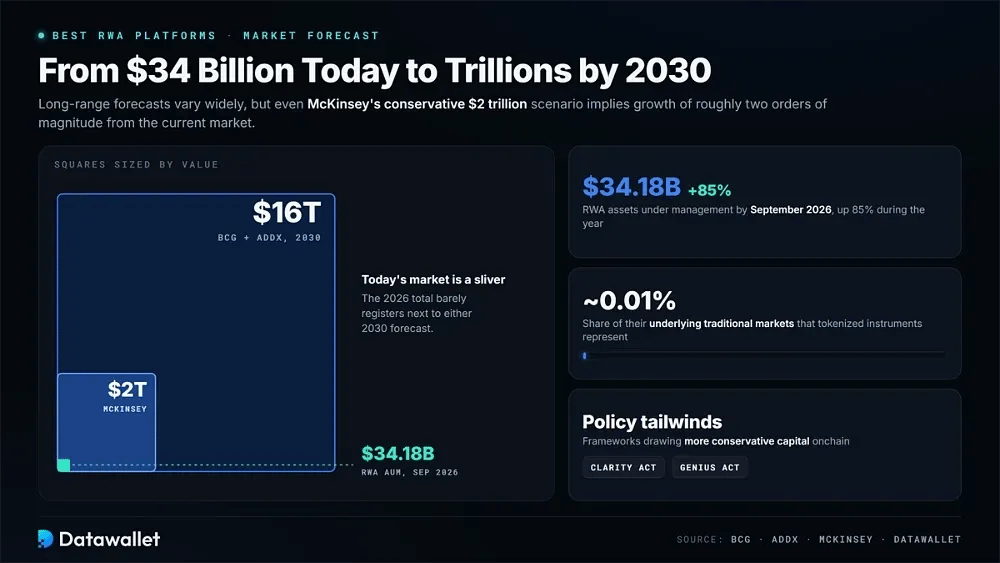
长期预测差异很大。Boston Consulting Group 和 ADDX 估计,到 2030 年代币化资产可能达到16万亿美元,而 McKinsey 的模型较为保守,约为2万亿美元。即使是较低的情景,也意味着相对当前市场将增长约两个数量级。
近期数据为这些预测提供了背景。RWA 管理资产在2026年期间增长了85%,到9月达到341.8亿美元,但代币化工具仍仅占其对应传统市场的约0.01%。CLARITY Act 和 GENIUS Act 等监管框架持续吸引更多保守型资金进入链上。
总结
代币化已从试点项目走向实际生产的金融业务。DTCC、BlackRock、Janus Henderson、Robinhood 以及其他大型金融机构目前都在运营或支持链上产品。问题已不再是 RWA 能否规模化,而是哪种基础设施能够在发行、分销、结算、数据和流动性各环节获取资金流。
本排名中的七个项目在该技术栈中各自占据有力的位置。Ondo 专注于代币化证券,Robinhood 专注于全球消费者分发,Canton 专注于机构结算,Chainlink 专注于数据和互操作性,Pendle 专注于收益市场,Ethena 专注于合成美元,Maple 专注于信贷。这些功能都需要专门的基础设施,跨多个层级分散配置仍优于依赖单一项目。
投资者仍应将平台采用情况与代币价值捕获区分开来。收入机制、地区准入规则、法律结构和监管动态值得密切关注,因为这些细节将决定哪些 RWA 投资具有持久性,哪些只是短暂的叙事交易。