什么是 RWA 永续合约?
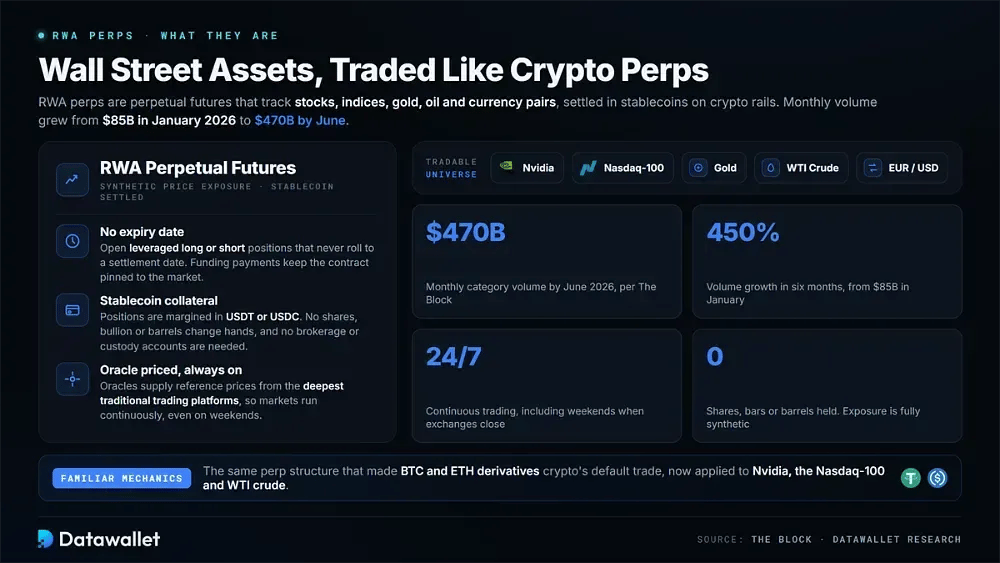
RWA 永续合约是追踪现实世界资产价格的永续合约,标的包括股票、指数、黄金、石油和货币对。它们通过加密基础设施而非传统金融系统,以稳定币结算。
与其他永续合约一样,这些合约没有到期日。交易者可以开立杠杆多头或空头仓位,同时定期的资金费用有助于使合约价格与标的市场保持一致。
不会有实际的股票、金条或原油易手。取而代之的是,交易者持有以稳定币抵押品作为支持的合成价格敞口,由预言机提供来自最具深度的传统交易平台的参考价格。这一结构无需传统的托管安排、经纪账户和结算基础设施,使市场即使在周末也能持续运行。
加密货币交易者对这种工具并不陌生。多年来,永续合约一直是交易比特币和以太坊的默认方式,详见我们的 永续合约与现货交易对比 指南。RWA 永续合约将同样的机制应用于英伟达(Nvidia)、纳斯达克 100 指数和 WTI 原油等资产。
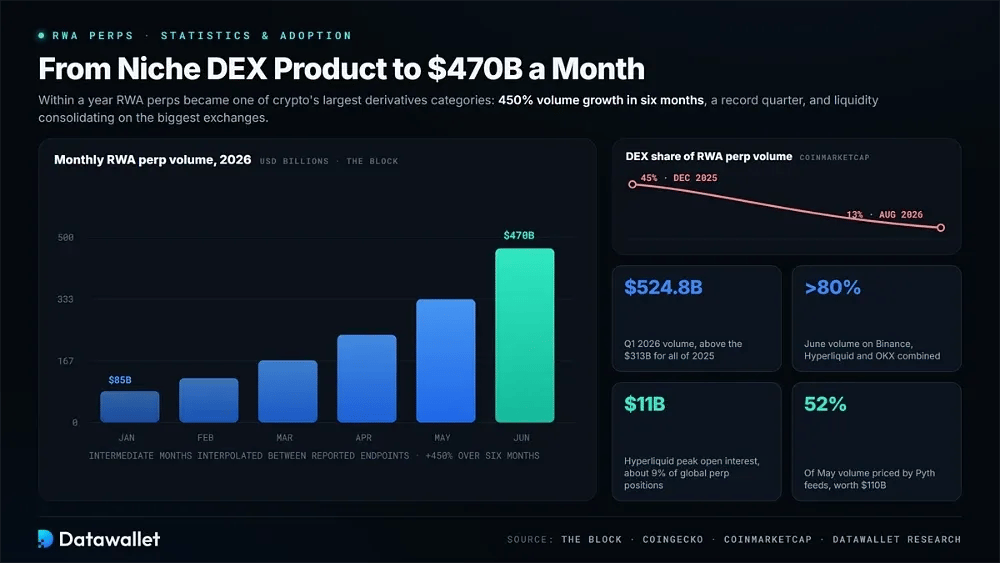
随着监管放宽和市场基础设施成熟,需求加速增长。据 The Block 报道,月交易量从 2026 年 1 月的约850亿美元增至 6 月的约4700亿美元。这一增长使 RWA 永续合约成为加密领域增长最快的产品类别之一,并在 DeFi 与 Wall Street 之间建立了直接联系。
RWA 永续合约如何运作?
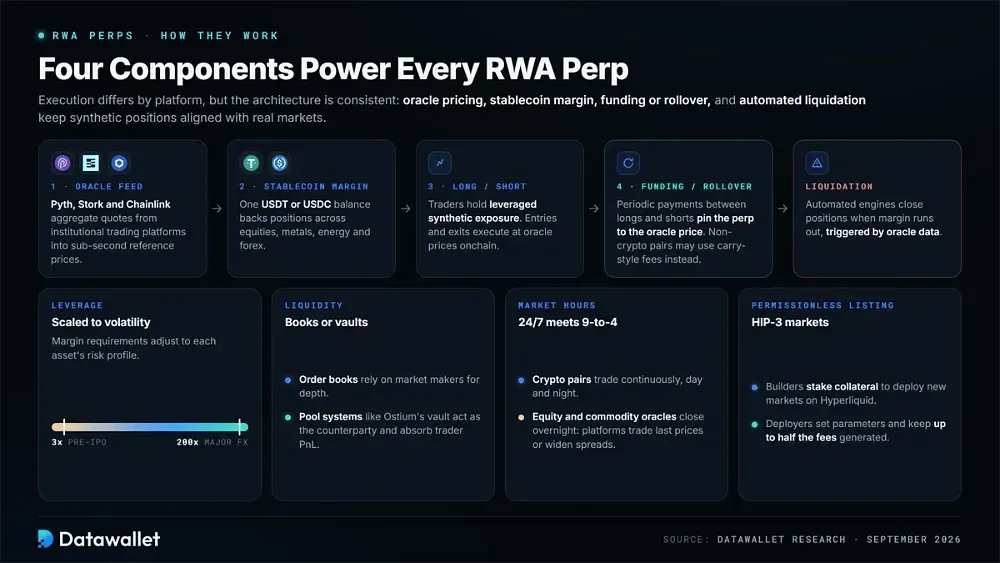
RWA 永续合约依赖四个核心组成部分:预言机定价、稳定币保证金、资金费率或展期机制,以及自动强制平仓。各平台的执行方式有所不同,但底层架构大体一致。
以下是核心机制在实际中如何配合:
- 预言机:Pyth、Stork 和 Chainlink 等提供商汇总来自机构交易平台的报价。其亚秒级参考价格决定链上的开仓、平仓和清算。
- 抵押品:仓位使用 USDT 或 USDC 作为保证金,而不是标的资产。因此,一个稳定币余额即可支持股票、金属、能源和外汇市场的交易。
- 资金费:多头和空头交易者定期相互支付费用,以使永续合约价格与预言机价格保持一致。实时资金费率可用于监控主要交易所的持仓情况。
- 展期:部分平台对非加密货币交易对采用类似持仓成本的持有费,取代常规的资金费用。这些费用反映利率差、存储成本和借贷利率,通常出现在传统期货市场中。
- 杠杆:限额取决于资产的波动特征。定价稀薄的 IPO 前市场可能将杠杆上限设为 3x,而主要外汇货币对最高可提供 200x,保证金要求会相应调整。
- 流动性:中央限价单簿依靠做市商提供流动性。包括 Ostium 金库在内的资金池式系统则充当交易对手方,承担交易者的盈亏。
- 市场时间:加密货币交易对全天候连续交易,而股票和大宗商品预言机依赖夜间休市的传统交易所。平台要么继续按最新可用价格交易,要么扩大价差以管理由此产生的风险。
- 无需许可的上架:Hyperliquid 的 HIP-3 框架允许构建者质押抵押品并部署新市场。他们还可以配置交易参数,并保留其市场所产生手续费的最多一半。
RWA 永续合约与代币化股票对比
RWA 永续合约和代币化股票提供对类似资产的敞口,但结构有根本差异。
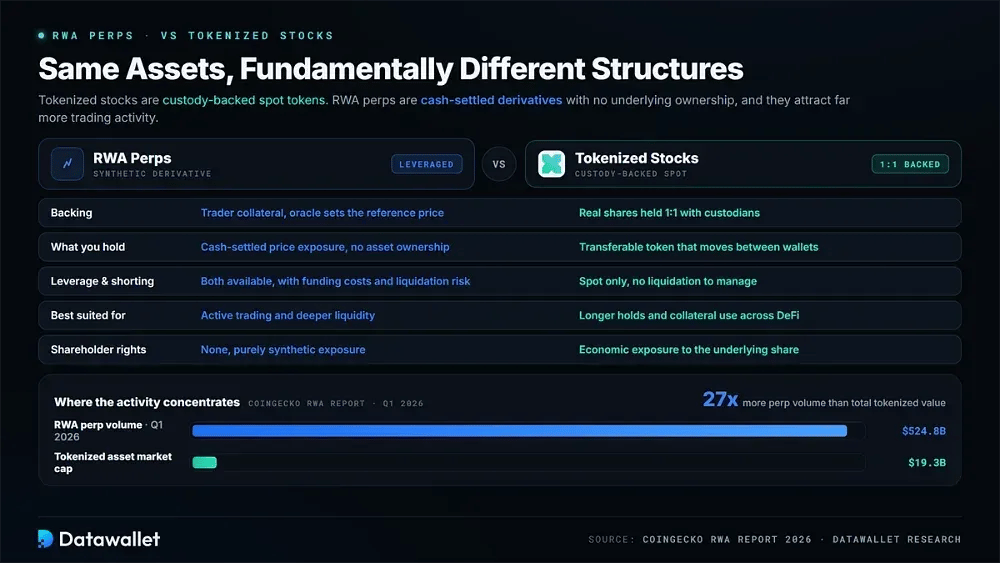
xStocks 等代币化股票由托管机构持有的真实股票按一比一提供支持。持有者获得可转让的现货敞口,并可在不同钱包之间转移。相比之下,RWA 永续合约是以现金结算的衍生品,不涉及标的资产的所有权。其支持来自交易者的抵押品,而参考价格则由预言机数据决定。
这些结构性差异会影响每种产品的使用方式。永续合约提供杠杆、做空敞口和更深的流动性,但交易者必须考虑资金成本和强制平仓风险。持有者同时也不享有股东权利。
代币化股票更适合较长期持有,以及在 DeFi 中用作抵押品。我们在 最佳代币化股票交易所 指南中另行分析了有托管支持的产品。
衍生品的交易活动远多于现货市场。CoinGecko 的 RWA 报告记录显示,2026年第 1 季度 RWA 永续合约交易量为 5248亿美元,而代币化资产总市值约为 193亿美元。我们的代币化统计数据显示出类似的格局:价值归于代币,而交易活动仍集中在永续合约。
最佳 RWA 永续合约平台
RWA 永续合约交易分布在中心化交易所和链上平台之间。目前 CEX 处理该类别的大部分交易量,而 DEX 开创了这一市场,并继续提供更广泛的资产覆盖。合适的平台取决于司法管辖区、托管偏好、杠杆需求以及是否愿意完成 KYC。
中心化交易所
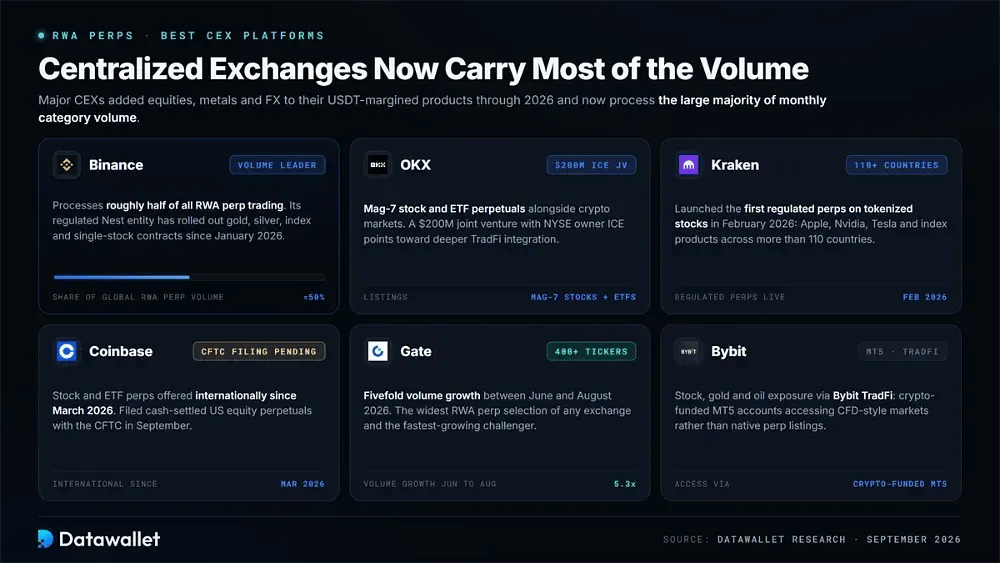
2026 年全年,主要中心化交易所纷纷拓展至 RWA 永续合约,在客户已在使用的 USDT 保证金衍生品产品中新增了股票、金属和 FX。
这些平台目前占据了该类别月度交易量的绝大部分。
以下是目前领先 RWA 永续合约的中心化平台:
- Binance:在全球 RWA 永续合约交易量中居首,处理了大约一半的交易活动。自 2026 年 1 月以来,Binance 通过其受监管的 Nest 实体,陆续推出了黄金、白银、指数和个股合约。
- OKX:在现有加密货币市场之外,提供 Mag-7 股票和 ETF 永续合约。其与纽约证券交易所所有者ICE成立的2亿美元合资企业,表明其将与传统金融市场实现更深入的整合。
- Kraken:于 2026 年 2 月推出了其称为首个受监管的代币化股票永续合约的产品。其产品涵盖 Apple、Nvidia、Tesla 以及指数类产品,覆盖超过110个国家。
- Coinbase:自 2026 年 3 月起在国际市场提供股票和 ETF 永续合约。9 月,该公司还向 CFTC 提交了现金结算的美国股票永续合约申请,监管批准仍在等待中。
- Gate:在 2026 年 6 月至 8 月期间,交易量增长超过五倍。其上架的交易代码超过400个,提供最广泛的 RWA 永续合约市场选择,是增长最快的挑战者。
- Bybit: 通过其 Bybit TradFi 部门提供股票、黄金和石油的敞口。交易者使用以加密货币注资的 MT5 账户进入传统的 CFD 类市场,而非原生永续合约产品。
去中心化平台
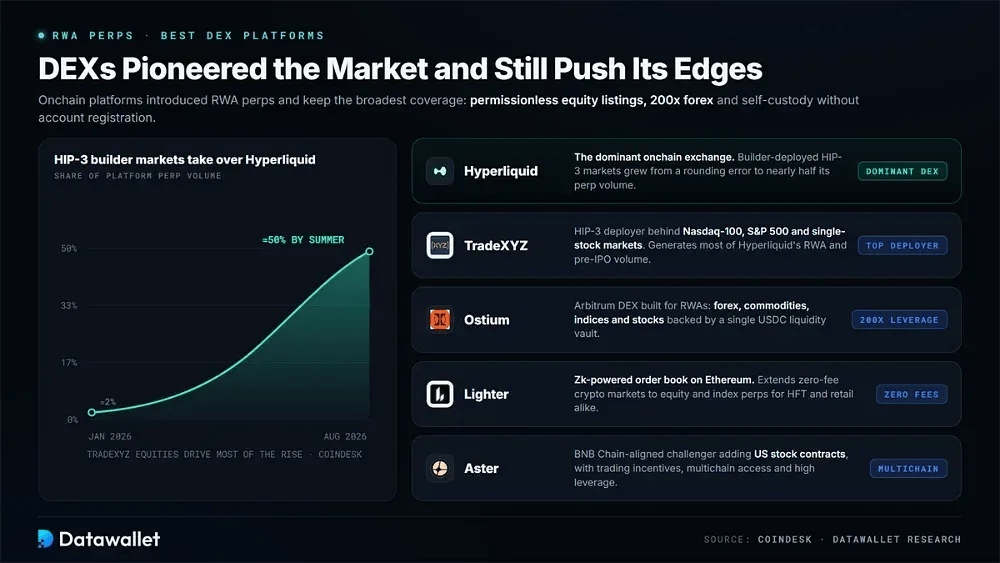
链上去中心化交易所推出了 RWA 永续合约,并持续扩大可交易市场的范围。其产品从无需许可的股票上架到杠杆高达 200x 的外汇合约不等。
自托管以及无需常规账户注册即可交易的能力,仍是不同司法管辖区交易者关注的核心特点。
交易 RWA 永续合约的出色去中心化平台包括:
- Hyperliquid:占主导地位的链上交易所,其由构建者部署的 HIP-3 市场在平台永续合约总交易量中的占比,从 2026 年 1 月的约2%增长到夏季的近一半。
- TradeXYZ:负责纳斯达克-100、标普500及个股永续合约市场的 HIP-3部署方。它贡献了 Hyperliquid 绝大部分 RWA 交易活动,并占据整个生态系统中大部分 IPO 前交易量。
- Ostium:一个专为现实世界资产打造的 Arbitrum 永续合约 DEX。其市场涵盖外汇、大宗商品、指数和股票,由单一 USDC 流动性金库支持,杠杆最高可达 200x。
- Lighter:这是一家基于以太坊构建、由 zk 驱动的订单簿交易所。它已将零手续费的加密市场扩展到股票和指数永续合约,同时面向高频交易者和散户参与者。
- Aster:一家与 BNB Chain 相关联的挑战者,已在其现有的加密货币永续合约市场之外增加了美国股票合约。其产品侧重于交易激励、多链接入和较高的杠杆上限。
IPO 前永续合约
上市前永续合约让您可以获得尚未在公开交易所上市的公司的价格敞口。
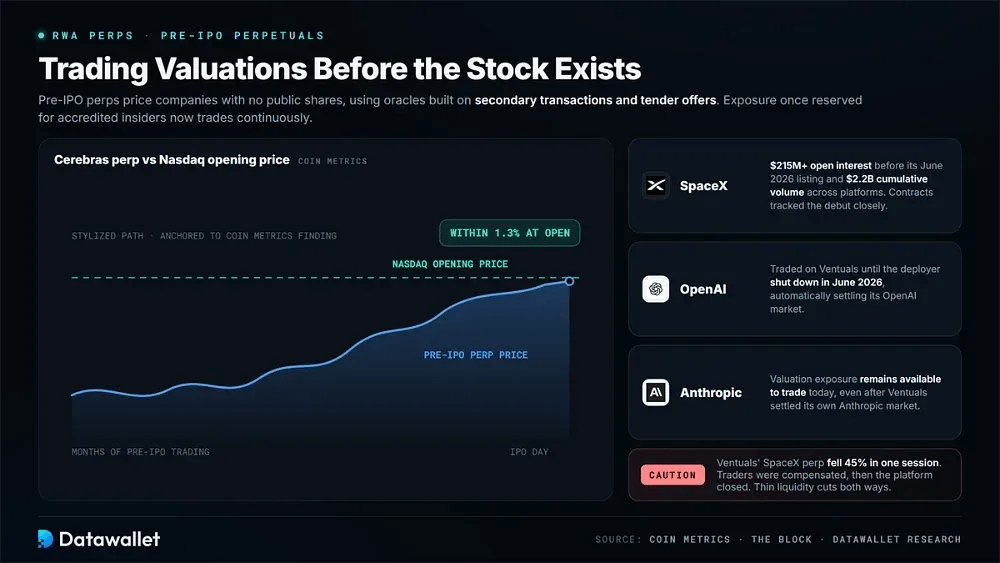
涉及 SpaceX、OpenAI 和 Anthropic 的合约使用预言机价格,这些价格源自二级市场交易、要约收购和市场定位。因此,交易者可以持续获得这些公司估值的敞口,而此前这类估值主要只对合格内部人士和风险投资基金开放。
一些合约与最终的公开市场价格十分接近。Coin Metrics 发现,Cerebras 永续合约的交易价格与该股票最终纳斯达克开盘价相差在 1.3% 以内。在公司2026年6月上市之前,SpaceX 合约的未平仓合约也累计超过 2.15亿美元,我们在SpaceX IPO 解读中对此有所介绍。
Anthropic 的敞口仍可交易,详见我们的IPO 前指南。尽管有这些定价准确的例子,IPO 前永续合约仍是波动剧烈且流动性有限的市场。部署方 Ventuals 在其 SpaceX 合约单日下跌45%后,对交易者进行了补偿。该平台随后于 2026 年 6 月完全关闭,并自动结算了其 OpenAI 和 Anthropic 市场。
如何在 Hyperliquid 上交易 RWA 永续合约
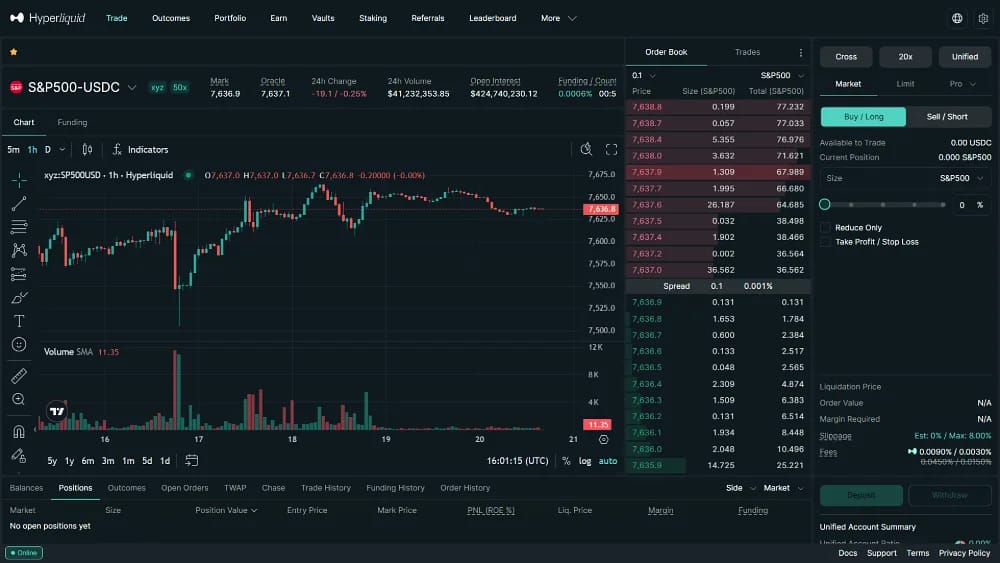
在 Hyperliquid 上交易 RWA 永续合约,需要连接钱包、充值受支持的抵押品,并选择 HIP-3 市场,然后再设置杠杆、下单和管理仓位。
请按以下步骤开立并管理 RWA 永续合约仓位:
- 访问 Hyperliquid:打开 Hyperliquid,选择“连接”,然后可以关联 EVM 钱包,或输入您的电子邮箱并使用六位数验证码完成验证。
- 启用交易:如果通过钱包连接,请点击“启用交易”,并在钱包中签署无 gas 授权;使用电子邮件账户的用户可直接进入注资步骤。
- 充值 USDC:如需直接以稳定币注资,请选择“充值”,选择 Arbitrum USDC,输入金额,并在账户中备有 ETH 用于支付网络 gas 的情况下批准转账。
- 替代资金来源:您也可以使用显示的网络和地址充值受支持的 BTC、ETH、ENA、SOL 或其他上架资产,之后再将其卖出作为抵押品。
- 检查抵押品:交易前请确认所选 HIP-3市场的抵押资产。XYZ 市场使用 USDC,而其他部署方可能要求使用 USDH 或 USDT。
- 选择市场:在交易页面打开市场选择器,从部署方提供的产品中选择可用的 HIP-3 股票、指数或大宗商品永续合约。
- 配置仓位:选择做多或做空,在该市场允许的范围内设置杠杆,选择保证金模式,然后输入仓位大小。
- 下单:选择市价或限价执行方式,核对订单详情和强制平仓价格,然后点击“下单”并确认,即可提交您的交易。
- 管理仓位:使用“仓位”面板监控强制平仓风险和每小时资金费率,调整逐仓保证金,设置止盈或止损订单,并平仓。
RWA 永续合约统计与采用情况
在一年之内,RWA 永续合约已从少数 DEX 上提供的小众产品,发展为加密领域规模最大的衍生品类别之一。以下数据来自 The Block、CoinGecko、CoinDesk、Coin Metrics、CoinMarketCap 研究报告,以及截至2026年9月的 DefiLlama 数据。
截至 2026 年 9 月的关键指标:
- 月交易量:The Block 记录显示,月交易量从2026年1月的约850亿美元增至6月的约4700亿美元,六个月内增长450%。
- 季度纪录:根据CoinGecko 的 RWA 报告,RWA 永续合约交易量在 2026 年第 1 季度达到5248亿美元,超过 2025 年全年录得的3130亿美元。
- 交易所集中度:6 月,Binance、Hyperliquid 和 OKX 合计处理了该类别超过80%的交易量。仅 Binance 就占全球交易活动的近一半。
- HIP-3 增长:CoinDesk 报道称,由构建者部署的市场占 Hyperliquid 永续合约交易量的比例,从 2026 年初的约 2% 扩大到约一半,其中 TradeXYZ 的股票类合约推动了大部分增长。
- 未平仓合约:Hyperliquid 的永续合约未平仓合约总量在 2026 年达到接近110亿美元的高点。该交易所约占全球永续合约未平仓头寸的9%。
- 预言机份额:2026年5月,Pyth Network为1100亿美元的 RWA 永续合约交易量提供了价格数据,约占整个市场的52%。
- IPO 前的深度:Coin Metrics 记录显示,在 6 月 IPO 之前,各交易平台的 SpaceX 永续合约累计交易量达 22亿美元。合约价格也与该公司最终上市后的表现高度吻合。
- 增长最快:⟧CoinMarketCap 研究测得 Gate 在6月至8月间交易量增长了5.3x。月交易额达到648亿美元,涵盖405个上市交易对,使该交易所拥有最广泛的可选市场。
- CEX 转向:同一数据集显示,去中心化交易所的成交量份额在下降,在 RWA 永续合约交易中的占比从 2025 年 12 月的约 45% 降至 2026 年 8 月的 13%。
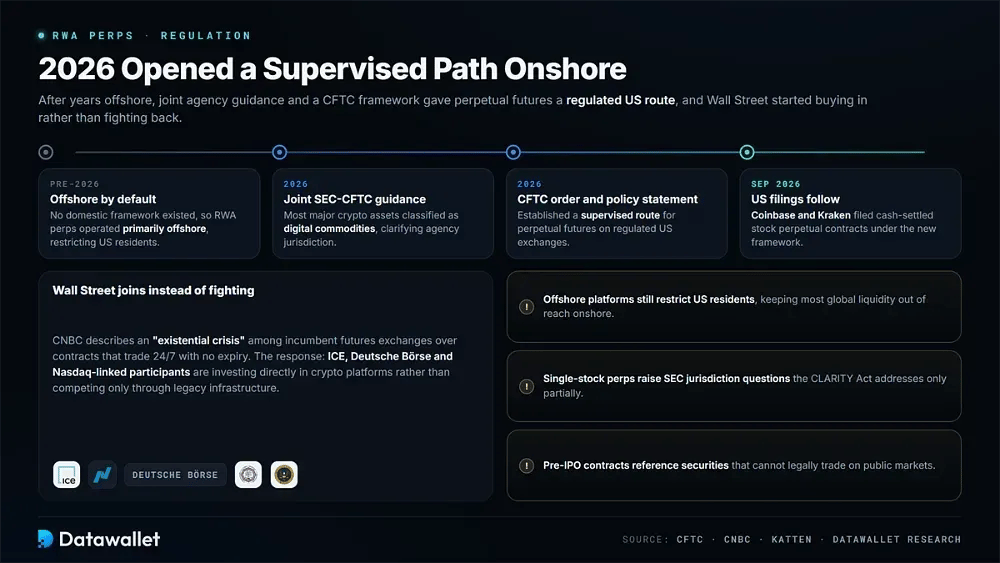
- 境内路径:⟧CFTC 2026年的命令和政策声明确立了受监管的美国框架,Katten 对此作了分析。Coinbase 和 Kraken 随后在9月提交了股票永续合约申请。
市场正朝着全球中心化交易所、受监管的美国期货交易所和无需许可的链上平台共同采用的产品结构发展。随着这些市场不断扩张,竞争越来越集中在哪些交易所能够吸引并留住流动性上。我们更全面的加密货币永续合约统计数据将这些发展置于更广泛的衍生品市场背景之中。
RWA 永续合约监管
RWA 永续合约多年来主要在离岸运营,因为美国法律没有为这些产品提供成熟的国内框架。
2026年监管立场发生了变化。SEC 与 CFTC 联合指引将大多数主要加密资产归类为数字商品,同时 CFTC 发布了命令和政策声明,为永续合约在受监管交易所交易确立了受监督的路径。
传统金融机构已对这些发展作出回应。CNBC 描述了现有期货交易所对无到期日、连续交易的合约的担忧。与此同时,ICE、Deutsche Börse 以及与 Nasdaq 有关联的参与者正直接投资加密货币平台,而不是仅通过现有市场基础设施进行竞争。
重要的法律不确定性依然存在。离岸平台继续限制美国居民,而个股永续合约引发了 SEC 管辖权问题,CLARITY 法案仅部分涉及这些问题。IPO 前合约还带来额外的复杂性,因为它们所涉及的证券依法不能在公开市场交易。
交易 RWA 永续合约的风险
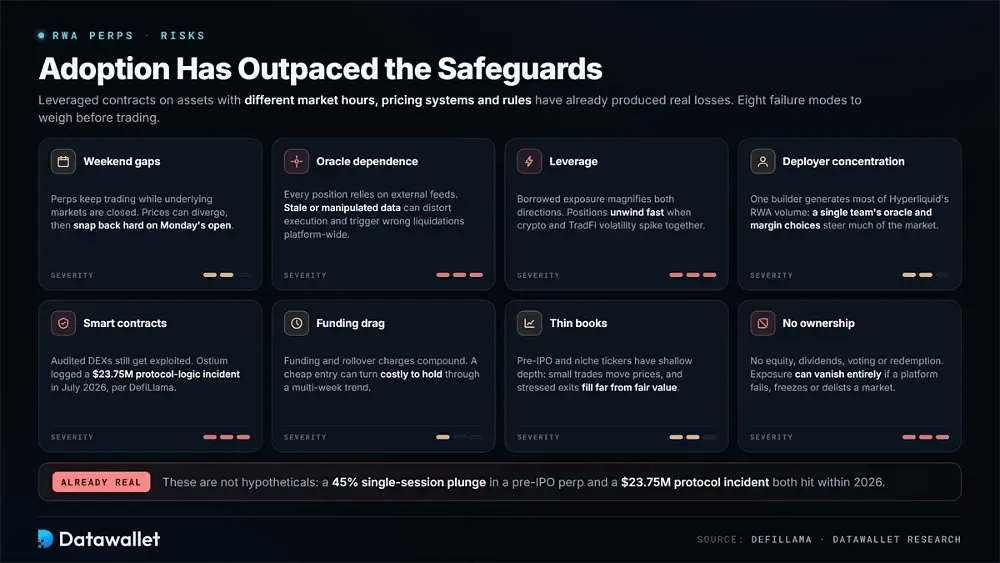
在市场的某些领域,RWA 永续合约的普及速度快于保障措施的建立,已有多种失败情形造成了损失。在交易与基础市场可能处于不同交易时段、定价体系和监管要求的资产挂钩的杠杆合约时,了解这些风险至关重要。
每位 RWA 永续合约交易者都应认真权衡的主要风险:
- 周末缺口:部分平台在标的市场休市期间仍继续交易。周末的各种动态可能导致永续合约价格大幅偏离参考价值,并在传统市场于周一重新开市时出现剧烈调整。
- 预言机依赖:每个仓位都依赖外部价格源。过时、被操纵或错误的数据可能扭曲成交价格,并在整个交易平台上引发错误的清算。
- 杠杆:借入的敞口会同时放大收益和亏损。我们的加密强制平仓追踪器说明了当相关联的加密市场和传统市场同时波动加剧时,杠杆仓位可能多快被平掉。
- 部署方集中度:单一构建者贡献了 Hyperliquid 大部分 RWA 交易量。因此,一个团队的预言机选择和保证金参数会影响市场的很大一部分。
- 智能合约:即使合约已经过审计,链上 DEX 仍然容易受到攻击。根据 DefiLlama 的协议事件记录,Ostium 在 2026 年 7 月发生了一起 2375万美元 的协议逻辑事件。
- 资金费用损耗:定期资金费用和展期费用会随时间累积。一个开仓时看似成本低廉的仓位,在持续数周的趋势行情中,维持成本可能变得很高。
- 深度不足:IPO 前合约和交易不够活跃的代码,订单簿深度往往有限。相对较小的交易也可能使价格大幅波动,而在市场承压期间平仓的头寸,成交价可能远离公允价值。
- 无所有权:永续合约不提供股权所有权、股息、投票权或赎回权。如果交易平台倒闭、冻结活动或未经通知下架某个市场,您的敞口可能完全消失。
总结
RWA 永续合约解决了传统市场基础设施的一项真实局限,让用户能够在地域上仍然分散、且受传统交易限制约束的各个市场中,获得全球性、不间断的杠杆敞口。
交易量已大幅增长,但市场也高度集中。少数几家交易所、一家占主导地位的部署者以及两个预言机网络,如今具有系统性影响力。
如需了解衍生品之外的该领域投资机会,请参阅我们的最佳 RWA 项目汇总。
RWA 永续合约应被视为杠杆工具。仓位需要保守控制规模,并尽可能进行对冲,同时要清楚持有永续合约并不意味着拥有标的资产。